
Affluent Theory 編集者– Author –
-

事業承継に強い税理士の選び方を徹底解説|相談タイミング・費用・見極め方は?
読了目安時間:約9分 事業承継に強い税理士を選ぶ最も重要な基準は、株価評価から事業承継税制の適用・申告までを一貫して手がけた実績があるかどうかです。顧問税理士が対応できない場合は、事業承継専門の税理士へのセカンドオピニオンを早めに検討する... -
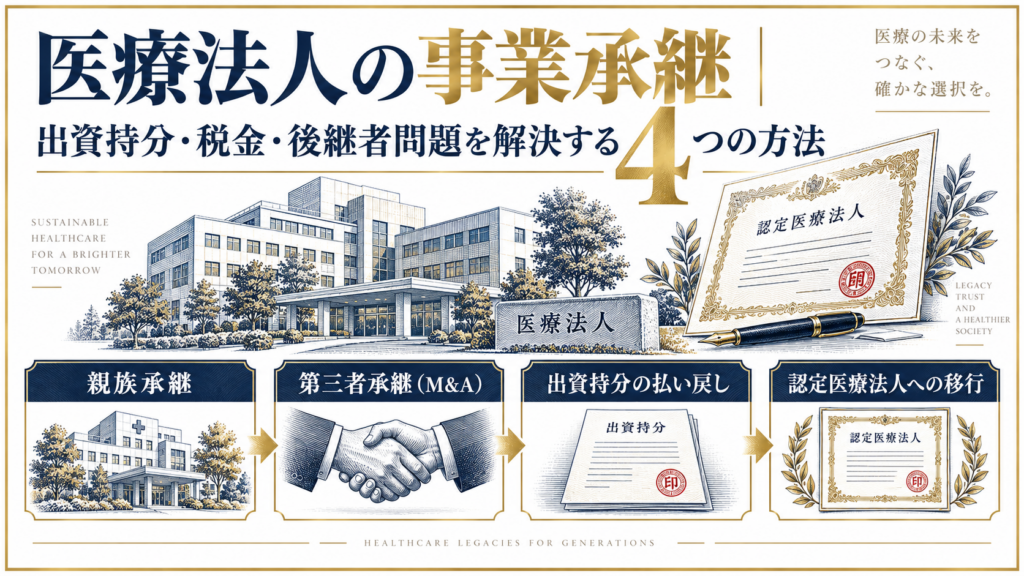
医療法人の事業承継のやり方は?|出資持分・税金・後継者問題を解決する4つの方法
読了目安時間:約9分 医療法人の事業承継は、出資持分あり・出資持分なしのどちらの形態かによって、税負担も手続きも大きく変わります。出資持分あり医療法人の場合、後継者への承継時に贈与税・相続税が発生し、最大55%の税率がかかることもあるため、事... -
プライベートバンクとは?仕組み・メリット・いくらから利用できるかを元PBが徹底解説
読了目安時間:約12分 プライベートバンクとは、純金融資産が数千万円〜数億円以上ある富裕層を対象に、資産管理・運用・相続・事業承継までを専任担当者が包括的にサポートする金融サービスです。国内では三菱UFJ・野村證券などのメガバンク系PB部門が数... -
プライベートバンクで大損する5つのパターンは?|手数料・仕組み債・レバレッジの実際
読了目安時間:約9分 プライベートバンクで大損してしまう典型的なパターンは、手数料負け・複雑な仕組み債への集中投資・外貨建て資産への偏り・証券担保ローンを使った過剰レバレッジ・流動性の低い商品への資金固定の5つです。いずれも「担当者の提案を... -
プライベートバンクの利回りは何%?運用実績の目安と利回りを高めるポイント
読了目安:約9分 プライベートバンクの運用利回りは、各金融機関が公式には開示していません。顧客ごとに資産配分・リスク許容度・手数料体系が異なるため、一律の実績値を示すことができないためです。市場で語られる「年5〜10%」といった数値は、業界の... -
資産運用の相談はどこがおすすめ?IFA・FP・PBの違いと富裕層向けの選び方
読了目安:約10分 富裕層の資産運用の相談先としておすすめできるのは、報酬体系が明示され、特定の金融商品の販売に依存しないアドバイザーです。銀行・証券会社は自社商品の販売手数料が収益源のため提案が偏りやすく、IFA・FPは所属や報酬体系によって... -
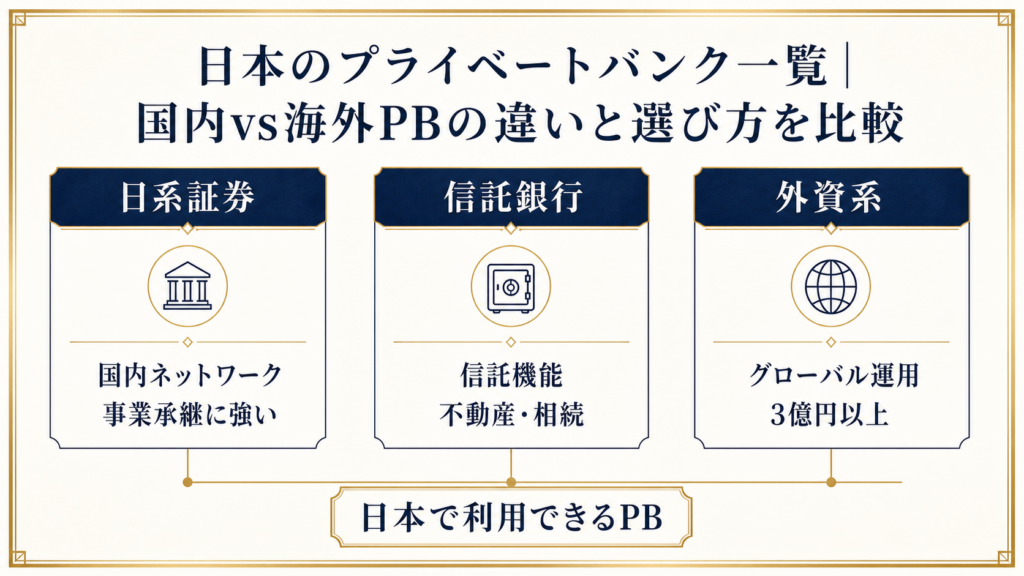
日本のプライベートバンク一覧|国内vs海外PBの違いと選び方を比較
この記事の読了目安:約13分 日本で利用できるプライベートバンクは、日系証券会社のウェルスマネジメント部門、信託銀行系、外資系の日本法人という3つのルートに整理できます。スイスのように「プライベートバンク」だけを専業とする銀行は日本にほぼ存... -
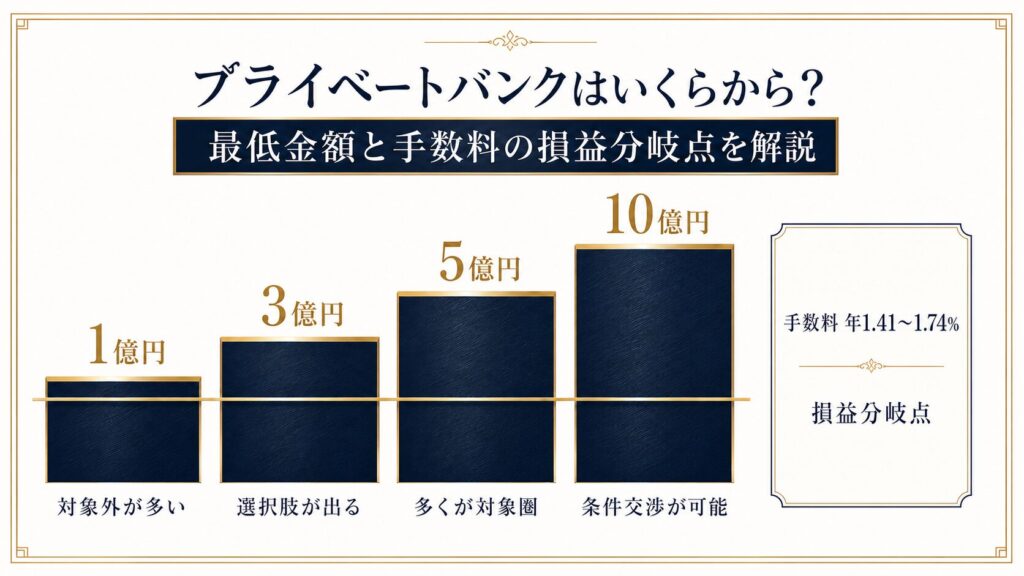
プライベートバンクはいくらから?最低金額と手数料の損益分岐点を解説
この記事の読了目安:約12分 プライベートバンク(PB)を利用できる金額は、日系の証券系で1億円前後、外資系では3億円以上が目安です。公表されている数少ない基準では、UBS SuMi TRUSTウェルス・マネジメントおよびUBS銀行東京支店との取引に「金融資産3... -
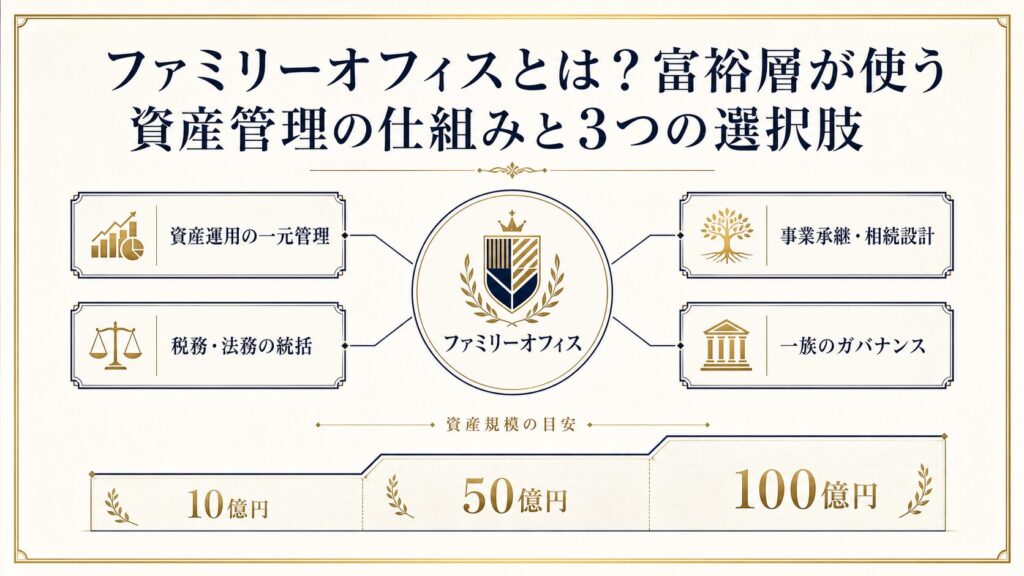
ファミリーオフィスとは?超富裕層が使う資産管理の仕組みと3つの選択肢
この記事の読了目安:約12分 ファミリーオフィスとは、一族の資産・事業・承継を一元的に管理する専門組織です。金融資産の運用だけでなく、税務・法務・不動産・自社株・次世代教育までを横断して扱う点が、証券会社や銀行のサービスとは根本的に異なりま... -
富裕層の不動産投資×法人節税の完全ガイド|減価償却から出口戦略まで
読了目安:約18分 不動産投資による法人の節税とは、建物の減価償却費を損金として計上し、法人の課税所得を圧縮する手法です。法人税率は年800万円超の部分で23.20%、個人の所得税・住民税は最高で約55%に達するため、高所得のオーナーほど法人保有の税負...