
自社株の相続税が払えない時はどうする?|対処法と延納・物納・金庫株の仕組み、落とし穴を解説
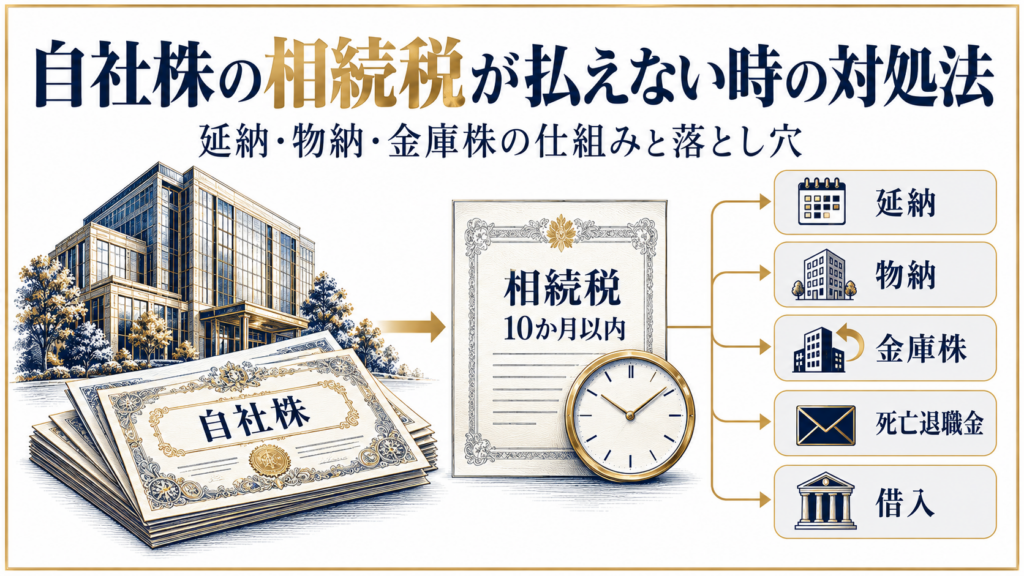
読了目安時間:約14分 自社株の相続税が払えないときは、延納(分割払い)・物納(財産で納める)・金庫株(会社に株を買い取ってもらう)・死亡退職金・借入の5つを組み合わせて納税資金をつくります。ただし延納は手元の預金や上場株式で払える分には認...事業承継とは?3つの方法と進め方・税金対策をわかりやすく完全解説【2026年版】
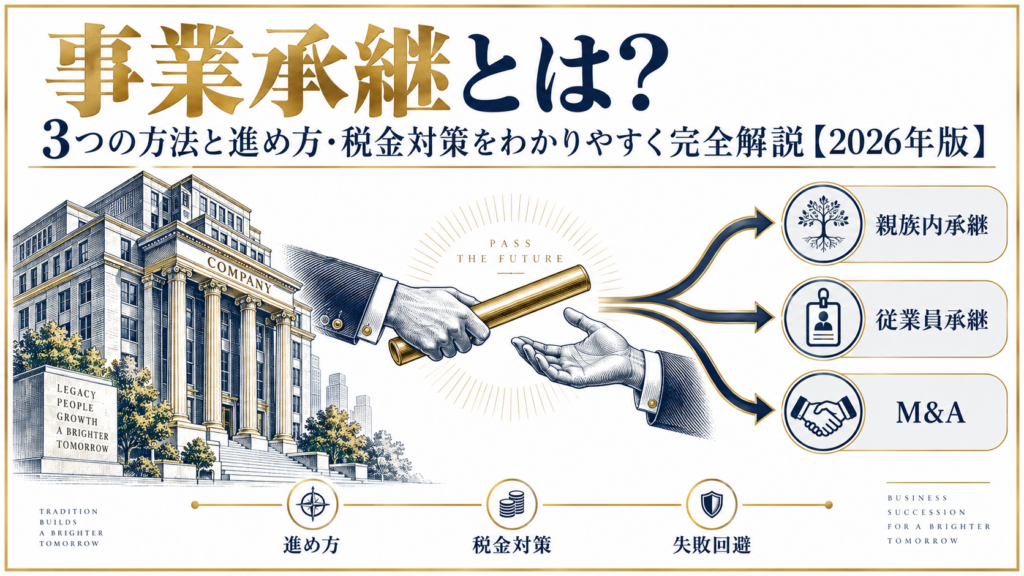
読了目安時間:約14分 事業承継とは、会社の経営権・自社株や事業用資産・技術や信用といった知的資産を、現経営者から後継者へ引き継ぐことです。引き継ぐ相手によって「親族内承継」「従業員承継」「M&A(社外への引継ぎ)」の3つに分かれ、どれを選ぶか...事業承継で弁護士が必要な5つのケースとは?|相談タイミング・費用・税理士との違い
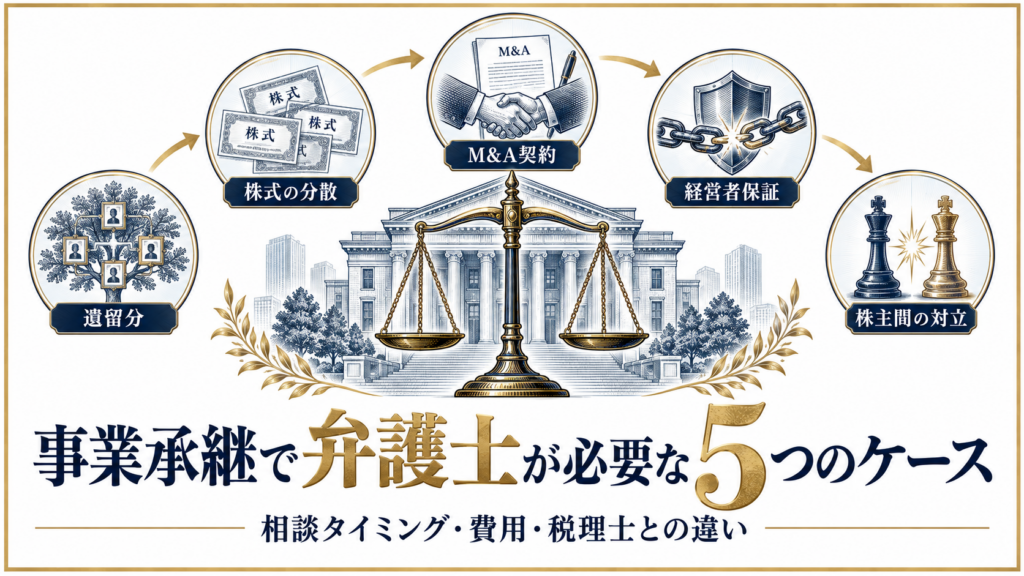
読了目安時間:約10分 事業承継で弁護士が必要になるのは、後継者以外の相続人との遺留分、株式の分散や名義株、M&Aの契約交渉、経営者保証の解除、株主間の対立といった「法的な利害調整」が絡む場面です。税金の計算は税理士、人と人との権利関係の整理...資産1億円超の50代、7割が「1億円の壁」是正を知らない|40代との認知差47ポイント【100人調査】
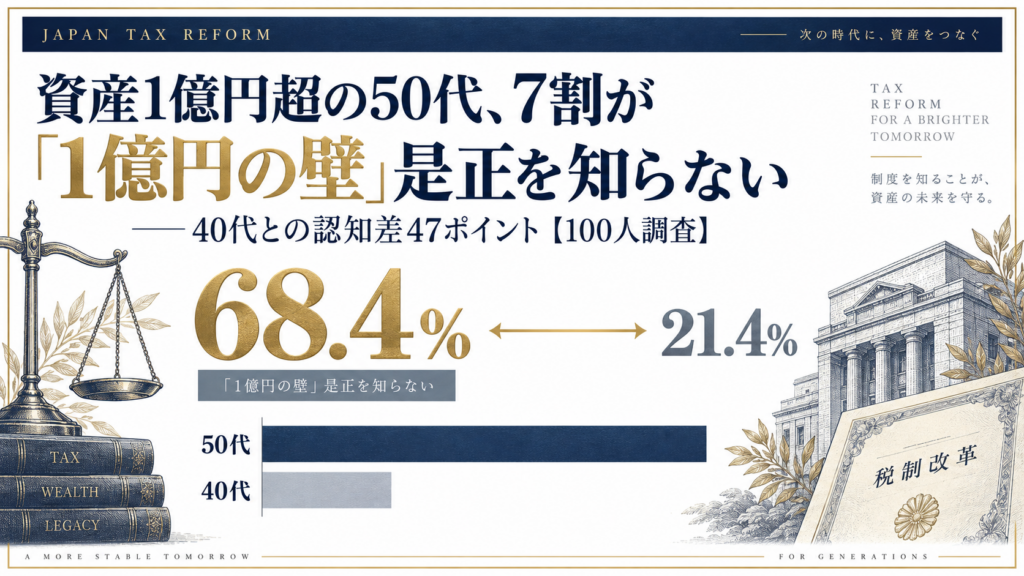
読了目安:約12分 純金融資産1億円以上かつ過去1年間に1,000万円以上の含み益が発生した100名を対象に調査したところ、令和8年度税制改正で決まった「1億円の壁」是正(ミニマムタックスの強化)について、50代の68.4%が特別控除額の半減を知らないという...ミニマムタックスの計算方法は?|所得5億・10億・30億円のケース別試算と改正前後の税額差
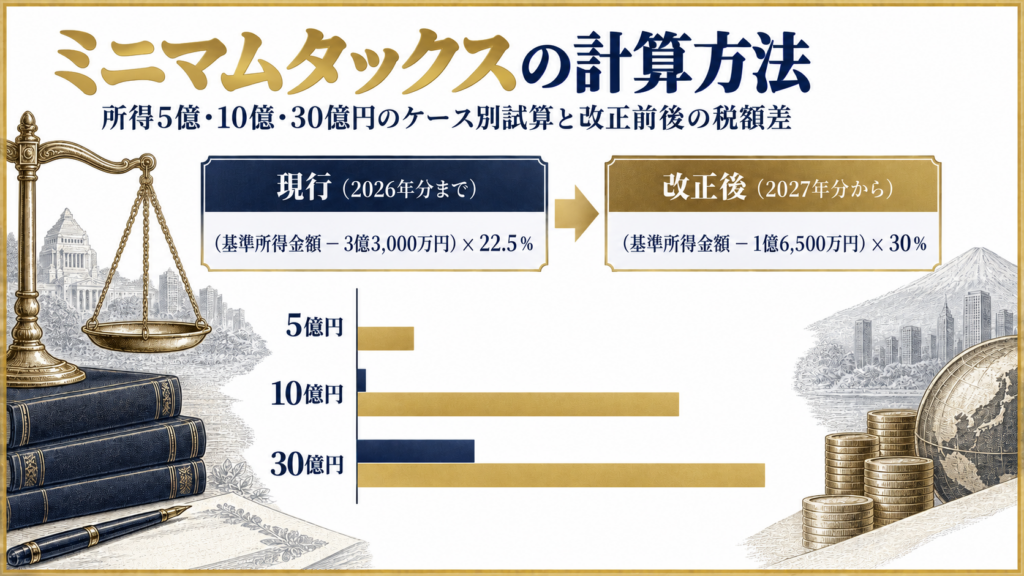
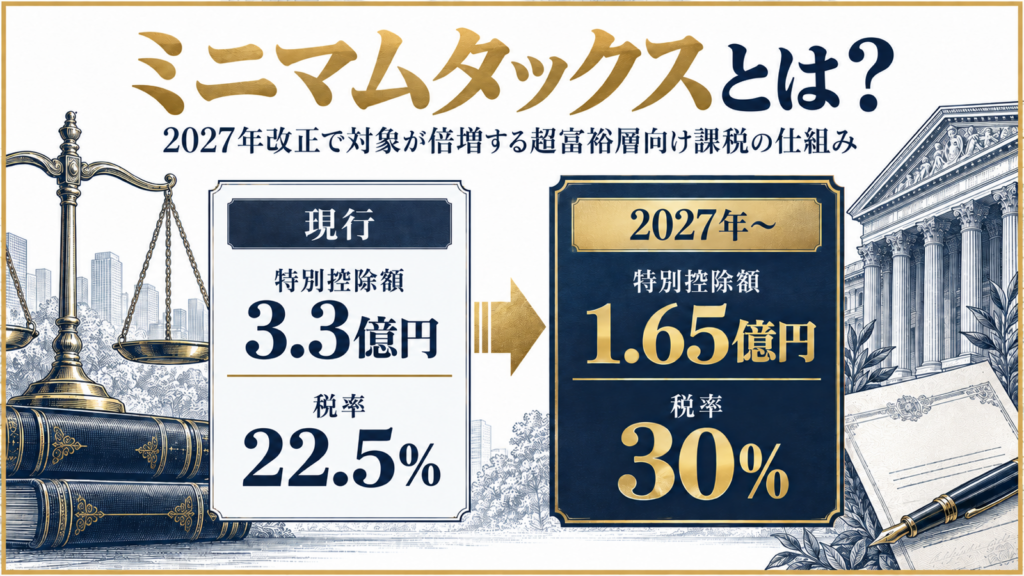
この記事は約12分で読めます。 ミニマムタックスの計算は、(基準所得金額 − 特別控除額)× 税率 − 基準所得税額という1本の式で求めます。2026年分までは特別控除額3億3,000万円・税率22.5%、2027年分からは特別控除額1億6,500万円・税率30%です。この...知られざる証券会社の顧客ランクと優良顧客の基準|3,000万円で何が変わる?
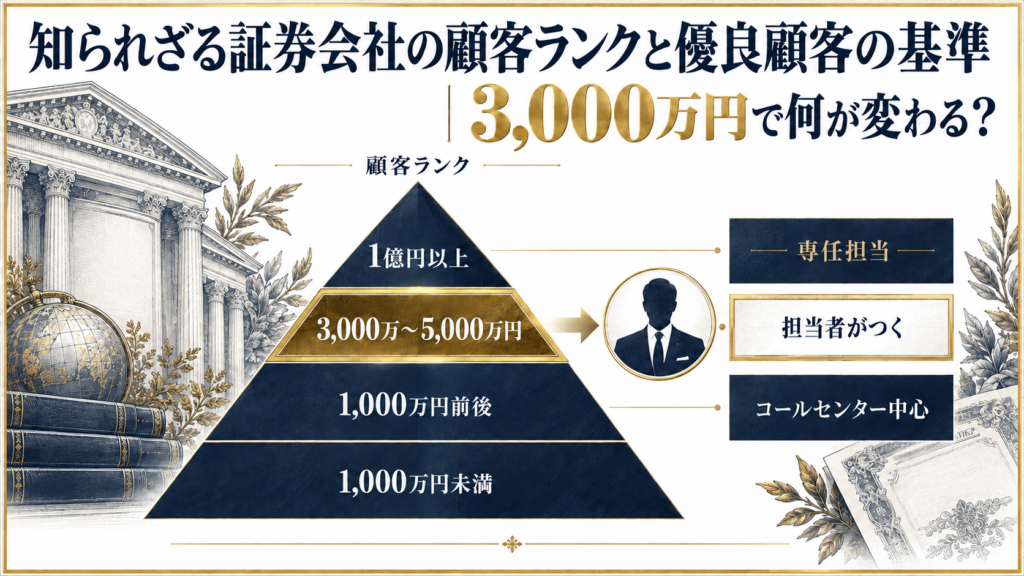
読了目安時間:約9分 証券会社の顧客ランクは、預かり資産額と取引頻度の2つの軸で決まります。対面証券で専任の担当者がつく目安は預かり資産3,000万円前後、1億円を超えると富裕層向けの専門部署が対応する体制に移ります。ただし預かり資産が多いだけで...ミニマムタックスの対象者は誰?基準所得金額の計算と判定フロー
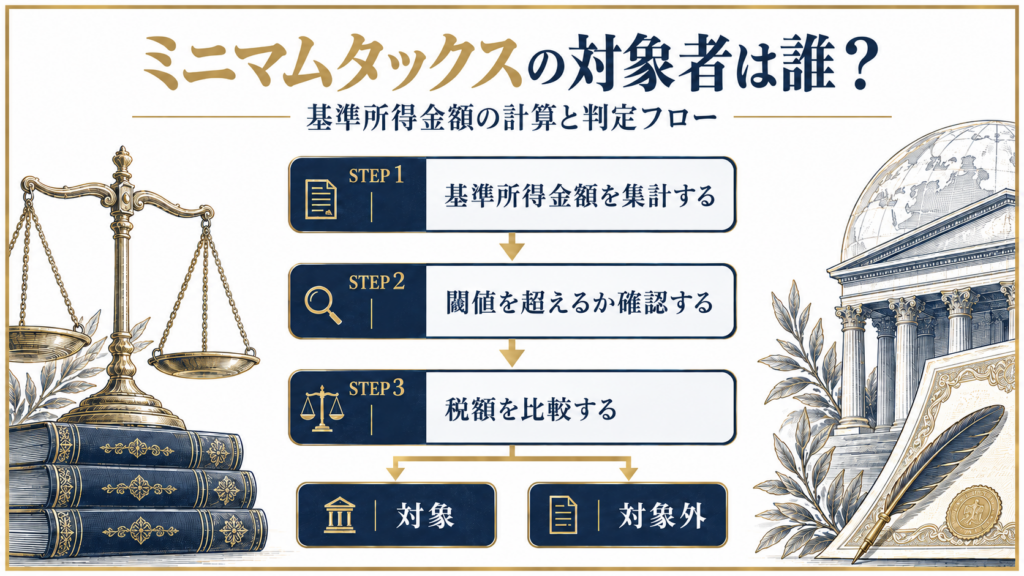
読了目安時間:約8分 ミニマムタックスの対象者は、基準所得金額が現行制度で3億3,000万円、2027年分以降は1億6,500万円を超え、かつ通常の所得税額が一定水準を下回る人です。判定に使う基準所得金額は、普段は申告不要としている配当や譲渡益も合算する...知らないとやばいミニマムタックスとは?2027年改正で対象が倍増する超富裕層向け課税の仕組み
読了目安時間:約12分 ミニマムタックスとは、極めて高い所得のうち株式譲渡益など分離課税の割合が高い人に、最低限の所得税負担を求める制度です。正式名称は「極めて高い水準の所得に対する負担の適正化措置」で、2025年分の所得から適用されています。...事業承継に強い税理士の選び方を徹底解説|相談タイミング・費用・見極め方は?
読了目安時間:約9分 事業承継に強い税理士を選ぶ最も重要な基準は、株価評価から事業承継税制の適用・申告までを一貫して手がけた実績があるかどうかです。顧問税理士が対応できない場合は、事業承継専門の税理士へのセカンドオピニオンを早めに検討する...医療法人の事業承継のやり方は?|出資持分・税金・後継者問題を解決する4つの方法
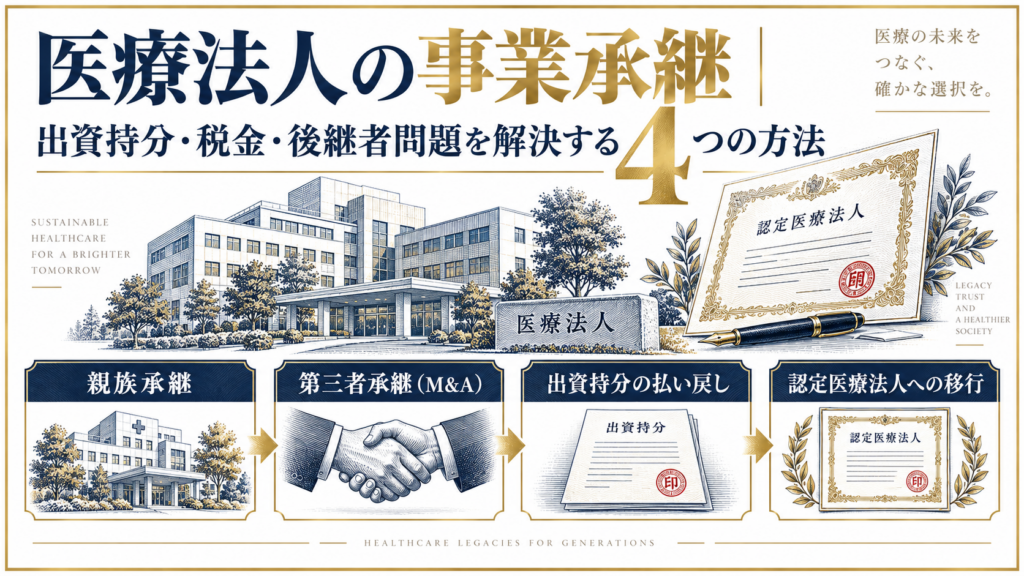
読了目安時間:約9分 医療法人の事業承継は、出資持分あり・出資持分なしのどちらの形態かによって、税負担も手続きも大きく変わります。出資持分あり医療法人の場合、後継者への承継時に贈与税・相続税が発生し、最大55%の税率がかかることもあるため、事...