

読了目安時間:約9分
東京エレクトロンの2027年3月期の中間配当は1株あたり415円(株式分割前)に増額され、キオクシアホールディングスは上場後初の配当として1株あたり90円(同)の中間配当を決定しました(いずれも2026年10月30日発表)。両社とも半導体需要の拡大で株価が急騰し、保有株の含み益が急増した人が増えていますが、含み益を実現益と錯覚して支出を増やしてしまう失敗が後を絶ちません。
この記事でわかること
- 東京エレクトロンの2027年3月期中間配当は415円(株式分割前)です
- キオクシアは初配として1株あたり90円(株式分割前)を決定しました
- 「上場益長者」とは株価急騰で短期間に資産が急増した人を指します
- 配当・譲渡益にかかる税金は原則20.315%です
- 含み益を溶かさないための資産管理の考え方がわかります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
東京エレクトロンの配当はいくら?
東京エレクトロンの配当は、2026年3月期実績で年間1株あたり628円(中間264円・期末364円)です。同社は「連結配当性向50%を目処」とする方針を掲げており、業績が拡大すれば配当額もそれに連動して増加する仕組みになっています(東京エレクトロン配当政策・配当金)。
【用語解説】配当性向とは
当期純利益のうち、どれだけを配当として株主に還元しているかを示す割合です。東京エレクトロンは50%を目処にしています。
| 決算期 | 中間配当 | 期末配当 | 年間合計 |
|---|---|---|---|
| 2024年3月期 | 148.00円 | 245.00円 | 393.00円 |
| 2025年3月期 | 265.00円 | 327.00円 | 592.00円 |
| 2026年3月期 | 264.00円 | 364.00円 | 628.00円 |
| 2027年3月期 | 415.00円 | 540.00円(予想) | 955.00円(予想) |
表1:東京エレクトロンの1株あたり配当金推移(株式分割前ベース・時点:2026年10月30日)
2027年3月期の中間配当は、当初予想の384円から415円へ増額され、前年同期の264円から約57%の増配となりました。中間純利益が予想を上回ったためです。期末配当は540円(分割後の108円)を予想しており、年間では955円の見込みです。なお同社は2026年10月1日付で1株を5株に分割しており、表の金額はいずれも分割前の1株あたりに換算したものです。配当性向50%を目処とする方針上、期末配当は下期の業績次第で変動する点に留意が必要です。
キオクシアの配当はいつから?
キオクシアホールディングスは2026年10月30日、上場後初の配当として、基準日を2026年9月30日とする中間配当を1株あたり90円とすることを決議しました(キオクシアホールディングス 適時開示(2026年10月30日))。同社は10月1日付で1株を3株に分割しているため、この90円は分割前の株式を基準にした金額で、分割後の株数に換算すると1株あたり30円相当です。
2026年6月には、業績の急拡大を受けて「累進配当」(減配せず維持または増配する方針)を導入し、早ければ2027年3月期下期にも配当を開始する方針と報じられていましたが(日本経済新聞「キオクシア、上場来初の配当検討」)、今回その初配の内容が正式に決まりました。
2026年3月期のキオクシアの売上収益は2兆3,376億円、営業利益は8,704億円と大幅な増益となっており、データセンター向けのメモリー需要拡大が業績を押し上げています。同社は配当方針として、累進配当と機動的な自己株式取得を組み合わせ、中長期的に余剰資金の100%を株主還元の対象とするとしています。なお、期末配当と年間配当の予想は、2026年10月30日のお知らせでは示されていません。
| 項目 | 内容 |
|---|---|
| 基準日 | 2026年9月30日 |
| 1株あたり配当金(株式分割前) | 90円(分割後換算で30円相当) |
| 配当総額 | 479億37百万円 |
| 効力発生日 | 2026年12月8日 |
| 期末・年間の配当予想 | 示されていない |
表2:キオクシアホールディングスの初配(中間配当)の内容(時点:2026年10月30日)
「上場益長者」とはどんな人を指す?
上場益長者とは、保有株の株価急騰により短期間で保有資産の評価額が急増した人を指す言葉です。実現していない含み益であっても、心理的には「資産が増えた」と感じやすい状態を指します。
【用語解説】上場益長者とは
保有株の株価急騰により、短期間で保有資産の評価額が数千万円〜数億円単位で急増した人を指す言葉です。
キオクシアの株価は2024年12月の再上場から約1年半で上場来高値ベースで70倍超の水準まで上昇し、時価総額も一時25兆円規模に達しました。同期間の東京エレクトロンの株価上昇は3倍程度であり、両社の値動きには大きな差が生じています(日本経済新聞「キオクシア株、1カ月で7割弱下落」)。この急騰局面で自社株や持株会経由の保有株を多く持っていた役員・従業員の中には、含み益が数年分の年収に相当する規模になったケースも珍しくありません。

配当・譲渡益にかかる税金は?
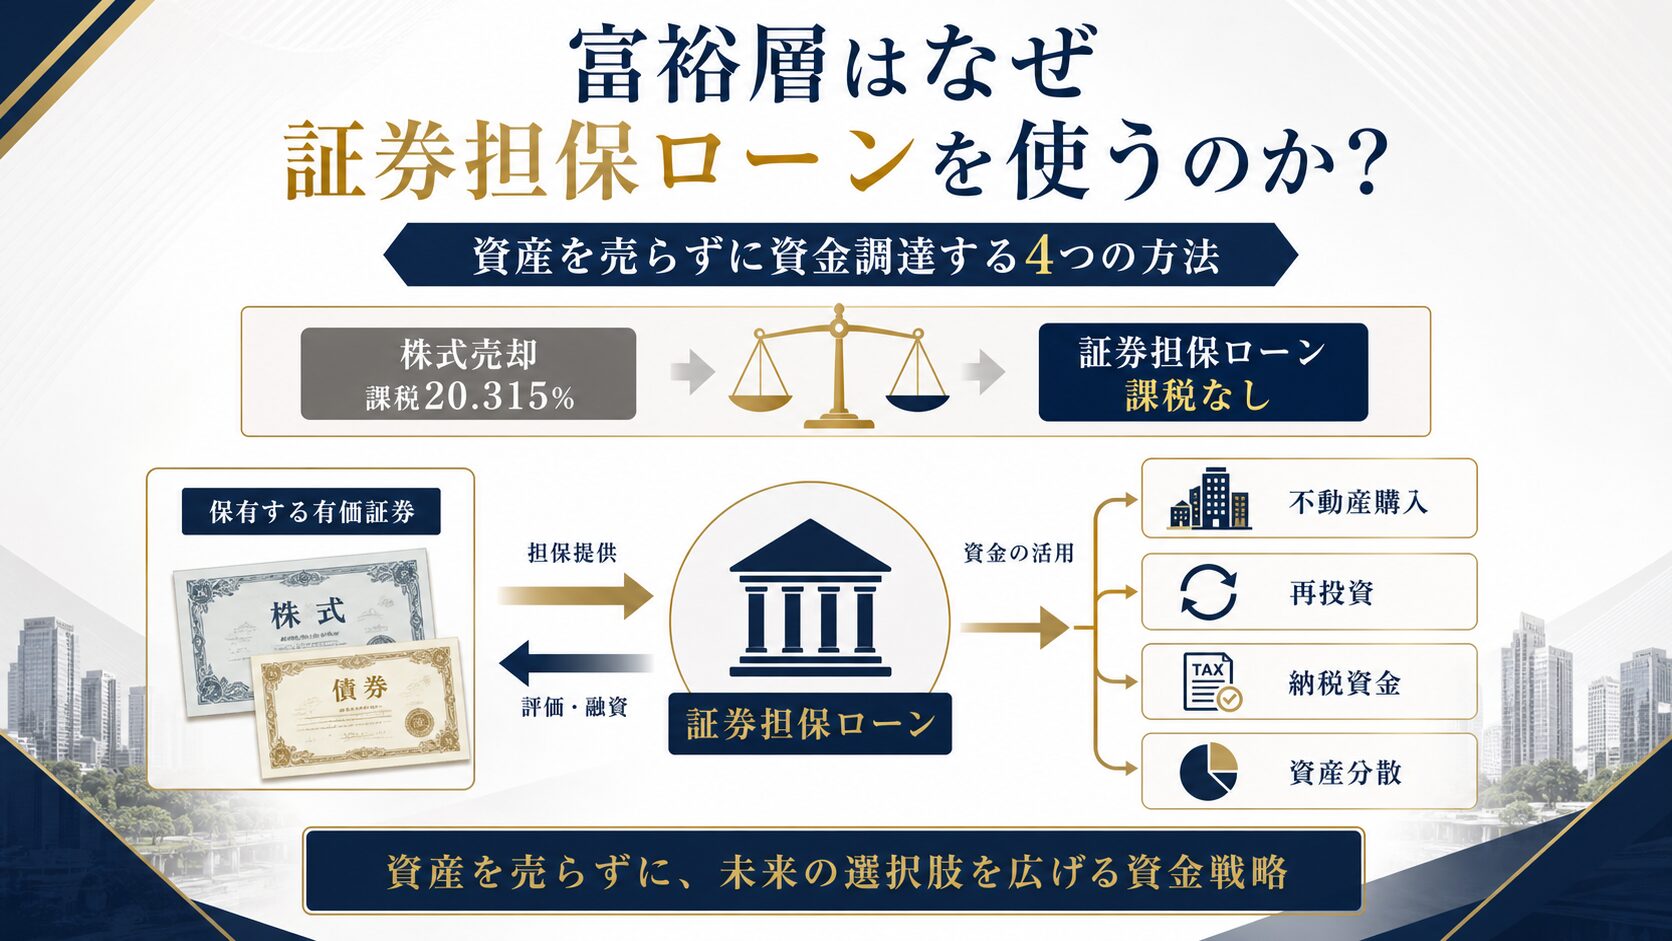
配当所得・譲渡所得ともに、原則として合計20.315%(所得税15.315%、住民税5%)の税率が適用されます。給与所得や事業所得とは切り離して計算されるため、年収の高さに関わらず税率自体は一定です。
| 所得区分 | 課税方式 | 税率 |
|---|---|---|
| 配当所得 | 申告分離課税 | 20.315% |
| 譲渡所得 | 申告分離課税 | 20.315% |
表3:配当所得・譲渡所得の税率(時点:2026年8月)
配当所得は申告分離課税を選択した場合、上場株式等の譲渡損失がある年に限り、一定の要件のもとで配当所得との損益通算が可能です(国税庁No.1331 上場株式等の配当等に係る申告分離課税制度)。ただし申告分離課税を選択した配当所得には配当控除が適用されない点には注意が必要です。譲渡所得についても同様に20.315%が適用され、売却額から取得費・譲渡費用を差し引いた利益部分にのみ課税されます(国税庁No.1463 株式等を譲渡したときの課税(申告分離課税))。
特定口座(源泉徴収あり)なら確定申告は原則不要
証券口座が特定口座(源泉徴収あり)に設定されている場合、配当・譲渡益ともに証券会社が源泉徴収するため、原則として確定申告は不要です。ただし損益通算や配当控除の適用を受けたい場合は、あえて確定申告をした方が有利になるケースもあります。
上場益で資産が急増した人が陥りやすい失敗
株価急騰による含み益は、実現していない評価額の増加にすぎません。しかし心理的には「使えるお金が増えた」と錯覚しやすく、支出や生活水準を先に引き上げてしまう傾向が指摘されています。
含み益を実現益と錯覚して支出が先行する
含み益は株価が下落すれば縮小・消失する性質のものですが、評価額の急増を見て住宅や高額な買い物の計画を前倒しにしてしまうケースがあります。実際にキオクシアの株価は2026年6月から7月にかけて上場来高値から1カ月ほどで7割弱下落しており、含み益は市況次第で大きく変動することがうかがえます(前掲・日本経済新聞)。
急な資産増加が投資勧誘の標的になりやすい
資産が急増した人は、周囲や外部からの投資話・儲け話の勧誘対象になりやすい傾向があります。国民生活センターには、SNSをきっかけに著名人を名乗る者からの金融商品勧誘に関する相談が2021年度の52件から2023年度には1,629件へと急増したと報告されています。特定の相手・被害額を挙げた個別事例ではなく、相談件数の傾向として資産形成層が注意すべき対象になっている点は押さえておく必要があります。
含み益を根拠にした支出計画や、急な投資勧誘への即断は避け、資産全体の設計を専門家と一緒に見直すことが望ましいとされています。

上場益をどう資産管理に活かすか
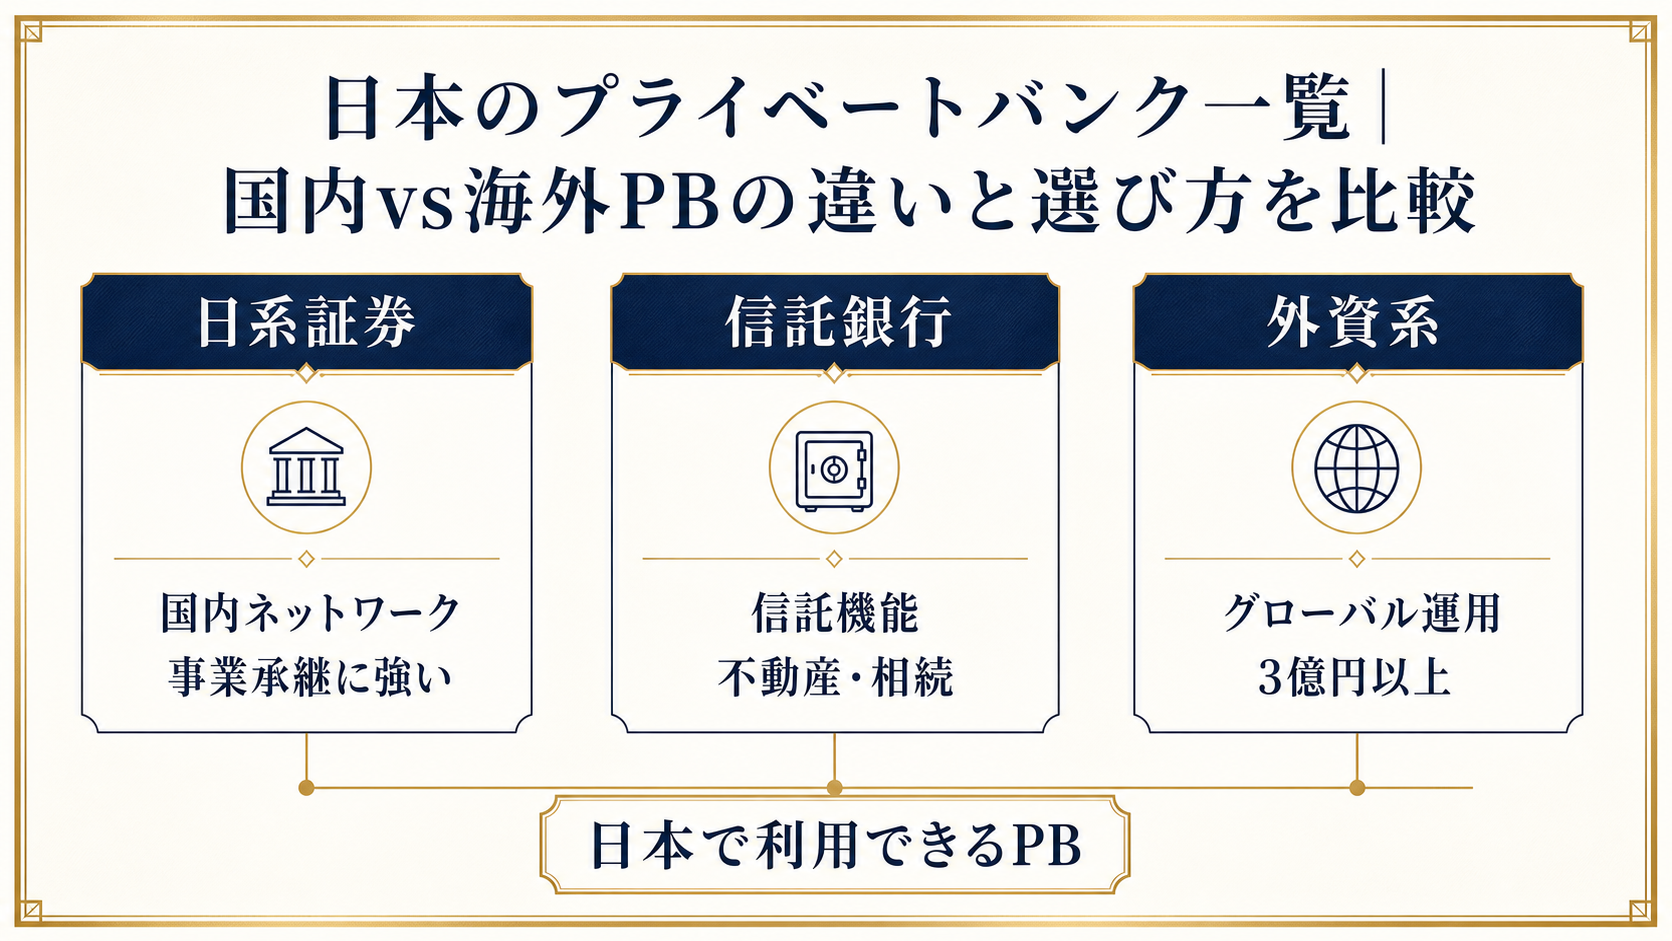
株価急騰による含み益は、一括で使い切るのではなく、資産全体の設計の中に組み込んで考えることが重要です。国内の証券会社での運用だけでなく、プライベートバンクのような中立的な立場からのポートフォリオ管理も選択肢になります。
| 項目 | 国内証券会社での運用 | プライベートバンクでの運用 |
|---|---|---|
| 提案の中立性 | 自社商品を勧められやすい | 資産全体を俯瞰した提案を受けやすい |
| 対応範囲 | 個別商品の売買が中心 | 税務・相続を含めた資産設計まで対応 |
| 最低資産規模の目安 | 特になし | 数千万円〜数億円が目安になることが多い |
表4:国内証券会社とプライベートバンクの運用サポートの違い(一般的傾向)
プライベートバンクのセカンドオピニオン、無料でご相談いただけます
半導体株の急騰で資産が増えた方の中には、「このまま持ち続けていいのか」「一部を現金化すべきか」といった悩みを抱える方が少なくありません。特定の金融商品を販売しない中立的な立場から、資産全体のバランスについてご相談を承ります。
※現在の証券会社を解約する必要はありません。中立的な第三者としてご相談を承ります。
従業員持株会や自社株の保有者が売却を検討する場合の出口戦略については、以下の記事を参照ください。
すでに保有株を売却して利益を確定させた場合の税金計算については、以下の記事で解説しています。
まとまった資産は資産管理会社の活用も選択肢になる
配当や売却益を含めた資産規模が大きくなってきた場合、個人で保有し続けるだけでなく、資産管理会社を設立して法人で株式や配当を管理する方法も検討対象になります。役員報酬や退職金の設計を組み合わせることで、個人よりも税負担を抑えられるケースがあります。
資産管理会社の仕組みやメリット・デメリットについては、こちらの記事で詳しく解説しています。
まとめ
- 東京エレクトロンの2027年3月期中間配当は415円(分割前)に増額され、配当性向50%を目処に増配傾向にあります
- キオクシアは2026年10月30日に初配として1株あたり90円(分割前)を決議しました
- キオクシアの株価は上場から約1年半で70倍超に急騰し、東京エレクトロンの3倍程度を大きく上回りました
- 配当所得・譲渡所得の税率はいずれも20.315%です
- 含み益を実現益と錯覚した支出や、急な投資勧誘には注意が必要です
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
Q&A:キオクシア・東京エレクトロンの配当と資産管理
- Q. 東京エレクトロンの配当利回りはどのくらいですか?
-
A. 配当利回りは株価水準によって変動するため、証券会社の株価情報ページで最新の利回りを確認することをおすすめします。同社は配当性向50%を目処とする方針のため、利益成長が続けば配当額も連動して増加する可能性があります。
- Q. キオクシアの配当はいつ、いくら支払われますか?
-
A. 2026年10月30日に、基準日2026年9月30日の中間配当として1株あたり90円(株式分割前)が決議されました。効力発生日は2026年12月8日です。期末配当と年間配当の予想は同日のお知らせでは示されていないため、今後の発表を確認する必要があります。
- Q. 含み益にはいつ税金がかかりますか?
-
A. 含み益の状態では課税されません。実際に株式を売却して利益を確定させた時点で、譲渡所得として20.315%の税金がかかります。
- Q. 半導体株の値上がりで資産が増えた場合、まず何をすべきですか?
-
A. 含み益を実現益と混同せず、資産全体のバランス(現金・株式・不動産等の比率)を専門家と一緒に見直すことが第一歩になります。特定の銘柄に資産が集中している場合は、分散の観点からの検討も必要です。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。