
節税– tag –
-

役員退職金の税金シミュレーション|勤続年数別の手取りと計算の5手順
この記事は約13分で読めます。 役員が勤続30年で退職金1億円を受け取ると、所得税・復興特別所得税・住民税の合計は約1,888万円、手取りは約8,112万円で、実効税率は18.9%です。退職金は他の所得と分けて課税され、退職所得控除と2分の1課税が効くためで... -
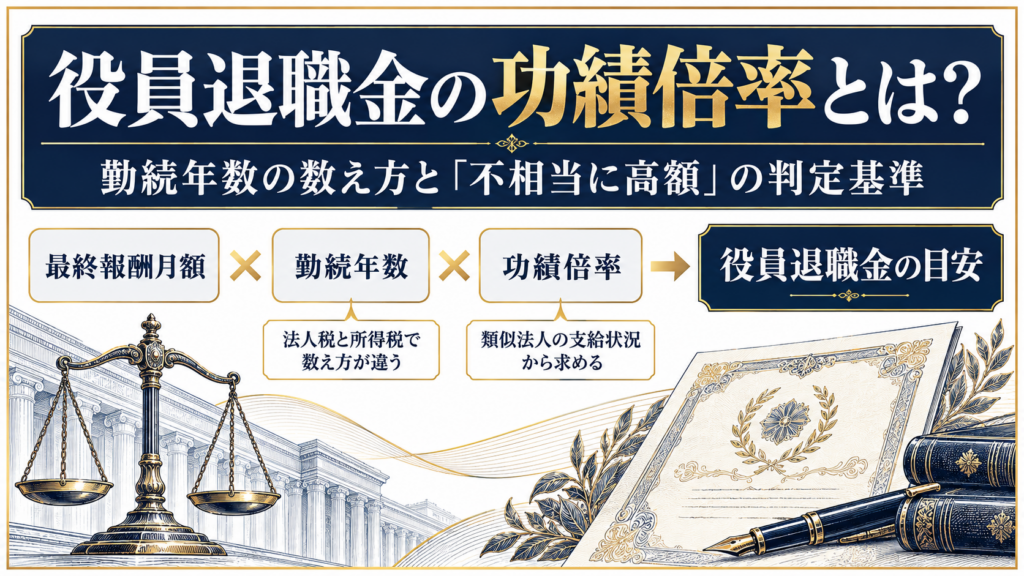
役員退職金の功績倍率とは?勤続年数の数え方と「不相当に高額」の判定基準
この記事は約13分で読めます。 役員退職金の功績倍率とは、類似法人が役員に支給した退職給与の額を、その役員の退職時の最終報酬月額と勤続年数の積で割った数値です。法令にも通達にも倍率の上限や標準値は定められておらず、類似法人の実績から個別に求... -
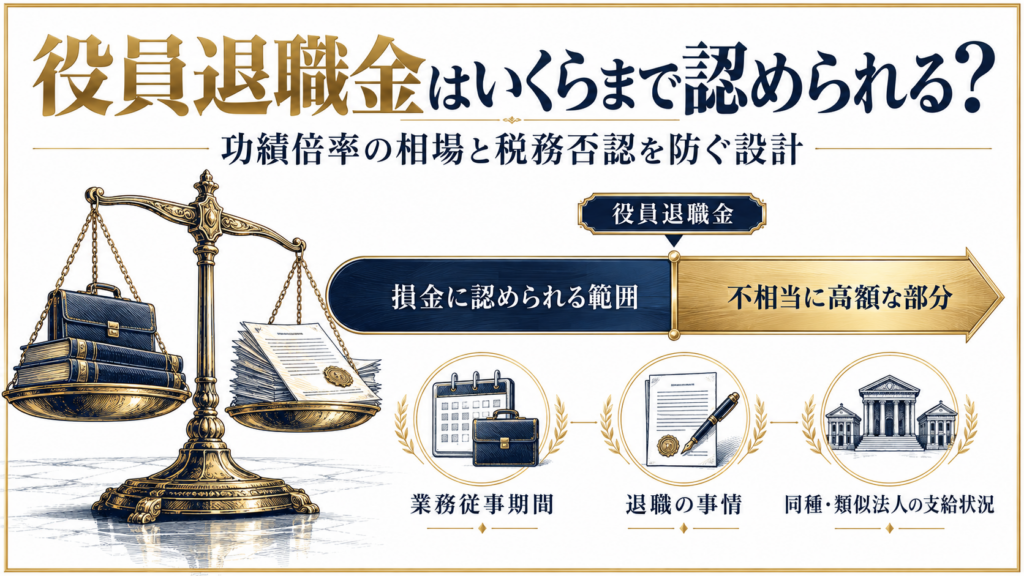
役員退職金はいくらまで認められる?功績倍率の相場と税務否認を防ぐ設計
この記事は約16分で読めます。 役員退職金に、法律で決められた上限額はありません。会社の損金に認められるのは、法人税法施行令が定める「相当と認められる金額」までで、超えた部分は「不相当に高額な部分」として損金になりません。実務では、最終報酬... -
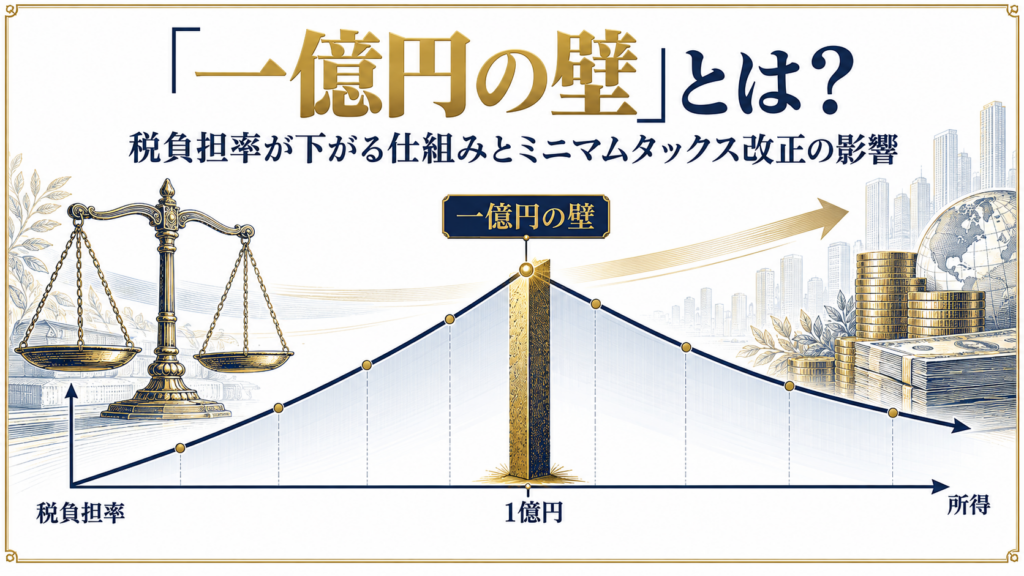
「一億円の壁」とは?税負担率が下がる仕組みとミニマムタックス改正の影響
この記事は約10分で読めます。 「一億円の壁」とは、合計所得金額が1億円を超えるあたりから、所得税の負担率が下がり始める現象です。給与や事業所得には最高45.945%の累進税率がかかる一方、株式の譲渡益には15.315%の分離課税が適用されるため、金融... -
プライベートバンクは意味ない?価値が出る人・出ない人を手数料の円換算で判定
読了目安時間:約12分 プライベートバンクが「意味ない」かどうかは、資産の中身で決まります。上場株式や投資信託などの金融資産だけを運用してもらうなら、手数料に見合う価値は出にくく、自社株・不動産・海外資産が混ざり相続や事業承継の期限が見えて... -
法人で株式投資すると得は嘘?|個人との税金比較と資産管理会社を使う5つの判断基準
読了目安時間:約14分 法人で株式投資をすると、上場株式の売却益にかかる税金は個人の20.315%より重くなるのが基本です。中小法人の実効税率は所得400万円以下の部分でも約21.4%、800万円超の部分は約33.6%だからです。法人のほうが得になるのは、本業の... -
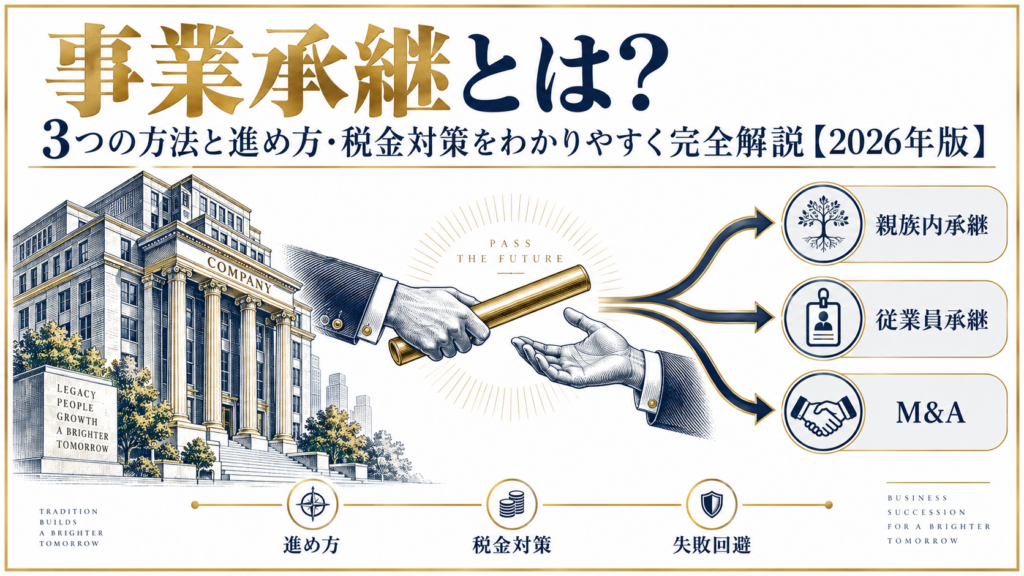
事業承継とは?3つの方法と進め方・税金対策をわかりやすく完全解説【2026年版】
読了目安時間:約14分 事業承継とは、会社の経営権・自社株や事業用資産・技術や信用といった知的資産を、現経営者から後継者へ引き継ぐことです。引き継ぐ相手によって「親族内承継」「従業員承継」「M&A(社外への引継ぎ)」の3つに分かれ、どれを選ぶか... -
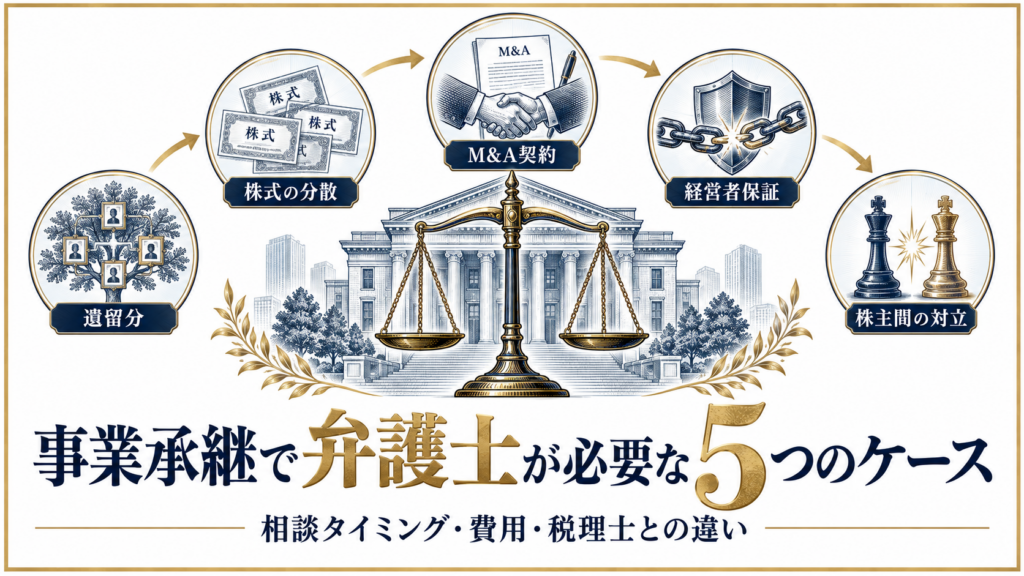
事業承継で弁護士が必要な5つのケースとは?|相談タイミング・費用・税理士との違い
読了目安時間:約10分 事業承継で弁護士が必要になるのは、後継者以外の相続人との遺留分、株式の分散や名義株、M&Aの契約交渉、経営者保証の解除、株主間の対立といった「法的な利害調整」が絡む場面です。税金の計算は税理士、人と人との権利関係の整理... -
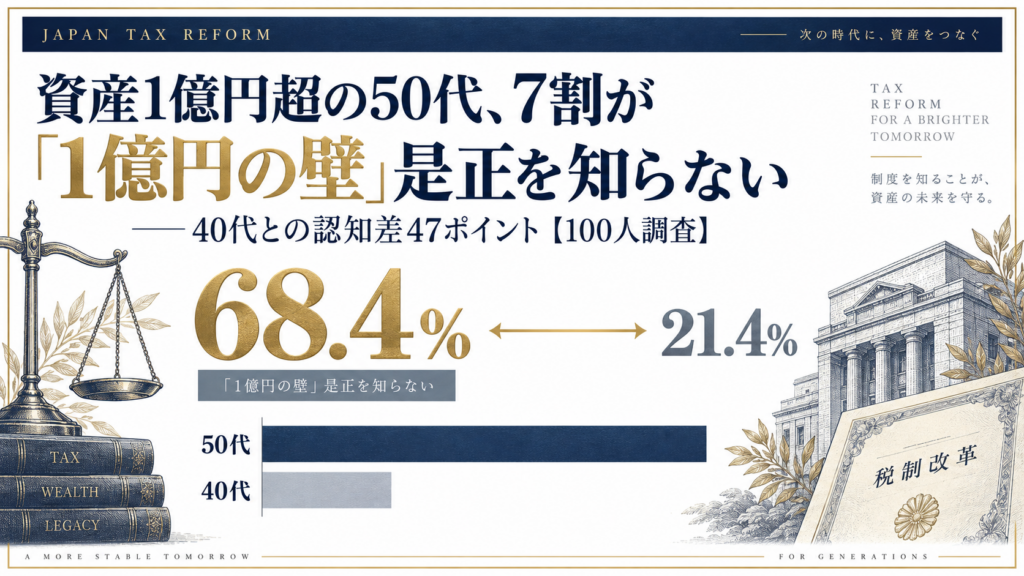
資産1億円超の50代、7割が「1億円の壁」是正を知らない|40代との認知差47ポイント【100人調査】
読了目安:約12分 純金融資産1億円以上かつ過去1年間に1,000万円以上の含み益が発生した100名を対象に調査したところ、令和8年度税制改正で決まった「1億円の壁」是正(ミニマムタックスの強化)について、50代の68.4%が特別控除額の半減を知らないという... -
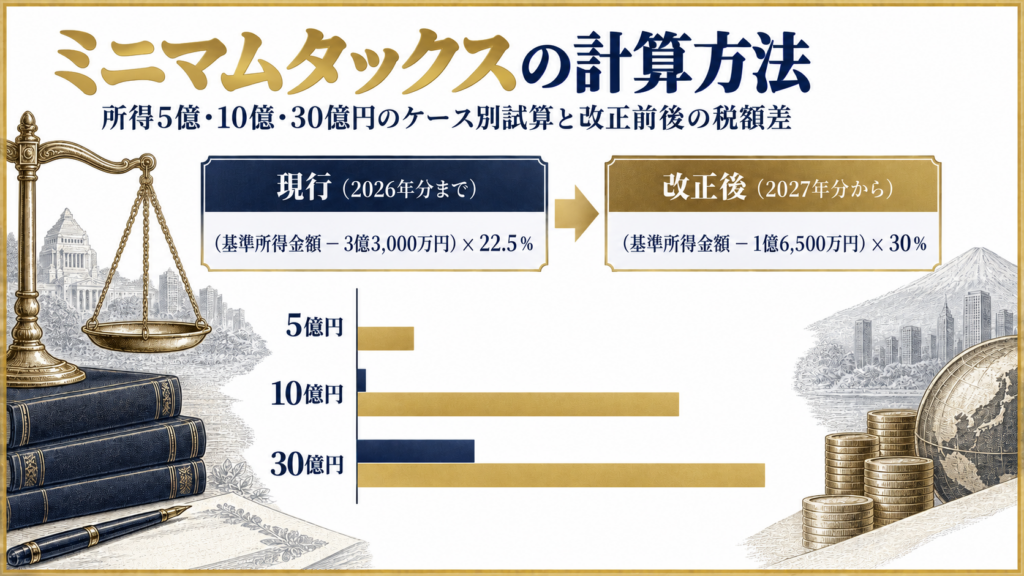
ミニマムタックスの計算方法は?|所得5億・10億・30億円のケース別試算と改正前後の税額差
この記事は約12分で読めます。 ミニマムタックスの計算は、(基準所得金額 − 特別控除額)× 税率 − 基準所得税額という1本の式で求めます。2026年分までは特別控除額3億3,000万円・税率22.5%、2027年分からは特別控除額1億6,500万円・税率30%です。この...