
この記事は約13分で読めます。
役員が勤続30年で退職金1億円を受け取ると、所得税・復興特別所得税・住民税の合計は約1,888万円、手取りは約8,112万円で、実効税率は18.9%です。退職金は他の所得と分けて課税され、退職所得控除と2分の1課税が効くためです。勤続年数や金額が変わると手取りがどう動くかを、早見表で確認できます。
この記事でわかること
- 勤続30年・退職金1億円の手取りは約8,112万円です
- 退職金の税額は、控除・2分の1・税率の5手順で計算できます
- 勤続10年と40年の差は、1億円なら税額で約499万円です
- 同じ1億円でも、役員報酬なら手取りは約4,895万円です
- 従業員として残る場合の退職金は、実質的な退職の事情が条件です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
役員退職金の税金はどう計算する?5手順で手取りを出す
役員退職金の税金は、退職金の額から退職所得控除額を引き、その2分の1に所得税と住民税をかけて求めます。国税庁タックスアンサーNo.1420は、退職所得の金額を「(収入金額 - 退職所得控除額)× 1/2」と定めています。
【用語解説】退職所得とは
退職所得とは、退職によって勤務先から受け取る退職手当などの所得のことです。給与などの他の所得と分けて税額を計算するため、同じ金額でも税負担が軽くなります。
法人側で損金に認められる金額の上限や、否認を避ける設計は、下の記事で扱っています。この記事は、受け取る個人の側の税額と手取りの試算に絞ります。
ステップ1:退職金の収入金額を確認する
源泉徴収される前の金額が収入金額です。株主総会で決議された退職慰労金の額が、そのまま基準になります。
ステップ2:退職所得控除額を求める
勤続20年以下なら40万円×勤続年数(最低80万円)、20年を超えるなら800万円+70万円×(勤続年数-20年)です。1年未満の端数は1年に切り上げます。勤続30年なら800万円+70万円×10年で1,500万円になります。
ステップ3:2分の1を掛けて退職所得の金額を出す
収入金額から控除額を引いた残りに2分の1を掛けた額が、退職所得の金額です。役員等勤続年数が5年以下の特定役員退職手当等は、この2分の1を掛けられません。
ステップ4:所得税を速算表で求める
退職所得の金額(1,000円未満切り捨て)に、表1の速算表を当てはめます。復興特別所得税は所得税額の2.1%なので、所得税額に1.021を掛けて求めます。
| 課税される退職所得の金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
表1:所得税の速算表(国税庁タックスアンサーNo.2260)
ステップ5:住民税を求める
住民税は退職所得の金額に10%(市町村民税6%・道府県民税4%)を掛けます。所得税と住民税を足した額が、退職金にかかる税金の合計です。
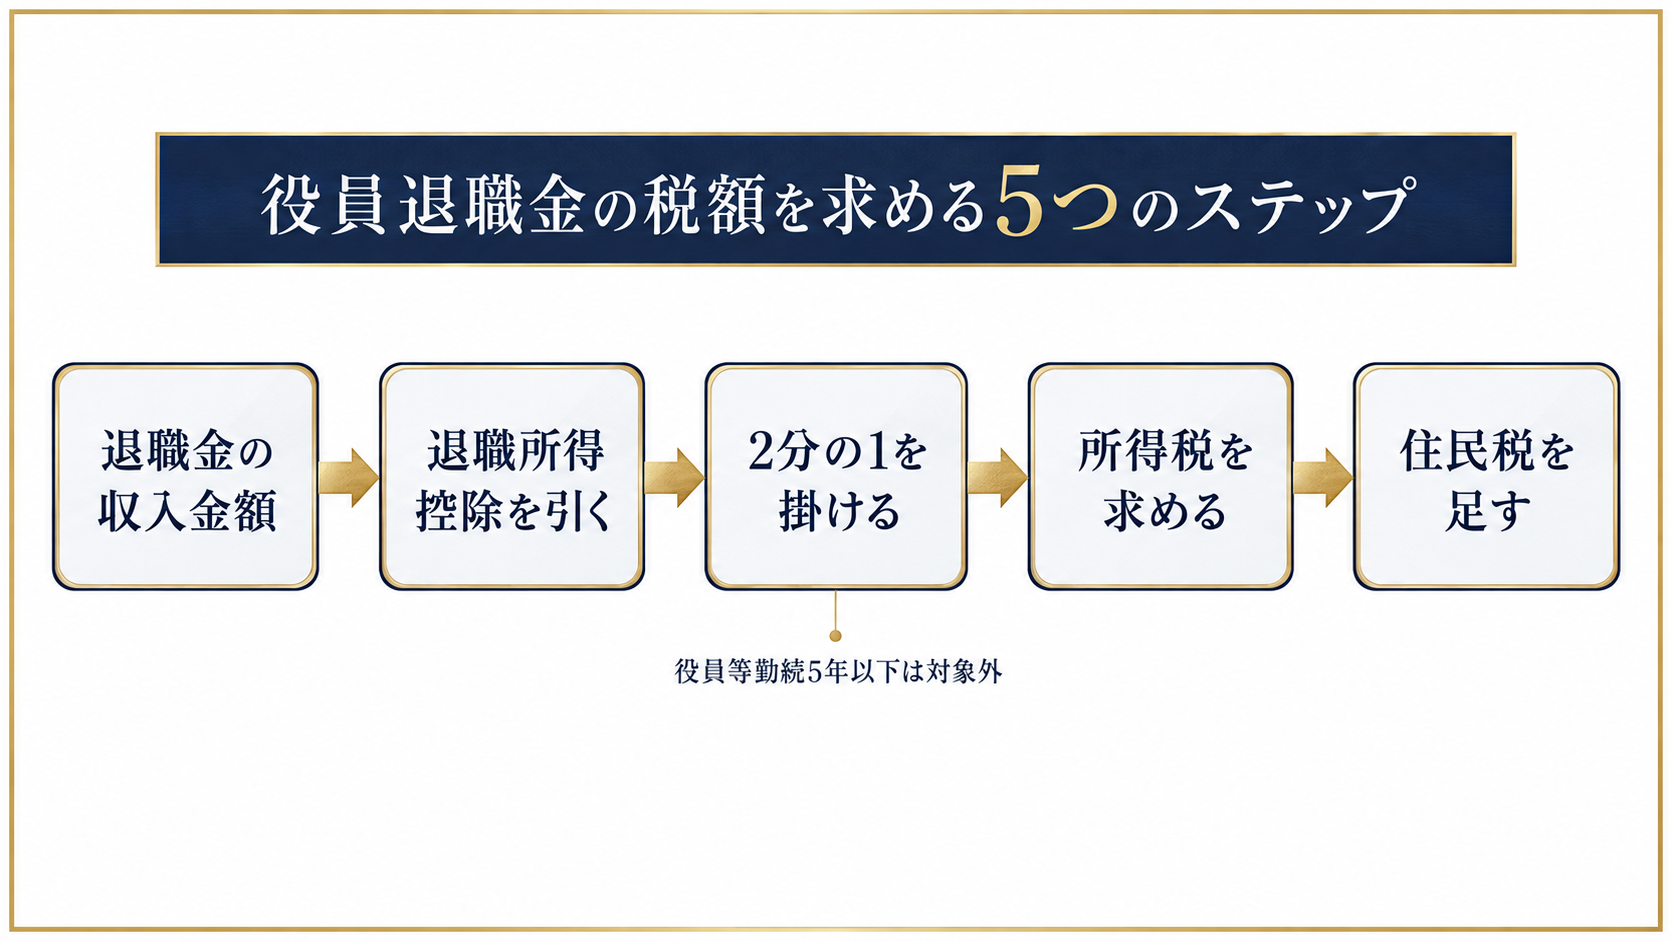
勤続30年・退職金1億円で、この5手順を当てはめた結果が表2です。
| 手順 | 計算 | 結果 |
|---|---|---|
| 1. 収入金額 | ― | 1億円 |
| 2. 退職所得控除額 | 800万円+70万円×(30年-20年) | 1,500万円 |
| 3. 退職所得の金額 | (1億円-1,500万円)×1/2 | 4,250万円 |
| 4. 所得税+復興特別所得税 | (4,250万円×45%-479.6万円)×1.021 | 約1,463万円 |
| 5. 住民税 | 4,250万円×10% | 425万円 |
| 税額合計 / 手取り | 1,463万円+425万円 | 約1,888万円 / 約8,112万円(実効税率18.9%) |
表2:退職金1億円・勤続30年の計算過程(役員等勤続5年超の場合)
勤続年数・金額別の役員退職金の手取りは?早見表で確認する
役員退職金の手取りは、金額が大きくなるほど実効税率が上がり、勤続年数が長いほど下がります。勤続10年・20年・30年・40年と、退職金5,000万円・1億円・2億円・3億円を組み合わせた早見表が表3と表4です。
| 退職金 | 勤続10年 | 勤続20年 | 勤続30年 | 勤続40年 |
|---|---|---|---|---|
| 5,000万円 | 884万円(17.7%) | 782万円(15.6%) | 608万円(12.2%) | 455万円(9.1%) |
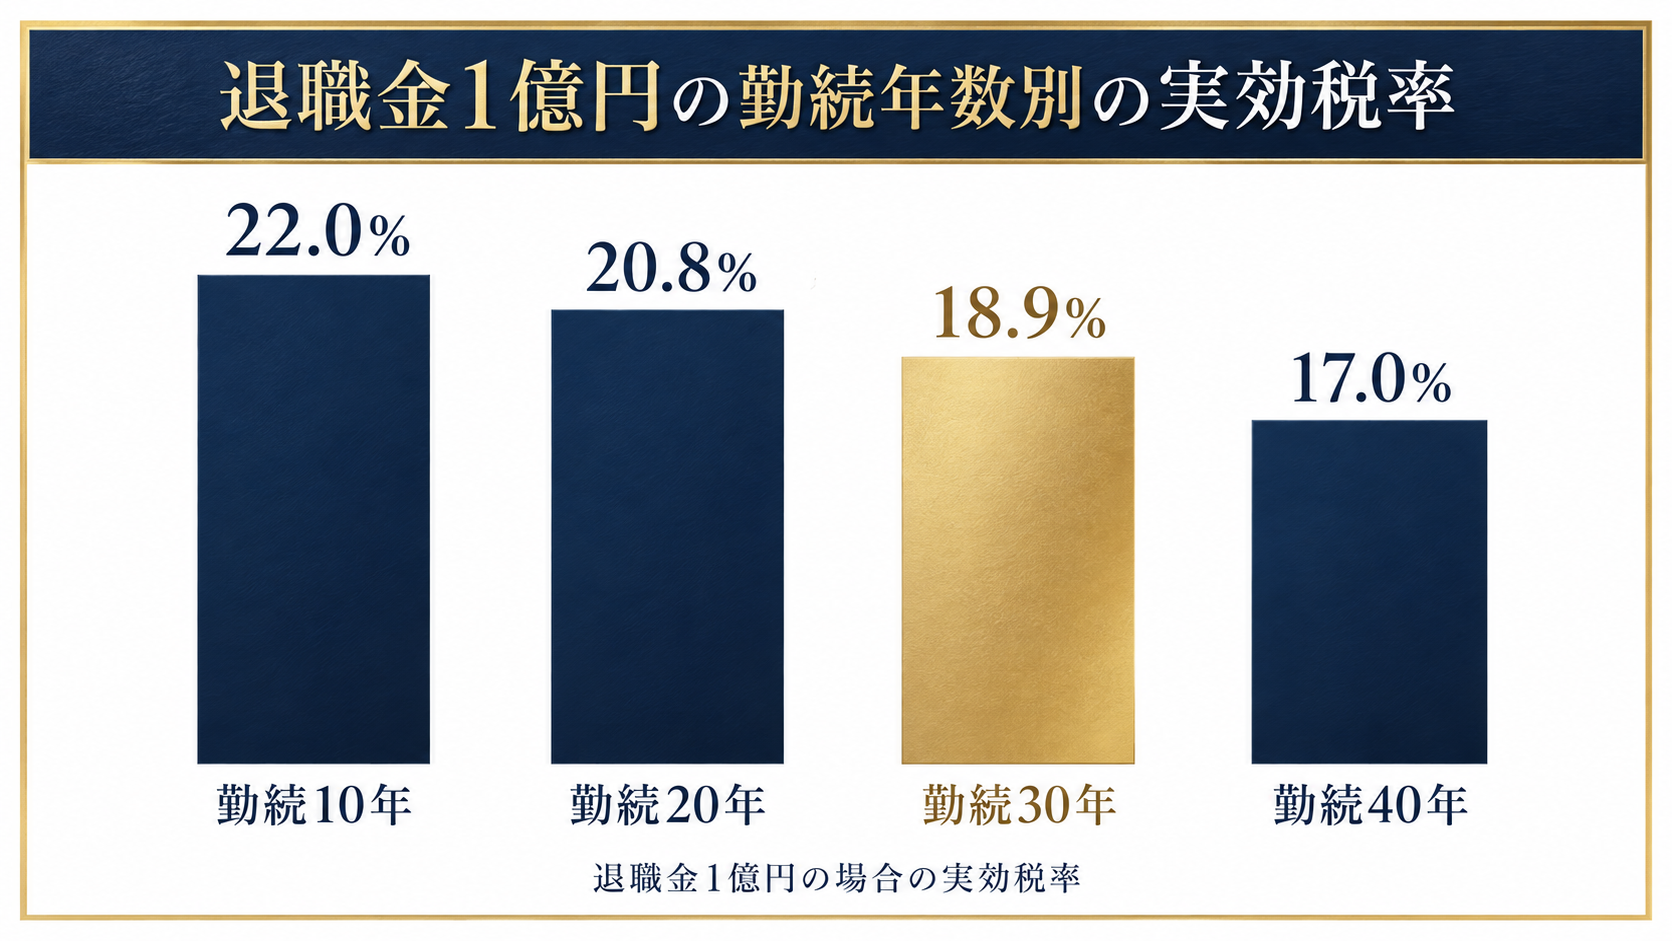
| 1億円 | 2,196万円(22.0%) | 2,084万円(20.8%) | 1,888万円(18.9%) | 1,697万円(17.0%) |
| 2億円 | 4,993万円(25.0%) | 4,881万円(24.4%) | 4,685万円(23.4%) | 4,489万円(22.4%) |
| 3億円 | 7,790万円(26.0%) | 7,678万円(25.6%) | 7,482万円(24.9%) | 7,287万円(24.3%) |
表3:役員退職金の税額合計と実効税率(所得税・復興特別所得税・住民税。役員等勤続5年超の場合)
表3の税額を退職金から引いた手取り額は、次のとおりです。
| 退職金 | 勤続10年 | 勤続20年 | 勤続30年 | 勤続40年 |
|---|---|---|---|---|
| 5,000万円 | 4,116万円 | 4,218万円 | 4,392万円 | 4,545万円 |
| 1億円 | 7,804万円 | 7,916万円 | 8,112万円 | 8,303万円 |
| 2億円 | 1億5,007万円 | 1億5,119万円 | 1億5,315万円 | 1億5,511万円 |
| 3億円 | 2億2,210万円 | 2億2,322万円 | 2億2,518万円 | 2億2,713万円 |
表4:役員退職金の手取り額(表3の税額を退職金から引いた額)
表3・表4は、入社時から役員で、役員等勤続年数が5年を超える場合の試算です。使用人から役員になった人は、控除額の計算が異なります。
勤続年数の違いは、金額によらず約430万円から500万円の差になる
勤続10年と40年を比べた税額の差は、5,000万円で429万円、1億円で499万円、3億円で503万円です。退職所得控除が400万円と2,200万円で1,800万円違い、2分の1課税後は900万円の差になるためで、金額が大きくなっても勤続年数による差は約500万円で頭打ちになります。
実効税率で見ると、1億円は勤続10年の22.0%と40年の17.0%で5.0ポイント差、3億円は26.0%と24.3%で1.7ポイント差です。金額が大きいほど、勤続年数よりも金額そのものが税率を決めます。
役員等勤続が5年以下だと、表3の前提が崩れる
役員等勤続年数が5年以下の退職金は、2分の1課税が適用されません。1億円の退職金なら、役員等勤続6年では税額が約2,240万円、5年では約4,993万円と、約2,750万円の差が出ます。役員等勤続年数の数え方は、功績倍率と勤続年数を扱った記事で整理しています。
退職金と役員報酬では、手取りはどれだけ違う?会社と個人を合わせて比べる
同じ1億円を会社が支出する場合、退職金で受け取ると個人の手取りは約8,112万円、役員報酬として受け取ると約4,895万円で、退職金のほうが約3,217万円多くなります。どちらも会社の損金に算入できるため、差は個人側の課税だけから生まれます。
| 項目 | 退職金(勤続30年) | 役員報酬(総合課税) |
|---|---|---|
| 会社の支出 | 1億円 | 1億円 |
| 会社の法人税等の軽減額(実効税率29.74%の場合) | 約2,974万円 | 約2,974万円 |
| 会社の実質負担 | 約7,026万円 | 約7,026万円 |
| 個人の税額 | 約1,888万円(18.9%) | 約5,105万円(51.0%) |
| 個人の手取り | 約8,112万円 | 約4,895万円 |
表5:同じ1億円を退職金と役員報酬で支給した場合の比較(簡便試算)
表5は条件付きの試算です。会社の軽減額は、財務省が示す国・地方を合わせた法人実効税率29.74%(2018年度以降)を前提にしており、会社に十分な利益があり、退職金が「相当と認められる金額」の範囲に収まる場合だけ成り立ちます。防衛特別法人税の対象になる法人の実効税率は30.64%で、中小法人の実際の負担は所得の規模で異なります。役員報酬の税額は、所得控除や給与所得控除を考慮していません。
株式の譲渡益(20.315%)との比較や、金額が3億円以上のときに退職金の税負担が譲渡益を上回る点は、以下の記事の表で示しています。
退職金が最も有利とは限らない点にも注意が必要です。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
役員を退いて従業員として残る場合、退職金はどう扱われる?
役員を退いて従業員として会社に残る場合でも、役員としての地位や職務の内容が激変し、実質的に退職したと同様の事情があれば、その時点で退職金を支給できます。所得税基本通達30-2の(3)と法人税基本通達9-2-32が、同じ考え方で定めています。
通達が例示するのは、常勤役員が非常勤役員になること、取締役が監査役になること、報酬が激減(おおむね50%以上の減少)することの3つです。従業員になるケースそのものは例示にありません。そのため、従業員になったという形式ではなく、経営上の主要な地位を離れ、職務と報酬が実際に変わったかが判断の中心になります。
| 報酬月額の変化 | 減少率 | 通達の目安「おおむね50%以上の減少」 |
|---|---|---|
| 200万円 → 80万円 | 60% | 上回る |
| 200万円 → 100万円 | 50% | 満たす |
| 200万円 → 120万円 | 40% | 届かない |
表6:報酬の減少率と通達の目安(説明用の仮定値)
表6のように、報酬の減少率は判断材料の一つです。ただし通達は、分掌変更後も経営上主要な地位を占めている人を除いているため、減少率だけで退職金が認められるわけではありません。
退職金を受け取ったあとの勤続年数は、どこで区切られるか
分掌変更の時点で退職金を受け取ると、その後の退職金の計算には、すでに精算した期間は含まれません。所得税基本通達30-2は、後に支払われる退職手当等の計算で、その給与の基礎となった勤続期間を一切加味しない条件で支払われるものに限ると定めています。30-8は、この退職金の勤続年数を、計算の基礎となった期間の末日に退職したものとして数えるとしています。
つまり、勤続30年の時点で分掌変更に伴う退職金を受け取り、その後に従業員として5年働いて最終的に退職する場合、最初の退職金は勤続30年として計算します。最終の退職金は、その後の期間を基にした別の計算になります。
退職金と認められなかったときのリスク
実質的に退職したとは認められなかった場合、支給した金員は法人税の損金に算入できる退職給与になりません。平成29年7月14日の公表裁決では、代表取締役社長から代表権のない会長になった役員への金員が、分掌変更後も経営の主要な地位を占めていたとして退職給与と認められませんでした。この事案では、源泉所得税の納税告知処分と不納付加算税の賦課決定処分も争われ、請求は棄却されています。
退任後の役割と報酬は、退職金の決議と同時に決めておく必要があります。従業員として残る場合は、退職金の決議の前に、退任後の職務内容と報酬の水準を書面で固めておくことが、否認を避ける最初の備えです。
受け取った退職金は、どう扱う?源泉徴収から配分の考え方まで
退職金は一度に数千万円から数億円が入るため、受け取り方の手続きと、その後の配分を同時に考える必要があります。まず手続きでは、「退職所得の受給に関する申告書」を支払者に提出するかどうかで、課税関係の完結の仕方が変わります。
| 申告書の提出 | 源泉徴収 | 確定申告 |
|---|---|---|
| 提出している | 退職所得の金額に応じた所得税等が源泉徴収される | 原則として不要 |
| 提出していない | 支払金額の20.42%が源泉徴収される | 本人が確定申告で精算する |
表7:「退職所得の受給に関する申告書」の提出有無による違い(国税庁タックスアンサーNo.1420)
手取りが確定したあとは、生活資金、納税や相続への備え、運用に回す資金を分けて考えることになります。たとえば表4の勤続30年・1億円なら、手取りの約8,112万円が出発点です。会社の売却と退職が重なる場合は、売却代金と退職金を合わせた資金計画が必要になります。手取り額別の配分の考え方は、会社売却後の資産運用を扱った記事で解説しています。
まとめ
- 退職金の税額は「収入金額-控除額」の2分の1に、所得税と住民税を掛けて求めます
- 勤続30年・1億円の手取りは約8,112万円で、実効税率は18.9%です
- 勤続10年と40年の税額差は、金額によらず約430万円から500万円です
- 同じ1億円でも、役員報酬なら手取りは約4,895万円と、約3,217万円少なくなります
- 従業員として残る場合は、実質的な退職の事情が条件で、勤続期間はそこで区切られます
役員退職金の手取りは、金額と勤続年数に加えて、役員等勤続年数が5年を超えているかどうかで大きく変わります。数字が決まってから動くのではなく、退職の時期が見えた段階で、表3の早見表を基に自社のケースを試算しておくと、支給の時期や金額を検討する余裕が生まれます。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 退職金1億円の手取りはいくらになりますか?
-
A. 勤続30年で役員等勤続年数が5年を超える場合、所得税・復興特別所得税・住民税の合計は約1,888万円で、手取りは約8,112万円です。実効税率は18.9%になります。
- Q. 「退職所得の受給に関する申告書」を出さないとどうなりますか?
-
A. 退職金の支払金額の20.42%の所得税等が源泉徴収されます。その場合は、本人が確定申告をして精算します。
- Q. 役員になって5年以内に退職すると、税金はどう変わりますか?
-
A. 役員等勤続年数が5年以下の退職金は、2分の1課税が適用されません。1億円の場合、役員等勤続6年の約2,240万円に対して、5年では約4,993万円になります。
- Q. 分掌変更で退職金を受け取ったあと、従業員として働く期間は次の退職金に含まれますか?
-
A. 受け取った退職金の基礎となった期間は、その後の退職金の計算に含めない条件で支払われるものが退職手当等になります(所得税基本通達30-2)。その後の期間は、別の計算になります。
- Q. 退職金を支給すると、会社の税金はどれくらい減りますか?
-
A. 損金に算入できる範囲であれば、法人実効税率29.74%の場合、1億円で約2,974万円の軽減になります。会社に十分な利益があることと、金額が相当と認められる範囲であることが前提です。
出典
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」
- 国税庁 タックスアンサー No.2737「役員等の勤続年数が5年以下の者に対する退職手当等(特定役員退職手当等)」
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 国税庁 所得税基本通達 法第30条《退職所得》関係(30-2・30-8ほか)
- 国税庁 法人税基本通達 第9章第2節第7款「退職給与」(9-2-32ほか)
- 国税不服審判所 平成29年7月14日裁決
- 財務省「諸外国における法人実効税率の比較(2026年1月現在)」
- 総務省「平成25年1月1日以降の退職所得に対する住民税の特別徴収について」
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。