
読了目安時間:約14分
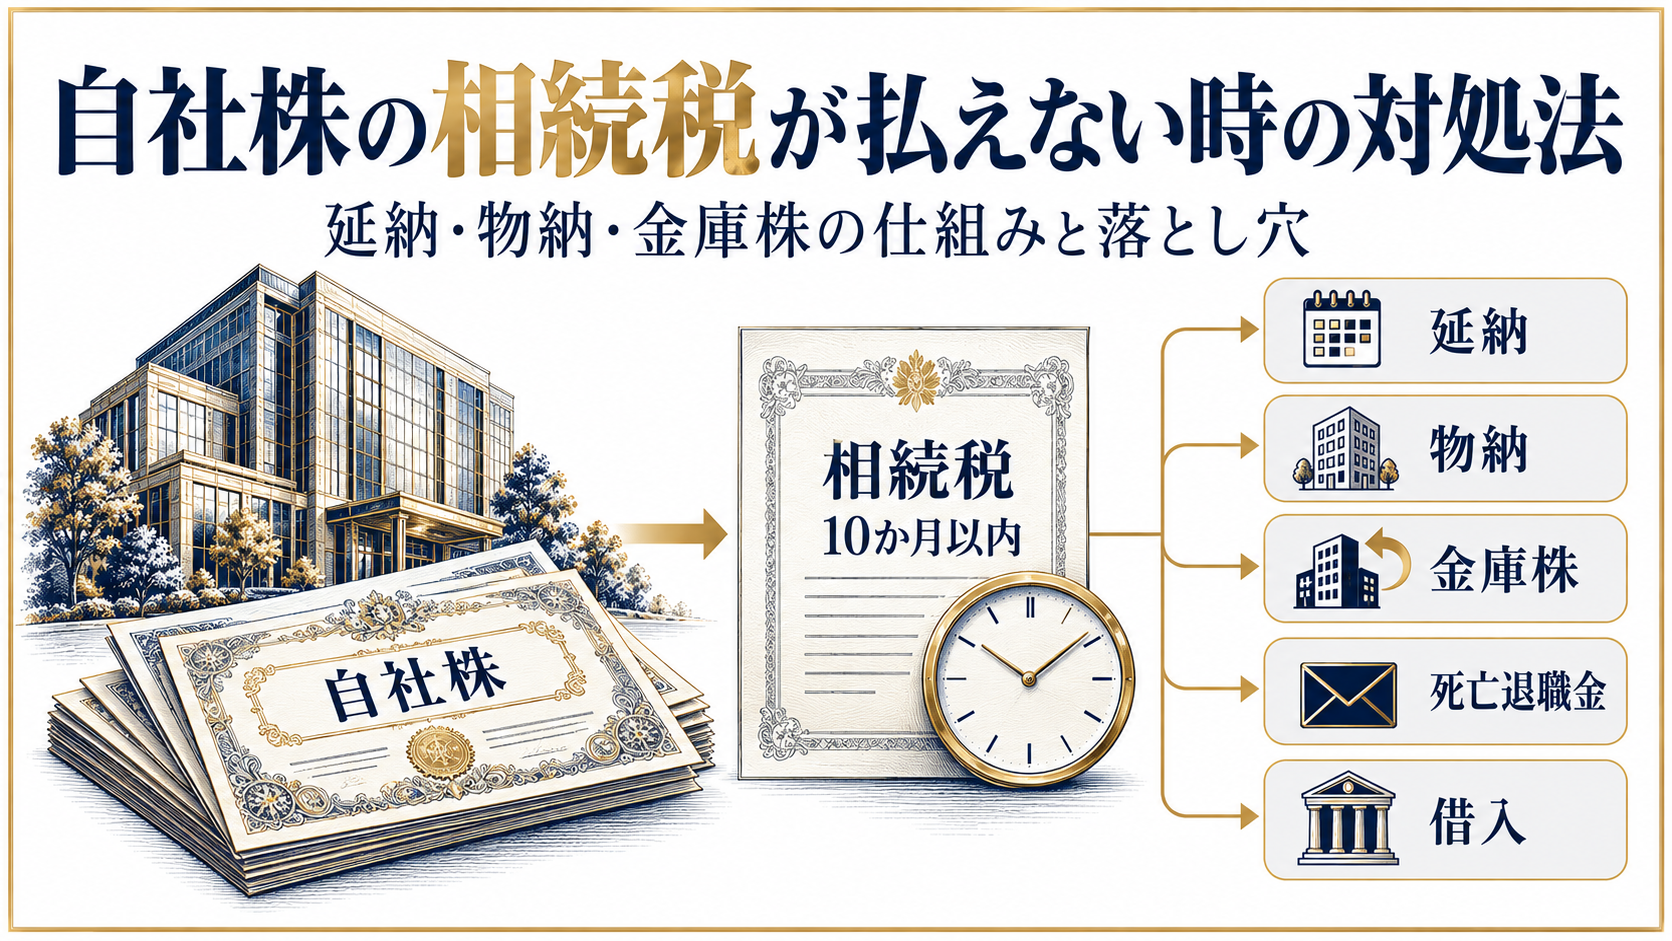
自社株の相続税が払えないときは、延納(分割払い)・物納(財産で納める)・金庫株(会社に株を買い取ってもらう)・死亡退職金・借入の5つを組み合わせて納税資金をつくります。ただし延納は手元の預金や上場株式で払える分には認められず、譲渡制限のある自社株は物納にも使えません。「どれか1つで解決する」と考えず、使える手段と使えない手段を申告期限までの10か月で見極めることが出発点です。
2026年9月29日には、経営者の渡邉美樹氏が産経新聞のコラムで「相続税は廃止すべき」と主張し、議論を呼びました(Yahoo!ニュース掲載記事)。制度の是非はさまざまな意見があるところですが、相続が起きた時点で適用されるのは現行制度です。この記事では、制度が変わるのを待てない後継者のために、いまのルールの中で取れる手段を国税庁の一次情報から整理します。
この記事でわかること
- 相続税は相続を知った翌日から10か月以内に現金一括が原則です
- 延納は預金や上場株式で払える分は認められません
- 譲渡制限株式は物納に不適格な財産とされています
- 金庫株は3年10か月以内なら税率20.315%で済みます
- 上場株式は「売る」と「借りる」で負担が変わります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
自社株の相続税が「払えない」とはどういう状態?
自社株の相続税が払えない状態とは、相続税額が数億円に達する一方で、相続した財産の大半が換金できない非上場株式であり、申告期限までに現金を用意できない状態を指します。会社の利益が出ているほど株価が高く評価され、税額も大きくなるのが特徴です。
【用語解説】自社株の相続税評価額とは
上場していない自社株を相続税の計算に使うときの価額です。会社の規模に応じて、上場企業との比較(類似業種比準方式)や会社の純資産(純資産価額方式)で評価します。
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です(国税庁No.4205 相続税の申告と納税)。期限までに納めなければ延滞税がかかり、2026年中の割合は、納期限の翌日から2か月までが年2.8%、それ以降は年9.1%です(国税庁No.9205 延滞税について)。
なぜ自社株は「払えない」の原因になりやすい?
自社株が納税資金の問題を起こしやすいのは、評価額が高いのに市場で売れず、配当も少ないことが多いためです。上場株式なら一部を売って納税できますが、非上場株式は買い手が限られ、売れば経営権にも影響します。
| 比較項目 | 上場株式 | 自社株(非上場株式) |
|---|---|---|
| 換金のしやすさ | 市場ですぐ売れる | 買い手が限られ、すぐには売れない |
| 売却したときの影響 | 保有銘柄が減るだけ | 議決権の割合が変わり、経営に影響する |
| 延納の上限額の計算 | 換金しやすい財産として差し引かれる | 差し引かれない |
| 物納 | 第1順位の財産 | 第2順位。譲渡制限株式は不適格 |
表1:上場株式と自社株の「納税への使いやすさ」の違い
出典:国税庁No.4214 相続税の物納、相続税法基本通達 第38条《延納の要件》関係をもとに整理
自社株の評価方法と、評価額10億円の場合の相続税額(約4.6億円)の試算は、事業承継の全体像を解説した記事で詳しく扱っています。この記事で扱うのは、その税額を「どう払うか」です。
延納はいくらまで認められる?試算で見る「払えない額」
延納で分割払いが認められるのは、相続税額から「手元の現金・預貯金・すぐ換金できる財産」を差し引いた残りの金額だけです。相続した預金や上場株式で払える分は、延納の対象外になります。
国税庁の通達では、延納の許可限度額を次の考え方で計算します(相続税法基本通達38-2)。ここでいう現金・預貯金・換金しやすい財産は、相続した財産だけでなく、後継者がもともと持っている財産も含みます。
延納の許可限度額の考え方
延納できる上限額=納付すべき相続税額 −(現金+預貯金+換金しやすい財産 − 生活費3か月分 − 事業の当面の運転資金)
試算:自社株8億円・上場株式1.5億円・預金5,000万円を相続した場合
オーナーが亡くなり、後継者である子1人が全財産を相続したケースで試算します。財産は自社株8億円、上場株式1億5,000万円、預貯金5,000万円の合計10億円とし、債務や他の相続人はいないものとして計算しました。
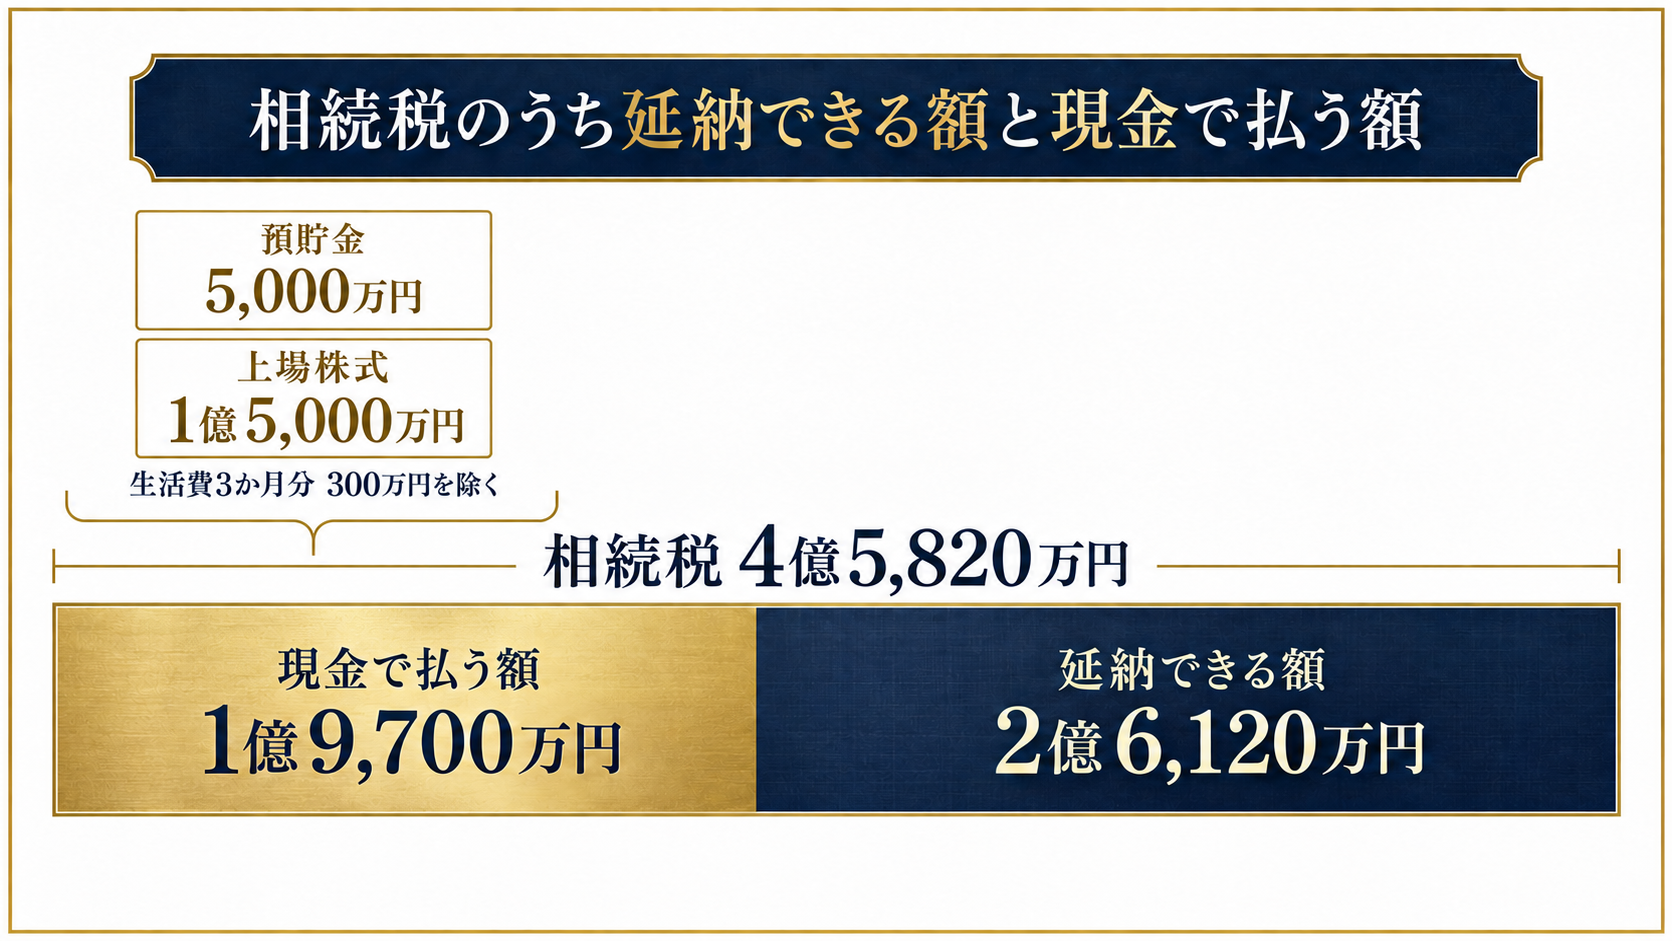
相続税額は、課税価格10億円から基礎控除3,600万円(3,000万円+600万円×1人)を引いた9億6,400万円に、税率55%を掛けて控除額7,200万円を引いた4億5,820万円です(国税庁No.4155 相続税の税率)。
| 計算ステップ | 金額 |
|---|---|
| ①納付すべき相続税額 | 4億5,820万円 |
| ②現金・預貯金 | 5,000万円 |
| ③換金しやすい財産(上場株式) | 1億5,000万円 |
| ④生活費3か月分(1か月100万円と仮定) | 300万円 |
| ⑤現金で納める額(②+③−④) | 1億9,700万円 |
| ⑥延納できる上限額(①−⑤) | 2億6,120万円 |
表2:延納の許可限度額の試算(筆者試算)
※後継者が個人で事業を営んでおらず、事業の運転資金は差し引かない前提です。上場株式の評価額は相続時の時価と同額としています。実際の判定は税務署が行う点にご注意ください。
この例では、相続税のうち約43%にあたる1億9,700万円は延納できず、10か月以内に現金で納める必要があります。延納を「全額を分割払いにできる制度」と考えていると、ここで資金計画が狂いかねません。
延納期間と利子税は自社株の割合で決まる
延納できる期間と利子税の割合は、相続財産に占める「不動産等」の割合で決まります。国税庁の延納の手引では、相続人とその親族などが50%超を持つ非上場会社(特定同族会社)の株式も「不動産等」に含まれるとされています(国税庁相続税・贈与税の延納の手引)。
| 不動産等の割合 | 対象 | 最長期間 | 利子税(本則) | 特例割合 |
|---|---|---|---|---|
| 75%以上 | 不動産等に係る部分 | 20年 | 3.6% | 0.6% |
| 75%以上 | 動産等に係る部分 | 10年 | 5.4% | 0.9% |
| 50%以上75%未満 | 不動産等に係る部分 | 15年 | 3.6% | 0.6% |
| 50%以上75%未満 | 動産等に係る部分 | 10年 | 5.4% | 0.9% |
| 50%未満 | 一般の延納相続税額 | 5年 | 6.0% | 1.0% |
表3:相続税の延納期間と利子税(森林計画立木等を除く)
出典:国税庁No.4211 相続税の延納。特例割合は令和8年1月1日現在の延納特例基準割合1.3%で計算された値で、毎年変わります。
試算のケースでは自社株が財産の80%を占めるため、延納税額のうち自社株に対応する部分は最長20年・特例割合で年0.6%になります。金利水準だけを見れば、延納は民間の借入よりかなり低いコストで納税を先送りできる手段です。
延納と物納は自社株の相続で使える?条件と落とし穴
延納と物納は、いずれも「現金一括で払えない」ことを条件に、税務署長の許可を得て使います。延納は担保の用意が、物納は自社株が譲渡制限株式であることが、自社株の相続でつまずきやすい点です。
延納:担保と申請期限に注意
延納は、相続税額が10万円を超え、金銭で一括納付することが困難な場合に、延納税額と利子税に見合う担保を提供して年払いで納める制度です(国税庁No.4211)。延納税額が100万円以下かつ延納期間3年以下でなければ、担保が必要です。
- 担保にできるのは、国債・地方債、税務署長等が確実と認める有価証券、土地、保険を付けた建物、確実と認められる保証人の保証などに限られます
- 担保は相続財産に限らず、後継者自身の財産や第三者の財産でもかまいません
- 申請期限は相続税の納期限で、期限内申告なら申告期限と同じ日です
- 担保提供関係書類は、届出により最長6か月まで提出を延ばせます
自社株そのものを担保にできるかは、税務署長が「確実」と認めるかどうかで決まります。数億円規模の延納では土地や保証人で担保を組むことも多いため、申告期限の数か月前から所轄税務署と担保の相談を始めるのが現実的です。
物納:譲渡制限株式は「不適格」
物納は、延納によっても金銭で納めることが困難な場合に限り、相続財産そのもので納める制度です。非上場株式は第2順位の物納財産ですが、国税庁は譲渡制限株式を物納に不適格な財産(管理処分不適格財産)としています(国税庁No.4214 相続税の物納)。
定款で「株式の譲渡には会社の承認が必要」と定めている会社の株式は、譲渡制限株式です。非上場のオーナー企業がこの定めを置いている場合、自社株での物納は原則として使えないと考えて準備してください。定款の定めは登記事項証明書や定款で確認できます。
物納の申請件数そのものも大きく減っています。国税庁の統計では、平成17年度に1,733件あった物納申請は、令和7年度には48件まで減りました。延納は同年度に1,342件の申請があり、891件が許可されています。
| 年度 | 物納の申請件数 | 物納の許可件数 | 延納の申請件数 | 延納の許可件数 |
|---|---|---|---|---|
| 平成17年度 | 1,733件 | 2,730件 | 5,763件 | 5,626件 |
| 令和2年度 | 65件 | 53件 | 849件 | 718件 |
| 令和7年度 | 48件 | 40件 | 1,342件 | 891件 |
表4:相続税の物納・延納の処理状況
出典:国税庁相続税の物納処理状況等、相続税の延納処理状況等。許可件数には前年度以前の申請分の処理を含みます。
自社株の相続税を払う現金をどうつくる?金庫株・死亡退職金・借入
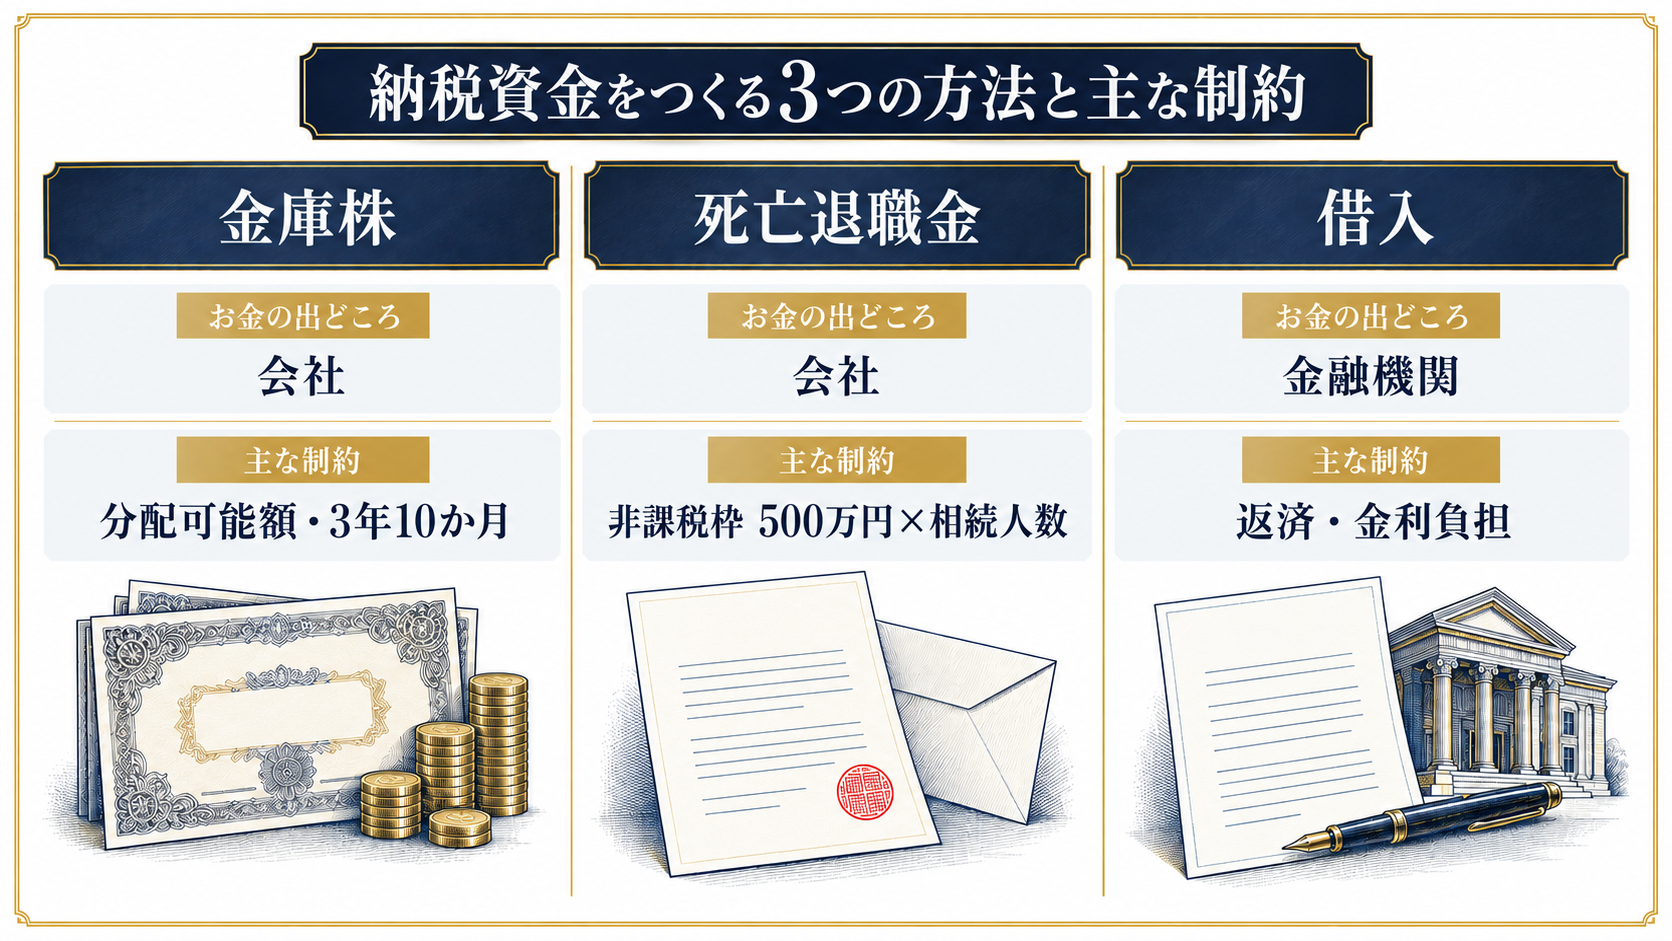
延納で賄えない部分は、会社や金融機関から現金をつくる必要があります。主な手段は、金庫株(会社に自社株を買い取ってもらう)・死亡退職金・借入の3つです。
| 手段 | 仕組み | 税金の扱い | 主な制約 |
|---|---|---|---|
| 金庫株 | 相続した自社株の一部を会社が買い取る | 期限内なら譲渡所得として20.315% | 会社の現金と分配可能額が必要。議決権の割合が変わる |
| 死亡退職金 | 会社が遺族に退職金を支払う | 500万円×法定相続人の数まで非課税 | 規程と株主総会決議など、支給の根拠が必要 |
| 借入(公的融資) | 経営承継円滑化法の認定を受け、後継者個人が融資を受ける | 借入なので課税なし | 認定と審査が必要 |
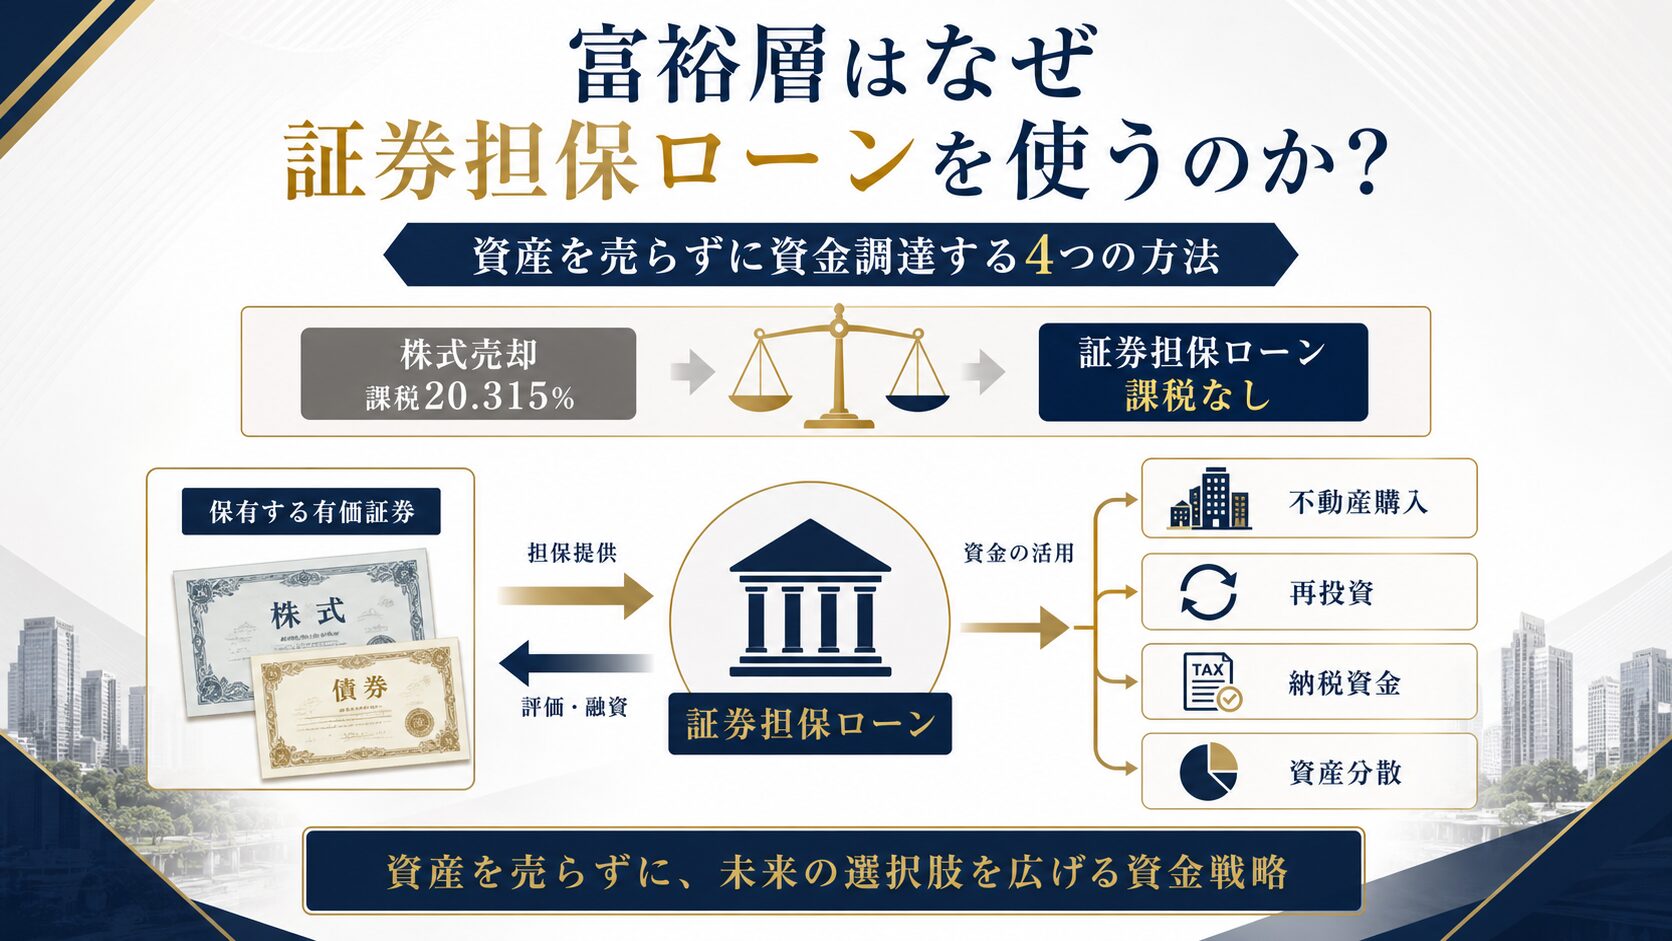
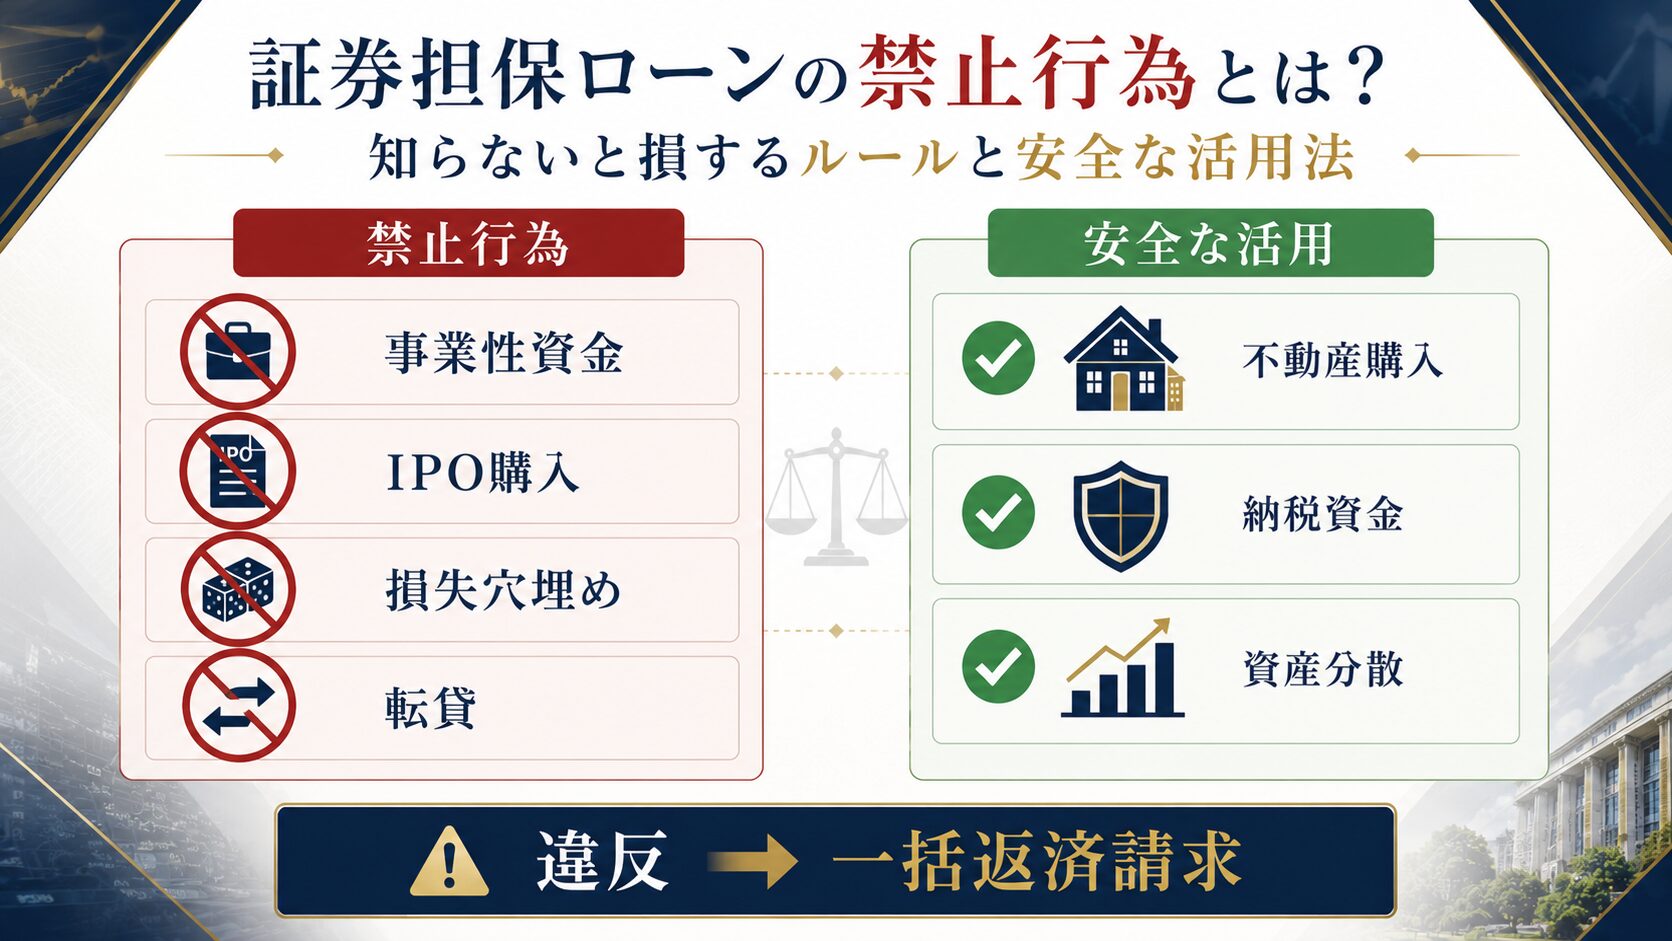
| 借入(証券担保ローン) | 保有する上場株式等を担保に借りる | 借入なので課税なし | 上場株式等が必要。追証・強制売却のリスク |
表5:納税資金をつくる主な手段の比較
出典:国税庁No.1477、No.4117、中小企業庁経営承継円滑化法による支援をもとに整理
金庫株:3年10か月以内なら配当課税を避けられる
相続した自社株を発行会社に売ると、通常は資本金等の額を超える部分が配当所得とみなされ、他の所得と合算して累進税率で課税されます。ところが、相続税を納める必要がある人が、相続税の申告期限の翌日以後3年を経過する日まで(相続開始から最長3年10か月)に売る場合は、この「みなし配当」課税を行わず、全額を株式の譲渡所得として扱う特例があります(国税庁No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例)。
譲渡所得の税率は所得税15%・住民税5%に復興特別所得税を加えた20.315%です(国税庁No.1463 株式の譲渡益課税のあらまし)。さらに、納めた相続税のうち売った株式に対応する分を取得費に加えられる「取得費加算の特例」も併用できます(国税庁No.3267)。
| 計算ステップ | 金額 |
|---|---|
| 会社への売却額(相続税評価額と同額と仮定) | 1億円 |
| 取得費(先代が出資した額と仮定) | 1,000万円 |
| 取得費加算額(4億5,820万円×1億円÷10億円) | 4,582万円 |
| 譲渡所得(1億円−1,000万円−4,582万円) | 4,418万円 |
| 税額(4,418万円×20.315%) | 約898万円 |
表6:試算ケースで自社株1億円分を会社に売った場合の税額(筆者試算)
※売却時の手数料等は考慮していません。実際の税額は税理士にご確認ください。
1億円を会社に売っても、手取りは約9,100万円残ります。ただし、会社が自己株式を買い取れるのは分配可能額の範囲内に限られ、会社の現金も減ります。また、特例を使うには、売る日までに所定の届出書を会社に提出しなければなりません。
死亡退職金:会社の資金を非課税枠付きで受け取る
先代が亡くなり会社が死亡退職金を支払う場合、死亡後3年以内に支給が確定したものは相続財産とみなされますが、相続人が受け取った分は500万円×法定相続人の数まで非課税です(国税庁No.4117 相続税の課税対象になる死亡退職金)。
死亡退職金は、会社の資金を後継者の手元に移す手段になります。一方で、支給額が過大だと法人税の計算上で損金に算入できない部分が出るおそれがあり、支給額の決め方には根拠が必要です。死亡保険金にも同じく500万円×法定相続人の数の非課税枠があります(国税庁No.4114)。
借入:公的融資と証券担保ローン
経営承継円滑化法の認定を受けた会社の後継者は、相続した自社株に係る相続税を納付するための資金について、代表者個人として日本政策金融公庫などから融資を受けられます(中小企業庁経営承継円滑化法による支援、同「申請マニュアル『金融支援』」令和6年3月)。認定の申請が必要なため、相続後すぐに都道府県の窓口へ相談するのが前提です。
後継者が上場株式などを持っている場合は、それを担保に借りる証券担保ローンも選択肢になります。国内の主要サービスでは、相続税の納税資金としての利用も可能です。仕組みや金利・担保掛目の水準は、証券担保ローンの全体像を解説した記事で比較しています。
上場株式を持っている場合は「売る」と「借りる」どちらが有利?
延納できない部分を上場株式で払う場合、売るか担保にして借りるかの選択は、含み益の大きさ・取得費加算の有無・借りる期間で有利不利が逆転します。「売らずに借りる方が得」とは限りません。
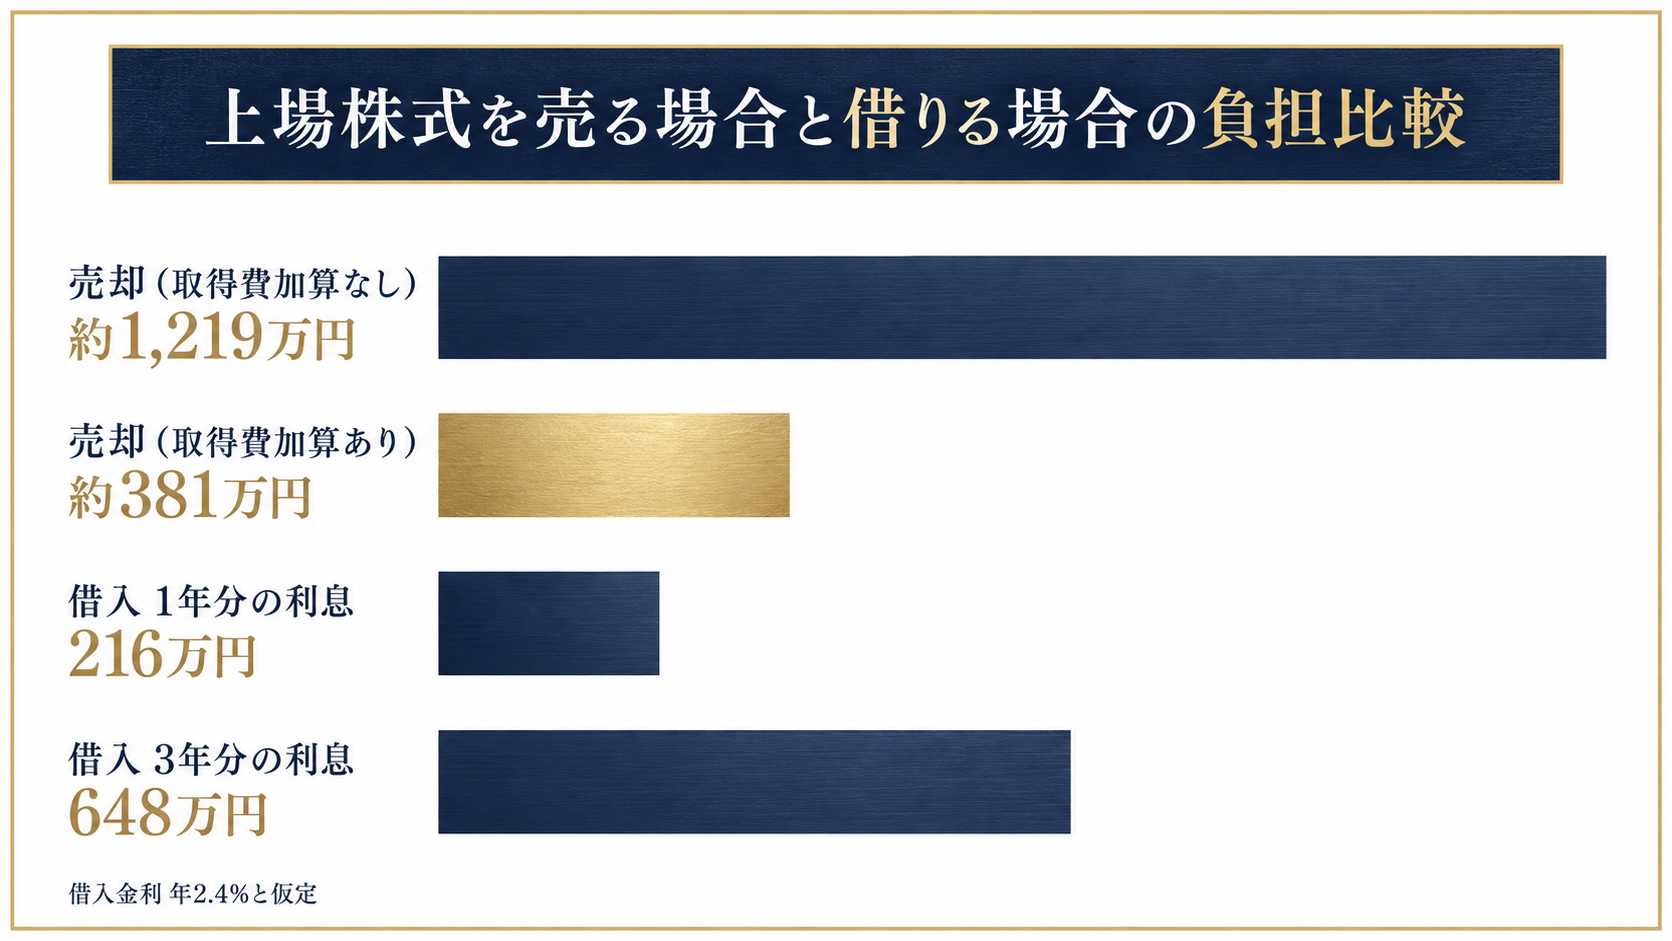
先ほどの試算ケースで、相続した上場株式1億5,000万円(先代の取得費5,000万円)のうち9,000万円分を、①売却する場合と②証券担保ローンで9,000万円借りる場合を比べます。9,000万円は、時価1億5,000万円に担保掛目60%を掛けた借入上限の目安です。
| 比較項目 | ①売却する | ②証券担保ローンで借りる |
|---|---|---|
| 手に入る現金 | 9,000万円(税引前) | 9,000万円 |
| 売却益(取得費3,000万円) | 6,000万円 | なし |
| 取得費加算の特例を使わない場合の税額 | 約1,219万円 | なし |
| 取得費加算額(4億5,820万円×9,000万円÷10億円) | 4,123.8万円 | — |
| 取得費加算の特例を使った場合の税額 | 約381万円 | なし |
| 金利負担(年2.4%と仮定) | なし | 年216万円 |
| 保有株式・配当 | 9,000万円分を失う | 保有を続け配当も受け取れる |
| 株価下落時 | 影響なし | 追証・強制売却のリスク |
表7:上場株式9,000万円分を売る場合と借りる場合の比較(筆者試算)
※取得費は1億5,000万円分で5,000万円のため、9,000万円分は3,000万円として按分しています。証券担保ローンの金利は国内主要サービスの水準(年2%台)を参考にした仮定です。
相続から3年10か月以内に売れば取得費加算が使えるため、この例では売却時の税金は約381万円にとどまります。借入の利息は2年目で432万円となり、2年以上借りるなら売った方が負担は軽い計算です。一方、含み益がもっと大きい銘柄や、売りたくない理由(配当・議決権・将来の値上がり期待)がある場合は、借りる方が合理的になることもあります。
どちらが有利かは、銘柄ごとの含み益、延納できる額、会社から受け取れる資金、返済の原資をすべて並べないと決まりません。延納・金庫株・借入を組み合わせた全体の設計が必要になるのはこのためです。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
保険会社や仲介会社の解説だけで判断してよい?
「自社株の相続税が払えない」という悩みに対する解説は、生命保険会社やM&A仲介会社が発信しているものが多く、それぞれの商品やサービスにつながる対策が中心になりがちです。生命保険の非課税枠やM&Aは有効な手段ですが、それだけで最適になるとは限りません。
| 情報の発信元 | 勧められやすい対策 | 見落とされやすい点 |
|---|---|---|
| 生命保険会社 | 死亡保険金で納税資金を準備する | 保険料の支払いで会社や個人の資金が減る。相続が既に起きた後には使えない |
| M&A仲介会社 | 会社や株式を売却して現金化する | 経営権を手放すことになる。延納や金庫株で足りる場合もある |
| 金融機関 | 融資や担保ローンで資金を借りる | 延納の利子税(特例で年0.6〜1.0%)の方が低い場合がある |
表8:情報の発信元ごとの傾向
判断の基本は、最もコストの低い延納を使える範囲で使い、残りを金庫株・死亡退職金・借入・売却の中から税負担と経営への影響が小さい順に充てることです。そのためには、特定の商品を売らない立場で手段を並べて比べる必要があります。
相続が起きる前にできる自社株の納税資金対策は?
相続が起きる前なら、自社株の評価額を下げる、納税資金を積み立てる、納税そのものを猶予する制度を使う、という3つの方向で準備できます。相続後に取れる手段は限られるため、オーナーが元気なうちに試算しておくことが最大の対策です。
法人版事業承継税制を使う
法人版事業承継税制の特例措置を使うと、後継者が相続した自社株に係る相続税の全額(納税猶予割合100%)の納税が猶予されます。ただし、特例承継計画の提出期限は令和9年9月30日、適用期限は令和9年12月31日までの相続・贈与です(国税庁No.4148 法人版事業承継税制)。猶予は免除ではなく、要件を満たさなくなると猶予税額と利子税を納めることになります。
資産管理会社で株価と資産を整理する
オーナー個人が持つ自社株を資産管理会社に移すのも、相続税の対策として検討される方法の一つです。資産管理会社を使った相続対策でどれくらい税額が変わるかは、具体的なスキームと注意点を解説した記事で試算しています。
死亡退職金・生命保険で現金の受け皿をつくる
役員退職金規程を整え、会社が死亡退職金を支払える状態にしておけば、相続後に会社の資金を非課税枠付きで後継者に渡せます。会社が契約者となる生命保険を退職金の原資にする方法もあり、保険を使う場合は保険料の負担と解約時の扱いまで含めて比較することが大切です。
まとめ
- 自社株の相続税は、相続を知った日の翌日から10か月以内に現金一括で納めるのが原則です
- 延納は、預貯金や上場株式など換金しやすい財産で払える分には認められません
- 譲渡制限株式は物納に不適格で、自社株での物納は原則として使えません
- 金庫株は3年10か月以内なら20.315%の譲渡所得課税と取得費加算が使えます
- 上場株式は、取得費加算を使えば「借りる」より「売る」方が軽い場合もあります
自社株の相続税は、延納・物納・金庫株・死亡退職金・借入のどれか1つで解決するものではなく、使える手段を組み合わせて10か月以内に設計する必要があります。延納で賄えない額と、それを埋める手段ごとの税負担を数字で比べることが、払えない状況を避ける最短ルートです。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
自社株の相続税に関するよくある質問
- Q. 自社株の相続税が払えないまま申告期限を過ぎるとどうなりますか?
-
A. 納期限の翌日から延滞税がかかります。2026年中は納期限から2か月までが年2.8%、それ以降は年9.1%です。払えない見込みなら、期限内に延納を申請してください。
- Q. 自社株を担保にして延納できますか?
-
A. 延納の担保は、国債・地方債、税務署長等が確実と認める有価証券、土地、保証人の保証などに限られます。非上場株式が認められるかは税務署長の判断になるため、事前に所轄税務署へ確認してください。
- Q. 相続した自社株を会社に買い取ってもらう期限はいつですか?
-
A. みなし配当課税を避ける特例の期限は、相続税の申告期限の翌日以後3年を経過する日までです。相続開始から数えると最長で3年10か月になり、売る日までに届出書を会社へ提出する必要があります。
- Q. 自社株で物納はできますか?
-
A. 非上場株式は物納の第2順位の財産ですが、譲渡制限株式は物納に不適格な財産とされています。定款で株式の譲渡に会社の承認を必要としている会社の株式は、原則として物納に使えません。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。