
読了目安時間:約14分
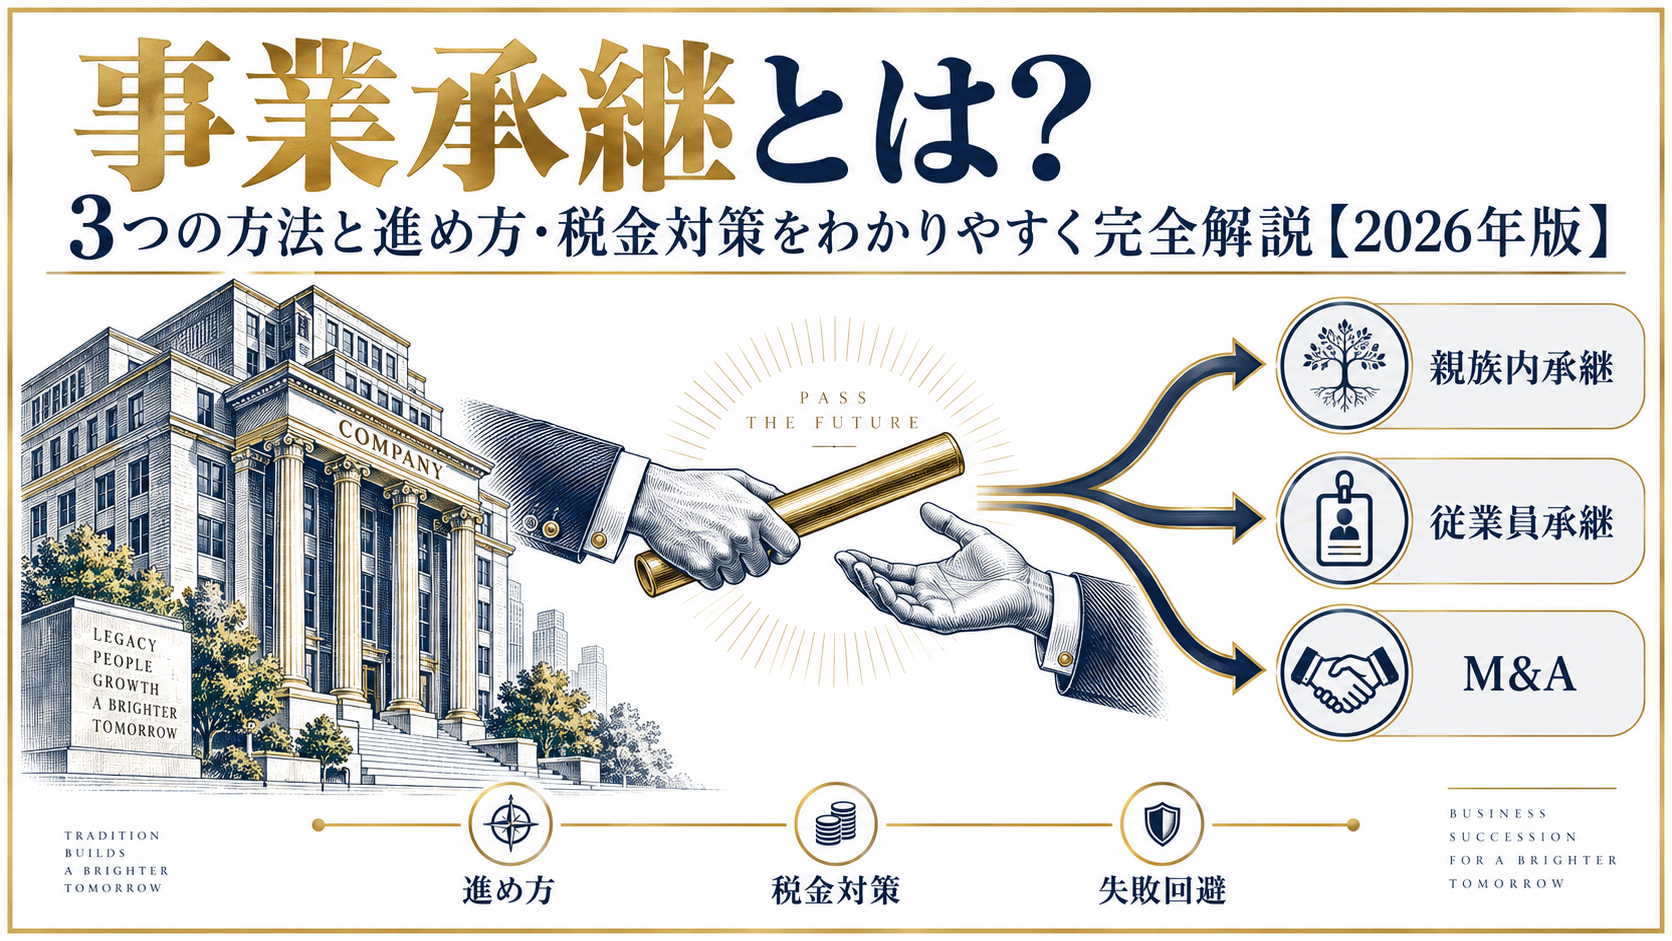
事業承継とは、会社の経営権・自社株や事業用資産・技術や信用といった知的資産を、現経営者から後継者へ引き継ぐことです。引き継ぐ相手によって「親族内承継」「従業員承継」「M&A(社外への引継ぎ)」の3つに分かれ、どれを選ぶかで必要な準備も税金も大きく変わります。
この記事でわかること
- 事業承継は人・資産・知的資産の3要素を引き継ぐことです
- 2025年の後継者不在率は50.1%で、7年連続で改善しています
- 承継方法は親族内・従業員・M&Aの3つに分かれます
- 自社株10億円を子1人が相続すると相続税は約4.6億円です
- 特例承継計画の提出期限は令和9年9月30日です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
事業承継とは?意味と引き継ぐ3つの要素
事業承継とは、中小企業庁の定義では「企業の熱い想いや技術を次の世代へつなぐこと」であり、具体的には人(経営)・資産・知的資産の3つを後継者に引き継ぐことを指します。社長の交代だけでは事業承継は完了しません。
【用語解説】事業承継とは
現経営者が、経営権・自社株や事業用資産・経営理念や技術などの知的資産を後継者に引き継ぎ、事業を存続させることです。
| 要素 | 主な中身 | 引継ぎで問題になりやすい点 |
|---|---|---|
| 人(経営)の承継 | 経営権 | 後継者の選定・育成に時間がかかる |
| 資産の承継 | 株式、事業用資産(設備・不動産等)、資金(運転資金・借入等) | 自社株の相続税・贈与税、経営者保証 |
| 知的資産の承継 | 経営理念、従業員の技術技能、ノウハウ、経営者の信用、取引先との人脈、顧客情報、知的財産権、許認可等 | 目に見えないため、意識しないと引き継がれない |
表1:事業承継で引き継ぐ3つの要素(中小企業庁の整理に基づく)
出典:中小企業庁事業承継を知る
事業承継と「事業継承」の違い
日常会話ではどちらも使われますが、経営承継円滑化法や事業承継税制など、法律・税制・行政の用語はすべて「承継」です。制度を調べるときや専門家と話すときは「事業承継」を使うと、情報に正確にたどり着けます。
超富裕層オーナーにとっての事業承継
自社株の評価額が数億〜数十億円に達するオーナーにとって、事業承継は経営の問題であると同時に、個人資産の最大の構成要素をどう次世代へ移すかという相続の問題でもあります。株式を後継者に集中させれば他の相続人との公平が崩れ、分散させれば経営が不安定になる。このジレンマをどう解くかが、資産規模の大きい会社の事業承継の難しさです。
なぜ今、事業承継が問題なのか?データで見る現状
事業承継が重視されるのは、中小企業経営者の平均年齢が60.5歳と過去最高を更新し、後継者不在率も2025年時点で50.1%と依然として半数に達しているためです。後継者がいないまま経営者が高齢化すると、黒字でも廃業を選ばざるを得なくなります。
| 指標 | 数値 | 出典 |
|---|---|---|
| 経営者の平均年齢 | 60.5歳(過去最高) | 中小企業庁(中小企業白書2024) |
| 後継者不在率(全体) | 50.1%(前年比2.0pt低下) | 帝国データバンク(2025年) |
| 後継者不在率(大企業) | 24.9% | 同上 |
| 後継者不在率(中小企業) | 51.2% | 同上 |
| 後継者不在率(小規模企業) | 57.3% | 同上 |
| 後継者不在率(社長80代以上) | 22.2% | 同上 |
表2:事業承継をめぐる主な統計
帝国データバンクの2025年調査では、後継者不在率は7年連続で改善し、最も高かった2017年から16.4ポイント低下しました。一方で、社長が80代以上の企業でも約2割が後継者を決めていません。高齢での承継ほど計画の中止・取りやめが起きやすく、2024年から2025年にかけて後継者候補がいたのに不在となった「計画中止・取りやめ」の割合は、60代で2.3%、70代で3.3%、80代以上で4.7%に上ります(帝国データバンク全国「後継者不在率」動向調査(2025年))。
一方で、前向きなデータも示されています。中小企業庁によれば、経営者交代を行った企業は、交代後3年目以降の売上高成長率が同業種平均を上回る傾向があります。事業承継は「守り」の手続であると同時に、会社を次の成長段階へ進める機会にもなります。
事業承継の3つの方法とは?親族内・従業員・M&Aを比較
事業承継は、引き継ぐ相手によって親族内承継・従業員承継・M&A(社外への引継ぎ)の3つに分類されます。帝国データバンクの2025年調査では、内部昇格が同族承継を上回る兆しがあると指摘されており、親族以外への承継が珍しくない時代になっています。
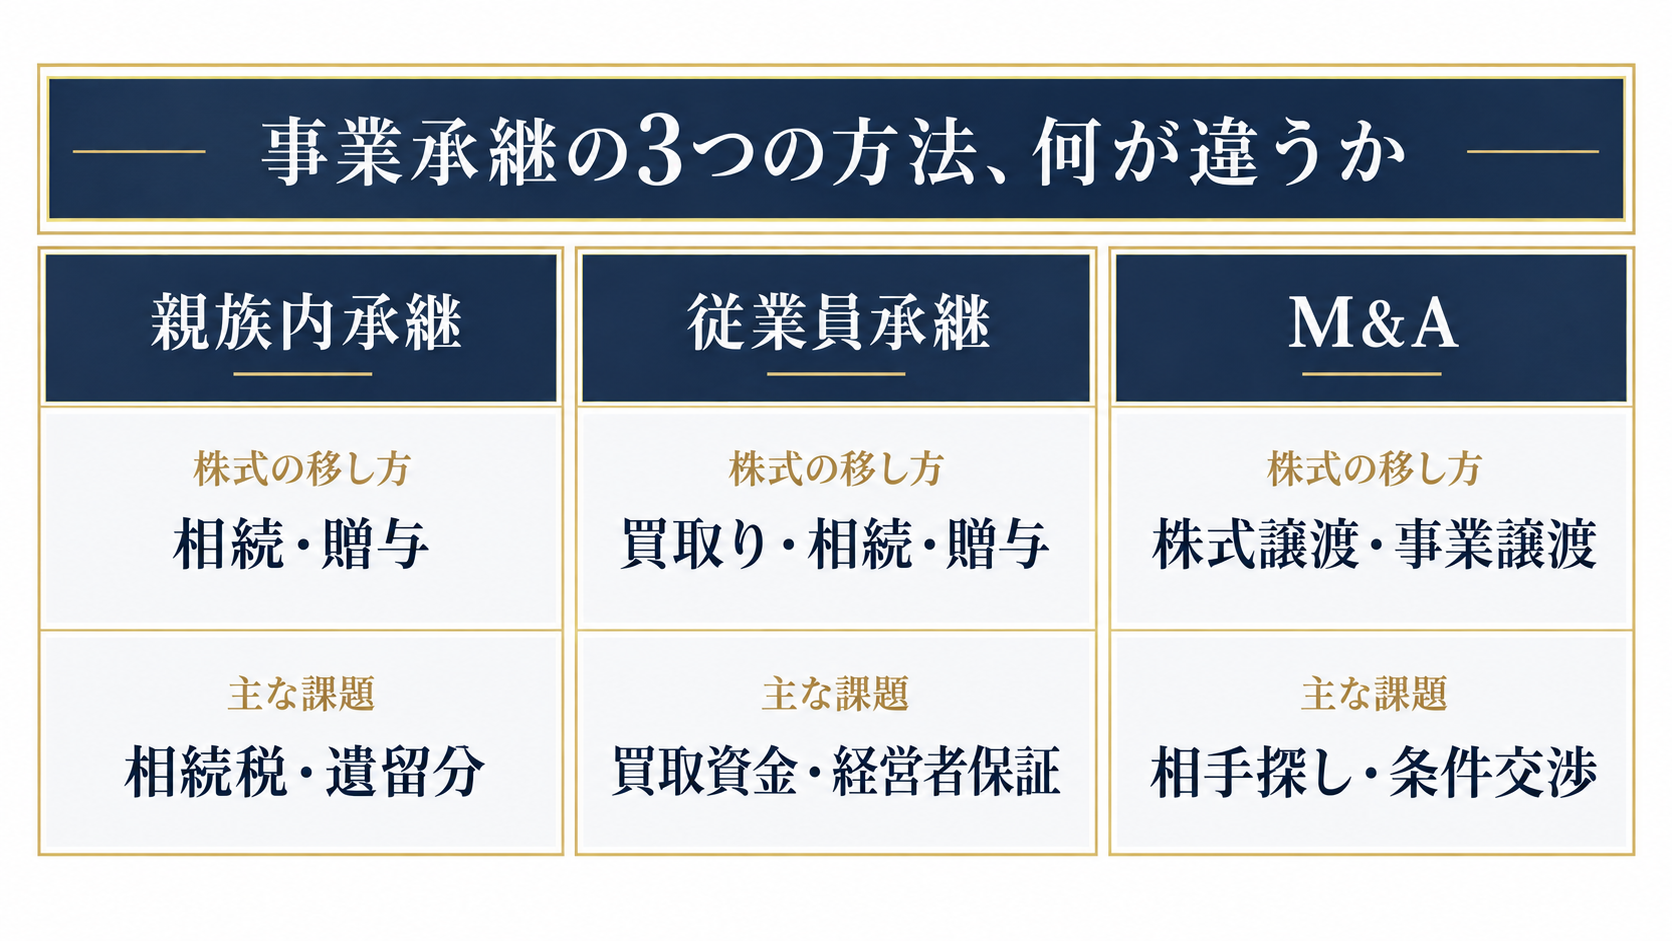
| 項目 | 親族内承継 | 従業員承継 | M&A(社外への引継ぎ) |
|---|---|---|---|
| 引き継ぐ相手 | 子など親族 | 親族以外の役員・従業員 | 社外の企業や創業希望者 |
| 株式の移し方 | 相続・贈与が中心 | 買取り(MBO)または相続・贈与 | 株式譲渡・事業譲渡 |
| 主なメリット | 準備期間を長く取りやすく、所有と経営を一体で引き継げる | 経営能力を見極めて選べ、方針の一貫性を保ちやすい | 親族・社内に適任者がいなくても候補を広く探せ、売却益を得られる |
| 主な課題 | 相続税・贈与税、他の相続人との遺留分 | 株式の買取資金、経営者保証の引継ぎ | 相手探し、条件交渉、従業員・取引先への説明 |
| 主な支援策 | 事業承継税制、民法特例 | 金融支援、事業承継税制、民法特例 | 事業承継・引継ぎ支援センター、補助金 |
表3:事業承継の3つの方法の比較
出典:中小企業庁事業承継を実施する等をもとに整理
親族内承継:所有と経営を一体で引き継げる
親族内承継は、現経営者の子などに承継する方法です。中小企業庁は、心情面での受け入れやすさや長い準備期間を確保しやすいこと、相続等によって財産・株式を移せることから、所有と経営の一体的な承継が期待できるとしています。反面、株式の評価額が大きい会社ほど相続税と遺留分の負担が重くなります。
従業員承継:経営を知る人材に託す
従業員承継は、親族以外の役員・従業員に承継する方法です。株式を有償で買い取る場合(MBO)と、無償で相続・贈与する場合の2つがあります。買取りの場合、後継者個人に数億円の資金がないことが多く、金融機関の融資やファンドの活用が前提になります。
M&A:後継者不在でも事業を残せる
M&Aは、社外の第三者へ株式譲渡や事業譲渡で引き継ぐ方法です。中小企業庁によれば、2022年度の中小M&Aの実施件数は、事業承継・引継ぎ支援センター経由が1,681件、民間M&A支援機関経由が4,036件でした。また、M&A後に8割以上のケースで従業員の雇用が完全に維持されているという調査結果も示されています。
どの方法を選ぶべき?判断の目安
3つの方法に優劣はなく、後継者候補の有無・自社株の評価額・オーナー自身が承継後に何を得たいかで選び方が変わります。検討の順序としては、まず親族や社内に経営を担える人材がいるかを見極め、いなければM&Aを視野に入れるのが一般的です。
- 経営を任せられる親族がいて、本人に継ぐ意思がある → 親族内承継が第一候補
- 親族はいないが、経営方針を理解した役員・従業員がいる → 従業員承継(株式の買取資金の手当てが前提)
- 社内外に適任者がいない、または会社を現金化して引退したい → M&A
- 後継者は決まっているが他の相続人との公平が気になる → 親族内承継+遺留分対策を同時に検討
同じ親族内承継でも、自社株の評価額が1億円の会社と10億円の会社では、相続税と遺留分の重さがまったく違います。方法を決める前に、まず自社株がいくらで評価されるのかを把握しておくと、選択肢ごとの負担を具体的な金額で比べられます。
事業承継の進め方は?中小企業庁が示す3つのフェーズ
事業承継は「引継ぎの準備」「円滑な引継ぎ」「引継ぎ後の成長」の3つのフェーズで進めます。中小企業庁は、承継の類型ごとに各フェーズで使える支援策を整理しており、どの方法を選んでも最初の準備段階は共通です。
フェーズ1:引継ぎの準備
自社の経営状況を確認し、承継に向けた課題を洗い出します。自社株の評価額、借入と経営者保証の有無、株主構成、後継者候補の有無をこの段階で把握します。
フェーズ2:円滑な引継ぎ
親族や従業員、取引先への説明、後継者の育成、株式・事業用資産の相続・贈与または買取り、経営者保証の解除を進めます。M&Aの場合は企業価値評価、相手探し、基本合意やデューデリジェンスを経た交渉がここに入ります。
フェーズ3:引継ぎ後の成長
新経営者のもとで設備投資や販路開拓などの経営革新に取り組みます。M&Aの場合は、統合作業(PMI)を通じて譲渡の効果を実現します。
準備には何年かかる?
後継者の育成と株価対策には長い時間がかかるため、一般に承継の5〜10年前から準備を始めるのが望ましいとされています。役員退職金の支給による株価の引下げや種類株式の導入など、効果が出るまでに数期の決算をまたぐ対策が多いためです。高齢になってからの承継ほど計画が中断しやすいという帝国データバンクの分析も、早期着手の必要性を裏付けています。
最初の相談先は?
何から始めればよいかわからない段階では、全国47都道府県に設置された公的支援機関「事業承継・引継ぎ支援センター」が窓口になります。承継前の基本的な相談から親族内承継・従業員承継・M&Aの成約まで、税理士や弁護士、金融機関、民間M&A支援機関と連携して支援しています(中小企業基盤整備機構事業承継・引継ぎポータル)。
事業承継でかかる税金は?自社株評価と相続税の仕組み
事業承継で最も大きな税負担になるのは、自社株を相続・贈与で後継者へ移すときの相続税・贈与税です。相続税の最高税率は、法定相続分に応ずる取得金額が6億円を超える部分について55%です。
非上場株式(自社株)はどう評価される?
取引相場のない株式は、会社を総資産価額・従業員数・取引金額で大会社・中会社・小会社に区分し、大会社は原則として類似業種比準方式、小会社は純資産価額方式、中会社は両者の併用で評価します(国税庁No.4638 取引相場のない株式の評価)。類似業種比準方式は「配当金額」「利益金額」「純資産価額(簿価)」の3要素で上場企業と比べる方法のため、利益が大きい年ほど株価が高く出ます。
試算:自社株10億円を子1人が相続した場合の相続税
自社株の評価額10億円のみを、法定相続人である子1人が相続した単純なケースで相続税額を試算します。国税庁の速算表では、取得金額6億円超の部分の税率は55%、控除額は7,200万円です(国税庁No.4155 相続税の税率)。
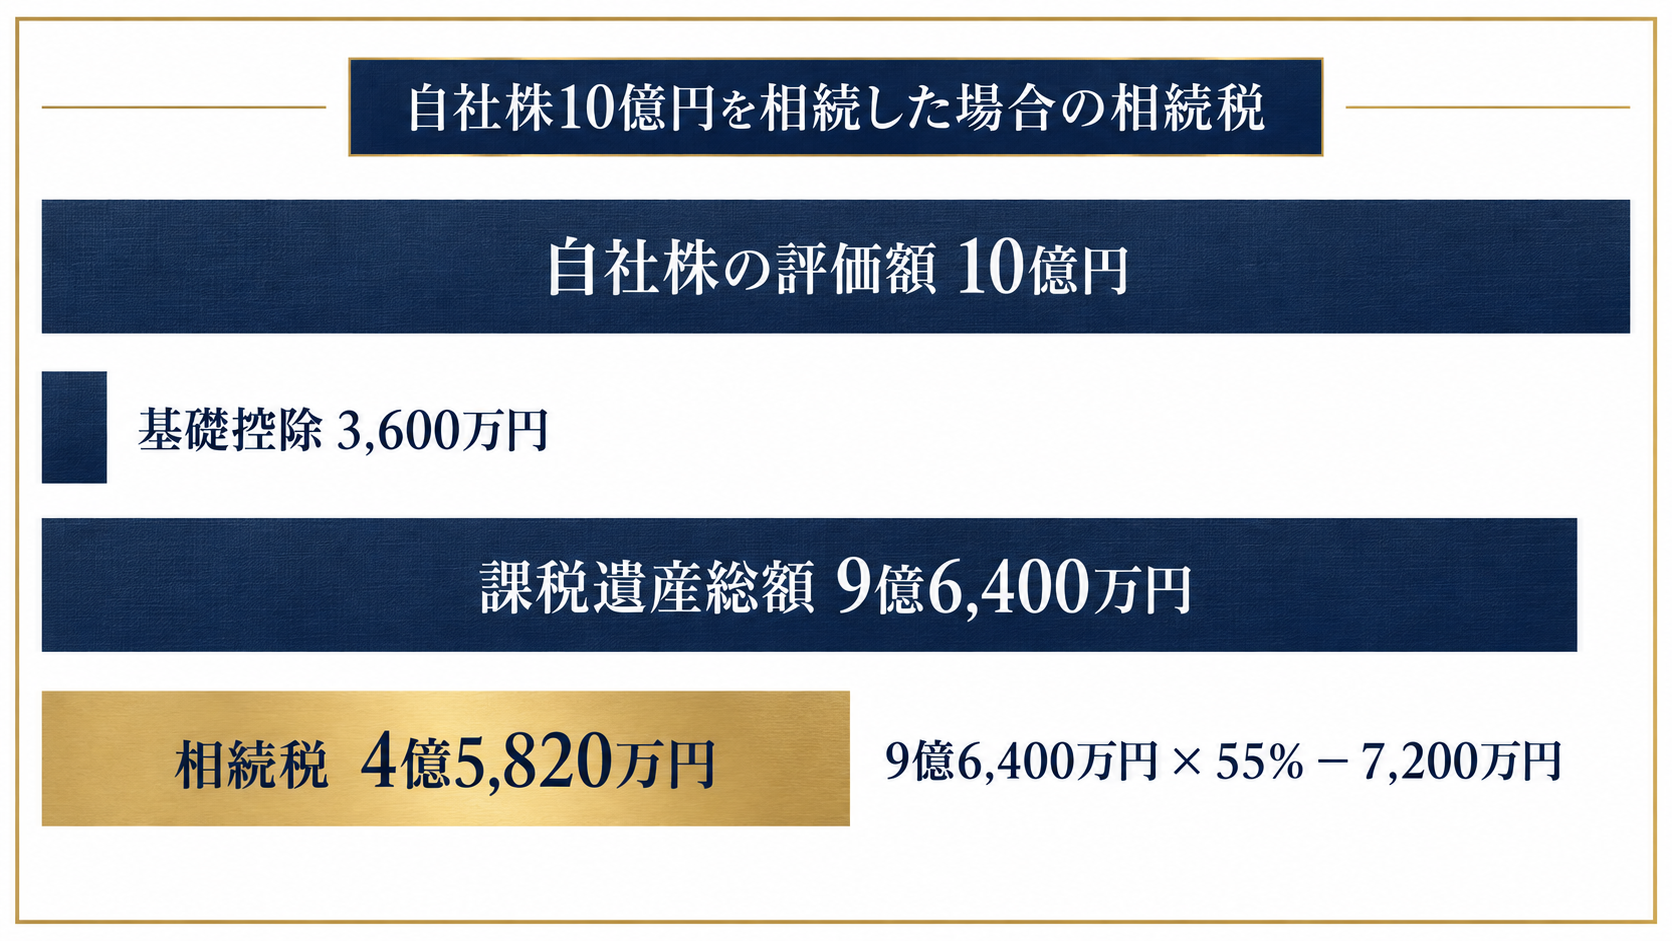
| 計算ステップ | 金額 |
|---|---|
| 課税価格(自社株の評価額) | 10億円 |
| 基礎控除(3,000万円+600万円×1人) | 3,600万円 |
| 課税遺産総額 | 9億6,400万円 |
| 税額(9億6,400万円×55%−7,200万円) | 4億5,820万円 |
表4:自社株10億円を子1人が相続した場合の相続税(筆者試算)
※他の財産・債務、配偶者の有無、各種特例は考慮していない簡易試算です。実際の税額は税理士にご確認ください。
後継者は、換金できない自社株を受け取った対価として約4.6億円の現金納付を求められます。役員報酬の蓄積だけでは賄えない金額のため、何も対策を取らなければ、会社からの借入や自社株の一部売却によって納税資金をつくることになります。
約4.6億円のような納税資金をどう工面するか、延納・物納・金庫株それぞれの条件と注意点は、相続税が払えない時の対処法を扱った記事で詳しく取り上げています。
法人版事業承継税制:一般措置と特例措置
法人版事業承継税制は、後継者が経営承継円滑化法の認定を受けた非上場会社の株式を相続・贈与で取得した場合に、一定の要件のもと相続税・贈与税の納税を猶予し、後継者の死亡等で免除する制度です。特例措置と一般措置の2つがあります。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 事前の計画策定 | 特例承継計画の提出(平成30年4月1日〜令和9年9月30日) | 不要 |
| 適用期限 | 平成30年1月1日〜令和9年12月31日の相続等・贈与 | なし |
| 対象株数 | 全株式 | 総株式数の最大3分の2まで |
| 納税猶予割合 | 100% | 相続等80%、贈与100% |
| 承継パターン | 複数の株主から最大3人の後継者 | 複数の株主から1人の後継者 |
| 雇用確保要件 | 弾力化 | 承継後5年間平均8割の雇用維持が必要 |
表5:法人版事業承継税制の特例措置と一般措置の違い
出典:国税庁No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)
特例措置は、特例承継計画の提出期限(令和9年9月30日)と適用期限(令和9年12月31日)が迫っています。また、納税猶予は「免除」ではなく、認定後に要件を満たさなくなると猶予税額と利子税の納付が必要になります。株式を売却する予定があるなら、制度を使うべきかどうか自体を慎重に判断する必要があります。
医療法人の場合は、株式ではなく出資持分の扱いが論点になり、認定医療法人制度など株式会社とは異なる仕組みを使います。出資持分の評価と承継方法については、医療法人の事業承継を扱った記事で詳しく解説しています。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
事業承継で起きやすい失敗とトラブルは?
事業承継の失敗は、税金の計算ミスよりも、相続人間の紛争・株式の分散・経営者保証・準備不足による中断といった「人と権利」の問題で起きることが大半です。いずれも承継を実行した後からでは打てる手が限られます。
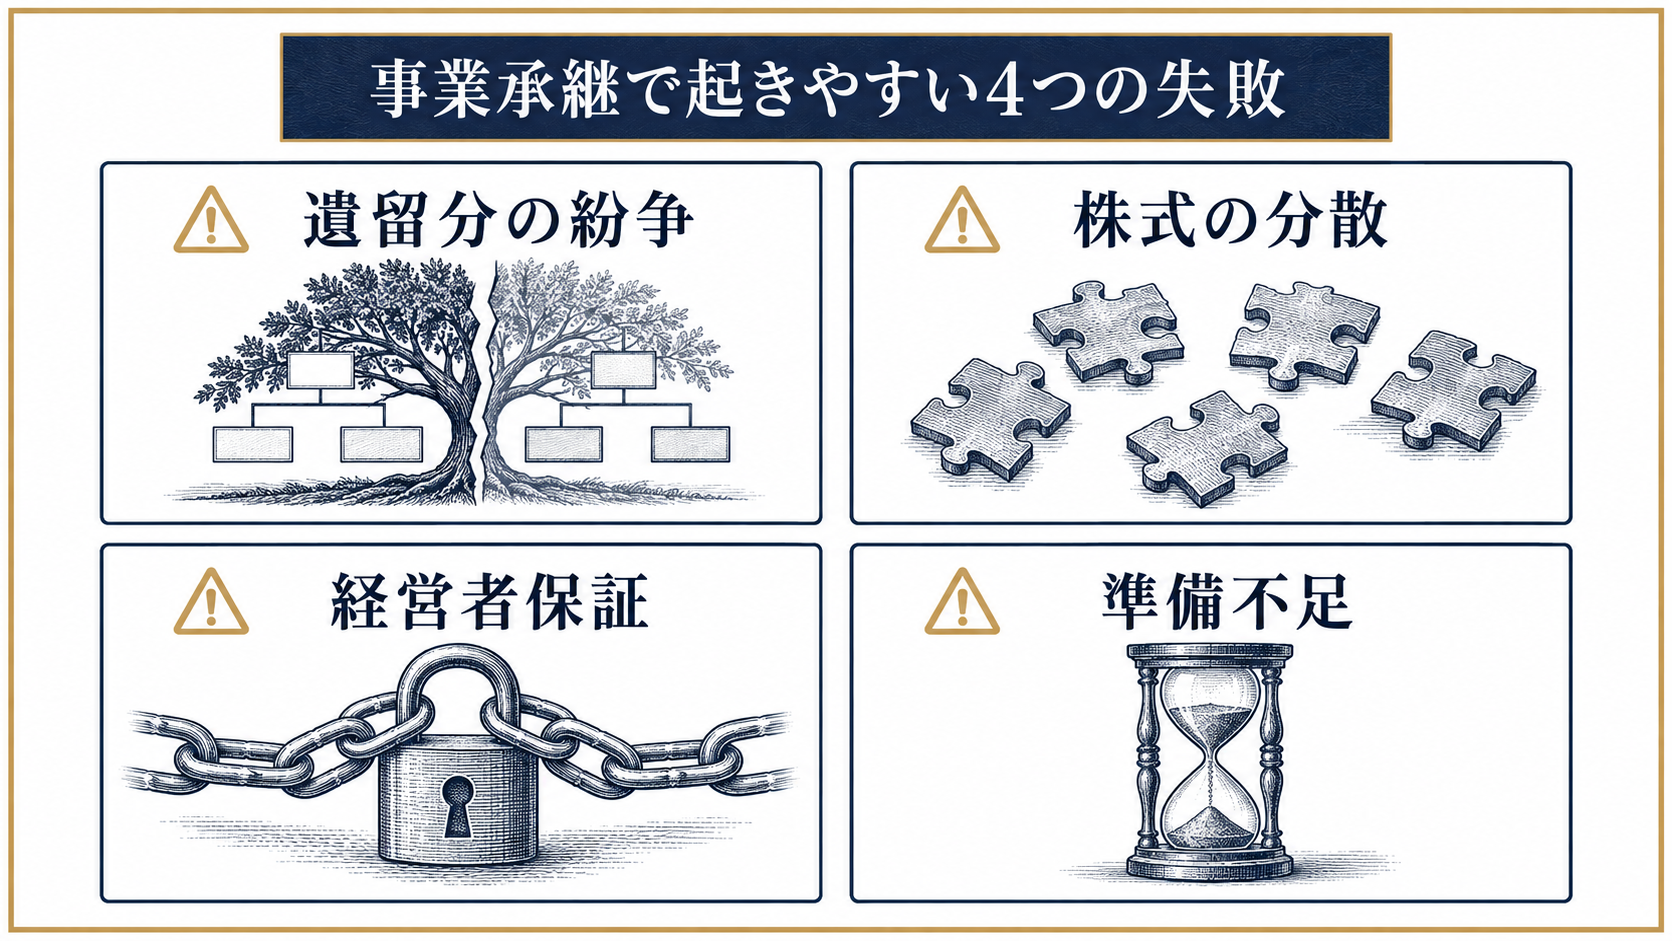
①遺留分をめぐる相続人間の紛争
自社株を後継者に集中させると、他の相続人は遺留分に相当する金銭を後継者に請求できます(民法第1046条)。子2人のケースで財産10億円を後継者に集中させれば、もう1人の子の遺留分は2億5,000万円に達します。経営承継円滑化法の民法特例(除外合意・固定合意)を使えば遺留分の計算から自社株を外すことができますが、推定相続人全員の合意と家庭裁判所の許可が必要です。遺留分の具体的な計算と、弁護士に依頼すべき場面は、事業承継で弁護士が必要なケースをまとめた記事で扱っています。
②株式の分散と名義株
相続を重ねて株主が広がった会社や、創業時に他人名義で出資した名義株が残る会社では、後継者が議決権を確保できず重要な決議が通らなくなります。会社法は、定款に定めを置けば相続で株式を取得した人に会社が売渡しを請求できる仕組みを用意しています(会社法第174条)。
③経営者保証が承継の障害になる
会社の借入に対する社長個人の保証を後継者が引き継ぎたがらず、承継が止まる例は珍しくありません。中小企業庁は承継の各類型で「経営者保証の解除」を支援策の1つに位置づけており、金融機関との交渉によって個人保証を外せる可能性があります。
④準備のないまま経営者が急逝する
日本弁護士連合会は、準備のないままオーナー社長が亡くなった場合、株式の帰属や代表取締役を決めるために遺産分割協議や株主総会の開催が必要になることがあると注意を促しています(日本弁護士連合会ひまわりほっとダイヤル「事業承継・M&A」)。遺産分割がまとまるまで株式は相続人の共有状態となり、経営判断が止まるおそれがあります。
超富裕層オーナーが考えるべき承継後の資産戦略
資産規模の大きいオーナーにとって、事業承継の出口は「会社を渡して終わり」ではなく、承継によって手元に残る資金や、承継しない資産をどう管理するかまで含めて設計する必要があります。承継の方法によって、その後に残る資産の形が変わるためです。
M&Aで会社を譲渡した場合
M&Aを選ぶと、自社株という換金しにくい資産が、数億〜数十億円の現金に置き換わります。株式譲渡益には税金がかかり、その後は手取り資金をどこで、どう運用するかという新しい課題が生まれます。売却後の手取り額別の資産配分と失敗を避ける考え方は、会社売却後の資産運用戦略を解説したガイドにまとめています。
親族内承継で資産管理会社を活用する場合
親族内承継では、事業会社の株式や不動産を資産管理会社に移し、後継者と他の相続人の持分を資産管理会社の株式で調整する方法が検討されます。事業用資産と個人資産を切り分けて管理できる反面、設立・維持コストや株価評価への影響も伴います。資産管理会社の仕組みと、相続対策としての効果や注意点は、資産管理会社の完全ガイドで確認できます。
事業承継は誰に相談すればいい?主な相談先
事業承継の相談先は、全体の方向性を整理する公的窓口と、個別の論点を担う専門家に分かれます。1人の専門家ですべてを完結させるのは難しく、論点ごとに適切な相談先を組み合わせるのが一般的です。
| 相談先 | 主な役割 |
|---|---|
| 事業承継・引継ぎ支援センター | 承継方法の整理、計画策定、M&Aのマッチング(全国47都道府県の公的機関) |
| 税理士 | 自社株評価、事業承継税制の適用、相続税・贈与税の申告 |
| 弁護士 | 遺留分対策、民法特例の合意書、株主間の調整、M&Aの契約交渉、経営者保証の解除交渉 |
| 司法書士 | 株式・不動産の名義変更、定款変更の登記 |
| 金融機関 | 株式買取資金や納税資金の融資、事業承継ファンド |
| M&A仲介会社・FA | 譲渡先の探索、条件交渉の支援 |
表6:事業承継の主な相談先と役割
中でも税理士は、自社株評価と事業承継税制の実務を担うため、承継の初期段階から関与してもらう必要があります。日常の記帳や決算を担う顧問税理士と、事業承継の実務経験が豊富な税理士では求められる専門性が異なるため、相談先を選ぶ際は実績を確認することが大切です。事業承継に強い税理士の見分け方と費用の相場は、税理士の選び方を解説した記事で紹介しています。
まとめ
- 事業承継とは、人(経営)・資産・知的資産の3要素を後継者に引き継ぐことです
- 2025年の後継者不在率は50.1%で改善傾向ですが、中小企業では51.2%と依然高水準です
- 承継方法は親族内承継・従業員承継・M&Aの3つで、株式の移し方と課題が異なります
- 自社株10億円を子1人が相続すると相続税は約4億5,820万円になり、納税資金の準備が欠かせません
- 特例承継計画の提出期限(令和9年9月30日)を踏まえ、5〜10年前からの準備が望まれます
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
事業承継に関するよくある質問
- Q. 事業承継はいつから準備すべきですか?
-
一般に、承継の5〜10年前から準備を始めるのが望ましいとされています。後継者の育成や株価を下げる対策は効果が出るまでに時間がかかり、高齢になるほど計画の中断リスクも高まるためです。
- Q. 事業承継税制を使えば相続税はかからないのですか?
-
特例措置では対象株式の相続税の納税が100%猶予されますが、あくまで「猶予」です。認定後に要件を満たさなくなると猶予税額を納める必要があり、後継者の死亡等で初めて免除されます。特例措置の適用期限は令和9年12月31日までです。
- Q. 親族に後継者がいない場合はどうすればよいですか?
-
役員・従業員への承継か、M&Aによる社外への引継ぎを検討します。中小企業庁によれば2022年度の中小M&Aは、事業承継・引継ぎ支援センター経由で1,681件、民間M&A支援機関経由で4,036件実施されており、後継者不在でも事業を残す選択肢は広がっています。
- Q. 事業承継と相続対策は別々に考えるべきですか?
-
自社株が個人資産の大半を占めるオーナーの場合、両者は切り離せません。株式の渡し方が他の相続人の遺留分や相続税額に直結するため、事業承継の計画と相続対策は一体で設計するのが一般的です。
- Q. 事業承継の相談はまずどこにすればよいですか?
-
方向性が決まっていない段階では、各都道府県の事業承継・引継ぎ支援センターが公的な相談窓口になります。自社株の評価額が大きい場合は、早い段階で事業承継に詳しい税理士にも株価の試算を依頼すると、選べる承継方法が具体的に見えてきます。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。