
読了目安時間:約15分
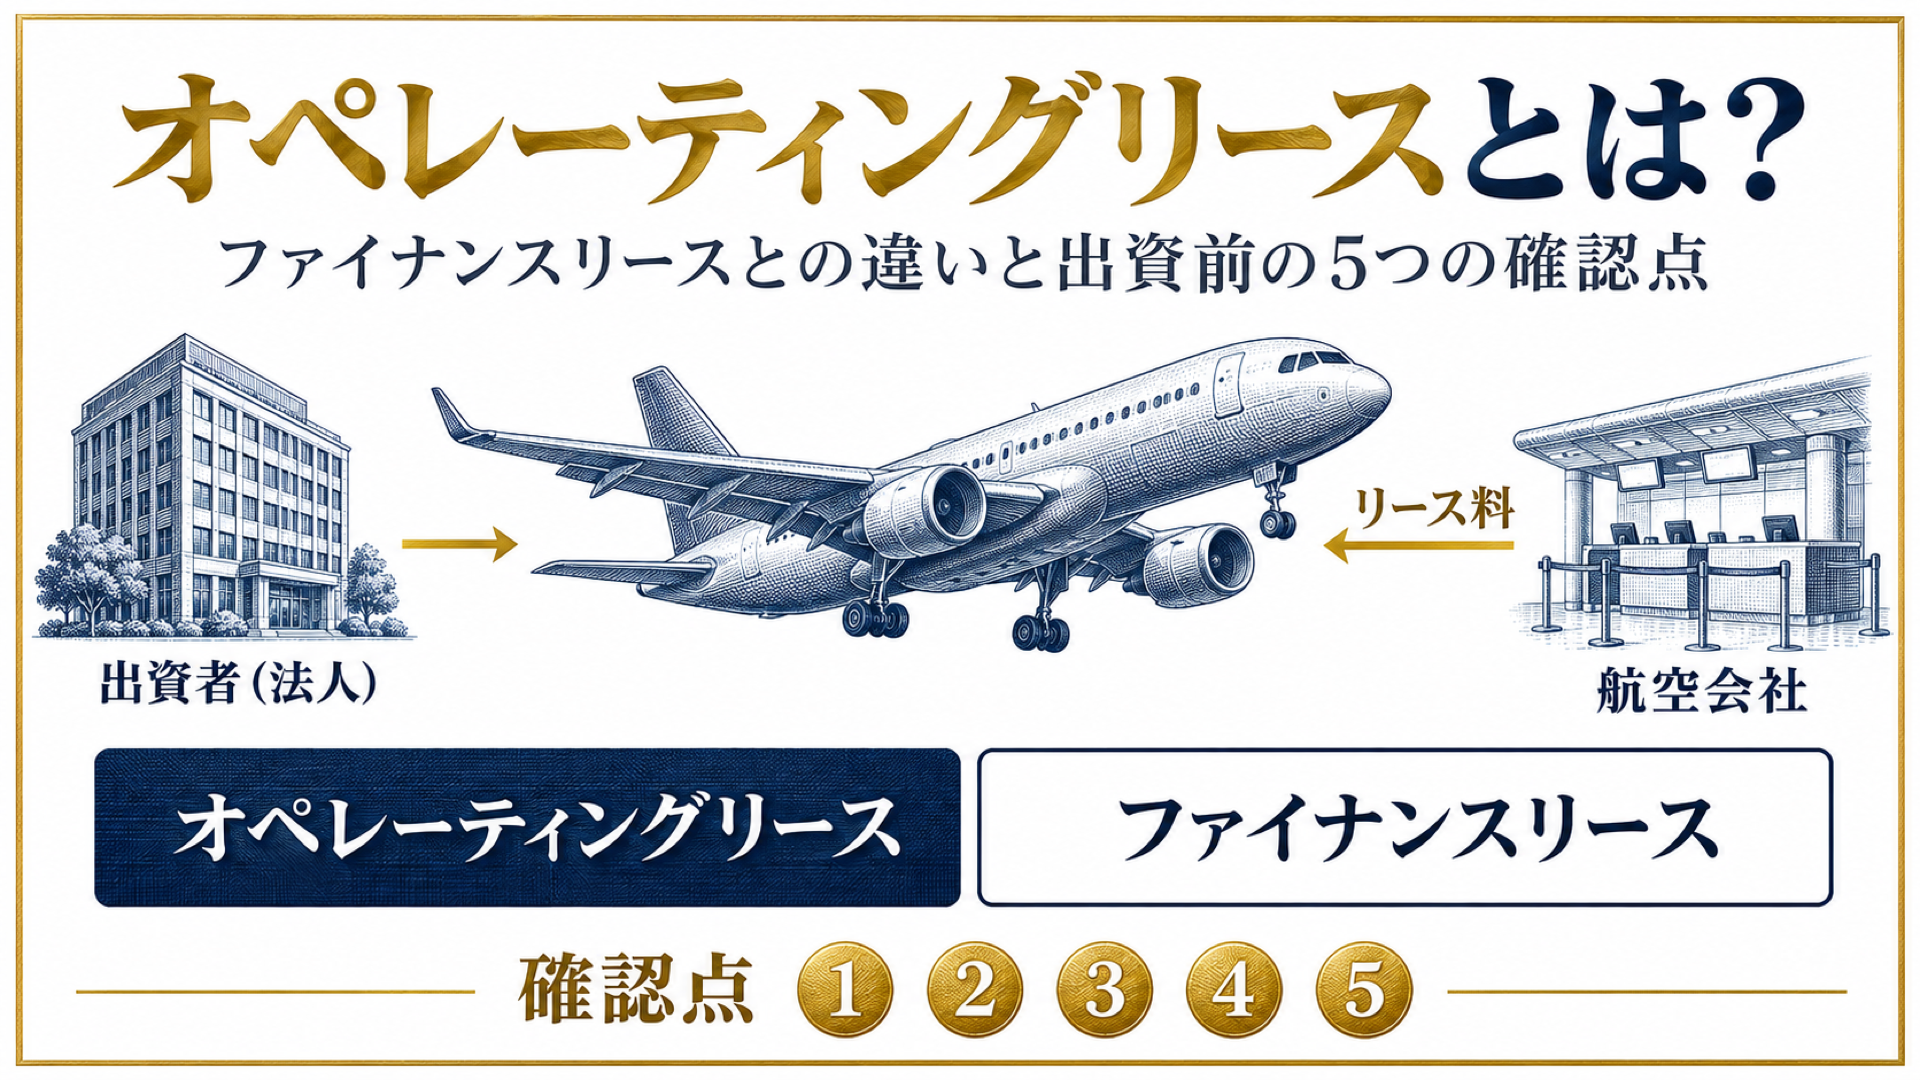
オペレーティングリースとは、法人税法上の「リース取引」(中途解約できず、借り手が資産の使用コストをほぼ全額負担するファイナンスリース)に当たらない賃貸借のことです。富裕層の経営者の間で話題になるのは、航空機や船舶を貸し出す事業に法人が出資する「日本型オペレーティングリース」で、事業の前半に出る損失を自社の利益と相殺できます。ただし利益が消えるわけではなく、機体の売却時などにまとめて戻る「課税の繰延べ」であり、出資の判断よりも出口の設計のほうが難しい商品です。
この記事では、ファイナンスリースとの違い、日本型オペレーティングリースの仕組み、損失を計上できる上限、個人と法人での扱いの差、出資前に確認すべき5つの点を、国税庁・e-Gov法令検索の一次情報で整理します。
この記事でわかること
- オペレーティングリースは解約不能・全額負担に当たらない賃貸借です
- 節税効果の正体は利益が出口で戻る課税の繰延べです
- 法人が計上できる損失は原則として出資額が上限です
- 個人の出資では損失を給与などと相殺できません
- 出資前に出口の年の受け皿を決めておく必要があります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
オペレーティングリースとは?ファイナンスリースとの違いは?
オペレーティングリースとは、リースのうち「中途解約できない」「借り手が経済的な利益と使用コストを実質的に負う」という2つの要件のいずれかを満たさないものです。2つの要件を両方満たすものがファイナンスリースで、法人税法第64条の2第3項の「リース取引」として売買と同じ扱いになります(国税庁No.5705 賃貸借取引(オペレーティング・リース取引)についての取扱いの概要)。
【用語解説】オペレーティングリースとは
資産を一定期間貸し借りする取引のうち、ファイナンスリースに当たらないものです。期間終了後は物件を返却し、物件の残りの価値(残存価値)は貸し手が負います。税務上は通常の賃貸借として扱われます。
ファイナンスリースに当たる2つの要件
国税庁は、法人税法上のリース取引(ファイナンスリース)を次の2つをすべて満たすものとしています(国税庁No.5702 リース取引についての取扱いの概要)。
- 中途解約の禁止:リース期間中の解約が禁止されているか、解約時に残りのリース料のおおむね全部(原則90%以上)を払う契約になっている
- フルペイアウト:借り手が資産の経済的な利益を実質的に受け、使用コストも実質的に負担する。解約できない期間のリース料合計が、その資産を買うのに通常かかる価額のおおむね90%を超える場合はこれに当たる
このどちらかが欠けると、オペレーティングリースになります。たとえば航空会社が機体を借り、リース料の合計が機体価格の6割程度にとどまり、返却時の機体の値打ちを貸し手が負う契約は、フルペイアウトに当たらないため典型的なオペレーティングリースです。
オペレーティングリースとファイナンスリースの違いを比較
両者の違いは、物件の残存価値のリスクを誰が負うかに集約されます。ファイナンスリースは実質的に「お金を借りて買う」取引で、オペレーティングリースは「借りて使って返す」取引です。
| 比較項目 | ファイナンスリース | オペレーティングリース |
|---|---|---|
| 中途解約 | 原則できない(解約時は残りのリース料をほぼ全額支払う) | 契約による |
| リース料の合計 | 物件価格のおおむね90%超 | 物件価格の一部(残存価値を差し引いた水準) |
| 残存価値のリスク | 借り手 | 貸し手 |
| 期間終了後 | 借り手が買い取る・再リースする等 | 物件を返却する |
| 法人税法上の扱い(借り手) | 売買があったものとして資産計上し償却 | 賃貸借として支払うリース料を損金算入 |
表1:ファイナンスリースとオペレーティングリースの違い(2026年11月時点。国税庁No.5702・No.5705をもとに当メディア作成)
借り手側の税務は、令和7年4月1日以後に開始する事業年度から、オペレーティングリースの支払額はその期に債務が確定した分を損金に算入すると明文化されました(国税庁No.5705)。会計では、企業会計基準第34号「リースに関する会計基準」により、借り手のオペレーティングリースも原則として資産・負債に計上(オンバランス化)されます。適用は2027年4月1日以後に開始する事業年度の期首からで、監査を受ける会社が主な対象です。
日本型オペレーティングリースの仕組みは?
日本型オペレーティングリース(JOL:Japanese Operating Lease)とは、営業者(通常は特別目的会社)が日本の投資家から匿名組合で出資を集め、金融機関の借入と合わせて航空機などを購入し、海外の航空会社に貸し出す事業です。投資家は機体を直接持つのではなく、事業から生じる損益の分配を出資割合に応じて受け取ります。
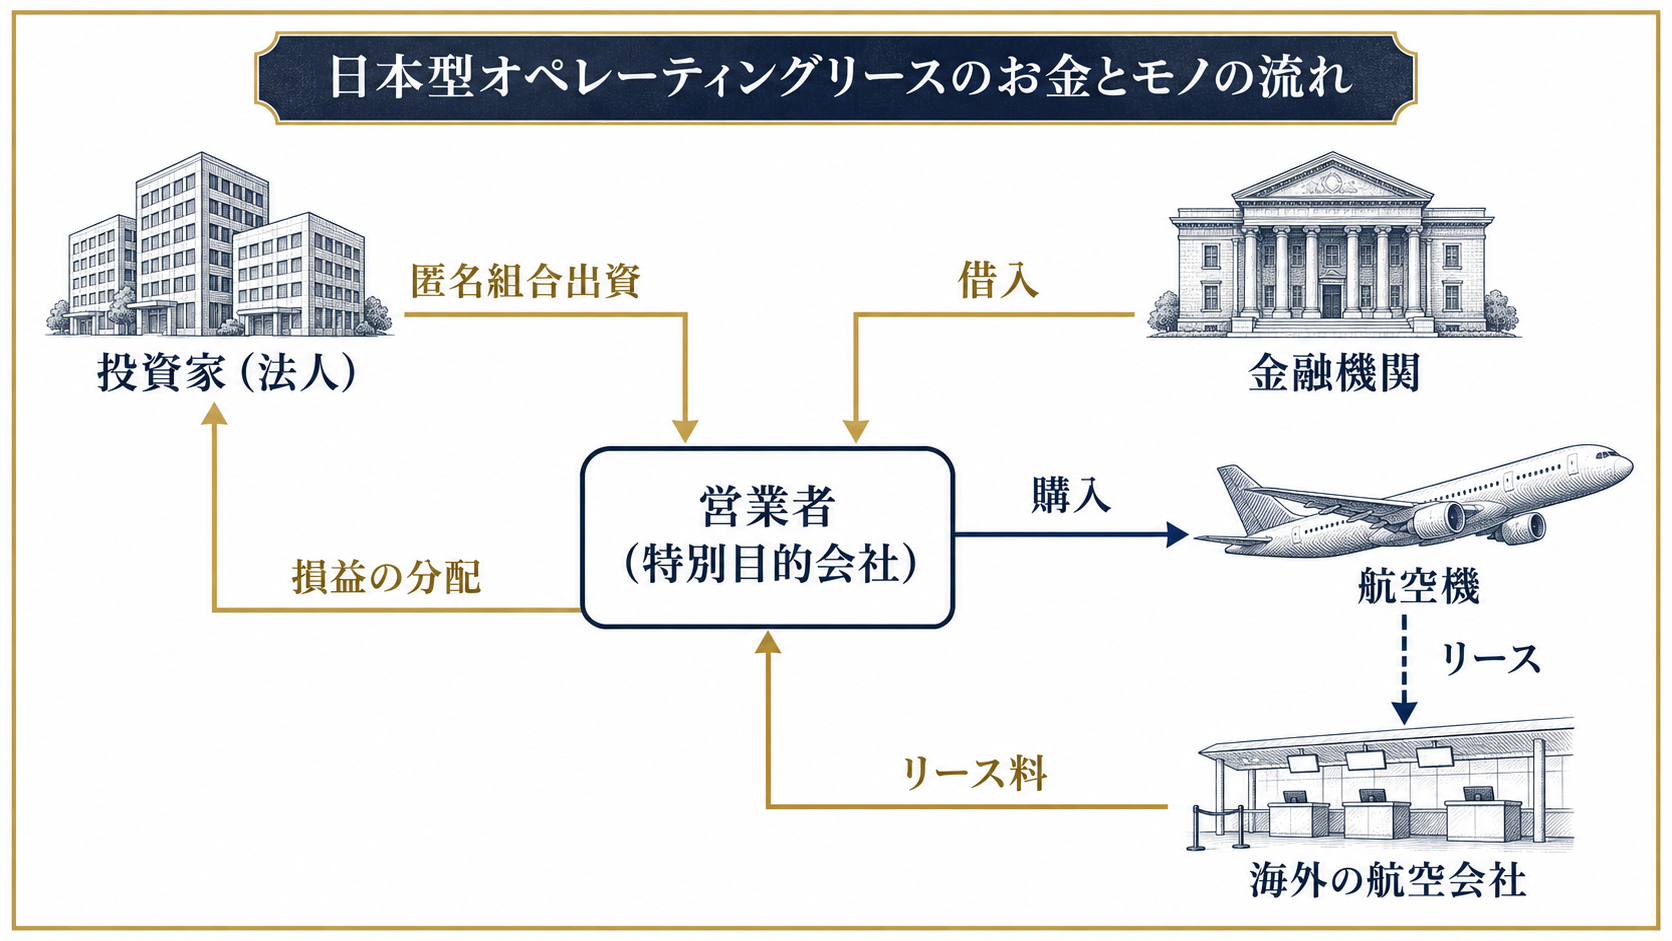
投資家は匿名組合員として損益の分配を受ける
匿名組合とは、出資者(匿名組合員)が営業者の事業に出資し、その事業の利益の分配を受ける契約です。事業を運営するのは営業者で、投資家は機体の選定や売却の判断に関与しないのが通常です。法人の匿名組合員は、実際に分配金を受け取っていなくても、営業者の計算期間の末日が属する事業年度に、分配を受けるべき利益または負担すべき損失を計上します(国税庁法人税基本通達14-1-3)。
前半に損失が出て後半に利益が出る理由
事業の前半に損失が出るのは、機体の減価償却費と借入金の利息が、受け取るリース料を上回るためです。営業者が定率法で償却する場合、定率法はまだ償却していない残高に一定の率を掛けるため、初年度ほど償却費が大きくなります(国税庁No.5410 減価償却資産の償却限度額の計算方法)。中古の機体を使う場合は、残りの使用可能期間に応じた短い耐用年数を使えるため、損失はさらに前半に集中します(国税庁No.5404 中古資産の耐用年数)。
後半は償却費が小さくなり、借入の返済で利息も減るため、リース料収入のほうが大きくなって利益が出ます。最後に機体を売却すると、償却で下がった帳簿上の価額(簿価)と売却額の差がまとめて利益になります。前半に損金にした金額は、後半の利益と売却益でおおむね取り戻される構造です。
JOLとJOLCOの違い
日本型オペレーティングリースには、借り手の航空会社に購入選択権(期間の途中で機体を決められた価格で買い取れる権利)が付いた「JOLCO(Japanese Operating Lease with Call Option)」と呼ばれる類型もあります。購入選択権が行使されればその時点で事業が終わり、機体の売却先を探す必要がない一方、行使するかどうかは航空会社が決めるため、出資の時点では終了の時期が確定しません。どちらの類型でも、終了時期と終了時の利益の額は契約書と販売資料で確認が必要です。
オペレーティングリースの節税効果は?課税の繰延べにすぎない理由
オペレーティングリースの節税効果とは、出資初年度などに分配される損失で自社の利益を圧縮し、法人税の支払いを数年先に送ることができる効果です。事業期間を通算した損益は小さなプラスかマイナスにとどまるため、税金の総額はほとんど変わりません。
出資5,000万円の場合の入口と出口の税額
次の数値は仕組みを説明するための仮定です。実際の損失の割合や期間は案件ごとに異なります。法人が5,000万円を出資し、初年度に3,500万円の損失分配を受け、9年後の機体売却時に4,200万円の利益分配を受けるとします。所得800万円超の部分の実効税率33.58%(資本金1億円以下・標準税率で当メディアが計算)で計算すると、次のとおりです。
| 時点 | 分配される損益 | 法人税等への影響 |
|---|---|---|
| 出資初年度 | 損失3,500万円 | 約1,175万円の減少 |
| 出口(9年後) | 利益4,200万円 | 約1,410万円の増加 |
表2:出資5,000万円の場合の入口と出口の税額(仮定の数値例。実効税率33.58%で当メディアが計算)
※2年目以降の損益は省略しています。防衛特別法人税(2026年4月1日以後に始まる事業年度から、法人税額のうち年500万円を超える部分に4%)と住民税の均等割は含めていません。
初年度に約1,175万円の税金が減っても、出口の年にその年の本業の利益が例年どおりであれば、約1,410万円の税金が上乗せされます。得をするのは、出口の年に利益を打ち消す費用(役員退職金など)を用意できた場合か、出口の年の利益が少なく低い税率で課税される場合です。
年ごとの損益の推移と、利益が戻る年にどの費用を当てるかの試算は、以下の記事で9年分の表を使って示しています。
損失を計上できるのは出資額まで
法人が匿名組合員として受ける損失には上限があります。租税特別措置法第67条の12は、業務執行に関与しない組合員(特定組合員)で、事業の債務の責任が実質的に組合財産の範囲に限られる場合などに、出資の価額を基礎として計算した金額を超える損失を損金に算入しないと定めています(e-Gov法令検索 租税特別措置法第67条の12第1項)。損金にできなかった部分は、その後同じ事業から利益が出た年に損金に算入できます(同条第2項)。
さらに、事業の損益が実質的に欠損とならないと見込まれる場合は、損失の全額が損金不算入になります(同条第1項かっこ書き)。元本や利回りが実質的に約束されている設計の案件は、この規定に当たらないかを顧問税理士に確認する必要があります。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。オペレーティングリースの出口の年の設計や法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
個人でもオペレーティングリースで節税できる?
個人が日本型オペレーティングリースに出資しても、分配された損失を給与所得や事業所得と相殺することはできず、節税効果はほぼありません。出資自体は可能ですが、税務上の目的で使うのは法人に限られます。
個人の分配金は雑所得で損益通算できない
個人の匿名組合員が営業者から受ける利益の分配は、原則として雑所得です(国税庁所得税基本通達36・37共-21)。雑所得の計算上生じた損失は、他の所得の金額から控除できません(国税庁No.2250 損益通算)。前半の損失は他の所得と相殺できない一方、後半の利益には課税されるため、個人にとっては税金面のメリットが生まれません。
任意組合で航空機などを保有する形でも、業務執行に関与しない個人の不動産所得の損失は「生じなかったもの」とみなされます(e-Gov法令検索 租税特別措置法第41条の4の2。平成18年分以後に適用)。組合を使った損失の取り込みには、個人と法人の両方に制限がかかっています。
法人で出資する場合と個人で出資する場合の比較
| 比較項目 | 法人で出資 | 個人で出資(匿名組合) |
|---|---|---|
| 分配金の区分 | 法人の益金・損金 | 原則として雑所得 |
| 損失と本業の利益の相殺 | 出資額を基礎とした上限まで可能 | できない |
| 相殺できなかった損失 | 同じ事業の後の利益と相殺できる | 他の所得と相殺できない |
| 利益が戻る年の税率 | その年の法人の所得水準による(実効税率約21〜34%) | 総合課税の累進税率(最高で所得税45%+住民税10%) |
表3:法人と個人での日本型オペレーティングリースの税務の比較(2026年11月時点。租税特別措置法・所得税基本通達・国税庁タックスアンサーをもとに当メディア作成)
※法人の実効税率は資本金1億円以下・標準税率で当メディアが計算した、所得の大きさに応じた範囲です。個人の税率に復興特別所得税は含めていません。
資産管理会社をすでに持っている場合も、その会社に十分な本業の利益がなければ、損失で圧縮できる税金はありません。法人の節税策を比較するときは、オペレーティングリースを単独で見るのではなく、他の手段と組み合わせて検討するのが一般的です。法人の節税策を一覧で比べたい場合は、以下の記事が参考になります。

オペレーティングリースの出資前に確認する5つのポイント
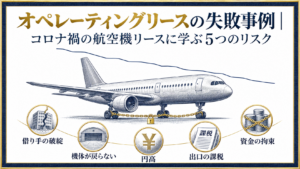
オペレーティングリースの出資前に確認すべき点は、①出口の年の受け皿、②資金が拘束される期間、③為替、④借り手の信用と機体の価値、⑤損失の上限と会計への影響の5つです。どれも「節税額」の欄には表れない項目で、販売資料では小さく書かれがちです。
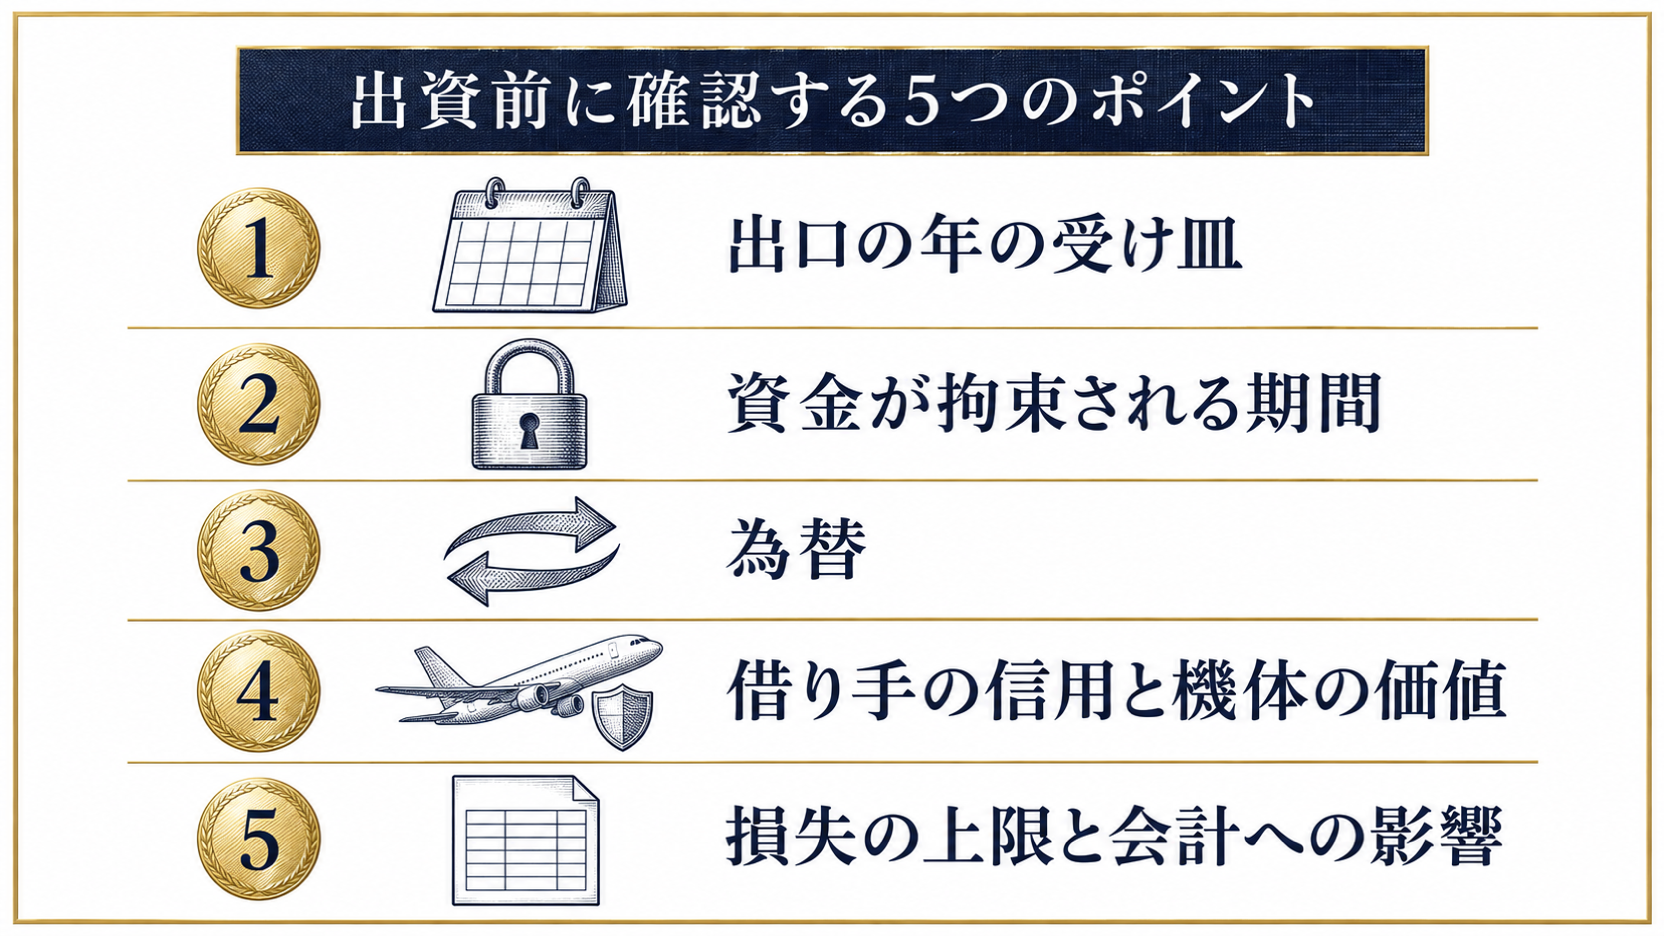
お金と期間に関する確認点(①〜③)
①出口の年に利益を受け止める手段があるか
出資の判断で最も重要なのは、機体の売却や購入選択権の行使で利益が戻る年に、その利益を打ち消す費用や損失を用意できるかです。代表的なのは、オーナー自身の引退時期に合わせた役員退職金の支給、大型の設備投資、別の案件への再出資の3つです。どれも用意できない場合、出口の年に本業の利益と合算され、出資した年より高い税率で課税されることもあります。
役員退職金は、適正な額であれば全額を損金にでき、受け取る側も退職所得として2分の1課税などの優遇を受けられます(国税庁No.1420 退職金を受け取ったとき(退職所得))。ただし「不相当に高額」と判断された部分は損金になりません。損金として認められる金額の目安は、以下の記事で功績倍率の相場とあわせて解説しています。
②資金が何年拘束されるか
匿名組合の出資は、原則として期間中に解約して資金を取り戻すことができません。出資額は事業が終わるまでの数年から10年程度、現金として使えなくなる前提で、運転資金や納税資金とは別の余剰資金で出資するのが基本です。購入選択権付きの類型では、終了時期そのものが借り手次第で動きます。
③為替の変動で出口の利益が変わる
航空機のリース料や売却代金は、米ドル建てで受け取る契約が中心です。出資時より円高が進むと、円に換算した分配金や売却代金が減り、想定していた出口の利益が出ない、または損失で終わることがあります。為替予約などで為替の変動を抑えている案件もあるため、どの部分にヘッジがかかっているかを確認します。
案件と税務に関する確認点(④⑤)
④借り手の航空会社の信用と機体の価値
借り手の航空会社が経営破綻してリース料が止まったり、機体の中古価格が下がったりすると、計画どおりの利益は出ません。機体の型式・製造年・借り手の国と財務状況は、利回りの数字より先に確認すべき項目です。販売資料に借り手の名前や機体の情報が書かれていない場合は、出資前に開示を求めます。
⑤損失の上限と決算書への影響
前述のとおり、損金にできる損失は出資額を基礎とした金額が上限で、事業の内容によっては全額が損金にならない場合もあります。また、損失を計上した年は決算書上の利益が大きく減るため、金融機関の融資審査や建設業の経営事項審査など、利益の額を見る場面への影響も事前に考えておく必要があります。
| 確認点 | 確認する資料 | 見落とした場合の影響 |
|---|---|---|
| ①出口の年の受け皿 | 事業計画・役員の引退計画 | 戻った利益に高い税率で課税される |
| ②資金の拘束期間 | 匿名組合契約書 | 資金繰りが苦しくても現金化できない |
| ③為替 | 販売資料の為替の前提・ヘッジの範囲 | 円高で出口の利益が減る |
| ④借り手と機体 | 機体の型式・製造年、借り手の財務情報 | リース料の停止・売却価格の下落 |
| ⑤損失の上限と決算書 | 損益の分配見込み表・顧問税理士の意見 | 損金にならない・融資審査に響く |
表4:オペレーティングリースの出資前の確認点と確認する資料
オペレーティングリースはどんな法人に向いている?相談先は?
オペレーティングリースが向いているのは、一時的に大きな利益が出た年があり、かつ数年後に利益を受け止める予定(役員の退任・大型投資など)が見えている法人です。毎年安定して利益が出る法人では、繰り延べた税金が出口でそのまま戻るため、効果は限られます。
向いている法人・向いていない法人
- 向いている:不動産や株式の売却で一度だけ大きな特別利益が出た/5〜10年後にオーナーの退任と役員退職金の支給を予定している/10年程度使わない余剰資金がある
- 向いていない:毎年の利益水準がほぼ一定/数年以内に資金が必要になる可能性がある/出口の年の利益の使い道が決まっていない
不動産を使った法人節税との違い
法人での利益の繰延べには、不動産の減価償却を使う方法もあります。不動産は保有を続ければ出口の時期を自分で選べる一方、オペレーティングリースは出口の時期が契約で決まるか、借り手の判断で決まる点が異なります。
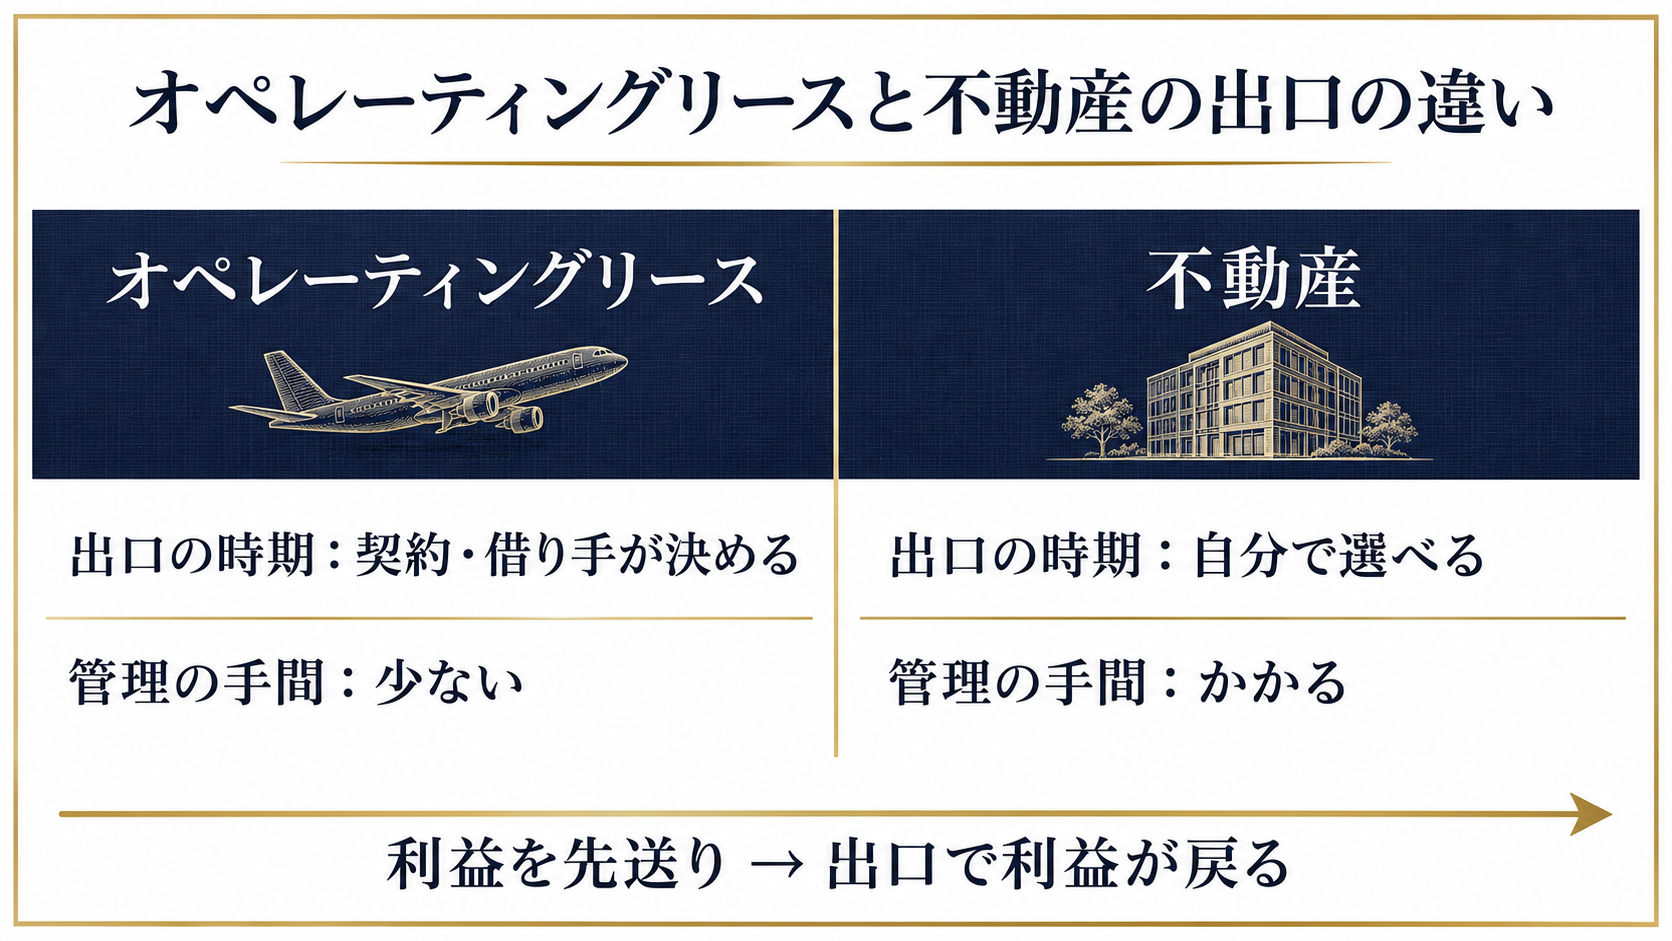
手間のかからなさではオペレーティングリースが勝り、出口の自由度では不動産が勝ります。不動産を使った法人の節税と出口の考え方は、以下の記事で解説しています。

相談先はどう選ぶ?販売会社と第三者を分ける
オペレーティングリースの相談先は、案件を販売する会社と、出口まで含めた税務を検討する第三者を分けるのが基本です。販売会社やその紹介元は出資が成立すると手数料を受け取るため、出口の年の課税や失敗のパターンを積極的に説明する立場にありません。
| 相談先 | 主な収益源 | 得意な領域 | 確認しておきたい点 |
|---|---|---|---|
| リース会社・販売会社 | 案件の組成・販売の手数料 | 案件の内容・損益の見込み | 出口の年の課税まで説明があるか |
| 金融機関・証券会社(紹介) | 紹介手数料 | 案件の紹介・資金の手当て | 紹介先が1社に偏っていないか |
| 顧問税理士 | 顧問料など顧客からの報酬 | 損金算入の可否・申告 | 複数年の資金計画まで見てもらえるか |
表5:オペレーティングリースの相談先と確認ポイント
案件の中身は販売会社、損金算入の可否と申告は顧問税理士に確認し、出口の年の受け皿や会社と個人を合わせた資産全体の設計は、利害関係のない第三者にも意見を聞くと、判断の偏りに気づきやすくなります。
まとめ
- オペレーティングリースは、解約不能とフルペイアウトの両方を満たさない賃貸借です
- 日本型オペレーティングリースは、匿名組合で出資し前半の損失を自社の利益と相殺する仕組みです
- 節税効果は課税の繰延べで、出口の年に利益がまとめて戻ります
- 法人が損金にできる損失は出資額を基礎とした金額が上限で、個人は損益通算できません
- 出資前に、出口の年の受け皿・拘束期間・為替・借り手・損失の上限の5点を確認します
オペレーティングリースで結果を分けるのは、どの案件を選ぶかより、利益が戻る年に何を当てるかを出資前に決めているかどうかです。役員の退任時期や会社の投資計画と合わせて、複数年の税務を一体で設計することが欠かせません。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
オペレーティングリースに関するよくある質問
- Q. オペレーティングリースとファイナンスリースの違いを一言でいうと?
-
A. 物件の残りの価値のリスクを誰が負うかの違いです。ファイナンスリースは借り手が物件価格のほぼ全額を負担して実質的に買う取引で、オペレーティングリースは借りて使って返す取引のため、残りの価値は貸し手が負います。
- Q. オペレーティングリースは本当に節税になりますか?
-
A. 税金をなくすのではなく、支払いを数年先に送る効果です。前半に損失で利益を圧縮しても、機体の売却などの出口で利益がまとめて戻ります。出口の年に役員退職金などで利益を受け止められる場合に、実際の負担が軽くなります。
- Q. 個人でもオペレーティングリースに出資できますか?
-
A. 出資はできますが、匿名組合の分配は原則として雑所得になり、損失を給与などと相殺できません。税金の面でのメリットはほぼないため、節税目的では法人での出資が前提になります。
- Q. 出資した後で途中解約はできますか?
-
A. 匿名組合の出資は、原則として期間中に解約して資金を取り戻せません。事業が終わるまで数年から10年程度、現金として使えない前提で、余剰資金の範囲で出資するのが基本です。
- Q. 新リース会計基準でオペレーティングリースの節税はできなくなりますか?
-
A. 新しい会計基準が主に変えるのは、借り手の会計処理(資産・負債への計上)です。投資家が匿名組合員として損益の分配を受ける税務の仕組みが変わるわけではありませんが、個別の案件への影響は顧問税理士に確認してください。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。