
読了目安時間:約12分
法人の資産運用は、まず本業のために手元に残す資金を決め、残った余剰資金の運用先を「いつ・いくら課税されるか」「すぐに現金に戻せるか」「決算書の利益がどう動くか」の3つで選ぶのが基本です。法人にはNISAがなく、売却益には所得の大きさに応じて実効税率で最大33.58%がかかります。「節税になる」と勧められる保険や不動産の多くは税金をなくすのではなく先送りするもので、出口で課税が戻る点を押さえておく必要があります。
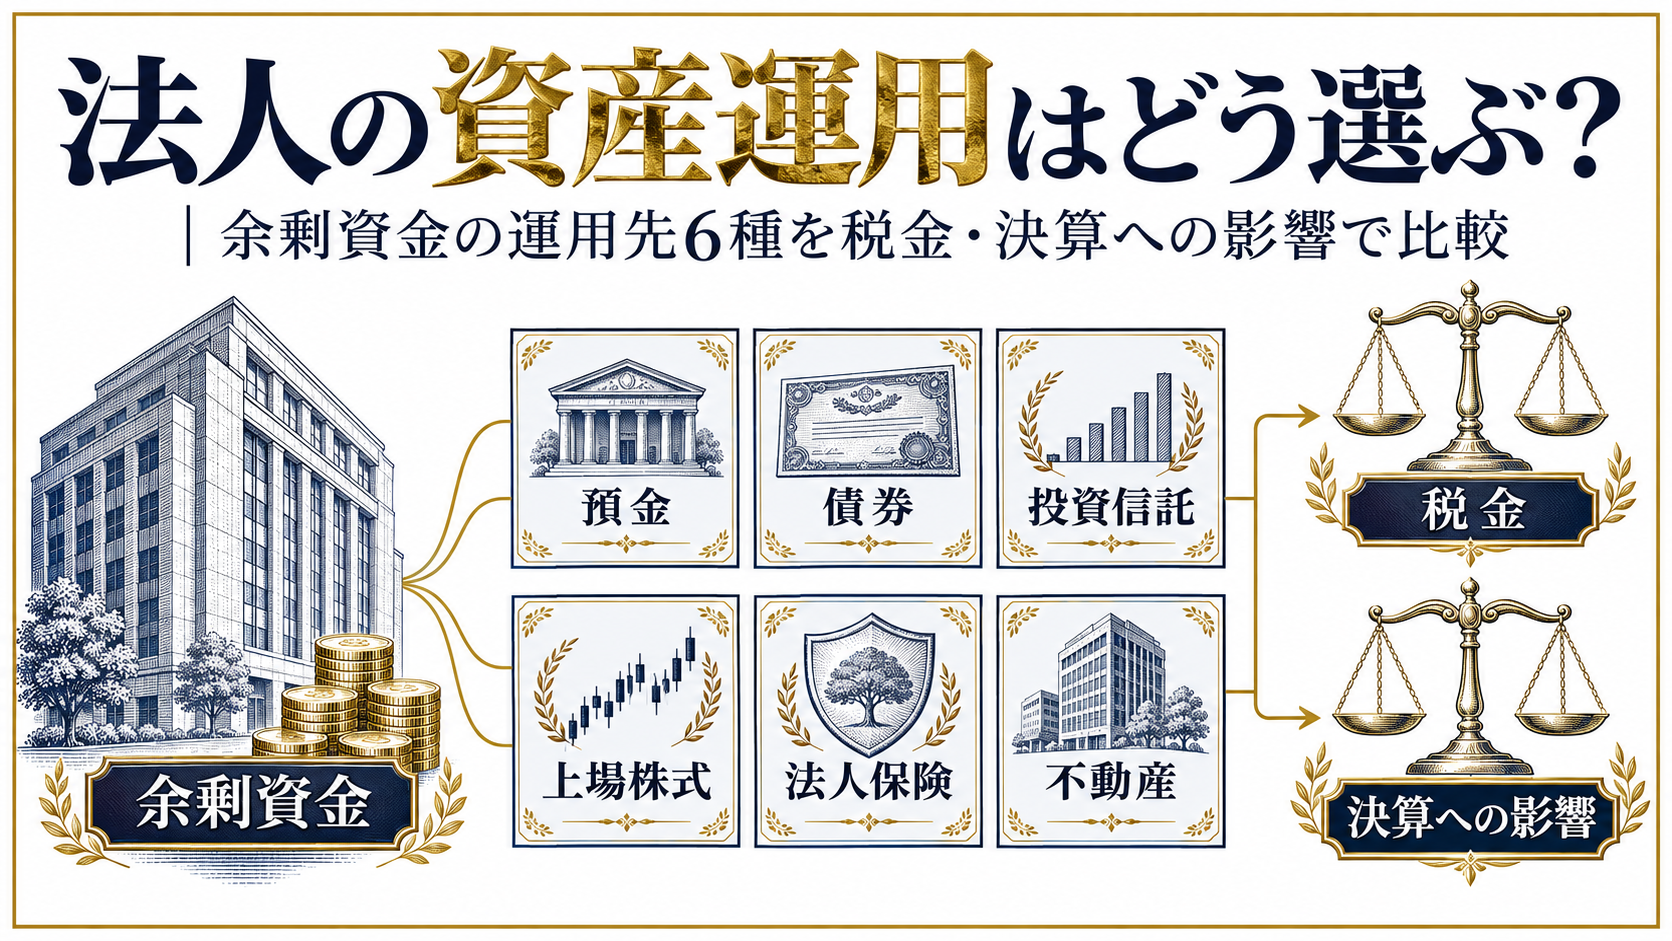
この記事では、預金・債券・投資信託・上場株式・法人保険・不動産の6種を、会計処理・税金・流動性・決算への影響で比較し、会社のお金を個人に移すときの税金まで、国税庁・e-Govなどの一次情報で整理します。
この記事でわかること
- 法人の売却益の実効税率は最大33.58%です
- 投資信託の分配金は配当の益金不算入の対象外です
- 法人保険は解約時に益金が戻る課税の先送りです
- 株式は時価が帳簿の50%未満で評価損を計上できます
- 会社の利益を個人に移すと税金が二重にかかります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
法人の資産運用とは?個人の運用と何が違う?
法人の資産運用とは、会社が事業に使う予定のない余剰資金を、会社名義で預金・債券・投資信託などに置いて増やすことです。個人の運用との違いは、運用益が本業の利益と合算されて法人税の対象になり、決算書の数字にも直接表れる点にあります。
【用語解説】法人の資産運用(余剰資金の運用)とは
会社の預金のうち、運転資金・納税・借入返済などに使う予定のない部分を、会社名義で金融商品や不動産に投資することです。運用益は本業の利益と合算して法人税が計算され、損失も本業の利益と相殺できます。
個人と法人では税金の計算方法が違う
個人の上場株式の譲渡益・配当は一律20.315%の分離課税ですが、法人は本業を含めた所得全体に法人税がかかります。資本金1億円以下の法人の法人税率は、年800万円以下の部分が15%、超える部分が23.2%です(国税庁No.5759 法人税の税率)。地方税を含めた実効税率は、標準税率で計算すると所得400万円以下の部分が21.37%、400万円超800万円以下が23.17%、800万円超が33.58%です。
| 比較項目 | 個人 | 法人 |
|---|---|---|
| 上場株式の売却益の税率 | 一律20.315% | 所得規模により約21.4〜33.6% |
| 損失の繰越 | 3年(株式の利益・配当とだけ相殺) | 10年(本業の利益とも相殺) |
| NISA | 使える | 使えない |
| 運用益を使うとき | 追加の税金なし | 役員報酬・配当で個人に移すと再び課税 |
表1:個人と法人の資産運用の主な違い(2026年11月時点。法人の税率は資本金1億円以下・標準税率で当メディアが計算)
※防衛特別法人税(2026年4月1日以後に始まる事業年度から、法人税額のうち年500万円を超える部分に4%)と住民税の均等割は含めていません。
法人の欠損金は最長10年繰り越して本業の利益と相殺でき(国税庁No.5762 青色申告書を提出した事業年度の欠損金の繰越控除)、NISAは日本国内に住む18歳以上の個人だけが使える制度です(金融庁 NISAを知る)。株式に絞った個人と法人の税金比較は、売却益1,000万円の試算とともに以下の記事で示しています。
法人が運用に回してよい余剰資金はいくら?
法人が運用に回してよい余剰資金は、会社の預金から「1年以内に払うことが決まっている資金」と「売上が止まっても払い続ける固定費の数か月分」を差し引いた残りです。運用先を選ぶより先にこの線を引いておかないと、相場の下落時に運転資金のために運用資産を売り、損失を確定させることになります。
手元に残す資金は3つに分けて積み上げる
手元に残す資金は、次の3つを足し合わせて決めます。金額は業種・取引条件で大きく異なるため、顧問税理士と資金繰り表をもとに確認するのが確実です。
- 納税資金:法人税・消費税の中間納付と確定申告の納付額
- 返済・投資の予定額:1年以内の借入返済と設備投資
- 固定費の数か月分:人件費・家賃など、売上が止まっても出ていく支払い
使う時期で置き場所を分ける
余剰資金のうち、2〜3年以内に設備投資や事業承継で使う見込みがある部分は、元本の変動が小さい預金や満期の近い債券に置きます。10年以上使わないと決められる部分だけを、投資信託や株式など値動きのある資産に回すと、決算期に評価損を抱えて慌てる事態を避けやすくなります。
法人の資産運用先6種を税金・決算への影響で比較
法人の主な運用先6種は、運用中に利益が出るか・いつ課税されるか・どれだけ早く現金に戻せるかで性格が大きく分かれます。預金・債券・投資信託・上場株式は換金しやすく利益の出方が素直な一方、法人保険・不動産は運用中の利益を圧縮する代わりに、解約・売却時にまとめて課税されます。
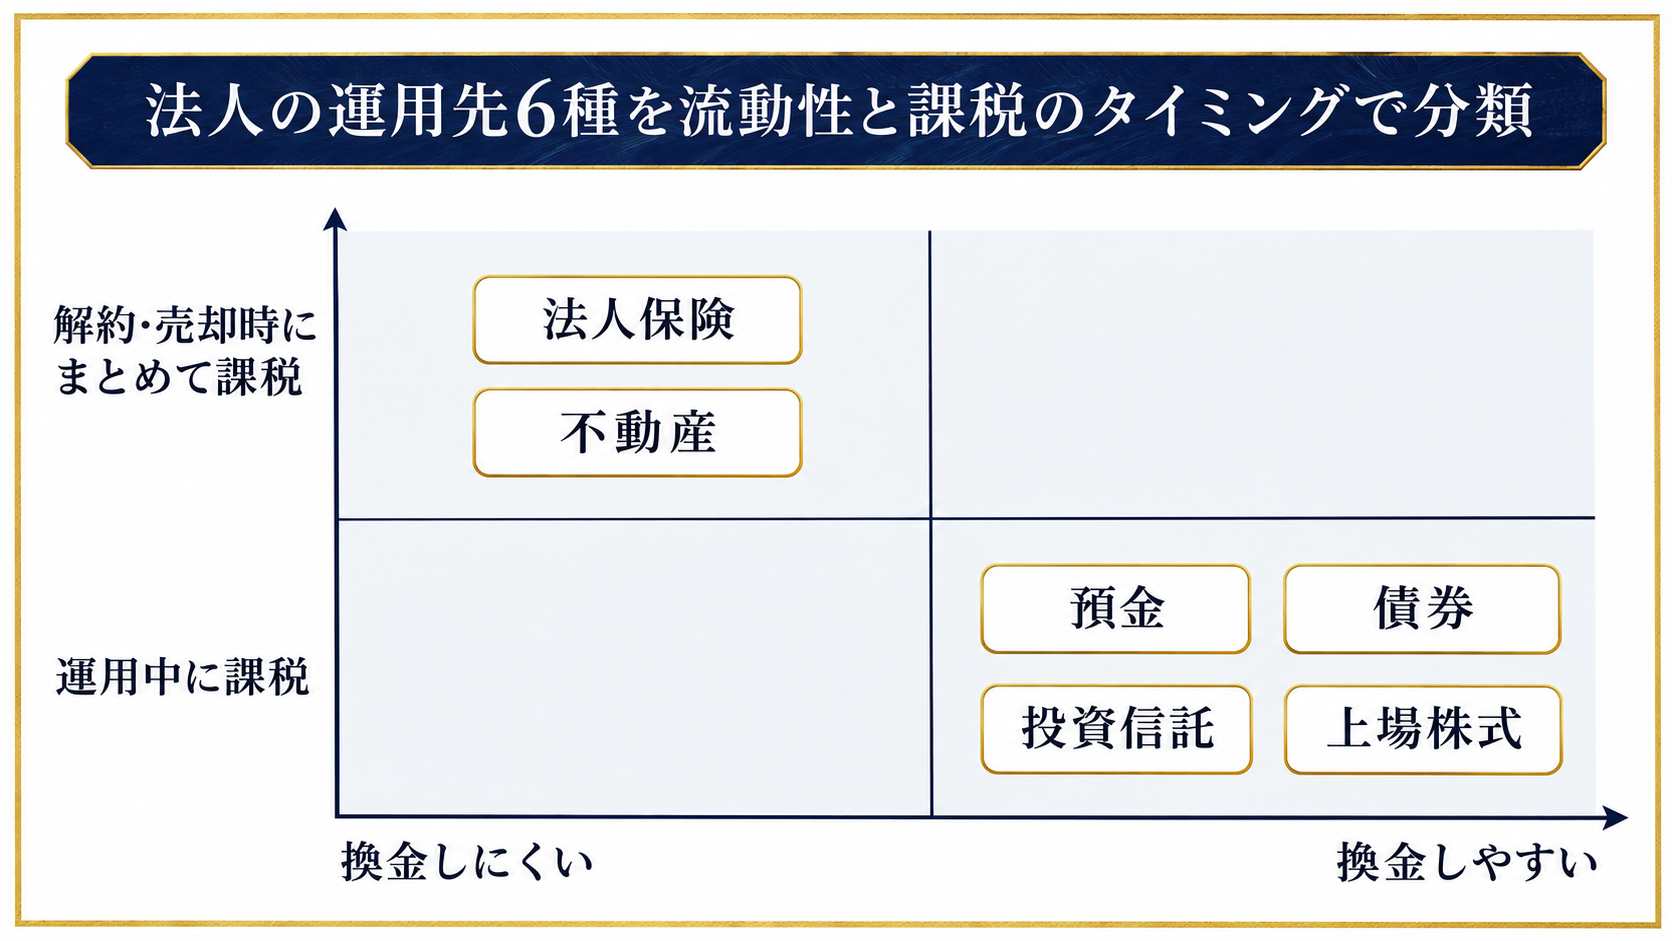
| 運用先 | 決算での評価 | 収益の税金 | 換金のしやすさ | 決算への影響 |
|---|---|---|---|---|
| 預金 | 預入額のまま | 利息は益金(源泉徴収された所得税は法人税額から控除) | 高い | 元本は動かない。保護は1金融機関あたり元本1,000万円まで |
| 国債・社債 | 取得価額をもとに評価(満期保有が前提) | 利息・償還差益は益金 | 高い(途中売却は価格変動あり) | 満期まで持てば評価損益が出にくい |
| 投資信託 | 取得価額(売買目的でない場合) | 分配金は全額益金が原則 | 高い(数営業日で換金) | 時価が帳簿の50%未満で回復見込みがなければ評価損 |
| 上場株式 | 取得価額(売買目的でない場合) | 配当は持株割合に応じ20〜100%が益金不算入 | 高い | 投資信託と同じ評価損の基準 |
| 法人保険 | 保険料の一部を資産計上 | 解約返戻金と資産計上額の差額が益金 | 低い(時期により返戻率が変わる) | 支払時に利益を圧縮し、解約時に利益が出る |
| 不動産 | 取得価額から減価償却 | 賃料は益金、減価償却費は損金 | 低い(売却に数か月) | 減価償却で利益を圧縮し、売却時に簿価との差額が益金 |
表2:法人の資産運用先6種の比較(2026年11月時点の法人税法・通達にもとづく)
※一般的な取扱いを整理したもので、特定の商品を推奨するものではありません。個別の会計処理は顧問税理士にご確認ください。
預金・債券:元本を守る資金の置き場所
預金は元本が動かず決算に影響を与えませんが、利息の付く預金の保護は1金融機関ごとに元本1,000万円までとその利息です(金融庁 預金保険制度)。当座預金など利息の付かない決済用預金は全額保護されるため、運転資金は決済用預金、それを超える余剰資金は国債など満期のある債券に分ける会社もあります。
投資信託・上場株式:分配金と配当で税金が違う
法人が売買目的でなく保有する有価証券は、決算期末に時価で評価し直さず、取得価額のまま評価するのが原則です(e-Gov法令検索法人税法第61条の3)。値下がりしても毎期の決算で評価損を出すわけではなく、時価が帳簿価額のおおむね50%を下回り、近い将来の回復が見込まれない場合に評価損を計上できます(国税庁法人税基本通達9-1-7)。
注意したいのが配当と分配金の違いです。国内株式の配当は、持株割合に応じて20〜100%が益金に算入されない「受取配当等の益金不算入」の対象ですが、法人税法第23条第1項が対象として挙げるのは株式の配当などであり、一般的な投資信託の分配金は対象に含まれず、原則として全額が益金になります(一部の上場投資信託など例外があります)。「法人で投資信託を持つと節税になる」という説明を受けたときは、この点を確認してください。
「うちの顧問税理士には相談しにくい…」という方へ
会社の余剰資金が数億円規模になると、一般的な税理士では対応しきれない論点が出てきます。法人と個人の資産を一体で考える富裕層専門の視点から、セカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
「節税になる」法人保険・不動産は本当に得?
法人保険や不動産は、支払った保険料や減価償却費で運用中の利益を圧縮できる一方、解約・売却のときに圧縮した分の利益がまとめて戻ってくる仕組みです。税金が消えるのではなく先に送られるだけなので、出口の時期に役員退職金などの大きな費用を合わせられるかどうかで、得になるかが決まります。
法人保険:解約返戻率で資産計上の割合が決まる
法人が役員・従業員を被保険者とする保険期間3年以上の定期保険などのうち、最高解約返戻率が50%を超えるものは、保険料の一部を資産に計上します。2019年(令和元年)の通達改正以降、最高解約返戻率が50%超70%以下なら保険料の40%、70%超85%以下なら60%を、保険期間の前半40%の期間は資産に計上し、残りだけを損金にします(国税庁法人税基本通達9-3-5の2の解説)。85%超の保険は、最高解約返戻率をもとにした別の計算方法で資産計上します。
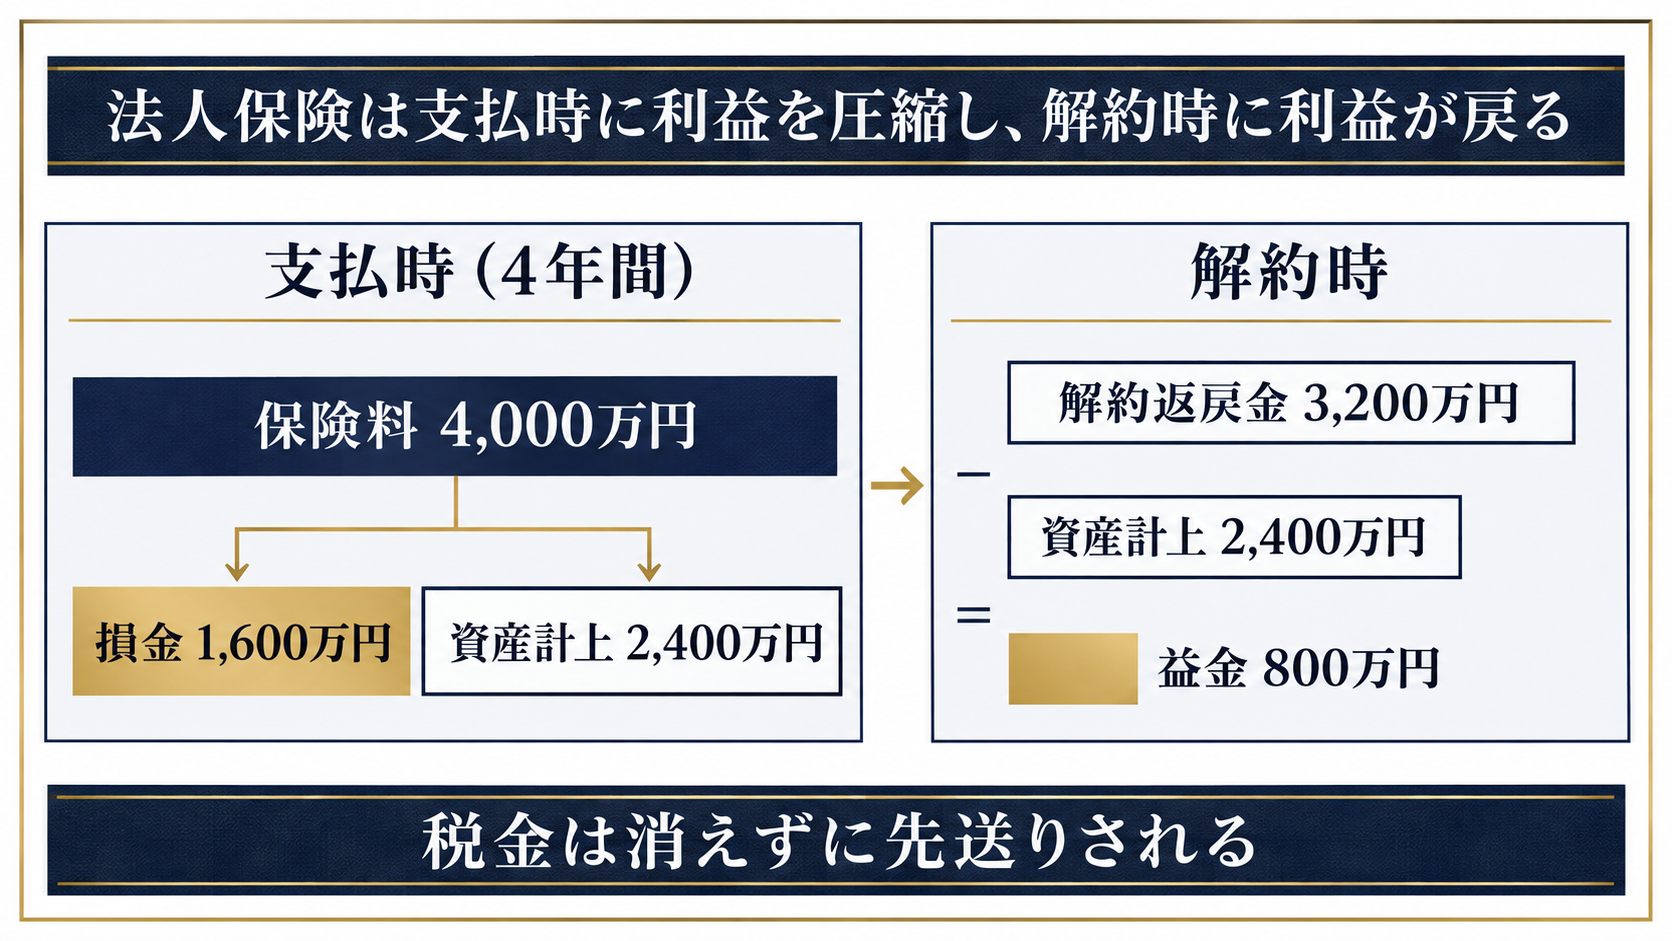
具体例で見ると、年1,000万円の保険料(最高解約返戻率80%)を4年払い、返戻率が最も高い時点で解約した場合は次のようになります。
| 項目 | 金額 | 実効税率33.58%での税金への影響 |
|---|---|---|
| 支払った保険料(4年分) | 4,000万円 | ― |
| うち損金(40%) | 1,600万円 | 約537万円の減少 |
| うち資産計上(60%) | 2,400万円 | ― |
| 解約返戻金(80%) | 3,200万円 | ― |
| 解約時の益金(返戻金−資産計上額) | 800万円 | 約269万円の増加 |
| 差し引き | 現金は800万円の減少 | 税金は約269万円の減少 |
表3:法人保険で4年間に1,000万円ずつ払い、解約した場合の試算(筆者試算)
※本業の所得が800万円を超えている法人を前提に、800万円超の部分の実効税率で計算した簡略化した試算です。実際の返戻率は商品と経過年数で異なります。
表3のとおり、保険で減った税金は約269万円で、戻ってこなかった保険料800万円より小さくなります。保障が必要で入る保険であれば問題ありませんが、「節税のため」だけに加入すると現金は減ります。解約する年に役員退職金を支給して益金と費用をぶつけるなど、出口の設計がある場合に限って税負担の時期をずらす効果が生まれます。
不動産・オペレーティングリース:売却時に簿価との差額が戻る
不動産は建物部分の減価償却費が毎年損金になり、運用中の利益を圧縮します。ただし減価償却で帳簿上の価額(簿価)が下がるため、売却したときの利益は、下がった簿価との差額で計算され、圧縮した分がまとめて益金になります。航空機などのオペレーティングリースも、前半に損失を出して後半や売却時に利益が出る点で同じ構造です。法人の節税策を、効果が続くものと先送りにすぎないものに分けて整理した記事もあわせて確認してください。

会社のお金を個人に移すと税金はいくら?二重課税に注意
法人で運用した利益を個人が使うには、役員報酬や配当で会社から受け取る必要があり、そのたびに法人の税金に加えて個人の所得税・住民税がかかります。売却益1,000万円を法人で得て配当で個人に渡すと、個人の手取りは約382万円となり、個人で直接得た場合の約797万円の半分以下です。
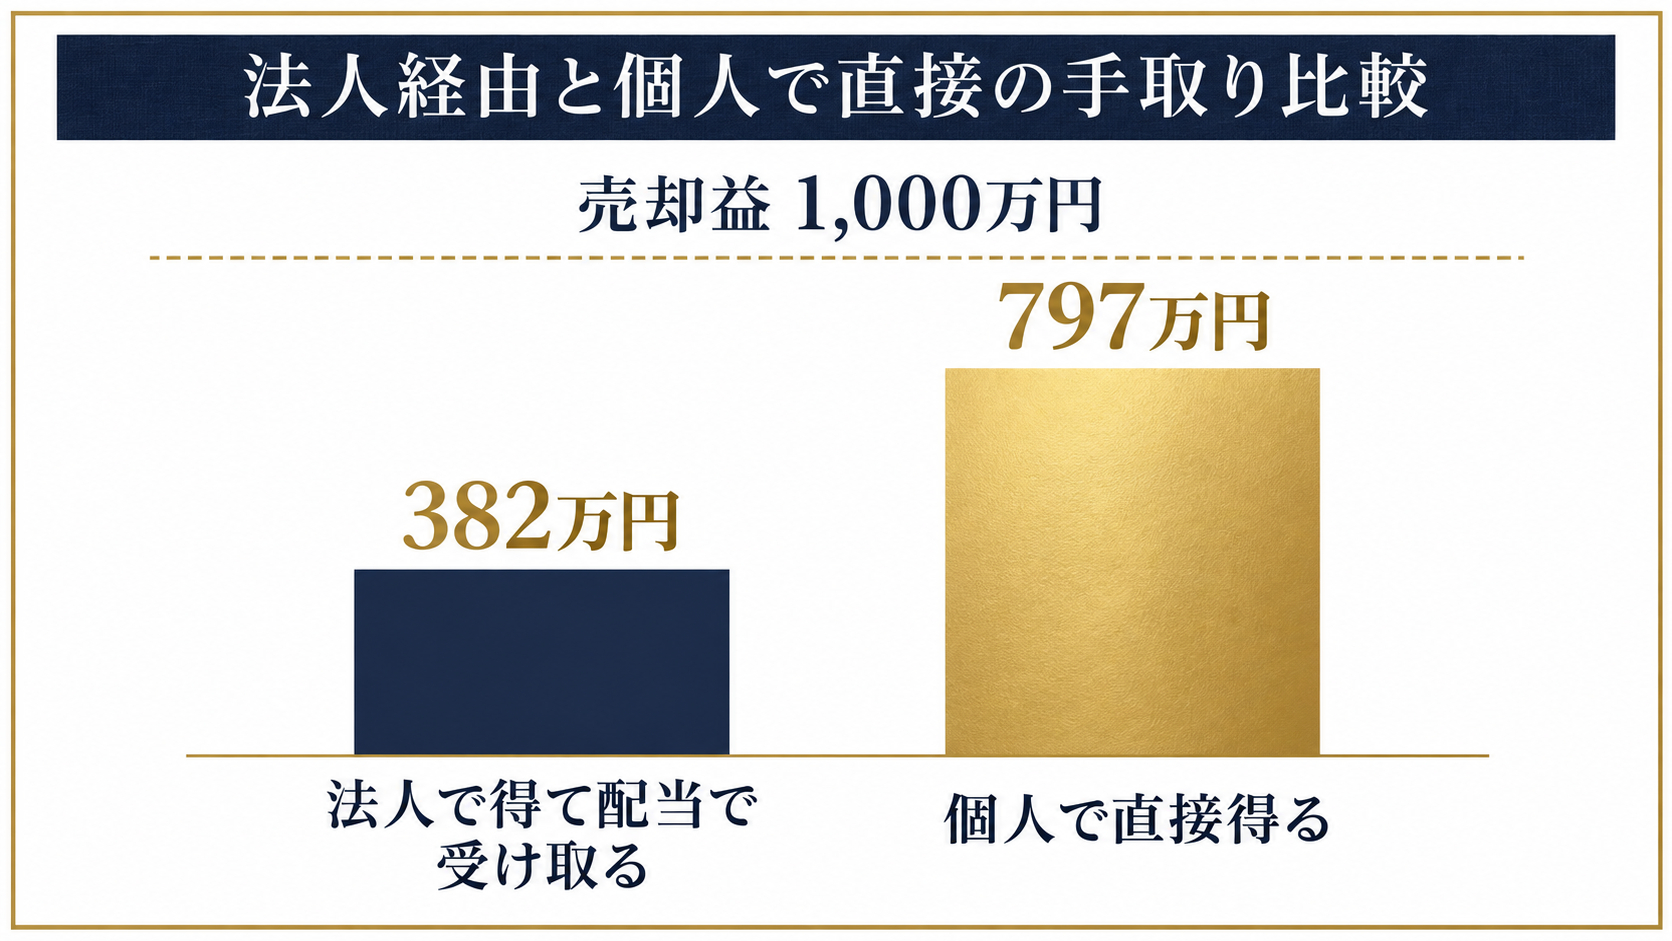
| 項目 | 法人で得て配当で個人へ | 個人で直接得る |
|---|---|---|
| 売却益 | 1,000万円 | 1,000万円 |
| 1回目の税金 | 法人の税金 約245万円 | 約203万円 |
| 2回目の税金 | 配当の税金 約373万円 | なし |
| 個人の手取り | 約382万円 | 約797万円 |
表4:売却益1,000万円を法人経由で受け取る場合と個人で直接得る場合の比較(当メディア試算)
※法人は本業の所得がない中小法人、個人は課税所得4,000万円超で配当を総合課税とした場合の試算です。前提の詳細は上の法人で株式投資する記事に記載しています。
このため、法人で運用する資金は「会社に置いたまま再投資する」「事業や承継に使う」資金に限るのが基本です。生活に使う予定の資金まで法人で運用すると、運用益の半分以上が税金になる場合があります。一方で、相続まで見据えて資産を法人に持たせる資産管理会社という選択肢もあり、設立の判断基準とコストは資産管理会社の全体像を解説した記事にまとめています。
法人の資産運用はどこに相談する?おすすめの選び方
法人の資産運用の相談先は、商品を売る立場か、相談料を受け取る立場かという報酬の出どころで選ぶのがおすすめです。法人向けの提案は保険・投資信託・不動産など商品ごとに窓口が分かれており、それぞれが自社の商品を勧めるため、会社全体の資金配分を見る相手が別に必要になります。
| 相談先 | 主な報酬の出どころ | 得意な領域 | 確認したい点 |
|---|---|---|---|
| 銀行 | 融資の利息・販売手数料 | 預金・融資と運用商品の組み合わせ | 融資取引を理由に商品を勧められていないか |
| 証券会社 | 売買手数料・信託報酬の一部 | 債券・投資信託・株式 | 売買の回数が増える提案になっていないか |
| 保険代理店 | 保険会社からの手数料 | 法人保険 | 解約時の益金と出口の費用まで説明があるか |
| 税理士 | 顧問料など顧客からの報酬 | 決算・申告・税額の試算 | 運用商品の比較までは担わないことが多い |
表5:法人の資産運用の相談先と確認ポイント
運用商品は金融機関、会計処理と税額は顧問税理士、会社と個人を合わせた資産全体の比較は利害関係のない第三者と役割を分けると、提案の偏りに気づきやすくなります。決算前にできる節税策を一覧で確認したい場合は、法人の節税対策をまとめた記事が参考になります。
まとめ
- 運用に回すのは、納税・返済・固定費の数か月分を差し引いた余剰資金だけです
- 法人の売却益の実効税率は最大33.58%で、NISAは使えません
- 投資信託の分配金は原則全額が益金で、株式の配当とは扱いが違います
- 法人保険・不動産は利益を消すのではなく、出口まで先送りする仕組みです
- 会社の運用益を個人に移すと、手取りは個人で直接得る場合の半分以下になり得ます
法人の資産運用で差がつくのは、どの商品を選ぶかより、課税のタイミングと、会社のお金を最終的に誰がどう使うかを先に決めているかどうかです。会社と個人の資産を分けて考えずに一体で設計すると、二重課税や承継時の負担を抑えやすくなります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
法人の資産運用に関するよくある質問
- Q. 法人で投資信託を買うと節税になりますか?
-
A. 投資信託そのものに節税効果があるわけではありません。分配金は配当の益金不算入の対象外で原則全額が益金になり、売却益にも法人税がかかります。損失が出た場合に本業の利益と相殺できる点が個人との違いです。
- Q. 法人の投資信託は決算で時価評価されますか?
-
A. 売買目的でなく保有する場合は、取得価額のまま評価するのが原則です。時価が帳簿価額のおおむね50%を下回り、回復が見込まれない場合に評価損を計上できます。
- Q. 法人の余剰資金はいくらから運用を考えるべきですか?
-
A. 金額の基準よりも、納税資金・1年以内の返済と設備投資・固定費の数か月分を差し引いて残る額があるかで判断します。残った資金のうち10年以上使わない部分を、値動きのある資産に回すのが一般的です。
- Q. 法人の資産運用はどこに相談するのがおすすめですか?
-
A. 運用商品は金融機関、会計処理は顧問税理士に相談するのが一般的です。会社と個人の資産を合わせて比べたい場合は、商品販売の手数料を受け取らない第三者の意見を聞くと、提案の偏りに気づきやすくなります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。