

読了目安:約12分
持株会に、iDeCoのような節税効果はありません。給与天引きで拠出する金額は所得控除の対象外で、課税された後の手取りから拠出しています。さらに会社が上乗せする奨励金は「給与所得」として課税されるため、税務上はむしろ税負担が増える方向に働きます。それでも持株会が資産形成に有効なのは、節税ではなく奨励金という上乗せリターンと自動積立の仕組みによるものです。
この記事でわかること
- 持株会の拠出金は所得控除の対象外で、節税効果はありません
- 奨励金は給与所得として課税され、額面どおりには受け取れません
- iDeCoは掛金全額が所得控除、NISAは運用益非課税という違いがあります
- 配当金は20.315%、売却益も20.315%が課税されます
- 含み益が膨らんだ後の手取りは、出口の設計順序で変わります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
持株会に節税効果はある?
結論は「ない」です。従業員持株会の拠出金に、税制上の優遇措置は用意されていません。給与から天引きされるという形式がiDeCoや財形貯蓄と似ているため誤解されやすいのですが、税務上の扱いはまったく異なります。
給与天引きには、大きく分けて2種類あります。ひとつは社会保険料やiDeCoの掛金のように、課税所得を計算する前に差し引かれるもの。もうひとつは、所得税・住民税が計算された後の手取りから差し引かれるものです。持株会の拠出金は後者にあたります。
つまり、月5万円を持株会に拠出しても、課税所得は1円も減りません。すでに税金を払い終えたお金で、自社株を買っているだけという構図です。
【用語解説】従業員持株会とは
従業員が毎月一定額を拠出し、共同で自社株を買い付ける制度です。日本証券業協会のガイドラインにより、民法第667条第1項に基づく組合として組織されます。
拠出金が所得控除にならない理由
所得控除は、法律で対象が個別に定められています。国税庁が定める小規模企業共済等掛金控除の対象は、小規模企業共済の掛金、確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金(iDeCo)、心身障害者扶養共済制度の掛金の3つです。
持株会への拠出は、このいずれにも該当しません。生命保険料控除や地震保険料控除の対象でもないため、拠出額がいくらであっても課税所得は変わらない、というのが税務上の結論になります。
詳しくは国税庁のNo.1135 小規模企業共済等掛金控除で確認できます。
「節税になる」という説明を見かける理由
ネット上には「持株会は節税になる」と読める記事が散見されます。多くは、次の2点を節税と表現しているものです。
- 奨励金という会社からの上乗せがあるため、実質的な利回りが高くなる
- 配当金を再投資に回すことで、複利効果が得られる
どちらも資産形成上のメリットではありますが、税負担を減らす効果ではありません。奨励金はむしろ課税対象が増える要因であり、配当金の再投資も課税されたうえで再投資に回されます。用語としては「節税」ではなく「上乗せリターン」と理解しておくのが正確です。
奨励金は給与所得として課税される
会社が拠出額に上乗せして支給する奨励金は、給与所得として課税されます。従業員としての地位に基づいて会社から受け取る金銭であるため、税務上は手当と同じ扱いになるためです。
国税庁はNo.2508 給与所得となるものにおいて、役員や使用人に支給する手当は原則として給与所得となると示しています。奨励金もこの原則に沿って扱われ、通常は毎月の給与に加算されて源泉徴収の対象になります。
日本証券業協会の持株制度に関するガイドラインでは、奨励金は「福利厚生制度の一環として取り扱われる範囲内において、定時拠出金に関して一定比率を乗じた額又は一定額」を付与できるものと定められています。福利厚生という位置づけであっても、税務上は給与課税されるという点に注意が必要です。
奨励金10%は、手取りベースでは何%になるか
奨励金の額面と手取りの差は、所得が高いほど大きくなります。年収1,200万円クラス(所得税率33%・住民税10%=合計43%)で、月5万円を拠出し奨励金10%が支給されるケースを試算します。
| 項目 | 金額 |
|---|---|
| 年間拠出額(月5万円×12ヶ月) | 600,000円 |
| 奨励金(拠出額の10%) | 60,000円 |
| 奨励金にかかる所得税・住民税(43%) | ▲25,800円 |
| 手取りベースの上乗せ額 | 34,200円 |
| 手取りベースの実質奨励率 | 約5.7% |
表1:奨励金10%の額面と手取り(年収1,200万円・税率43%想定/2026年8月時点)
額面10%の奨励金は、高所得層の手取りでは実質5.7%程度まで目減りします。10年間拠出を続けた場合、奨励金の総額60万円に対して手取りは約34万円です。奨励率だけを見て利回りを判断すると、実態と20万円以上の差が生じます。

社会保険料の算定基礎に含まれる場合がある
奨励金は、社会保険の標準報酬月額の算定に含まれる場合があります。判断基準となるのは、持株会への加入が従業員の自由意思に基づくかどうかです。加入が事実上強制されている、あるいは大多数が加入していて任意とみなせない実態がある場合は、報酬に含めて算定するのが原則的な取扱いとされています。
標準報酬月額が上がれば社会保険料の負担も増えますが、将来受け取る年金額の算定基礎も上がるため、一概に不利とは言い切れません。自社の運用実態については、人事部や社会保険労務士に確認することをおすすめします。
持株会のiDeCo・NISAと比べた税制優遇の違いは?
持株会・iDeCo・NISAは、いずれも給与所得者が使える資産形成の仕組みですが、税制優遇の内容はまったく異なります。3つを同じ「節税制度」として比較すると判断を誤ります。
| 項目 | 持株会 | iDeCo | NISA |
|---|---|---|---|
| 拠出時の所得控除 | なし | 掛金全額が所得控除 | なし |
| 運用益への課税 | 課税(20.315%) | 非課税 | 非課税 |
| 配当金への課税 | 課税(20.315%) | 非課税 | 非課税 |
| 会社からの上乗せ | 奨励金あり(給与課税) | なし | なし |
| 投資先 | 自社株のみ | 投資信託・定期預金等 | 上場株式・投資信託等 |
| 換金性 | 低い(退会手続きが必要) | 原則60歳まで不可 | いつでも売却可能 |
表2:持株会・iDeCo・NISAの税制優遇比較(2026年8月時点)
税制優遇という観点だけで並べれば、iDeCoが拠出時、NISAが運用時にそれぞれ優遇を受けられるのに対し、持株会にはどちらの優遇もありません。iDeCoは掛金が全額所得控除の対象になるため、年24万円を拠出する場合、税率43%の層では年間約10万3,200円の税負担軽減につながります。
一方で、持株会には奨励金という他の制度にない上乗せがあります。節税効果を求めるならiDeCoやNISAを優先し、持株会は奨励金と自社の成長への参加という別の軸で判断するのが合理的です。
制度は併用できます
持株会とiDeCo・NISAは併用可能です。どれか1つを選ぶ必要はありません。資金に余裕がある場合、税制優遇のある制度から枠を使い切るのが一般的な考え方です。
配当金・売却益にはいくら課税される?
持株会を通じて保有する株式の配当金と、退会・売却時の譲渡益には、通常の上場株式と同じ税率が適用されます。持株会だからといって軽減される仕組みはありません。
配当金の課税は20.315%
上場株式の配当金には、所得税・復興特別所得税15.315%と住民税5%を合わせた20.315%が源泉徴収されます。持株会の場合、配当金は理事長が一括して受領しますが、実質的には各会員の持分に応じて支払われるものとして、会員個人の配当所得として課税されます。
多くの持株会では、配当金はそのまま株式の買い付けに再投資される仕組みになっています。手元に現金として入ってこないため課税されていないように見えますが、課税された後の金額が再投資に回っているという点は押さえておく必要があります。
なお、確定申告で総合課税を選択すれば配当控除の適用を受けられます。課税所得が900万円を超える層では申告分離課税や申告不要のほうが有利になるケースが多いため、税率を確認したうえで判断してください。詳細は国税庁のNo.1330 配当金を受け取ったとき(配当所得)を参照してください。
売却益の課税も20.315%
持株会から引き出した株式を売却して利益が出た場合、譲渡所得として申告分離課税の対象になります。税率は所得税15%・住民税5%に復興特別所得税を加えた20.315%です。
譲渡益は「売却価額-取得費-手数料」で計算します。持株会の場合、毎月異なる株価で少しずつ買い付けているため、取得費の把握が実務上の課題になります。持株会から交付される投資等報告書に記載された簿価単価を使うのが原則です。
取得費の具体的な計算方法や、含み益が数千万円規模になった場合の実額シミュレーションは、売却時の税金に特化した記事で詳しく扱っています。
税負担を抑えるために現実的にできることは?
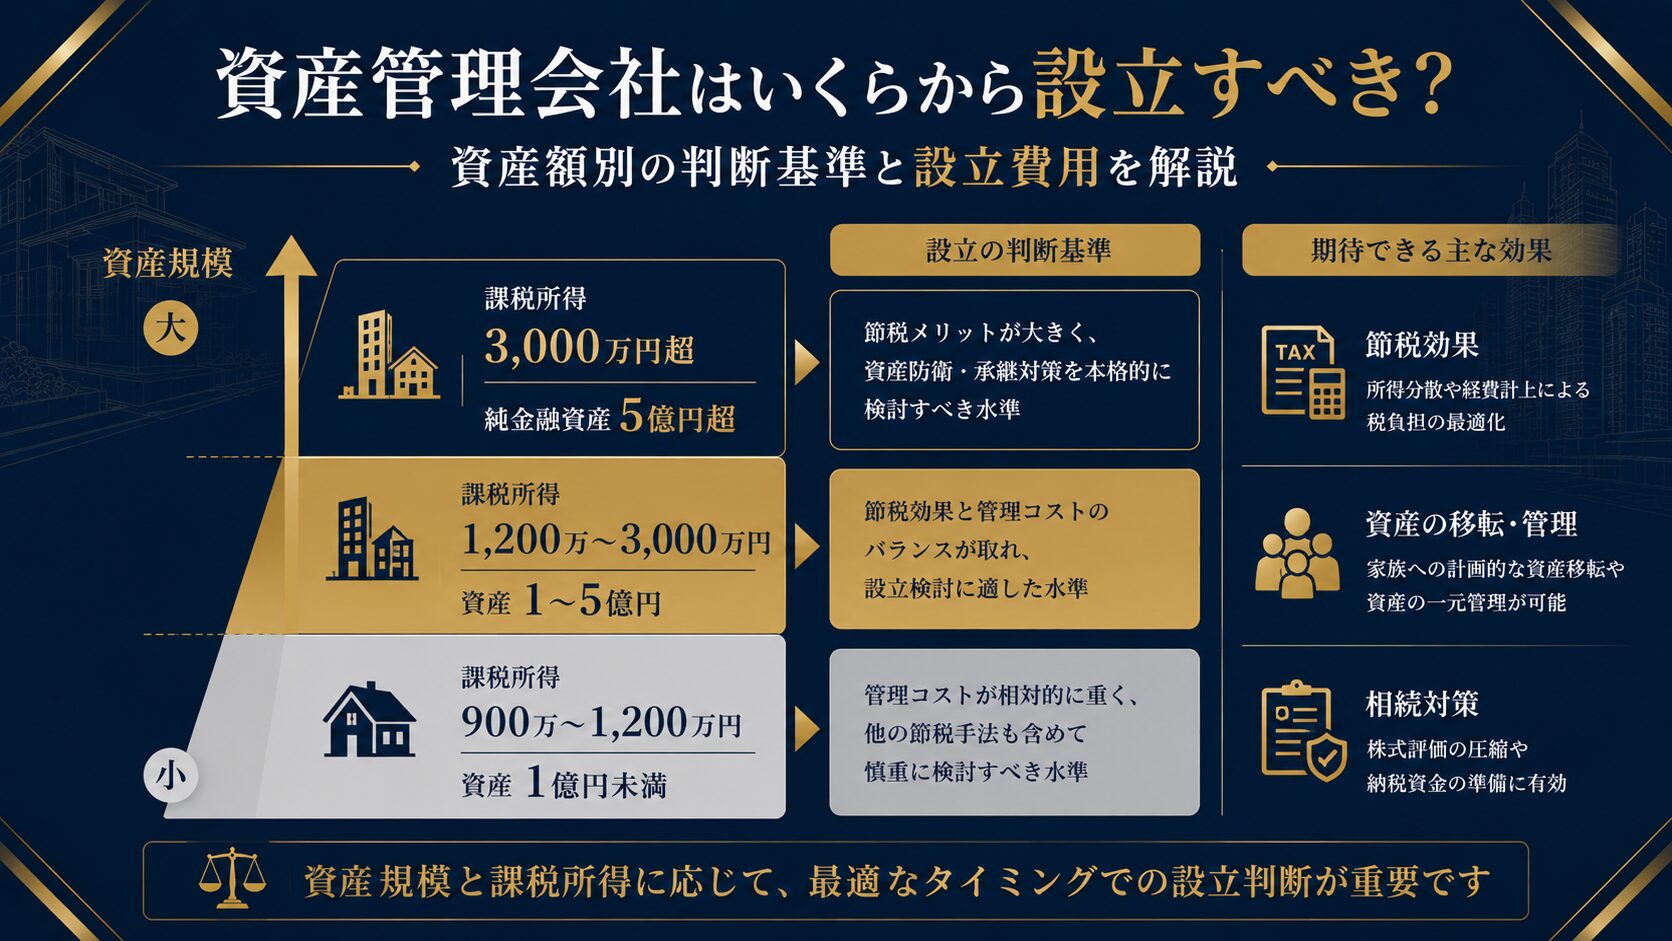
含み益が数千万円規模に達している場合、個人の枠内での対策に加えて、資産の受け皿となる法人を用意する選択肢も出てきます。仕組みとメリットは資産管理会社の解説記事で扱っています。
持株会そのものに節税策はありませんが、保有株式全体で見れば税負担をコントロールできる余地はあります。制度の枠内でできることを整理します。
①損益通算と繰越控除を使う
同じ年に他の上場株式で売却損が出ている場合、持株会株式の売却益と損益通算できます。相殺しきれない損失は、確定申告をすることで翌年以降3年間にわたって繰り越せます。
含み益が大きい自社株を売却する年に、含み損を抱えた別の銘柄を整理しておくと、その年の課税所得を圧縮できます。同一年内での実行が条件になるため、年末の売却では手続きの締切に注意してください。
②売却する年を分散させる
譲渡益への課税は申告分離課税で税率が一定のため、給与所得のように「年をずらせば税率が下がる」効果は基本的にありません。ただし、売却益が大きいと配偶者控除の判定や翌年の社会保険料、住民税の非課税判定などに波及するケースがあります。
また、その年に医療費控除や寄附金控除などを予定している場合、所得の出方によって控除の効き方が変わります。数千万円規模の売却を予定しているなら、実行前に税理士へ確認しておくと想定外の負担を避けられます。
③配当金の課税方式を選び直す
上場株式の配当金は、申告不要・総合課税・申告分離課税の3つから選べます。課税所得が695万円以下の層では総合課税+配当控除が有利になる場合があり、それを超える層では申告不要または申告分離課税が有利になるのが一般的です。
所得税と住民税で異なる課税方式を選択する運用は2023年分(令和5年分)から廃止されているため、現在は所得税で選んだ方式が住民税にも適用されます。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
含み益が膨らんだ後の出口設計はどうする?
持株会の税務で本当に効いてくるのは、拠出時の節税ではなく出口の設計です。半導体関連株の高騰などで持株の評価額が数千万円から数億円規模に膨らんだ場合、何をどの順序で実行するかによって最終的な手取りが変わります。

①売却前に納税額を確定させる
譲渡益に対する20.315%は、売却した年の翌年3月に納付します。売却代金を先に使ってしまい、納税時期に資金が足りなくなる事態は実際に起こります。
取得費1,500万円・時価3,000万円の持株を売却した場合、譲渡益1,500万円に対する税額は約305万円です。売却代金が入金された時点で納税分を別口座に隔離しておくのが、もっとも確実な対処になります。
②売却と保有の比率を決める
自社株は、勤務先の業績が悪化すると給与と資産が同時に目減りする構造的なリスクを抱えています。含み益が資産全体の過半を占めている場合、税金を払ってでも一部を売却し、他の資産に分散させる判断が必要になる局面があります。
どの程度の比率まで持株を残すかは、他の金融資産の規模や勤務先の業績見通しによって変わります。判断の枠組みは、持株会の出口戦略を扱った記事で整理しています。
③資産管理会社を受け皿として検討する
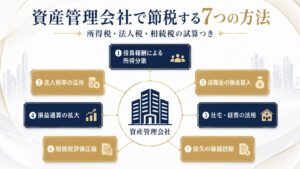
売却によって数億円規模の資金が手元に残る場合、個人で保有し続けるか法人を設立して受け皿にするかで、その後の運用益への課税や相続時の扱いが変わります。個人の場合、運用益には20.315%、相続時には最大55%の相続税が課されます。
資産管理会社を使う場合、法人税率は所得800万円以下の部分で15%、それを超える部分で23.2%です。株式を法人に移す際の譲渡課税や、設立・維持コストとの兼ね合いで判断が分かれるため、実額の試算が欠かせません。
設立の判断基準や具体的な節税効果の試算は、資産管理会社の記事で詳しく解説しています。
持株会の節税に関するよくある質問
- Q. 持株会の拠出金は年末調整で控除できますか?
-
できません。持株会の拠出金は所得控除の対象外のため、年末調整でも確定申告でも控除の申告項目がありません。控除できるのはiDeCoの掛金や生命保険料など、法律で対象と定められたものに限られます。
- Q. 奨励金は確定申告が必要ですか?
-
通常は不要です。奨励金は毎月の給与に加算されて源泉徴収されるため、年末調整で精算が完了します。ただし給与収入が2,000万円を超える場合や、他に申告すべき所得がある場合は確定申告が必要です。
- Q. 持株会とNISA、どちらを優先すべきですか?
-
税制優遇だけで比較すればNISAが有利です。NISAは運用益・配当金が非課税である一方、持株会は20.315%が課税されます。ただし持株会には奨励金という上乗せがあるため、奨励率が高い会社では持株会の実質リターンが上回る場合もあります。両制度は併用できます。
- Q. 持株会の配当金にも税金はかかりますか?
-
かかります。20.315%が源泉徴収されます。多くの持株会では配当金がそのまま再投資されるため手元に現金が入らず気づきにくいのですが、課税された後の金額が買い付けに回っています。
- Q. 退会して株式を引き出すと課税されますか?
-
引き出した時点では課税されません。課税されるのは売却して利益が確定した時点です。ただし売買単位に満たない端数を現金精算する場合、その部分は売却として扱われ譲渡所得の対象になります。
まとめ
持株会は資産形成の手段としては有効ですが、節税の手段ではありません。要点を整理します。
- 拠出金は所得控除の対象外で、課税所得は減りません
- 奨励金は給与所得として課税され、税率43%の層では額面10%が手取り約5.7%になります
- 配当金・売却益にはいずれも20.315%が課税されます
- 税制優遇を求めるならiDeCo(拠出時控除)・NISA(運用益非課税)を優先します
- 含み益が膨らんだ後は、納税資金の確保と受け皿の設計が手取りを左右します
持株の評価額が資産全体の過半を占めている場合、節税の可否よりも、資産集中をどう解消するかが優先度の高い論点になります。売却する量と時期、そして売却後の資金の置き場所を先に決めておくことで、税負担と資産リスクの両方をコントロールできます。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。