
読了目安時間:約9分
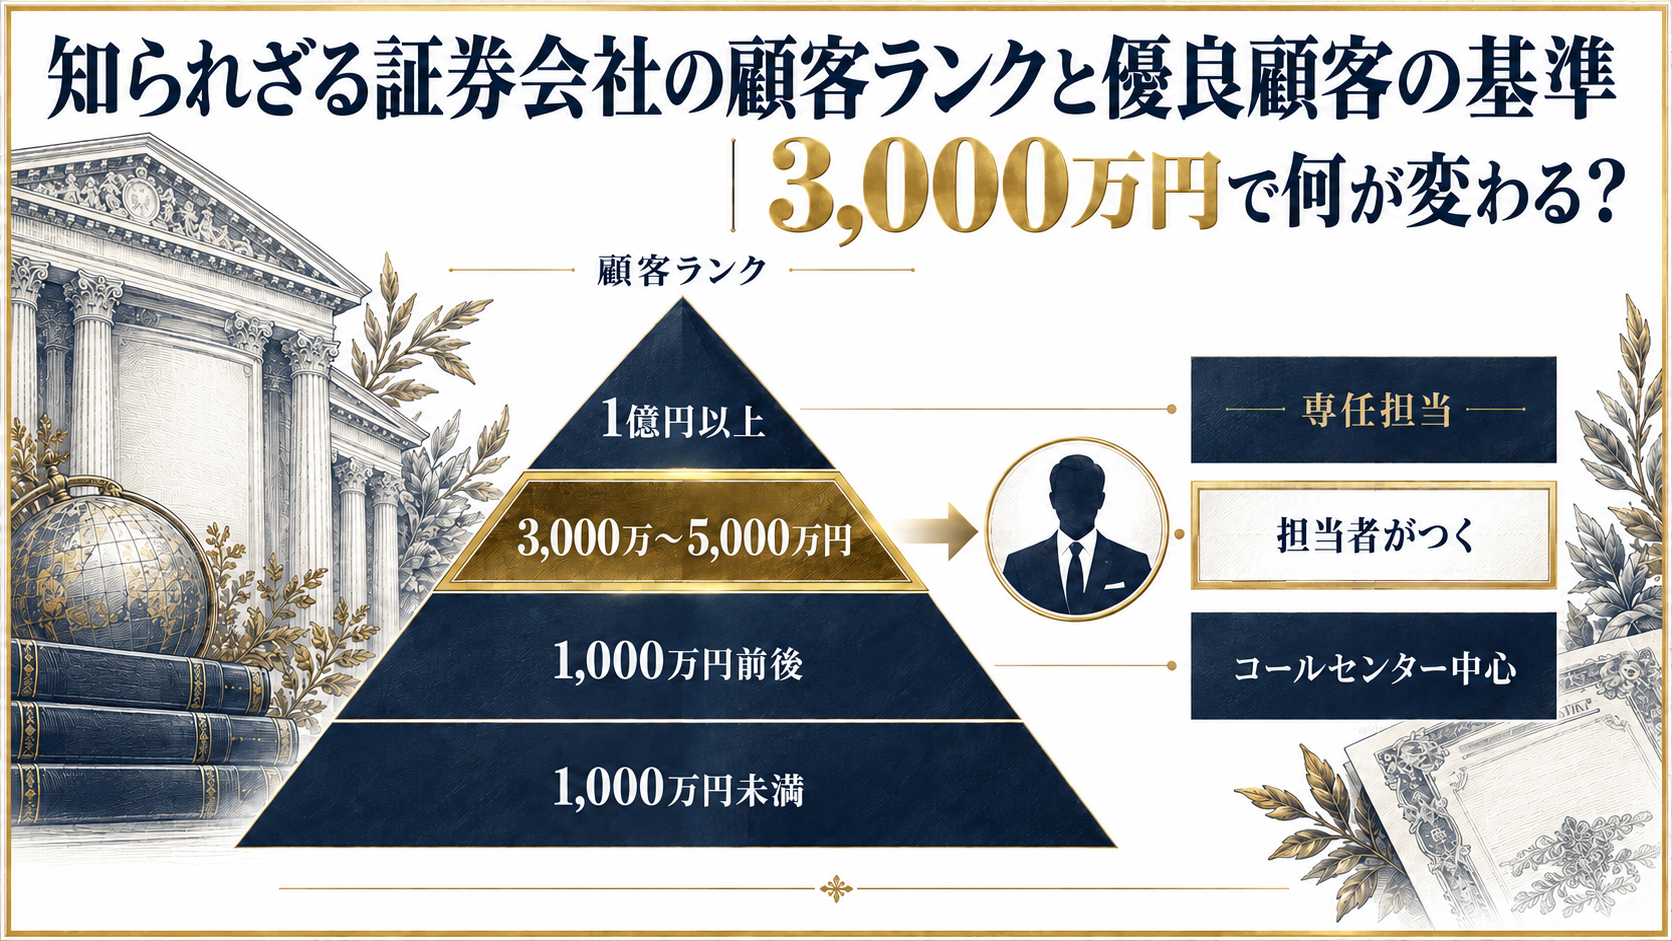
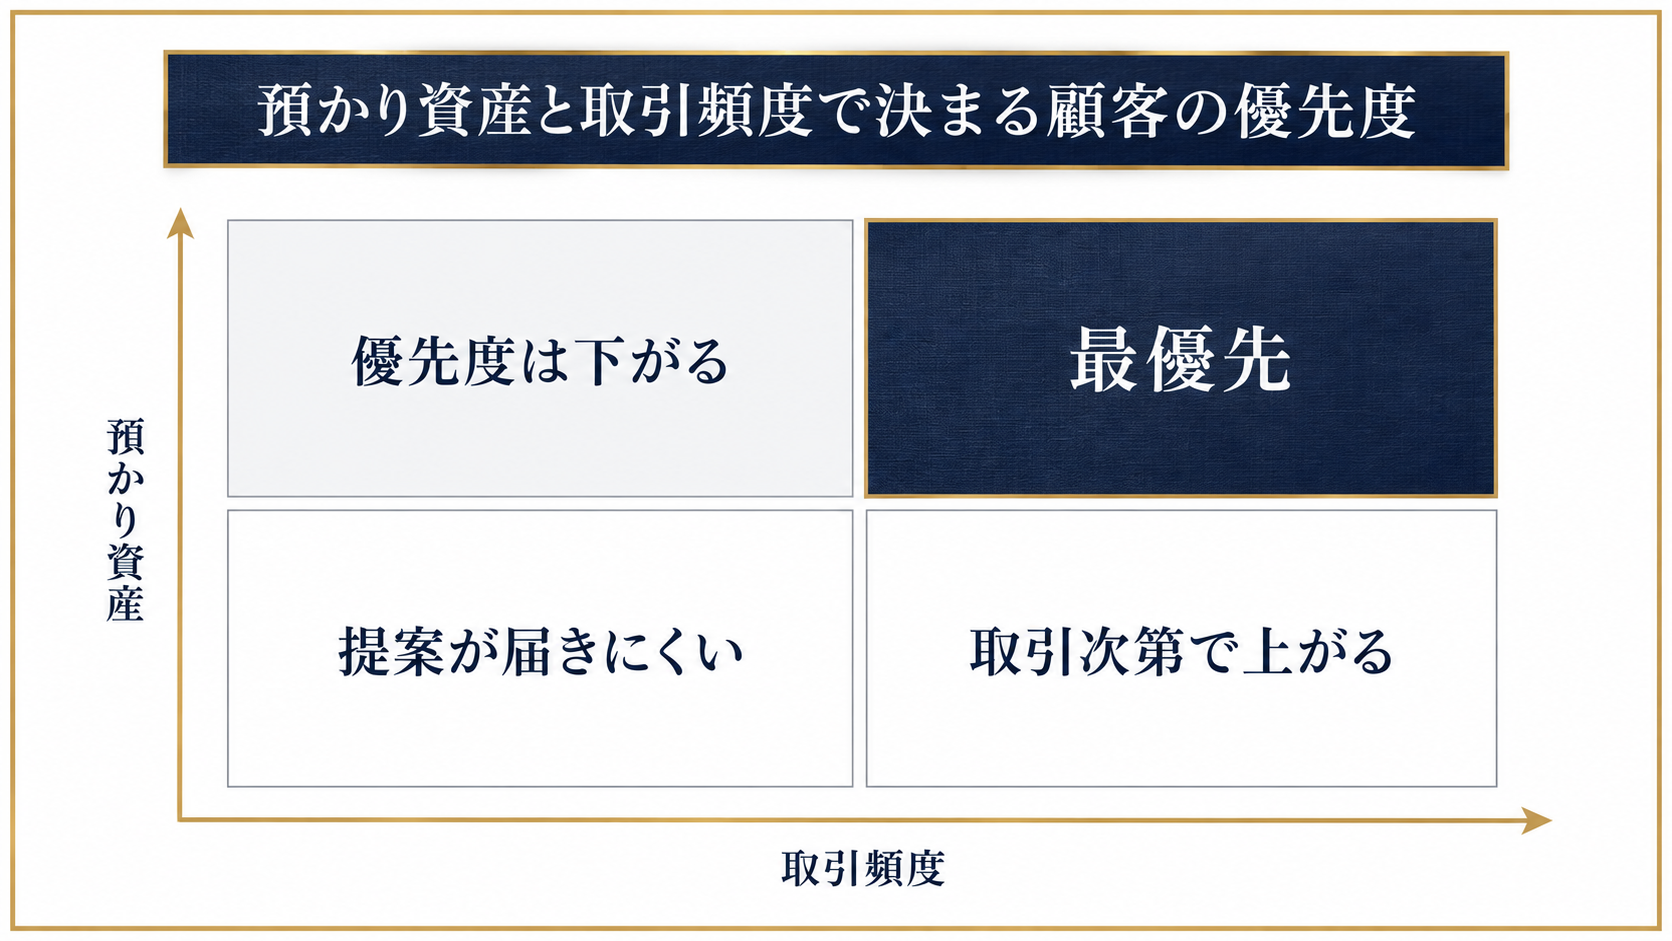
証券会社の顧客ランクは、預かり資産額と取引頻度の2つの軸で決まります。対面証券で専任の担当者がつく目安は預かり資産3,000万円前後、1億円を超えると富裕層向けの専門部署が対応する体制に移ります。ただし預かり資産が多いだけでは「優良顧客」とは扱われません。証券会社の収益は手数料から生まれるため、資産を預けたまま動かさない顧客の優先度は下がります。
この記事でわかること
- 顧客ランクは預かり資産額と取引頻度の2軸で決まります
- 専任担当者がつく目安は預かり資産3,000万円前後です
- 預かり資産10億円でも取引がなければ優良顧客とは限りません
- みずほ証券は2026年10月に富裕層向け拠点を新設します
- 対面証券の業績評価は定量評価が4〜8割を占めます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
証券会社の顧客ランクとは?預かり資産と取引頻度の2軸で決まる
証券会社の顧客ランクとは、顧客を預かり資産額や取引状況に応じて内部的に分類し、担当者の配置やサービス内容に差をつける仕組みです。対面証券会社の大半が運用していますが、ランクの基準や区分を公表している証券会社はほとんどありません。顧客自身が自分のランクを直接確認する手段は、基本的に用意されていないのが実情です。
【用語解説】顧客ランクとは
証券会社が顧客を預かり資産額・取引頻度・収益貢献度などの基準で内部的に格付けし、担当者の配置やサービス提供の優先順位を決めるための分類です。
ランクを決める2つの要素
ランク付けの基準は証券会社ごとに異なりますが、共通して重視されるのは預かり資産額と取引頻度です。預かり資産額は「その証券会社に預けている株式・投資信託・債券などの時価評価額の合計」を指します。
この2つのうち、顧客側が意識しにくいのが取引頻度のほうです。証券会社の収益は売買手数料や信託報酬から生まれるため、資産を預けているだけで売買がない口座は、証券会社から見た収益貢献度が低くなります。預かり資産額だけでランクが決まるわけではない理由がここにあります。
ランクによって何が変わるのか
ランクが変わると、担当者の有無、提案を受ける頻度、アクセスできる商品の種類が変わります。下位ランクではコールセンターでの対応が中心になり、個別の提案はほとんど届きません。上位ランクになると専任の担当者がつき、新規公開株(IPO)の配分や私募商品の案内を受けられる場合があります。
担当者がつくのは預かり資産いくらから?3,000万円が最初の分岐点
対面証券で専任の担当者がつく目安は、預かり資産3,000万円前後です。5,000万円を超えると担当者がつく可能性はさらに高まり、1億円以上では富裕層向けの専門部署が対応する体制に移るのが一般的です。ただしこれは公表された基準ではなく、支店の立地や顧客構成によって大きく変動します。
| 預かり資産の目安 | 対応体制 | 受けられる提案 |
|---|---|---|
| 1,000万円未満 | コールセンター中心 | 個別提案はほぼない |
| 1,000万〜3,000万円 | 担当者が交代制でつく場合あり | 定型的な商品案内が中心 |
| 3,000万〜5,000万円 | 専任担当者がつき始める | 個別相談・商品提案を受けられる |
| 1億円以上 | 富裕層向け部署が対応 | 相続・事業承継を含む個別提案 |
表1:預かり資産額別に見た対応体制の目安(2026年9月時点)
この金額感は、証券会社の現役営業担当者がQ&Aサイトで回答している内容とも一致します。「いくらから優良顧客か」という問いに対し、大手証券会社の営業担当者は「ざっくり『いくらから優良顧客か』と聞かれれば私は3000万円と答えます」「1億あれば十分優良顧客です」と回答しています(出典:Yahoo!知恵袋)。
支店の立地で基準は変わる
同じ証券会社でも、支店によって基準は異なります。Q&Aサイトの回答では「例えば、田舎の支店であれば1000万円が上客であっても、渋谷支店であれば、10億円~上場企業関係者が上客だったりします」という指摘がありました(出典:Yahoo!ファイナンス お金の先生)。
都心の富裕層が集中する支店では、3,000万円は平均的な顧客の水準にすぎません。一方、地方支店では同じ金額で上位顧客として扱われることがあります。顧客ランクは絶対額ではなく、その支店の顧客構成における相対的な位置で決まると考えたほうが実態に近いでしょう。
なお、預かり資産が1億円を超えてくると、証券会社の富裕層向けサービスだけでなくプライベートバンクも選択肢に入ります。利用の最低金額と手数料の損益分岐点については、別の記事で詳しく整理しています。
預かり資産が多くても「優良顧客」とは限らない理由
預かり資産額が大きくても、取引をしなければ証券会社にとっての優良顧客にはなりません。証券会社の収益は保有残高そのものではなく、売買手数料や信託報酬といった取引に伴って発生する収益から生まれるためです。この構造を理解していないと、顧客ランクの実態を読み違えます。
前掲のQ&Aサイトでは、別の回答者が「10億円以上の資産を預かっても、取引をあまりしない顧客を優良顧客とは言いません」と指摘しています。資産額の多寡と証券会社内部での扱いは、必ずしも比例しません。
商品によって収益貢献度が違う
同じ金額を動かしても、どの商品を選ぶかで証券会社に入る収益は変わります。国債や円建債券は手数料率が低く、外国株式・外貨建債券・仕組債などは相対的に手数料が高い商品に分類されます。
この分類は感覚的なものではありません。金融庁は2025年7月公表のモニタリング結果で、「相対的に手数料が高い金融商品」を外国株式、外貨建債券、仕組債、外貨建一時払保険、仕組預金及びファンドラップと定義し、「相対的に手数料が安い金融商品」を内国株式、円建債券及び円建一時払保険と定義しています(出典:金融庁「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」2025年7月1日)。
手数料が高い商品が一律に不適切なわけではありません。外国株式や外貨建債券には、円建商品では代替できない分散効果があります。問題は手数料の高低そのものではなく、その商品が提案された理由が顧客側の必要性にあるのか、提案側の収益にあるのかを区別できないことにあります。
2026年10月、みずほ証券が富裕層向け拠点を新設|富裕層営業はどう変わるか
証券業界は今、富裕層向け営業に資源を集中させる方向へ動いています。みずほ証券は2026年10月26日付で、東京都新宿区に富裕層向け営業の拠点を新設します。この動きは、顧客ランクが上位の層にとって提案を受ける頻度が増えることを意味します。
新宿・池袋・渋谷の3支店から約250人を集約
みずほ証券の公式サイトでは、新宿支店について「2026年10月26日(月)より、店舗名称を『新宿オフィス』に変更いたします。」と告知されています(出典:みずほ証券 新宿支店 店舗案内)。
報道によれば、この新拠点には新宿・池袋・渋谷エリアの営業員250人程度が所属し、相続や投資信託、保険などの専門家も在籍する体制となります。あわせて平日夕方や土日祝日も個人顧客の相談を受ける体制を整えるとされています(出典:日本経済新聞 2026年8月)。
また、同社の浜本吉郎社長は共同通信のインタビューで、出資する楽天証券との合算での預かり資産残高を2030年度に200兆円超とする目標を示しています。2026年6月時点の両社の預かり資産残高は計約120兆円です(出典:中日新聞Web(共同通信配信)2026年9月15日)。
報道の本文は有料会員向けのため、本記事では各媒体のリード文で確認できた範囲の数値のみを記載しています。営業員数・営業時間の詳細は今後変更される可能性があります。
富裕層にとっての意味は「提案が増える」こと
富裕層向けの営業体制が強化されるということは、顧客側から見れば接触と提案の機会が増えるということです。平日夕方や土日の相談体制は、日中に時間を取りにくいオーナー経営者にとって利便性の向上にあたります。
一方で、営業体制の強化は収益目標の引き上げとセットで進むのが通常です。提案の質が上がる面と、提案の量が増える面は同時に起こります。証券会社が富裕層をどう位置づけているかは、国内外のプライベートバンクの構造と合わせて見ると理解しやすくなります。
金融庁は営業員の「報酬・業績評価体系」に何を求めているか
営業担当者からの提案を評価するうえで押さえておきたいのが、金融庁が営業員の報酬・業績評価体系を名指しで原則に定めているという事実です。これは業界の慣行ではなく、公的な監督方針として文書化されています。
原則7が定めていること
金融庁の「顧客本位の業務運営に関する原則」は、原則7で次のように定めています。
原則7.金融事業者は、顧客の最善の利益を追求するための行動、顧客の公正な取扱い、利益相反の適切な管理等を促進するように設計された報酬・業績評価体系、従業員研修その他の適切な動機づけの枠組みや適切なガバナンス体制を整備すべきである。
出典:金融庁「顧客本位の業務運営に関する原則」(2024年9月26日改訂)
さらに原則3では、利益相反の可能性を判断する際に考慮すべき事情として「金融商品の販売に携わる金融事業者が、金融商品の顧客への販売・推奨等に伴って、当該商品の提供会社から、委託手数料等の支払を受ける場合」を挙げています。提案の背後に手数料が存在しうることを、監督官庁が明示しているわけです。
対面証券の業績評価は定量評価が4〜8割
金融庁のモニタリング結果には、より具体的な数値があります。販売会社の業績評価体系における定量評価の寄与度について、同庁は次のように記しています。
「定量評価の寄与度は、主要行等及び地域銀行において『定量評価なし』から『8割以上』まで様々である。証券会社では、対面証券会社のほとんどの先が4割以上から8割未満となっている(『定量評価なし』と回答した先は、1社を除きネット系証券会社)」(出典:金融庁 前掲モニタリング結果、2023年度下期時点)。
同庁は同じ資料で、定量評価について「販売額や残高、収益額といった定量評価は、営業員にとって目標としやすく、分かりやすい評価項目であることから、販売姿勢に大きく影響を及ぼし得る」とも指摘しています。
収益評価と販売実態の関係を示したデータ
金融庁は、収益評価の設計が実際の販売結果に影響していることを、数値で示しています。同庁のコラムでは、主要行等および地域銀行を分類して販売実績を比較した結果が公表されています。
表2:収益評価の設計と手数料が高い商品の販売比率の関係(2023年度)
| 比較対象 | 該当する金融機関の割合 |
|---|---|
| 個別商品ごとに収益評価を行っている先 | 73% |
| それ以外の先 | 55% |
この数値は「2023年度のリスク性金融商品の販売額に占める、相対的に手数料が高い金融商品の販売額の割合が30%以上である金融機関の数の割合」を示しています。外貨建一時払保険に絞った同様の比較では、評価ポイントが一番高い先が64%、それ以外の先が27%という差が出ました。
金融庁はこの分析を踏まえ、「収益の評価ポイントが高い金融商品ほど積極的に販売される状況が窺われる」と結論づけています(出典:金融庁 前掲モニタリング結果 コラムⅢ)。
なお、この調査の対象は主要行等および地域銀行であり、証券会社を直接分析したものではありません。ただし業績評価と販売行動の関係という論点自体は、定量評価の寄与度が4〜8割を占める対面証券会社にも共通します。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
顧客ランクが上がった富裕層こそ確認すべき3つのこと
顧客ランクが上がると提案の量と質が変わりますが、提案が増えること自体は有利にも不利にも働きます。担当者がついた後にこそ確認すべき論点を3つに整理します。
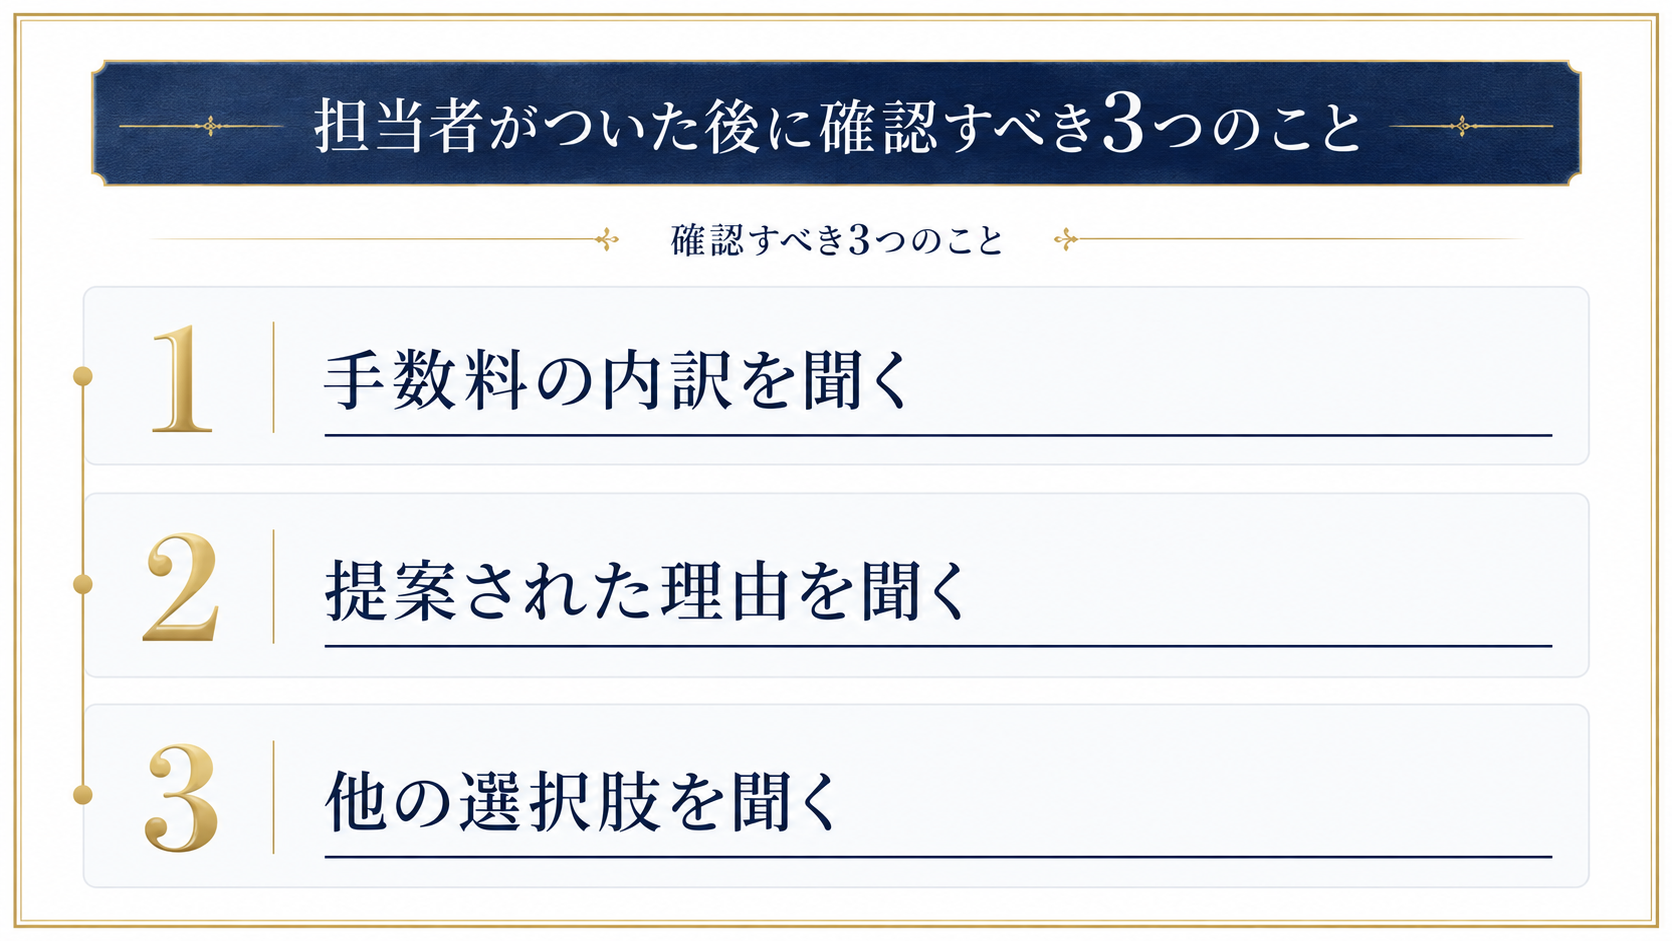
①手数料の内訳を聞く
金融庁の原則4は「金融事業者は、名目を問わず、顧客が負担する手数料その他の費用の詳細を、当該手数料等がどのようなサービスの対価に関するものかを含め、顧客が理解できるよう情報提供すべきである」と定めています。手数料の内訳を質問することは、原則上当然に想定されている行為です。
購入時手数料だけでなく、信託報酬・為替スプレッド・中途解約時のコストまで含めて確認します。とくに仕組債やファンドラップは、表面的な手数料と実質的な負担が一致しないことがあります。
②その商品が提案された理由を聞く
「なぜ他の商品ではなく、この商品なのか」を言語化してもらいます。回答が商品の一般的な特徴の説明にとどまる場合と、自分の資産構成や出口の時期を踏まえた説明になっている場合とでは、提案の性質が異なります。
③比較対象として提示されなかった選択肢を聞く
提案は、採用された選択肢だけでなく採用されなかった選択肢を見ることで評価できます。同じ目的を果たす手段として何が検討され、なぜ外れたのかを聞くと、提案の前提が見えます。自社で取り扱いのない商品は最初から比較対象に入らないため、その点も含めて確認する価値があります。
提案を受け入れた結果として資産がどう変動しうるかは、実際のパターンを知っておくと判断しやすくなります。

また、証券会社の担当者以外にどのような相談先があるのか、それぞれの報酬構造がどう違うのかを整理したうえで比較すると、提案の位置づけを判断しやすくなります。

まとめ
- 顧客ランクは預かり資産額と取引頻度の2軸で決まり、基準は公表されていません
- 専任担当者がつく目安は預かり資産3,000万円前後、1億円以上で富裕層向け部署の対応に移ります
- 預かり資産が大きくても取引がなければ優先度は下がります
- みずほ証券は2026年10月26日に新宿で富裕層向け拠点を稼働させます
- 対面証券会社のほとんどは業績評価の4〜8割を定量評価が占めます
- 担当者がついた後は、手数料の内訳・提案理由・不採用の選択肢を確認します
顧客ランクが上がることは、提案を受ける機会が増えることを意味します。その提案を活かせるかどうかは、提案の背後にある評価構造を理解したうえで、内容を検証できるかどうかで決まります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 自分の顧客ランクを証券会社に直接聞くことはできますか?
-
A. ランクの区分や基準を公表している証券会社はほとんどなく、明確な回答を得られないのが一般的です。ただし担当者の有無、提案の頻度、IPOの配分案内が届くかどうかといった実際の対応から、おおよその位置は推測できます。
- Q. 複数の証券会社に資産を分けると顧客ランクは下がりますか?
-
A. 各社での預かり資産額が分散するため、1社あたりのランクは下がる可能性があります。一方で、複数社の提案を比較できるという利点も生まれます。提案の量を優先するか中立性を優先するかによって、分散の是非は変わるでしょう。
- Q. 取引をしないと担当者は外されますか?
-
A. 証券会社によっては、一定期間取引のない口座の担当を外したり、コールセンター対応に切り替えたりする運用があります。預かり資産額が大きくても、取引頻度が低い口座は優先度が下がる傾向があります。
- Q. 手数料の内訳を聞くと担当者との関係が悪くなりませんか?
-
A. 金融庁の「顧客本位の業務運営に関する原則」原則4は、手数料の詳細を顧客が理解できるよう情報提供することを金融事業者に求めています。内訳の確認は制度上想定された行為であり、説明を渋る対応が生じた場合は、その対応自体が判断材料になります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。