読了目安時間:約14分
法人で株式投資をすると、上場株式の売却益にかかる税金は個人の20.315%より重くなるのが基本です。中小法人の実効税率は所得400万円以下の部分でも約21.4%、800万円超の部分は約33.6%だからです。法人のほうが得になるのは、本業の赤字と相殺できるとき、配当の一部が非課税になるとき、会社に置いたまま再投資を続けるとき、相続で含み益の38%を差し引けるときに限られます。
「法人の税率は個人の最高税率55%より低いから、株も法人で持つほうが得」という説明を見かけますが、上場株式の売却益と配当は、個人でも最初から20.315%の分離課税です。この記事では、国税庁・総務省・財務省の一次情報をもとに、個人と法人の税負担を所得の規模別に円で比べ、法人で株式投資すべき人と個人のままでよい人の境界を整理します。
この記事でわかること
- 売却益1,000万円の税金は個人203万円、法人245万円です
- 本業の赤字と相殺できれば法人の税金は0円になります
- 国内株の配当は法人なら20%以上が非課税になります
- 会社の利益を個人に配ると手取りは半分以下になります
- 相続では含み益の38%を差し引いて評価できます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
法人で株式投資はできる?個人との違いは「税金の計算方法」
法人で株式投資をすることは可能で、証券会社に法人口座を開けば個人と同じ銘柄を売買できます。個人との一番の違いは、売却益や配当が他の所得と切り離されずに、会社の利益と合算して法人税の対象になる点です。
【用語解説】法人の株式投資とは
会社名義の証券口座で株式を売買することです。売却益・配当は会社の益金になり、本業の利益や赤字と合算した所得に法人税・住民税・事業税がかかります。
個人の場合、上場株式の売却益は給与や不動産収入とは別に計算し、税率は所得の大きさにかかわらず20.315%です(所得税15%・住民税5%に、復興特別所得税として所得税額の2.1%が加わります)。2027年からは復興特別所得税が1.1%に下がる代わりに防衛特別所得税1%が加わりますが、合計の税率は変わりません(国税庁No.1463 株式等を譲渡したときの課税、No.1330 配当金を受け取ったとき)。
| 比較項目 | 個人で株式投資 | 法人で株式投資 |
|---|---|---|
| 売却益・配当の税率 | 一律20.315% | 所得規模により約21.4〜33.6% |
| 損失の繰越 | 3年(株式の利益・配当とだけ相殺) | 10年(本業の利益とも相殺) |
| 本業との損益の相殺 | できない | できる |
| 国内株の配当 | 全額が課税対象 | 持株割合に応じて20〜100%が益金不算入 |
| NISA | 使える | 使えない |
| 使うときの税金 | なし(すでに個人の財産) | 役員報酬・配当で個人に移すと再び課税 |
表1:個人と法人の株式投資の主な違い(2026年10月時点)
出典:国税庁No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除、No.5762 青色申告書を提出した事業年度の欠損金の繰越控除、金融庁NISAを知るをもとに整理
法人の欠損金の繰越期間10年は、青色申告をしている法人で、2018年4月以後に始まった事業年度に生じた欠損金が対象です。NISAは日本に住む18歳以上の個人が使う制度のため、会社名義の口座には使えません。
法人と個人の税率は何%?所得規模別の実効税率
資本金1億円以下の中小法人の実効税率は、標準税率で計算すると所得400万円以下の部分が21.37%、400万円超800万円以下が23.17%、800万円超が33.58%です。個人の上場株式の税率20.315%を上回らないのは、法人の所得がまったくない場合の、ごく一部の金額だけです。
法人の税金は、国税の法人税・地方法人税と、地方税の住民税・事業税・特別法人事業税の5つでできています。事業税は翌年度に経費(損金)になるため、その分を調整して計算した割合が実効税率です。
| 税目 | 400万円以下 | 400万円超800万円以下 | 800万円超 |
|---|---|---|---|
| 法人税 | 15% | 15% | 23.2% |
| 地方法人税 | 法人税額×10.3% | 法人税額×10.3% | 法人税額×10.3% |
| 法人住民税(法人税割) | 法人税額×7.0% | 法人税額×7.0% | 法人税額×7.0% |
| 法人事業税(所得割) | 3.5% | 5.3% | 7.0% |
| 特別法人事業税 | 事業税額×37% | 事業税額×37% | 事業税額×37% |
| 実効税率 | 21.37% | 23.17% | 33.58% |
表2:資本金1億円以下の中小法人の実効税率(標準税率で当メディアが計算、2026年10月時点)
出典:国税庁No.5759 法人税の税率、総務省法人事業税、国税庁取引相場のない株式等の評価(法人税額等相当額)の税率内訳をもとに計算
※法人住民税の法人税割7.0%は道府県民税1.0%・市町村民税6.0%の合計です。東京都など超過税率を採用している自治体では、これより少し高くなります。所得が年10億円を超える事業年度は、800万円以下の部分の法人税率が17%になります。
このほか、法人には赤字でもかかる住民税の均等割があり、資本金1,000万円以下・従業者50人以下の会社で年7万円(道府県民税2万円・市町村民税5万円の標準税率)です(総務省法人住民税)。さらに2026年4月1日以後に始まる事業年度からは防衛特別法人税(法人税額から年500万円を差し引いた額×4%)が加わりますが、法人税額が500万円以下の会社には負担がありません(国税庁防衛特別法人税に関する納付手続等について)。
法人で株式投資すると得か?売却益1,000万円で比べる試算
上場株式の売却益が1,000万円出た場合、個人の税金は約203万円、会社にほかの所得がなければ法人の税金は約245万円で、法人のほうが約42万円重くなります。本業ですでに800万円超の利益が出ている会社なら、法人の税金は約336万円まで増えます。
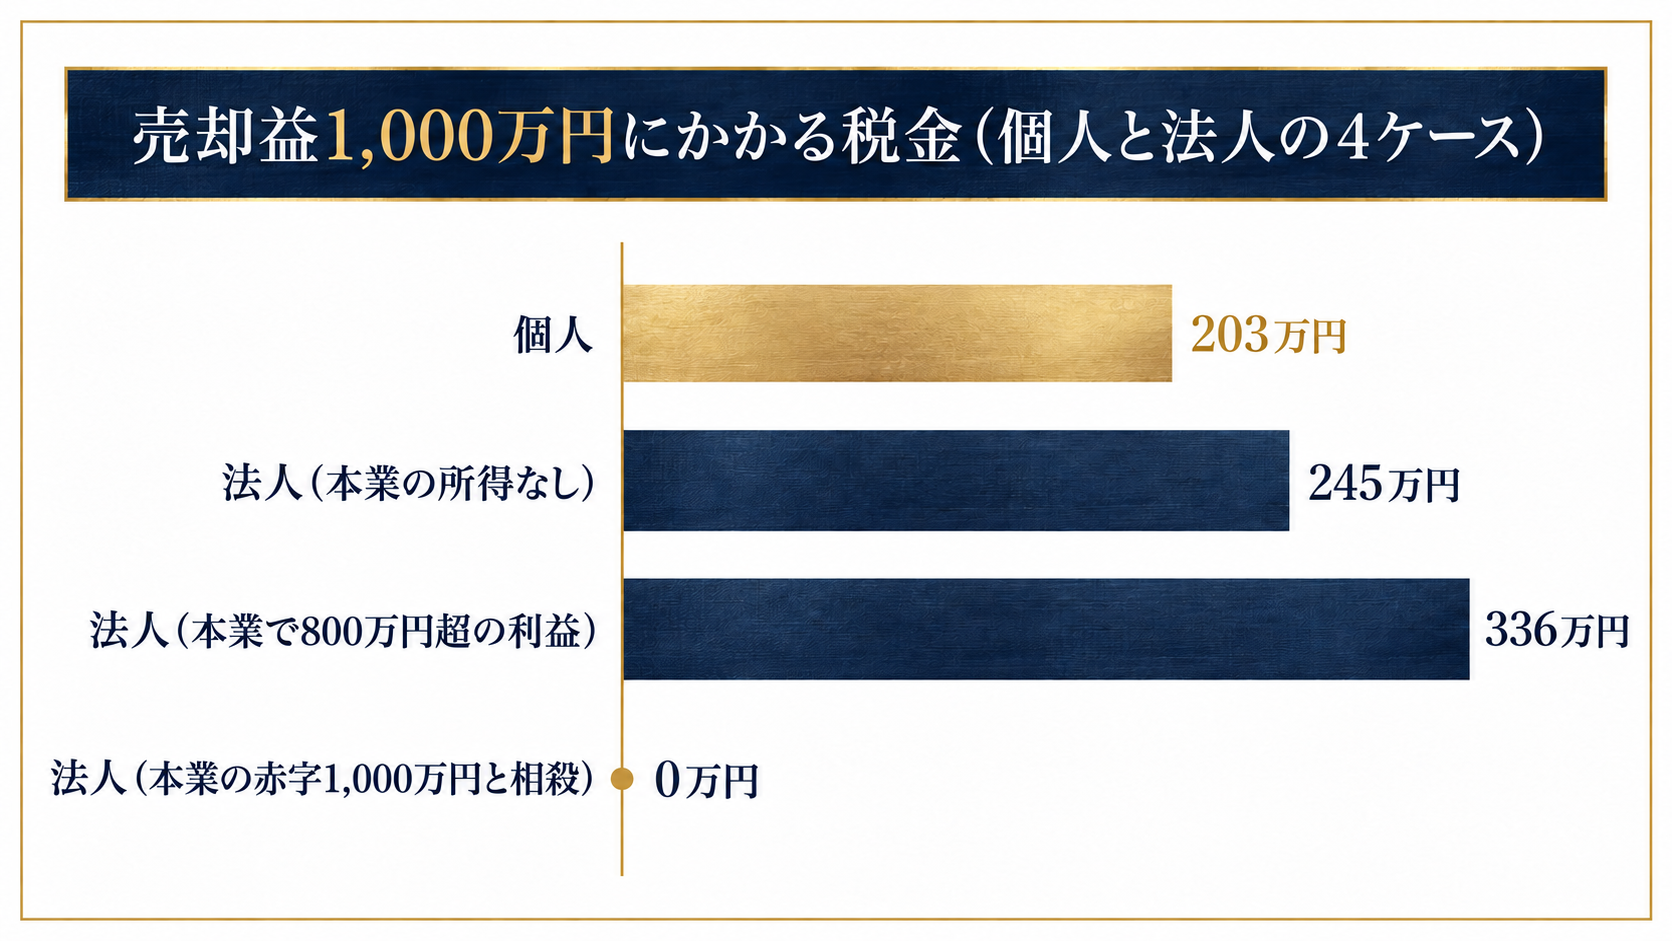
試算の前提は、資本金1,000万円以下の中小法人、標準税率、表2の実効税率を所得の段階ごとに当てはめた概算です。均等割(年7万円)は含めていません。
| ケース | 売却益1,000万円にかかる税金 | 個人との差 |
|---|---|---|
| 個人 | 約203万円 | ― |
| 法人(本業の所得なし) | 約245万円 | 約42万円重い |
| 法人(本業ですでに800万円超の利益) | 約336万円 | 約133万円重い |
| 法人(本業の赤字1,000万円と相殺) | 0円 | 約203万円軽い |
表3:上場株式の売却益1,000万円にかかる税金の試算(当メディア試算)
法人が得になるのは本業の赤字と相殺できるとき
表3のとおり、法人が個人より軽くなるのは、売却益を本業の赤字や過去の欠損金と相殺できる場合です。個人の株式の損失は株式の利益と配当からしか差し引けませんが、法人では本業の利益とも合算され、欠損金は10年間繰り越せます。
反対に、本業がしっかり黒字の会社で株式投資をすると、売却益の多くに33.58%がかかります。事業会社の余剰資金で株式投資をするなら、まず本業の利益水準を確認するのが出発点です。
配当は「益金不算入」で法人が有利になる場合がある
国内企業から受け取る配当は、法人では持株割合に応じて一部または全部が益金不算入(法人税の計算で収入に入れなくてよい扱い)になります。上場株式を5%以下で持つ一般的な投資なら20%、5%超3分の1以下なら50%が非課税です(法人税法第23条)。
| ケース | 配当1,000万円にかかる税金 | 個人との差 |
|---|---|---|
| 個人(申告分離課税) | 約203万円 | ― |
| 法人・持株5%以下(20%非課税)・本業の所得なし | 約178万円 | 約25万円軽い |
| 法人・持株5%以下・本業で800万円超の利益 | 約269万円 | 約66万円重い |
| 法人・持株5%超3分の1以下(50%非課税)・本業の所得なし | 約109万円 | 約94万円軽い |
表4:国内上場株式の配当1,000万円にかかる税金の試算(当メディア試算)
※外国法人から受け取る配当(米国株など)は益金不算入の対象外です。
法人が受け取る上場株式の配当からは所得税15.315%が源泉徴収されますが、この金額は法人税から差し引けるため(国税庁No.5760 所得税額控除)、最終的な負担は表4のとおりです。配当を中心に受け取り、会社にほかの所得が少ない資産管理会社なら、法人で持つほうが軽くなる余地があります。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、売却益・配当・役員報酬・相続をまとめて考えないと、どこで株を持つべきかの答えが出ません。法人と個人のどちらで持つかを含め、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
会社のお金を個人に戻すと税金はいくら?二重課税の試算
法人で得た利益を配当で個人に移すと、法人税のあとに個人の所得税・住民税がもう一度かかり、所得の多いオーナーでは売却益1,000万円の手取りは約382万円です。個人で直接投資した場合の手取り約797万円の半分以下です。
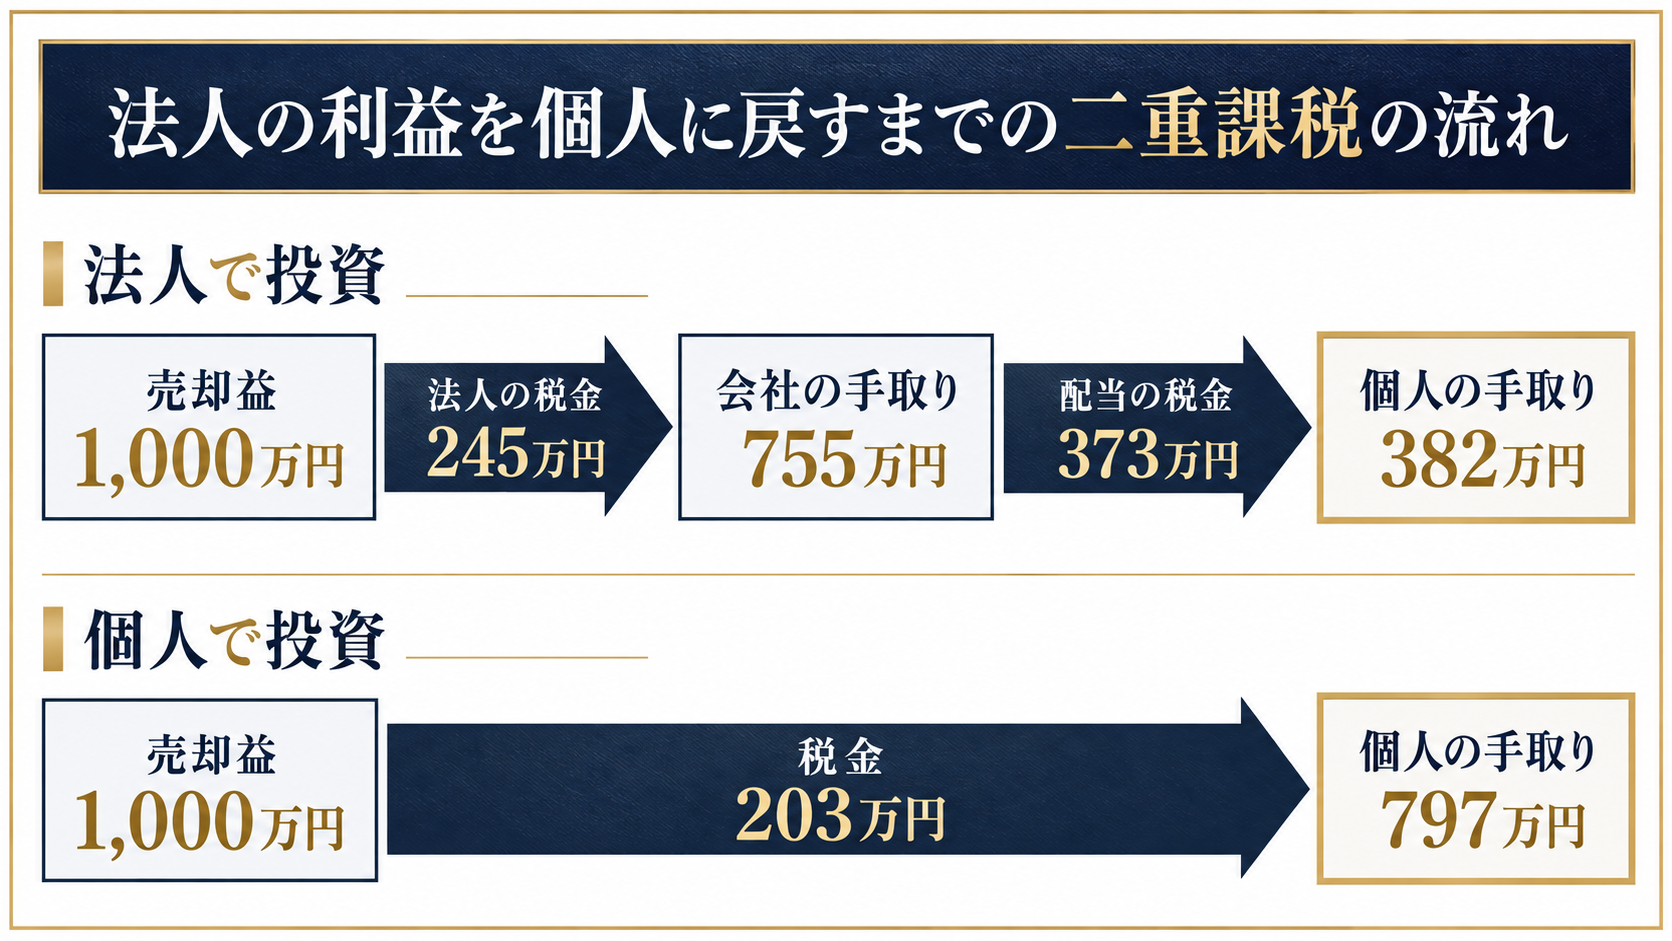
資産管理会社の株式は上場していないため、そこから受け取る配当は総合課税になり、申告分離課税(20.315%)は選べません。課税所得が1,000万円を超えるオーナーの場合、配当控除を差し引いても税率は所得税40.84%・住民税8.6%の合計約49.4%です(国税庁No.1250 配当控除、No.2260 所得税の税率、中央区税額控除)。
| 段階 | 法人で投資して配当で受け取る | 個人で投資する |
|---|---|---|
| 売却益 | 1,000万円 | 1,000万円 |
| 1回目の税金 | 法人の税金 約245万円 | 約203万円 |
| 2回目の税金 | 配当の税金 約373万円(約49.4%) | なし |
| 個人の手取り | 約382万円 | 約797万円 |
表5:売却益1,000万円を個人の手取りにするまでの税金(会社にほかの所得がなく、オーナーの課税所得が1,000万円を超える場合の当メディア試算)
このため、生活や消費に使うお金は個人で持ち、会社に置いたまま再投資を続けるお金だけを法人で持つという分け方が基本です。役員報酬で受け取る場合は会社の経費になりますが、報酬額によっては個人側で最高55%台の税率がかかる点に注意が必要です。不動産収入や役員報酬を含めた資産管理会社の節税の組み立て方は、次の記事で詳しく扱っています。
法人の株式は含み益に課税される?売買目的有価証券の誤解
法人が持つ株式に期末の含み益で課税されるのは、取得した日に帳簿で「売買目的有価証券」に区分した株式などに限られます。短期売買や頻繁な売買をしているだけで、自動的に時価評価の対象になるわけではありません。
国税庁の法人税基本通達は、証券会社のトレーディング部門のような専門部署で運用する株式を除き、取得日に売買目的有価証券の勘定科目で区分したものが対象になると定めています。そのうえで、次のように注記しています。
法人税基本通達2-3-27(注)の原文
「短期的に売買し、又は大量に売買を行っていると認められる場合の有価証券であっても、規則第27条の5第1項の規定に基づき区分していないものは、短期売買有価証券に該当しない。」
出典:国税庁法人税基本通達 第5款 有価証券の時価評価損益
「法人で株を持つと含み益に課税されるおそれがある」と書かれた解説もありますが、資産管理会社が長期保有のつもりで買った株式を、帳簿で売買目的として区分していなければ、売るまで課税されません。ただし、どの勘定科目で記帳するかは取得日に決まるため、口座を開いて最初に売買する前に顧問税理士と区分を確認しておくべきです。
相続まで考えると?資産管理会社で株式を持つ効果と注意点
資産管理会社で上場株式を持つと、相続のときに相続人が受け継ぐのは「会社の株式(非上場株式)」になり、評価では含み益の38%を差し引けるため、個人で直接持つより評価額が下がります。38%は2026年4月1日以後の相続・贈与から適用される割合で、それまでは37%でした。
株式等保有特定会社の評価で含み益の38%を差し引ける
会社の資産の50%以上が株式などで占められる会社は「株式等保有特定会社」とされ、原則として会社の純資産をもとに評価します(国税庁財産評価基本通達189)。このとき、相続税評価額と帳簿価額の差(評価差額)に、法人税などに相当する割合を掛けた金額を差し引きます。この割合が、防衛特別法人税の創設に合わせて37%から38%に改正されました(国税庁取引相場のない株式等の評価(純資産価額方式における法人税額等相当額))。
| 比較項目 | 個人で直接持つ | 資産管理会社で持つ |
|---|---|---|
| 相続する財産 | 上場株式(時価10億円) | 資産管理会社の株式 |
| 評価方法 | 相続日の終値など(最も低い価格を選べる) | 純資産価額方式 |
| 含み益からの控除 | なし | 評価差額5億円×38%=1.9億円 |
| 相続税評価額 | 10億円 | 8.1億円 |
表6:取得価額5億円・時価10億円の上場株式を持つ場合の相続税評価の比較(会社にほかの資産・負債がない単純化した当メディア試算)
出典:国税庁No.4632 上場株式の評価、財産評価基本通達185・189をもとに試算
ただし、評価が下がる1.9億円は、会社が将来その株を売ったときに払う法人税の見込み額に相当するもので、税金が消えるわけではありません。また、個人ですでに持っている株を会社に移すと、その時点で個人に売却益の課税が生じます。設立の費用や毎年の維持費を含めた資産管理会社の全体像は、ピラー記事で整理しています。
上場企業オーナーは「大口株主」の判定に注意
自社が上場しているオーナーが資産管理会社を通じて自社株を持つ場合、個人と資産管理会社(同族会社)の持株を合わせて3%以上になると、個人が受け取る配当は申告分離課税を選べず総合課税になります(国税庁No.1330 配当金を受け取ったとき)。2023年10月1日以後に支払われる配当から適用されているルールで、資産管理会社を作ったことで個人の配当の税金が上がる例があります。
法人で株式投資すべき人・個人のままでよい人の5つの判断基準
法人で株式投資をして得をするのは、会社にお金を置いたまま長く運用を続け、配当を中心に受け取り、相続まで視野に入れている人です。売却益を短期で生活資金に充てたい人や、本業の黒字が大きい事業会社は、個人で持つほうが手取りが多くなる組み合わせです。
| 判断の観点 | 法人が向く | 個人が向く |
|---|---|---|
| 運用益の使い道 | 会社に置いて再投資する | 生活・消費に使う |
| 利益の種類 | 国内株の配当が中心 | 売却益・外国株の配当が中心 |
| 会社のほかの所得 | 赤字・少額 | 800万円超の黒字 |
| 相続までの期間 | 長い(評価差額の控除が効く) | 短い・相続を考えていない |
| NISAの枠 | 使い切っている | まだ使える |
表7:法人と個人、どちらで株式投資をするかの判断目安
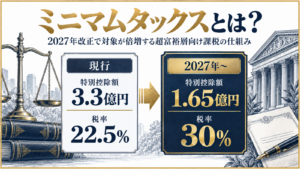
年に数億円規模の売却益が出る人は、個人で持つと2027年分から改正されるミニマムタックス(極めて高い所得に対する最低限の税負担)の対象になる可能性もあり、法人と個人の比較の前提そのものが変わる点も見落とせません。対象になる所得の水準は次の記事で確認できます。
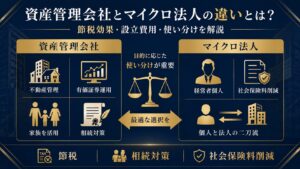
法人で持つと決めた場合も、器を株式会社にするか、合同会社などの小さな法人(マイクロ法人)にするかで、設立費用や相続のしやすさが変わります。両者の違いを比較した記事はこちらです。
まとめ
法人で株式投資をすると、上場株式の売却益の税負担は個人の20.315%を上回るのが基本で、法人が得をするのは条件がそろった場合に限られます。
- 中小法人の実効税率は21.37%〜33.58%で、個人の20.315%より高い
- 売却益1,000万円の税金は個人約203万円、法人約245〜336万円
- 本業の赤字・欠損金(10年繰越)と相殺できれば法人が有利
- 国内株の配当は20〜100%が益金不算入で、法人が軽くなる場合がある
- 個人に戻すと二重課税で手取りが半分以下、相続では含み益の38%を控除できる
「法人の税率のほうが低い」という一般論ではなく、利益の種類・使い道・本業の損益・相続までの期間の4点を自分の数字で当てはめて判断することが、法人で株式投資をするかどうかの分かれ目です。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 法人で株式投資をすると節税になりますか?
-
A. 上場株式の売却益だけを見ると、個人の20.315%より法人の実効税率(約21.4〜33.6%)のほうが高く、節税にはなりません。本業の赤字と相殺できる場合や、国内株の配当を受け取る場合、相続で含み益の38%を控除できる場合に、法人のほうが有利になることがあります。
- Q. 法人の株式投資の損失は何年繰り越せますか?
-
A. 青色申告をしている法人なら、2018年4月以後に始まった事業年度の欠損金は10年間繰り越せます。本業の利益とも相殺できる点が、株式の利益と配当からしか差し引けない個人の3年繰越との違いです。
- Q. 法人口座の株式は毎期末に時価評価されますか?
-
A. 取得した日に帳簿で売買目的有価証券として区分した株式などに限られます。区分していなければ、短期売買をしていても期末の含み益には課税されません(法人税基本通達2-3-27)。
- Q. 法人で米国株に投資すると配当は益金不算入になりますか?
-
A. なりません。受取配当等の益金不算入は内国法人からの配当が対象で、外国法人からの配当は除かれています(法人税法第23条)。米国株の配当は全額が法人の益金になります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。