読了目安時間:約12分
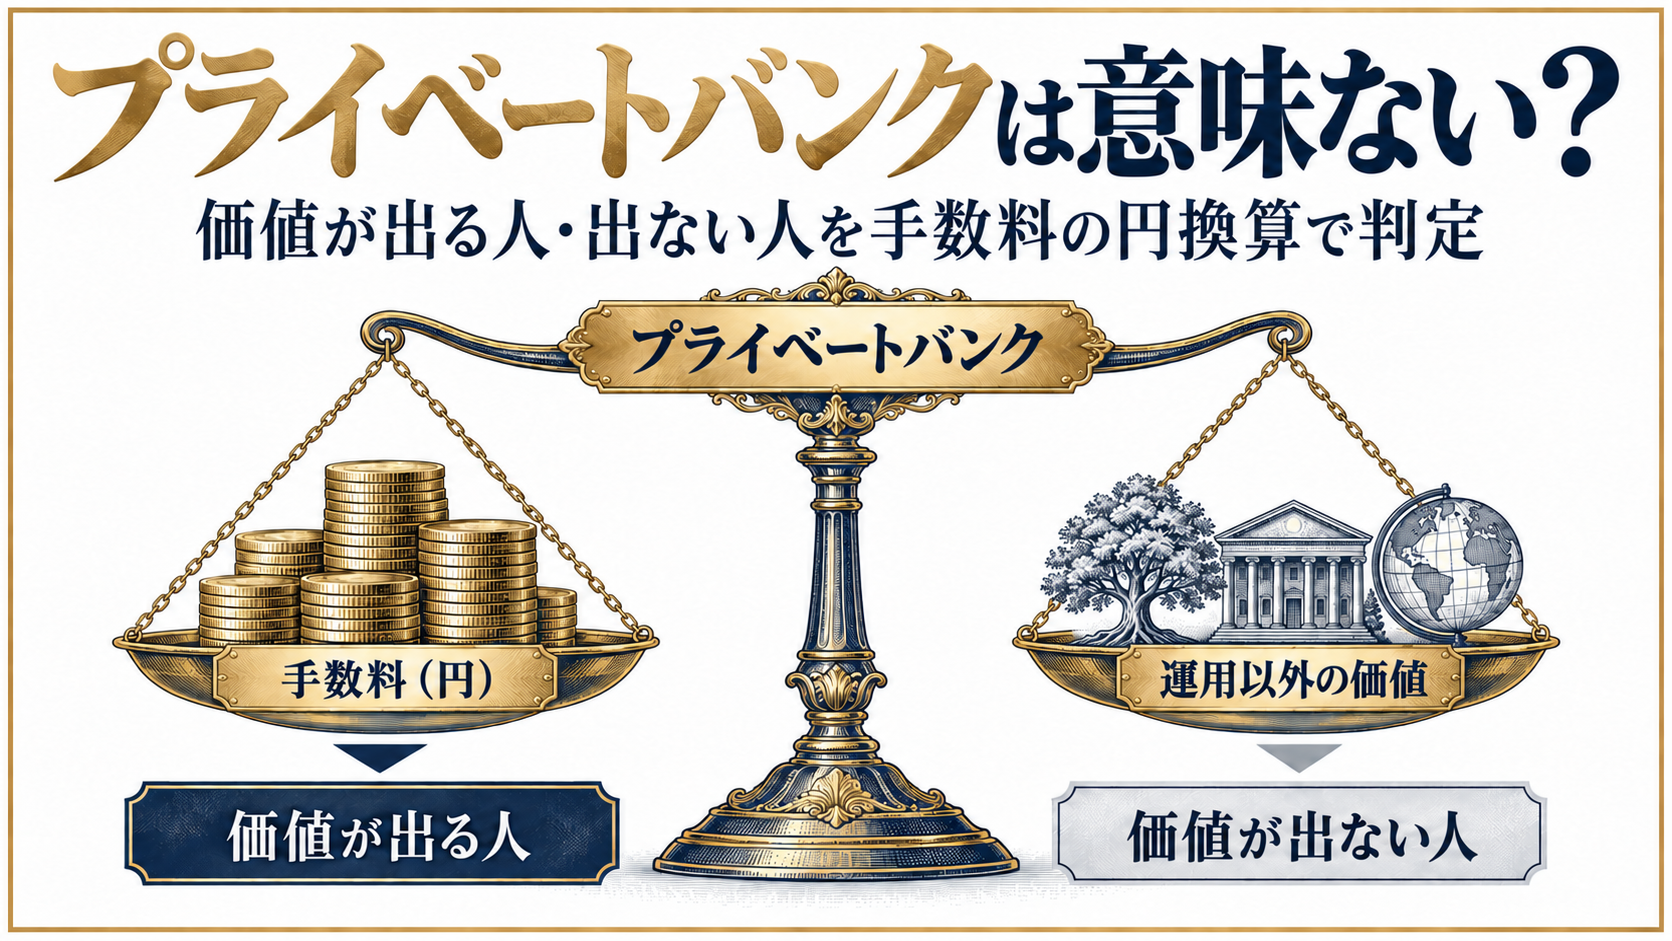
プライベートバンクが「意味ない」かどうかは、資産の中身で決まります。上場株式や投資信託などの金融資産だけを運用してもらうなら、手数料に見合う価値は出にくく、自社株・不動産・海外資産が混ざり相続や事業承継の期限が見えている人ほど価値が出やすくなります。金融庁が好事例として示したファンドラップの総コスト年1.41%は、3億円なら年423万円です。この金額で何を受け取っているかを説明できなければ、少なくとも今の使い方には見直す余地があります。
この記事では、金融庁の公表資料をもとに、プライベートバンク(PB)の手数料を円で換算し、価値が出る人・出ない人の判定表、「意味がない」と感じる典型的なパターン、今の契約を解約せずに確かめる質問を順に整理します。
この記事でわかること
- PBの価値は運用成績より運用以外の機能で決まります
- 総コスト年1.41%は3億円で年423万円になります
- 金融資産だけの運用なら低コストの手段と比べるべきです
- 金融庁は低リスクのラップでコスト負担の重さを指摘しました
- 解約しなくても5つの質問で今の契約を検証できます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
プライベートバンクは意味ないのか?判断の軸は「運用以外の価値」
プライベートバンクに意味があるかは、運用成績ではなく、資産の管理・承継・資金調達といった運用以外の機能に、年数百万円以上の手数料を払う理由があるかで判断します。運用成績だけで手数料を回収するには、市場の平均を手数料率以上に上回り続ける必要があり、それを前提にするのは現実的ではありません。
【用語解説】プライベートバンク(PB)とは
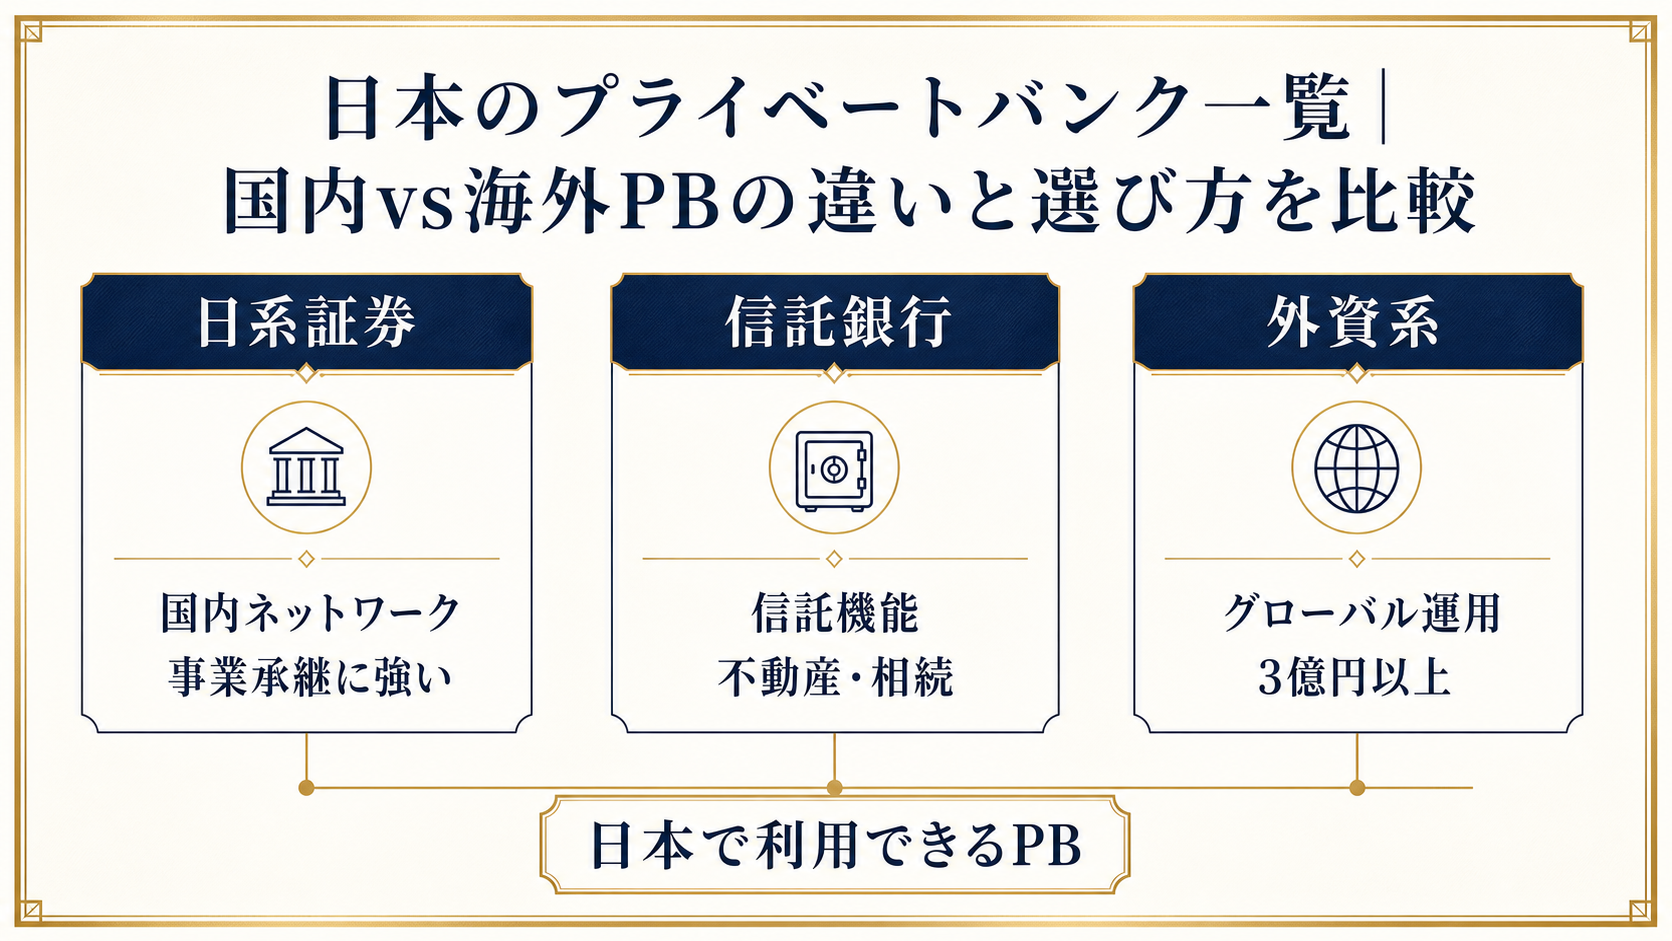
一定以上の金融資産を持つ顧客に、専任の担当者が資産運用・資産管理・相続や事業承継の相談などを一括して提供する、富裕層向けの金融サービスです。国内では銀行・信託銀行・証券会社の富裕層部門や外資系金融機関が提供しています。
利用条件は金融機関によって異なり、例えば三井住友信託銀行は、UBS SuMi TRUSTウェルス・マネジメントとUBS銀行東京支店との取引に「金融資産3億円相当以上のお預入れ」が必要としています(三井住友信託銀行 ウェルス・マネジメント)。国内の主な提供先やサービスの全体像は、プライベートバンクの基本をまとめた記事で整理しています。

プライベートバンクの手数料は年いくら?円に換算して見る
プライベートバンクの手数料は、預かり資産に対する年率で毎年かかるのが一般的です。PB各社の料率はほとんど公表されていないため、ここでは近い形のサービスとして、金融庁が示したファンドラップの開示例(総コスト年1.41〜1.74%)を目安に使います。年率では小さく見えても、5億円を預ければ年705万円、10年で7,050万円になります。
総コストは複数の手数料の合計
金融庁「資産運用業高度化プログレスレポート2023」は、ファンドラップの手数料開示の好事例として、投資一任報酬(資産運用・ラップ口座の管理・顧客対応の対価)と、組み入れた投資信託の信託報酬(運用会社・販売会社・信託銀行の取り分)、消費税を合計した総コストを示しています(金融庁 資産運用業高度化プログレスレポート2023)。保守的なコースで年1.41%、積極的なコースで年1.74%でした。提案書に書かれた「報酬率」が投資一任報酬だけなのか、信託報酬まで含めた総コストなのかで、負担額は大きく変わります。
資産額別の年間手数料と、低コストの手段との差額
比較のために、金融資産を自分で低コストの投資信託などに分散した場合の総コストを、仮に年0.2%とします。PBの総コスト年1.41%との差は年1.21%です。
| 預かり資産 | PBの総コスト(年1.41%) | 仮定の低コスト運用(年0.2%)との差額/年 | 差額の10年累計 |
|---|---|---|---|
| 1億円 | 141万円 | 121万円 | 1,210万円 |
| 3億円 | 423万円 | 363万円 | 3,630万円 |
| 5億円 | 705万円 | 605万円 | 6,050万円 |
| 10億円 | 1,410万円 | 1,210万円 | 1億2,100万円 |
表1:資産額別のPB総コストと低コスト運用との差額(当メディア試算)
※年1.41%は金融庁が示した開示例の保守的なコースの総コストです。年0.2%は比較のための仮定で、特定の商品の料率ではありません。10年累計は残高が変わらない前提の単純合計で、運用益の複利の差は含みません。実際の料率は金融機関や預入額によって異なり、資産が大きいほど料率が下がる体系もあります。
この差額が、PBに「運用以外の価値」として払っている金額の目安です。3億円なら年363万円で、承継の設計や資産全体の管理など、自分でやると手間や外部の専門家への報酬がかかる仕事をどれだけ肩代わりしてもらえているかが問われます。手数料と運用成果の関係は、プライベートバンクの利回りを整理した記事でも詳しく扱っています。

金融庁は低リスクのラップでコスト負担の重さを指摘
金融庁は2026年7月に公表したモニタリング結果で、資産配分の設計・管理と継続的な顧客対応を組み合わせて提供するファンドラップについて、低リスク帯のコースでは、期待されるリターンに対してコスト負担が相対的に大きい構造が見られると指摘しました。リスクを抑えたコースを選ぶと、期待リターンのうち手数料に消える割合が大きくなりやすいということです。
同じ資料では、「金利のある世界」への移行で元本が確保される商品でも一定の利回りが得られつつあることや、バランス型インデックスファンドなど低コストで資産配分を実現できる選択肢が広がっていることを挙げ、こうした商品も比較対象として位置付けたうえで提案すべきだとしています(金融庁「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果について(2025事務年度)」)。また、サービスが形式的・画一的な運用管理や一般的なフォローアップにとどまる場合は、役割や位置付けが不明瞭だとも述べています。
この指摘は、PBを使う側の確認項目にもそのまま使えるものです。「低コストの手段と比べたうえで、この提案になっているか」「運用管理とフォロー以外に何を提供しているか」の2点に答えられる提案かどうかが、意味があるかを分けます。
プライベートバンクに意味がある人・ない人の判定表
プライベートバンクに意味がある人とは、金融資産以外の資産や、承継・資金調達といった運用以外の課題を抱え、それをひとつの窓口でまとめて扱ってもらう必要がある人です。反対に、資産が金融資産だけで、目的が運用に限られる人ほど、手数料に見合う価値は出にくくなります。
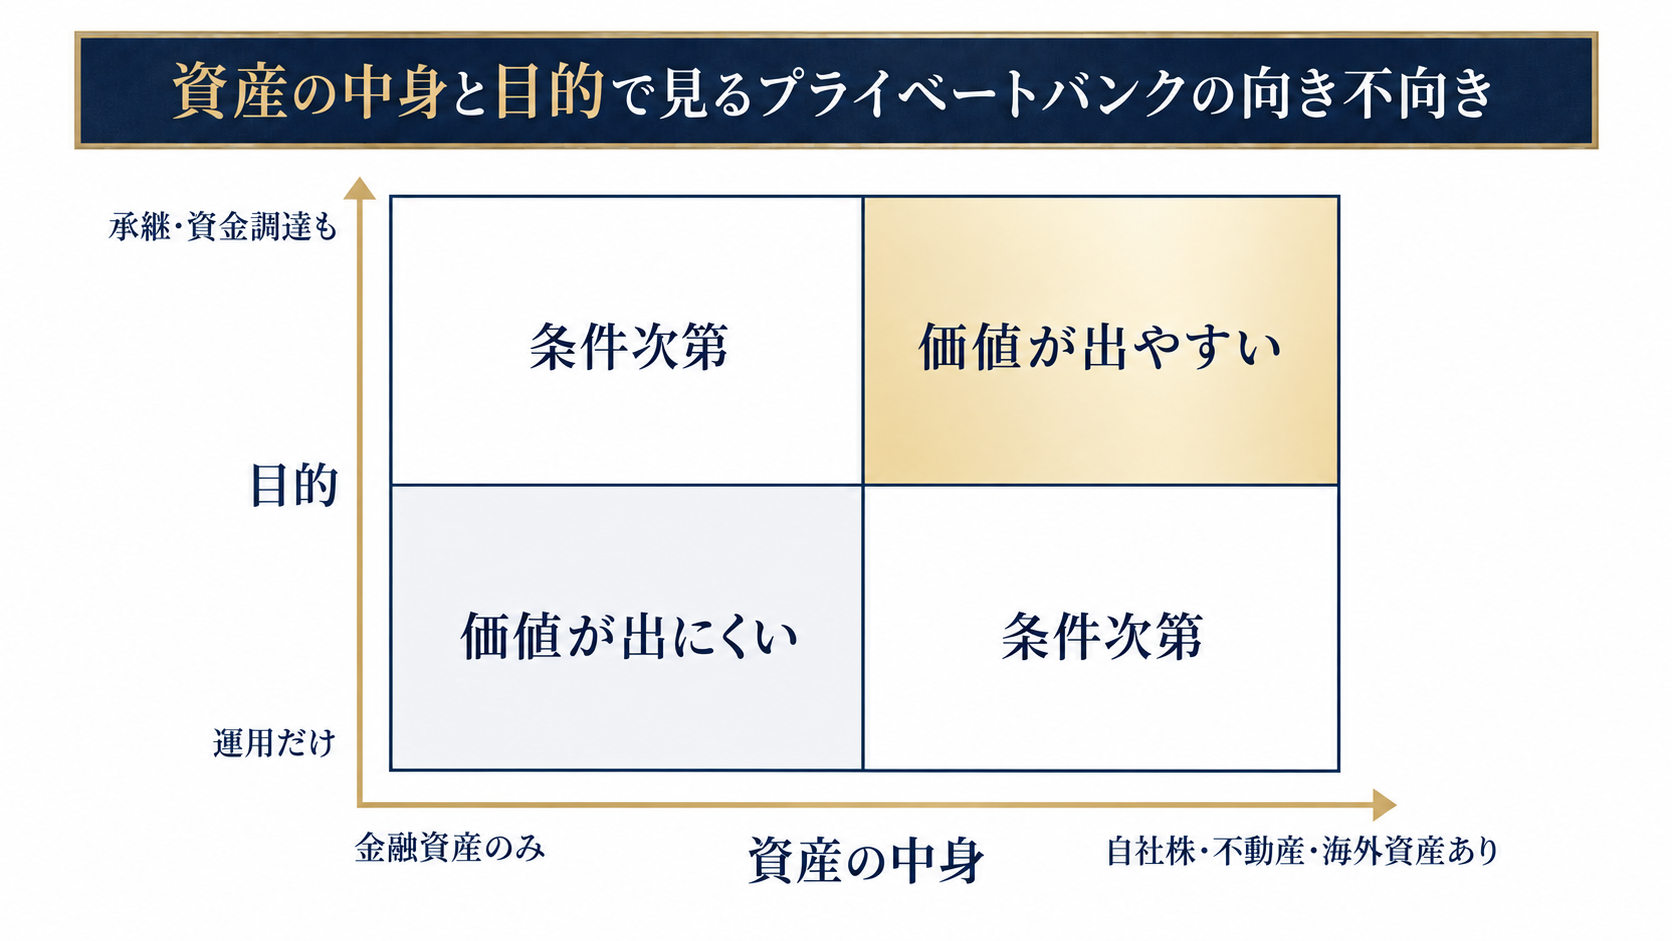
| 状況 | 判定 | 理由 |
|---|---|---|
| 金融資産だけで、目的は運用のみ | 意味が出にくい | 資産配分の設計と見直しは、低コストの投資信託や一般の証券口座でも代わりがききやすい |
| 金融資産中心だが、取引先が5社以上に分かれている | 条件次第 | 資産全体を一覧で管理してもらう価値はある。ただし手数料の対象を一部の資産に絞る余地がある |
| 自社株・不動産・金融資産が混在し、承継の時期が見えている | 意味が出やすい | 相続税・議決権・納税資金を、税理士・弁護士と連携して一括で設計する必要がある |
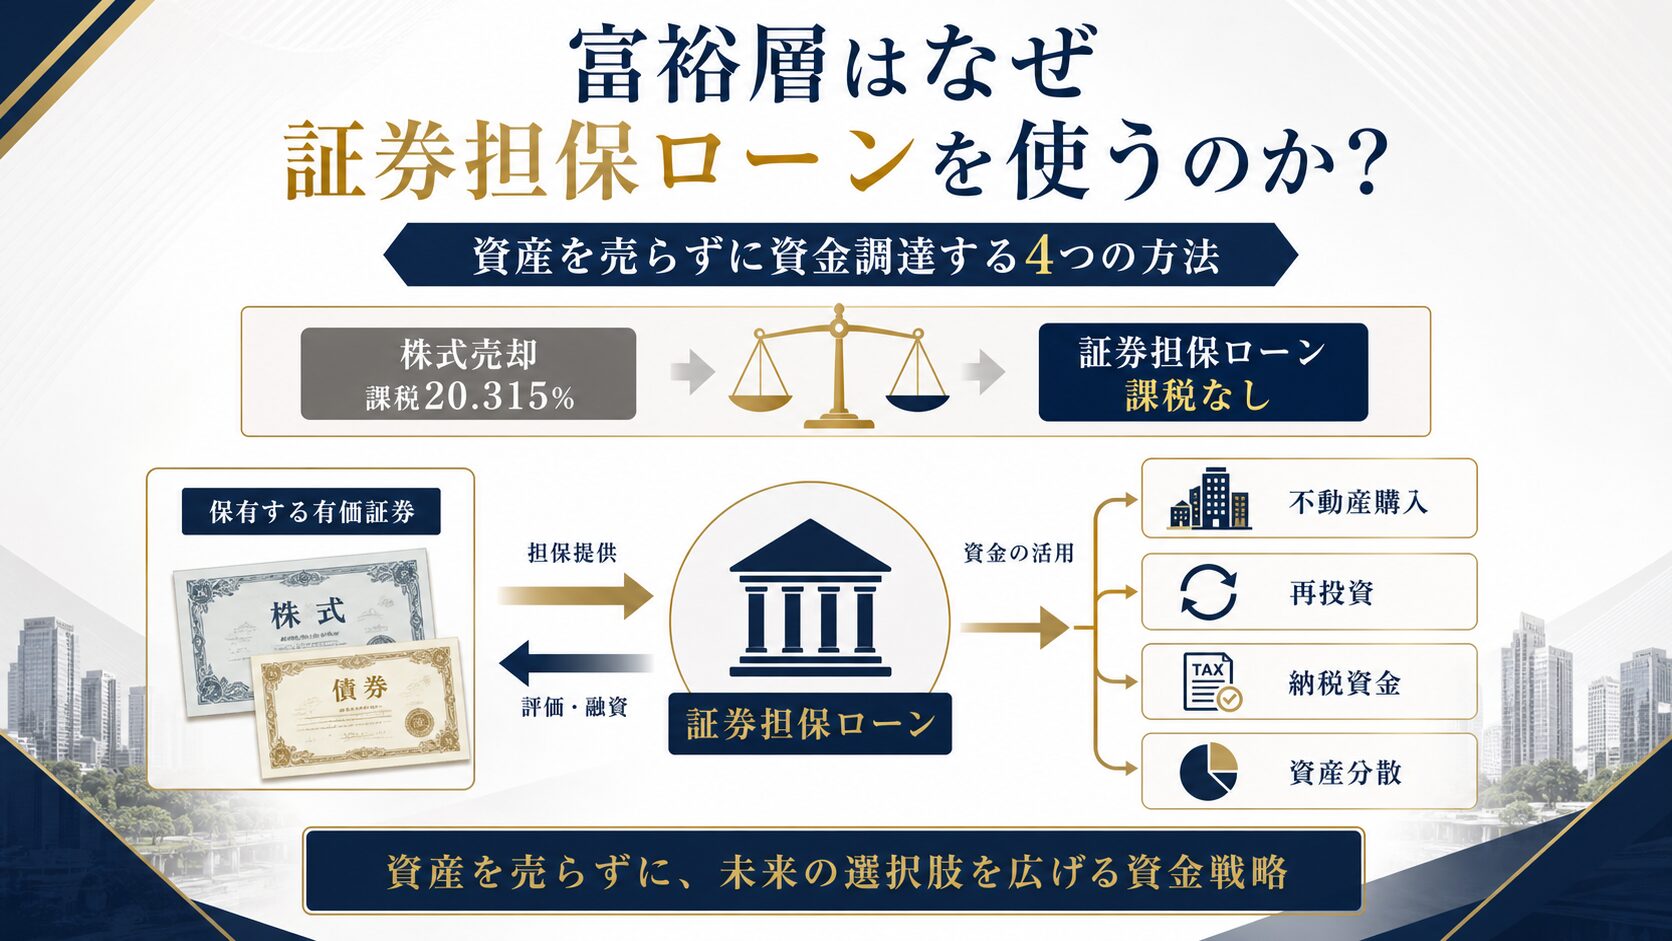
| 株式を売らずに資金を借りたい(証券担保ローンなど) | 意味が出やすい | 預けている資産を担保にした融資の相談を、運用の相談とあわせて同じ窓口で進められる |
| 海外資産・外貨資産を持ち、国内の税務と整合させたい | 意味が出やすい | 海外口座の管理と、国外財産調書などの国内手続きを一体で考える必要がある |
| 担当者に任せきりで、提案の中身を確認していない | 使い方の見直しが必要 | どの機能に手数料を払っているかが分からないまま年数百万円を払っている状態 |
表2:プライベートバンクに意味がある人・ない人の判定表(当メディア作成)
判定表の上2行に当てはまる人は、PBをやめるか、預ける範囲を絞ることを検討する価値があります。下の4行に当てはまる人は、PBの機能を使い切れているかが論点で、意味がないのではなく使い方の問題であることが多いと考えられます。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。今の手数料が年いくらで、どの機能の対価なのかを、第三者の目で検証したことはありますか?判定表のどこに当てはまるかの確認からご相談いただけます。
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
プライベートバンクが「意味ない」と感じる4つの典型パターン
プライベートバンクを使っている人が「意味がない」と感じる場面は、提案が商品の販売に偏る、手数料の中身が見えない、担当者が替わる、期待した利回りとずれる、の4つにおおむね分けられます。どれも、PBそのものより使い方や契約の確認不足から起きやすいものです。
①提案が商品の販売中心になっている
PBの担当者は、所属する金融機関の商品やサービスで収益を上げる立場にあります。新しい仕組み債やファンドの提案ばかりで、資産全体の配分や承継の話が出てこない場合、払っている手数料の多くが「販売」の対価になっているおそれがあります。仕組み債や外貨建て商品への集中で資産を減らす典型例は、プライベートバンクで大損するパターンを整理した記事で解説しています。

②手数料が何の対価か説明されていない
金融庁の「顧客本位の業務運営に関する原則」は、金融事業者に対し、顧客が負担する手数料その他の費用の詳細を「当該手数料等がどのようなサービスの対価に関するものかを含め」情報提供すべきだとしています(原則4。金融庁「顧客本位の業務運営に関する原則」改訂版)。年の総コストを円で言えない、何の対価かが分からない状態は、PBの価値を判断する材料がそろっていない状態です。
③担当者が替わり、方針が引き継がれない
国内のPBの担当者は金融機関の社員であり、異動や退職で替わることがあります。承継の設計や家族の事情を共有していた担当者が替わり、後任から一から説明を求められたり、方針が変わったりすると、長く付き合う前提の価値が損なわれます。担当者個人ではなく、組織として記録と引き継ぎの仕組みがあるかを確認しておくべきです。
④期待していた利回りとずれている
「年5〜10%」といった数字を期待して始めると、手数料控除後の実績との差で不満が生じやすくなります。PBの利回りに公式の統計はなく、資産配分と手数料でほぼ決まります。数字の前提を最初にそろえておくことが、後の「意味がなかった」を防ぐ近道です。
プライベートバンクを解約せずに確かめる5つの質問
プライベートバンクに意味があるかは、解約しなくても、担当者に次の5つを質問し、書面で回答をもらうことで確かめられます。質問は、金融庁の原則4・原則5が金融事業者に求めている情報提供の範囲に沿っているため、回答を求めること自体に無理はありません。
| 質問 | 確認できること |
|---|---|
| 1. 昨年1年間に負担した総コストは、信託報酬・売買手数料を含めて何円ですか | 年率ではなく実額での負担。表1の差額と比べられる |
| 2. その手数料は、どのサービスの対価ですか | 運用・管理・相談のどこに払っているか(原則4) |
| 3. 低コストの投資信託などと比べて、なぜこの提案なのですか | 他の手段との比較を経た提案か(2026年7月の金融庁の指摘) |
| 4. この商品の販売で、御社や関係会社が受け取る手数料はありますか | 利益相反の有無と、その内容(原則5) |
| 5. 担当者が替わった場合、方針と記録はどう引き継がれますか | 担当者個人に依存しない体制があるか |
表3:PBの担当者に確認する5つの質問(金融庁「顧客本位の業務運営に関する原則」等をもとに当メディア作成)
回答があいまいな項目が多いほど、払っている手数料の中身が見えていないことになります。答えがそろったら、表1の差額と照らし合わせ、その金額に見合う機能を受け取れているかを判断します。
プライベートバンクの代わりになる選択肢は?
プライベートバンクの代わりになるのは、PBが一括で提供している機能を、必要なものだけ別々に確保する方法です。運用・税務・承継・資金調達を分けて考えると、全額をPBに預けなくても足りる場合があります。
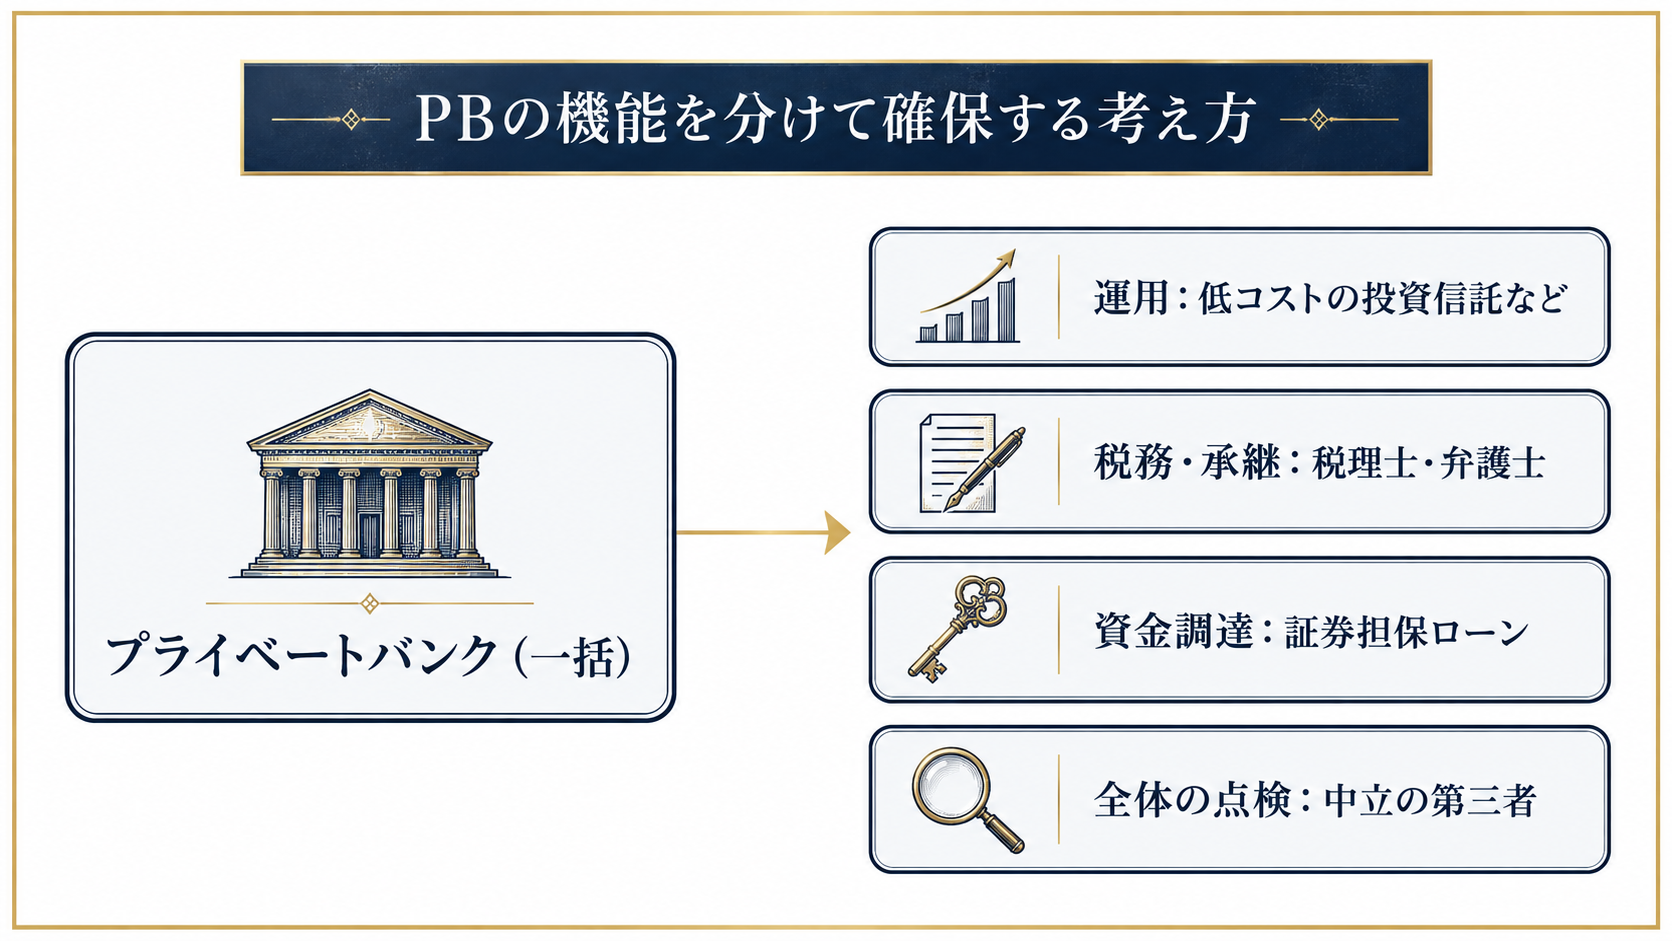
- 運用:資産配分を決めたうえで、低コストの投資信託や一般の証券口座で実行する
- 税務・承継:資産税に強い税理士や弁護士に、案件ごとに依頼する
- 資金調達:証券会社や銀行の証券担保ローンを、PBとは別に比較する
- 全体の点検:商品を販売しない第三者に、年に一度、資産全体と手数料を見てもらう
機能を分けると手数料は下がりやすい一方、全体をまとめる手間は自分にかかります。その手間を誰に任せるかまで含めて比べるのが現実的です。相談先の種類と選び方は、資産運用の相談先を比較した記事で整理しています。

まとめ
- PBに意味があるかは、運用成績ではなく運用以外の機能で判断します
- 総コスト年1.41%は3億円で年423万円、10億円で年1,410万円です
- 金融資産だけの運用なら、低コストの手段との差額に見合う価値が必要です
- 自社株・不動産・海外資産と承継の期限がある人ほど価値が出やすくなります
- 解約せずに、総コストの実額と何の対価かを書面で確認できます
「意味がない」と感じたときに最初にやるべきことは、解約ではなく、払っている手数料の実額と中身を確かめることです。そのうえで、判定表のどこに当てはまるかを見れば、続けるか、預ける範囲を絞るか、やめるかの判断がしやすくなります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. プライベートバンクは1億円でも使う意味がありますか?
-
A. 利用条件を満たす金融機関はありますが、金融資産だけで目的が運用のみなら、年141万円前後の手数料に見合う価値は出にくいのが一般的です。自社株や不動産の承継など運用以外の課題があるかで判断してください。
- Q. プライベートバンクの手数料は交渉できますか?
-
A. 預入額が大きいほど料率が下がる体系をとる金融機関があり、条件は個別に決まる場合があります。交渉の前に、今払っている総コストの実額と、他社の提示条件を書面でそろえておくと比べやすくなります。
- Q. プライベートバンクをやめるときに注意することは?
-
A. 解約や売却のタイミングで、含み益への課税や商品ごとの解約手数料が生じることがあります。証券担保ローンを利用している場合は、担保の移管や返済の段取りも必要です。一度にやめず、手数料の高い部分から順に見直す方法もあります。
- Q. 海外のプライベートバンクなら意味がありますか?
-
A. 商品の選択肢が広がる一方、日本の居住者を相手に金融商品取引業を行う海外業者にも日本の登録が必要で、金融庁は無登録の海外業者による勧誘に注意を呼びかけています。年末の国外財産が5,000万円を超えれば国外財産調書の提出も必要になるため、手続きの負担まで含めて比べてください。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。