読了目安時間:約12分
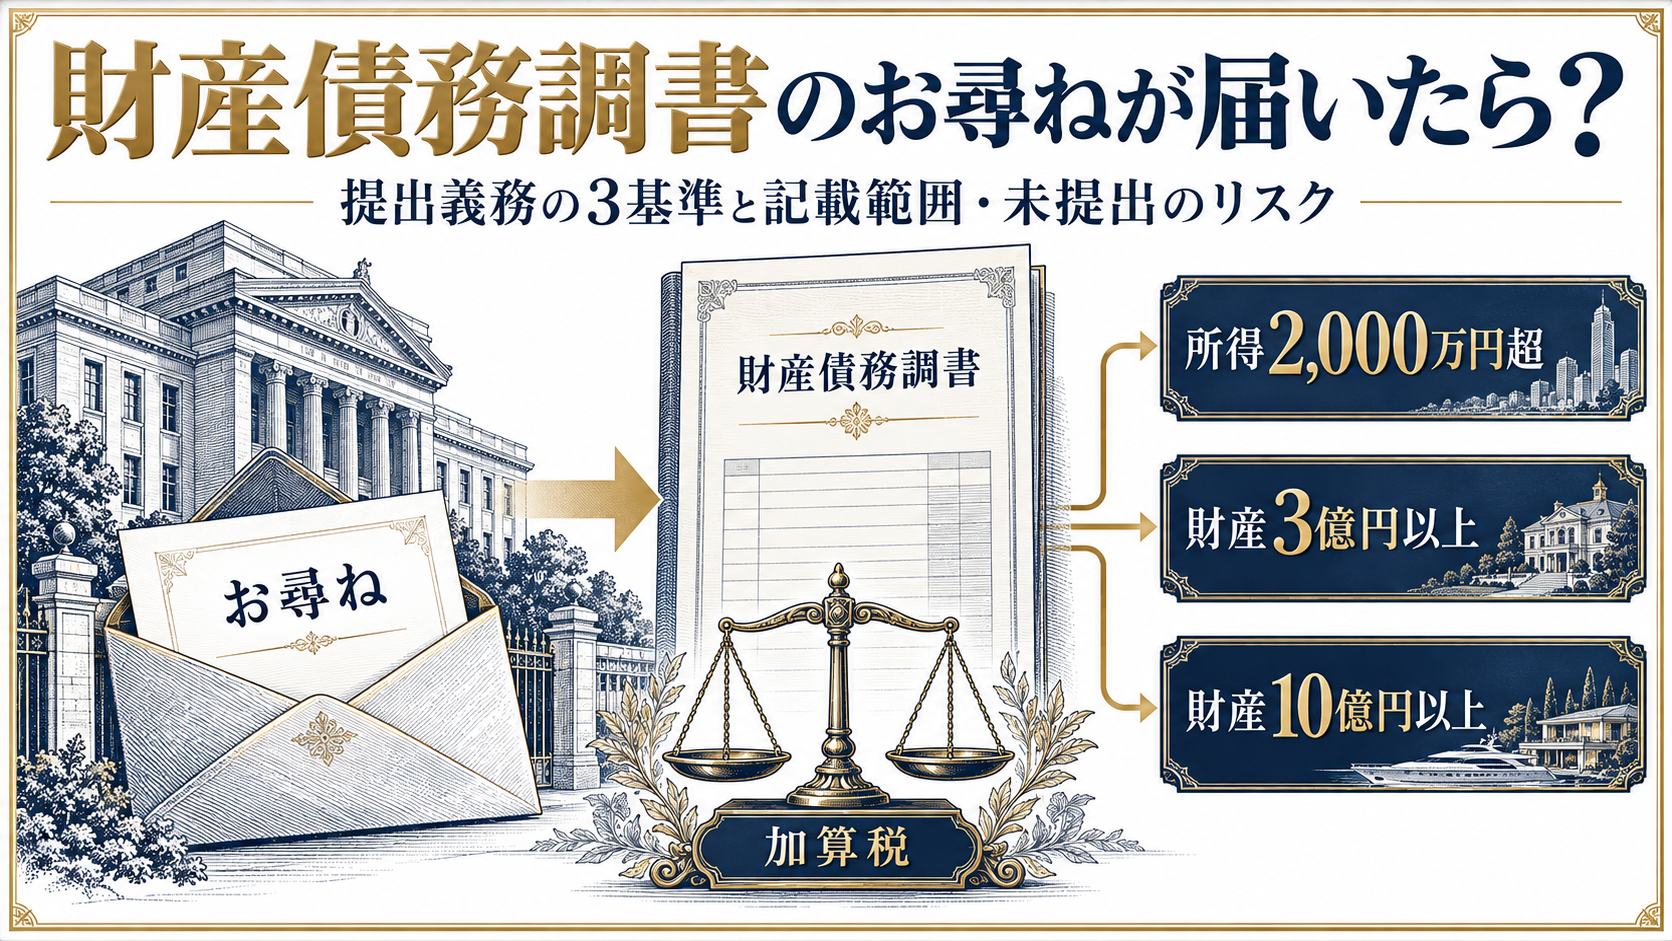
財産債務調書の「お尋ね」とは、提出義務がありそうなのに調書が出ていない人に、税務署が提出義務の有無を確認する文書です。所得が2,000万円を超え、かつ年末の財産が3億円以上(または有価証券等が1億円以上)の人と、所得に関係なく財産が10億円以上の居住者は、翌年6月30日までに財産債務調書を出す必要があります(国税庁 No.7457)。出さなかったこと自体に罰則はありませんが、財産から生じた所得の申告漏れが見つかると、加算税が5%重くなります。
この記事では、国税庁の財産債務調書制度FAQ(2026年8月版)をもとに、提出義務の判定方法、どこまで書くか、価額の決め方、お尋ねが届いたときの対応を順に整理します。
この記事でわかること
- お尋ねは提出義務の有無を確認するための文書です
- 財産は債務を差し引かない総額で判定します
- 申告不要を選んだ譲渡益は所得の判定に入りません
- 非上場株式は純資産×持株割合でも計算できます
- 調査通知の前に出せば期限内と同じ扱いになります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
財産債務調書の「お尋ね」とは?届く理由と位置づけ
財産債務調書の「お尋ね」は、税務署が提出義務の有無を確かめるために送る確認の文書で、届いたこと自体が税務調査の開始を意味するものではありません。調書は年に一度、年末時点の財産と債務を一覧にして税務署に出す書類で、2024年分(令和6年分)は全国で83,427件が提出されました。
【用語解説】財産債務調書とは
一定以上の所得と財産がある人が、12月31日時点の財産の種類・数量・価額と債務の金額を記載し、翌年6月30日までに税務署へ提出する調書です。「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」6条の2に定められています。
お尋ねは「提出義務の確認」で、調査ではない
税理士事務所の解説では、過去に調書を出していた人が翌年分を出していない場合などに、「財産債務調書の提出義務の確認について」といった名称の文書と回答書が届く例が紹介されています。所得や財産が基準を下回っていれば、その旨を回答すれば足りるとされています。一方で、基準を満たしているのに出していなかった場合は、届いた時点が自主的に提出できる最後の機会になりやすいと考えておくのが安全です。理由は後述の「期限後でも期限内とみなされる条件」にあります。
なお、相続税の申告が必要か確認する「相続についてのお尋ね」は、相続が起きたときに届く別の文書です。宛名と表題で、どちらの手続きの話かを確かめてください。
提出件数は8万件余り、1件あたりの財産は平均約17億円
国税庁の公表では、財産債務調書の提出件数と記載された財産総額は次のとおり推移しています。
| 年分 | 提出件数 | 財産総額 | 1件あたり平均(当メディア計算) |
|---|---|---|---|
| 2022年分(令和4年分) | 74,772件 | 108兆1,254億円 | 約14.5億円 |
| 2023年分(令和5年分) | 78,801件 | 125兆1,805億円 | 約15.9億円 |
| 2024年分(令和6年分) | 83,427件 | 142兆2,965億円 | 約17.1億円 |
表1:財産債務調書の提出件数と財産総額の推移
出典:国税庁レポート2026、国税庁レポート2025。1件あたり平均は財産総額を提出件数で割った単純平均です。
2023年分から「財産10億円以上なら所得に関係なく提出」という基準が加わり、提出期限も3月15日から6月30日に移りました。件数は2年で約8,700件増えています。税務署側から見れば、提出が見込まれる人の範囲が広がった分、確認の文書が届く人も増えやすい状況です。
自分に提出義務はある?3つの基準で判定する方法
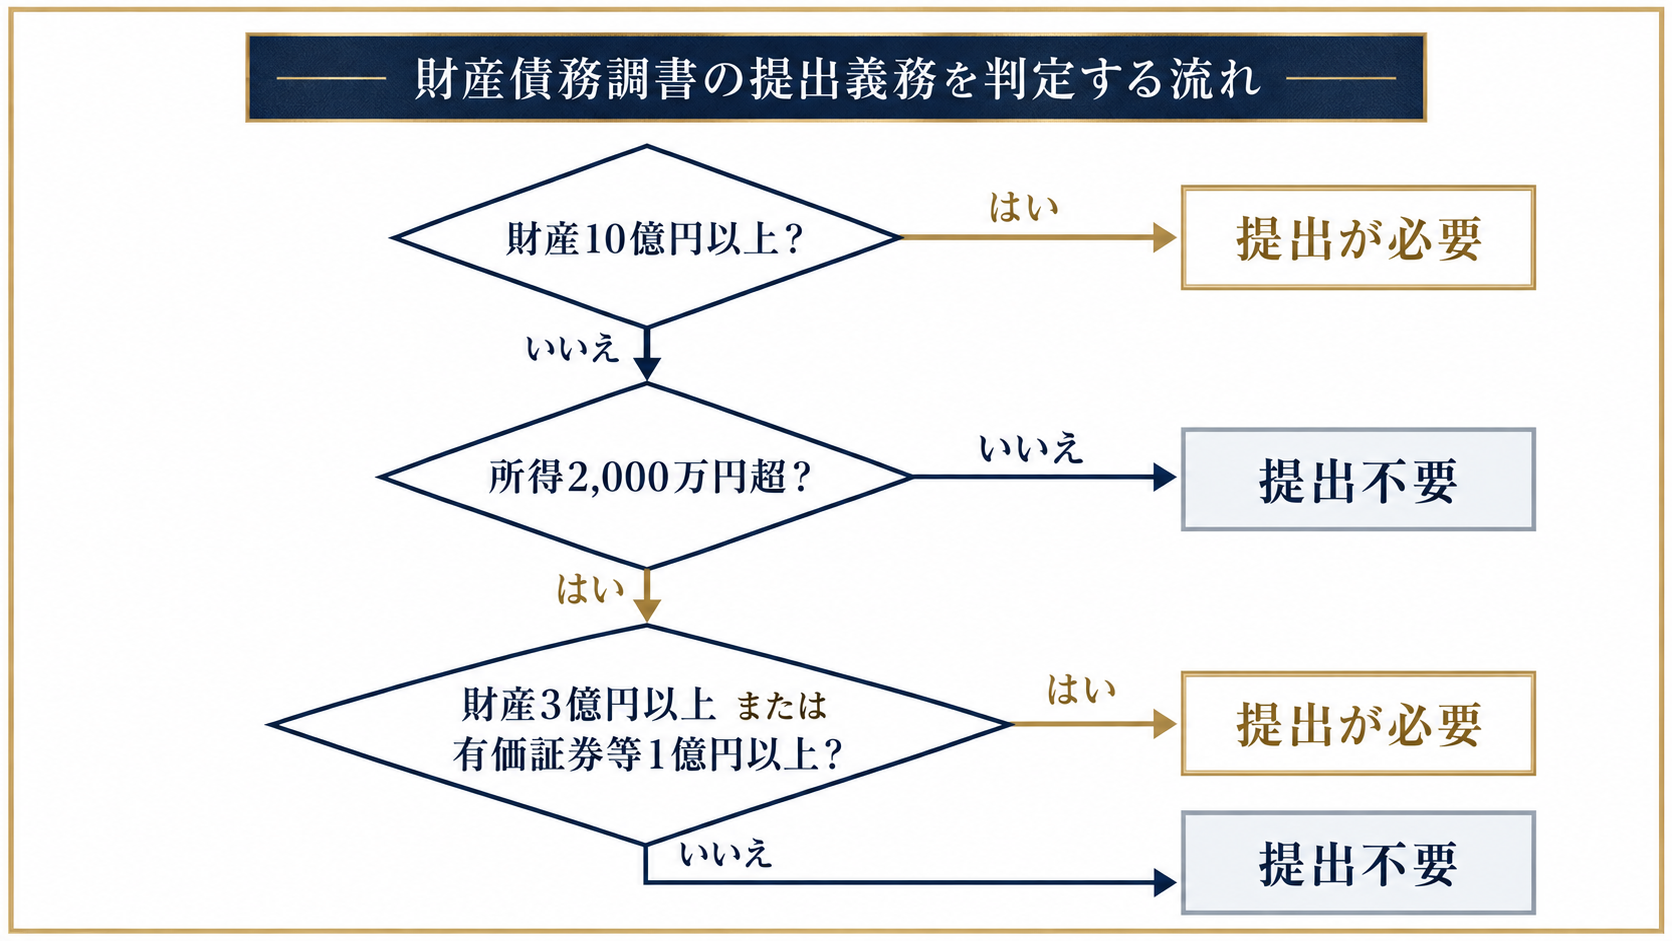
財産債務調書の提出義務は、「所得2,000万円超」と「財産3億円以上または有価証券等1億円以上」を両方満たすか、「財産10億円以上の居住者」に当たるかの2つの入口で判定します。判定で誤りやすいのは、どの所得を数えるかと、財産から借入金を差し引くかどうかの2点です。
基準1・2:所得2,000万円超かつ財産3億円以上(有価証券等1億円以上)
1つ目の入口は、確定申告書を出す必要がある人(または一定の還付申告ができる人)で、退職所得を除く各種所得金額の合計が2,000万円を超え、かつ12月31日時点で財産が3億円以上か、有価証券等が1億円以上ある人です(国税庁 No.7457 財産債務調書の提出義務)。財産が3億円に届かなくても、上場株式や投資信託などの有価証券等だけで1億円あれば対象になります。
ここでいう「各種所得金額の合計」には、源泉徴収ありの特定口座で確定申告をしないことを選んだ譲渡益や、申告しないことを選んだ上場株式の配当は含まれません(国税庁 財産債務調書制度FAQ 問2)。申告不要の配当・譲渡益も合算するミニマムタックスの判定とは、数え方が逆になる点に注意が必要です。ミニマムタックスで何を合算するかは、対象者の判定方法を整理した記事で確認できます。
基準3:所得に関係なく財産10億円以上
2つ目の入口は、12月31日時点の財産が10億円以上ある居住者で、所得の額は問いません。2023年分から加わった基準で、会社を売却して役員報酬がなくなった年や、配当を申告不要にしている年でも、資産が10億円あれば提出が必要です。
判定で誤りやすい3つのポイント
- 財産は債務を差し引かない総額で判定します。5億円の不動産に4億円の借入金があっても「財産5億円」です(No.7457 注2)
- 国外にある財産も合算します。国外財産が5,000万円を超える人は、別に国外財産調書も必要です(国税庁 No.7456)
- 相続があった年は、相続で取得した財産を除いて判定し、記載もしないで提出できます(No.7457)
典型的なケースに当てはめると、判定は次のようになります。
| ケース | 所得(判定に使う額) | 年末の財産 | 判定 |
|---|---|---|---|
| A:上場企業役員 | 給与3,000万円 | 総額2億円(うち有価証券等1.2億円) | 提出が必要(有価証券等1億円以上) |
| B:不動産オーナー | 不動産所得2,500万円 | 不動産5億円・借入金4億円 | 提出が必要(債務は差し引かない) |
| C:会社売却後の元オーナー | 500万円 | 総額12億円 | 提出が必要(10億円以上) |
| D:個人投資家 | 給与1,500万円(特定口座の譲渡益5,000万円は申告不要) | 総額4億円 | 対象外(判定に使う所得が2,000万円以下) |
表2:ケース別の提出義務の判定例(2026年10月時点の制度にもとづく当メディア作成)
※ケースDは、給与所得以外に申告が必要な所得がなく、確定申告の義務がない前提です。譲渡益を確定申告した場合は所得に含まれ、判定が変わります。
財産債務調書には何をどこまで書く?記載範囲と価額の決め方
財産債務調書には、財産を18の区分ごとに「種類別・用途別(一般用か事業用か)・所在別」に分けて、数量と12月31日時点の価額を書きます。価額は時価が原則ですが、時価の算定が難しい財産は「見積価額」で書いてよいとされており、財産評価基本通達で評価した相続税評価額を使っても差し支えありません(FAQ 問9・問12)。
主な財産の価額の決め方
| 財産 | 書き方・価額の決め方(見積価額の例) |
|---|---|
| 上場株式等 | 12月31日の最終価格。特定口座内は銘柄ごとに分けず、株式・投資信託などの種類ごとに一括で記載できる |
| 非上場株式(自社株など) | 適正な売買実例価額。なければ発行会社の直近決算の純資産(帳簿価額)×持株割合など合理的に算出した価額 |
| 土地・建物 | その年の固定資産税評価額、または取得価額をもとに合理的に見積もった価額 |
| 預貯金 | 12月31日の預入高。1口50万円未満は口座番号を書けば金額を省略できる |
| 書画骨とう・貴金属 | 売買実例価額など。書画骨とう等は1点10万円未満のものを除く |
| 暗号資産 | 取引している暗号資産交換業者が公表する12月31日の取引価格(売却価格でも可) |
| 借入金・未払金 | 12月31日の金額を債権者ごとに記載する |
表3:主な財産・債務の記載方法と価額の決め方(2026年10月時点)
出典:国税庁「財産債務調書制度に関するお知らせ」掲載の財産債務調書制度FAQ(令和8年8月)問11・問23・問25・問38〜39。
オーナー経営者にとって手間が大きいのは自社株です。純資産の帳簿価額に持株割合をかける方法なら、決算書があれば計算できます。一方、相続税評価額で書く場合は類似業種比準価額などの計算が必要です。どちらの方法で書いたかを毎年そろえておくと、年ごとの比較がしやすくなります。
資産管理会社が持つ財産は個人の調書に書かない
調書に書くのは個人が持つ財産です。資産管理会社の名義で持つ不動産や有価証券は、個人の調書では「その会社の株式(非上場株式)」1行として現れます。法人と個人のどちらに資産を置くかで、調書に表れる姿も相続時の評価も変わるため、法人の使い方は資産管理会社の全体像をまとめた記事で整理しています。
財産債務調書を出さないとどうなる?罰則と加算税の5%加重
財産債務調書を出さなかったこと自体に罰則はなく、影響が出るのは「財産から生じた所得の申告漏れ」が見つかったときの加算税です。期限内に出して記載していれば加算税が5%軽くなり、出していなければ5%重くなるため、同じ申告漏れでも差は本税の10%分に広がります。
軽減と加重の仕組み
期限内に提出した調書に記載のある財産・債務について、所得税または相続税の申告漏れが生じた場合は、その部分の過少申告加算税・無申告加算税が5%軽減されます。反対に、期限内の提出がない場合や、記載すべき財産の記載がない場合(重要なものの記載が不十分な場合を含む)に所得税の申告漏れが生じると、5%加重されます(No.7457、FAQ 問47)。
加重の対象になるのは、財産から生じる利子・配当、財産の貸付けや譲渡による所得、債務免除益などに限られます(FAQ 問49)。給与の申告漏れのように財産と関係のない部分は対象外です。また、加重措置は相続税と亡くなった人の所得税には適用されません(FAQ 問47注2)。
なお、海外の財産を記載する国外財産調書は扱いが異なり、正当な理由なく期限までに出さなかった場合や偽りの記載をした場合は、1年以下の拘禁刑または50万円以下の罰金の対象になりえます(No.7456)。国内外の財産を持つ人は、2つの調書を混同しないようにしてください。
申告漏れ1,000万円の場合の加算税を試算
税務調査で、財産から生じた所得の申告漏れを指摘され、追加の所得税(本税)が1,000万円になったケースで比べます。当初の申告納税額は2,000万円とし、過少申告加算税の基本割合は10%です(新たに納める税額が当初の申告納税額と50万円のいずれか多い額以下のため、15%の部分は生じません。国税庁 No.2026)。
| 財産債務調書の状況 | 適用される割合 | 過少申告加算税 |
|---|---|---|
| 期限内に提出し、その財産を記載していた | 10%−5%=5% | 50万円 |
| 特例の適用なし(例:漏れの原因が調書と関係ない) | 10% | 100万円 |
| 提出していない、またはその財産の記載がない | 10%+5%=15% | 150万円 |
表4:追加の本税1,000万円に対する過少申告加算税の比較(当メディア試算)
※延滞税・住民税は含みません。仮装・隠蔽がある部分は重加算税の対象となり、この試算の前提から外れます。
出したかどうかで、加算税には最大100万円の差がつきます。本税が大きくなるほど差も比例して広がるため、資産が大きい人ほど調書を出しておく実益があります。
「うちの顧問税理士には相談しにくい…」という方へ
財産債務調書は、自社株・不動産・海外資産・借入金を一度に洗い出す作業です。どの価額で書くか、法人と個人のどちらに資産を置くかは、相続税やミニマムタックスの見通しにも関わります。富裕層専門の視点から、セカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
お尋ねが届いたらどう対応する?3つのステップ
お尋ねが届いたら、まず提出義務の有無を判定し、義務があれば調査の通知が来る前に提出することが最優先です。提出期限を過ぎていても、所得税・相続税の調査通知の前に出した調書は、期限内に出したものとみなされます(FAQ 問53)。
ステップ1:対象の年分と、自分の所得・財産を確認する
文書に書かれた年分の12月31日時点で、財産の総額と有価証券等の額、その年の所得の合計を確認します。確定申告書の控え、証券会社の年間取引報告書、固定資産税の課税明細書、自社の決算書があれば、おおよその判定ができます。
ステップ2:義務があれば調書と合計表を作って提出する
財産債務調書には「財産債務調書合計表」を添付します。e-Taxで提出する場合は、e-Taxソフト(ダウンロード版)か確定申告書等作成コーナーを使い、e-Taxソフト(WEB版)では作成できない点に注意してください(国税庁「財産債務調書制度」のあらまし(令和8年8月))。税理士が代理で送信することもできます。
ステップ3:義務がなければ、その旨を回答する
基準を下回っている場合は、同封の回答書などで提出義務がない旨を伝えます。判定の根拠にした資料は、翌年以降の判定にも使うため保管しておくと安心です。
すでに出した調書に誤りや漏れが見つかった場合は、期限後でも再提出で訂正できます。このとき、誤っていた財産だけでなく、すべての財産・債務を書き直して出す必要があります(FAQ 問54)。
財産債務調書は資産全体を見直す起点になる
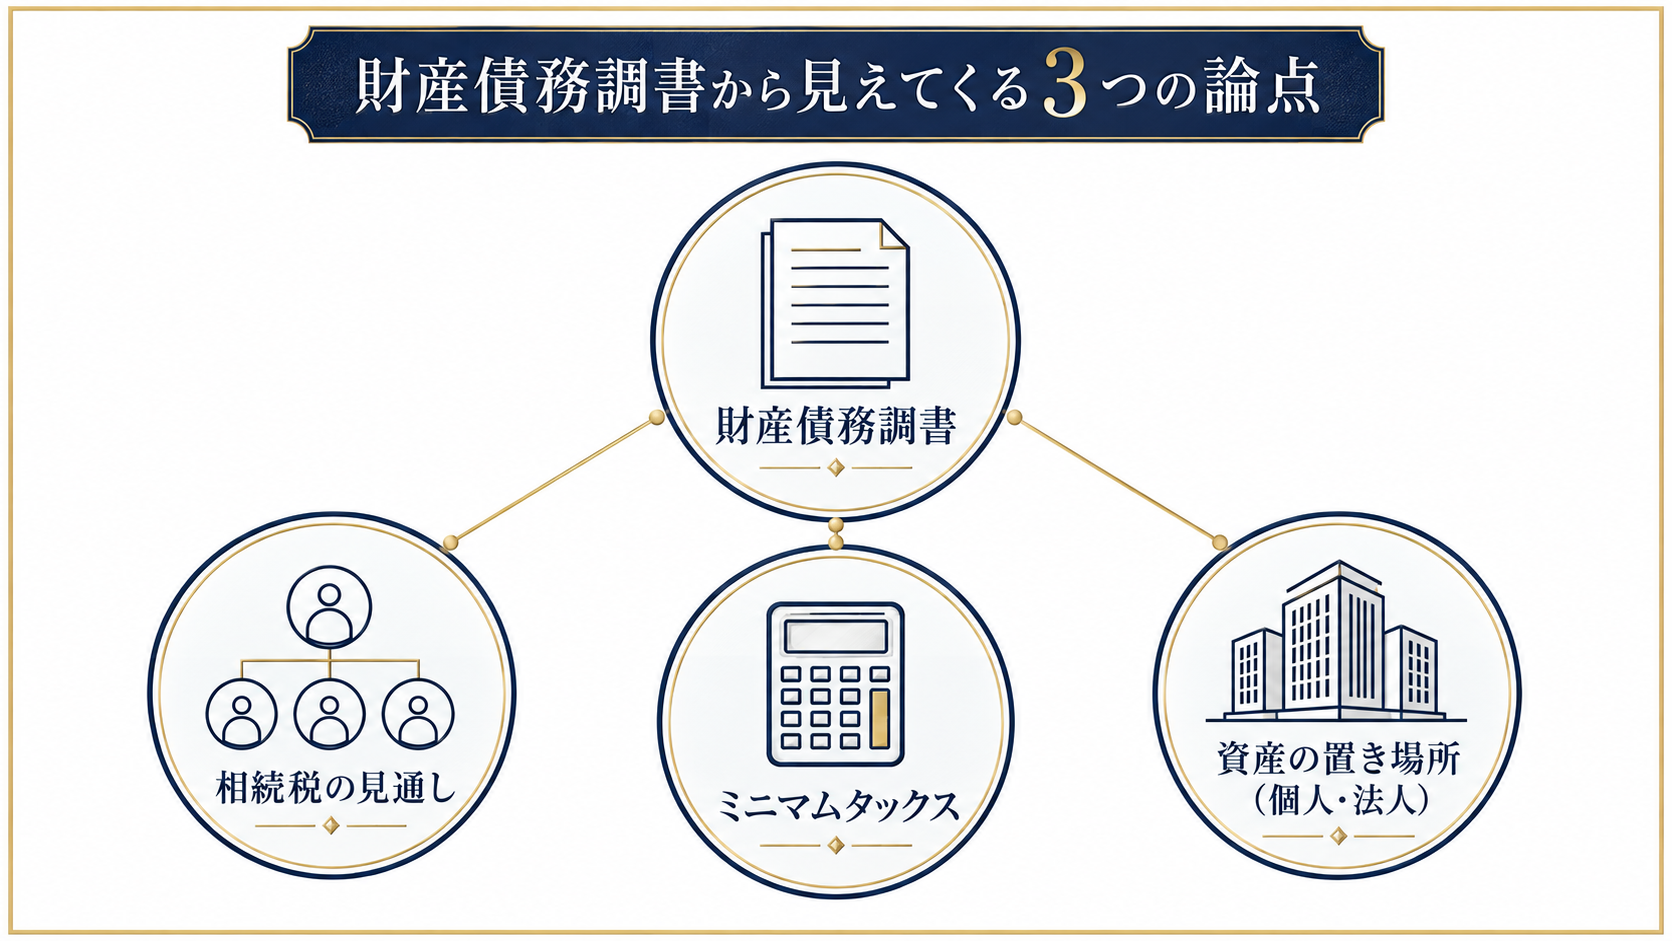
財産債務調書は税務署に出す書類であると同時に、自分の資産を種類・所在・用途ごとに一覧にした資料でもあります。年末時点の財産の総額と内訳を毎年そろえて記録しておけば、相続税の見通しや大きな売却の年の税負担を考えるときの出発点として使えるからです。
相続税の見通しを立てる
財産の価額を相続税評価額で書いておけば、そのまま相続税の概算に使えます。軽減措置は相続税の申告漏れにも適用されるため、生前に調書を出し続けることは、相続人にとっても一定の備えになります。
大きな売却の年はミニマムタックスも確認する
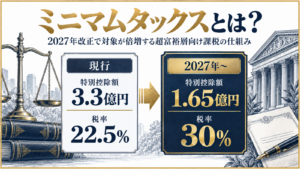
自社株や不動産を売却して所得が大きくなる年は、財産債務調書の提出に加えて、ミニマムタックスの対象になるかも確認が必要です。2027年分からは基準が1億6,500万円に下がり、税率も30%に上がります。制度の全体像は、ミニマムタックスの仕組みと改正の経緯をまとめた記事で解説しています。
まとめ
- お尋ねは提出義務を確認する文書で、届いただけで調査が始まるわけではありません
- 所得2,000万円超かつ財産3億円以上(有価証券等1億円以上)、または財産10億円以上なら提出が必要です
- 財産は債務を差し引かない総額で判定し、申告不要を選んだ譲渡益は所得に含めません
- 未提出に罰則はありませんが、財産に関する所得の申告漏れで加算税が5%加重されます
- 期限後でも、調査通知の前に出せば期限内と同じ扱いになります
お尋ねが届いたら、まず年末時点の財産と所得の数字を集めて判定するところから始めてください。判定に必要な資料をそろえる作業は、資産全体を見直すよい機会にもなります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 財産債務調書のお尋ねを無視するとどうなりますか?
-
A. 財産債務調書には、国外財産調書のような未提出への罰則はありません。ただし、提出義務があるのに出さないまま財産に関する所得税の申告漏れが見つかると、加算税が5%加重されます。義務がない場合も、その旨を回答しておくと確認のやり取りが続きにくくなります。
- Q. 財産債務調書の提出期限はいつですか?
-
A. その年の翌年6月30日です。2026年分(令和8年分)であれば2027年6月30日が期限です。2022年分以前は翌年3月15日でした。
- Q. 財産債務調書は税理士に作ってもらえますか?
-
A. 作成・提出とも税理士に依頼できます。e-Taxでは、税理士が電子署名を付けて本人に代わって送信することも認められています。自社株や不動産の価額の決め方は、相続税評価との整合も含めて相談しておくと安心です。
- Q. 財産債務調書と国外財産調書は両方出す必要がありますか?
-
A. 両方の要件を満たせば両方出します(FAQ 問20)。その場合、財産債務調書には国外財産調書に記載した国外財産の価額の合計額を書けばよく、明細は国外財産調書に記載します。ただし国外にある債務は財産債務調書に記載が必要です。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。