
読了目安時間:約15分
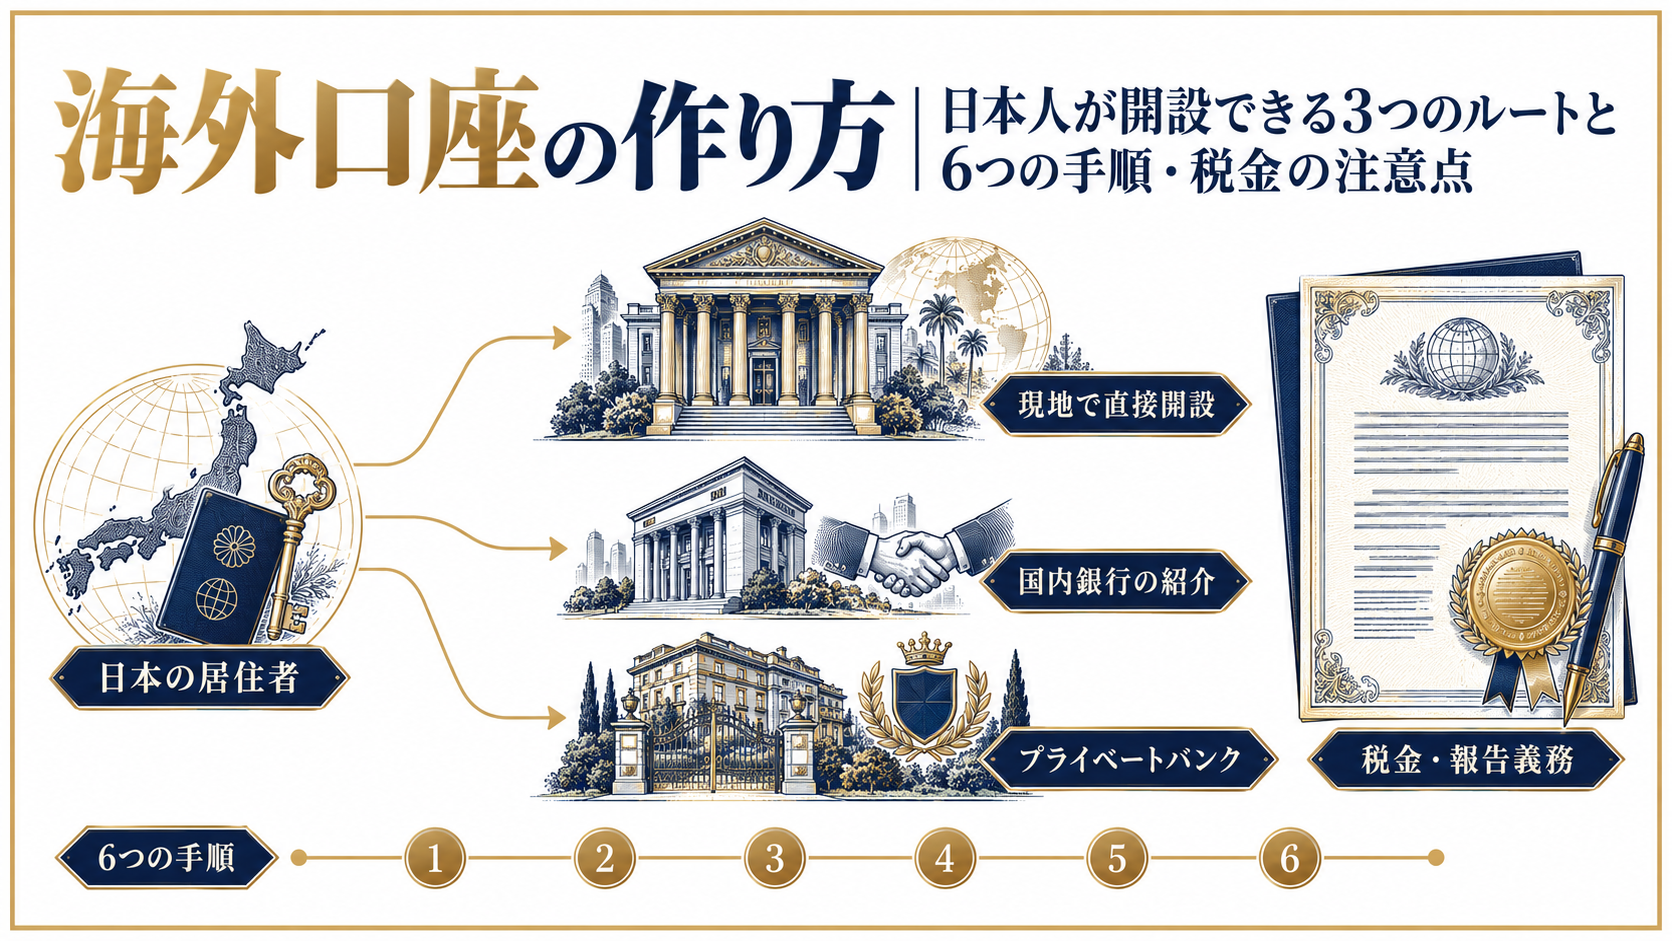
海外口座は、日本の居住者でも①現地の金融機関で直接開く、②日本の銀行の紹介サービスを使う、③海外のプライベートバンクを使う、の3つのルートで作れます。CRSに参加する国・地域で口座を開くときは税務上の居住地と日本のマイナンバーの申告が求められ、その情報は毎年日本の国税庁に届きます。作り方そのものより、開設後に続く報告義務と税金まで設計できるかどうかが、海外口座で失敗しないための分かれ目です。
この記事では、海外口座の種類とルート、国ごとの預金保護の違い、開設の6つの手順、開設後の税金と報告義務を、国税庁・財務省・日本銀行・金融庁と各国当局の一次情報をもとに整理します。
この記事でわかること
- 海外口座の作り方は3つのルートに分かれます
- 開設時には税務上の居住地と納税者番号を申告します
- 預金保護の上限は国ごとに異なります
- 3,000万円を超える送金は外為法の報告が必要です
- 国外財産5,000万円超で国外財産調書の提出が必要です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
海外口座とは?日本人が作れる3つの種類
海外口座とは、日本国外にある銀行・証券会社・プライベートバンクに開く口座のことです。日本の居住者が海外口座で得た利子・配当・売却益は、国内の口座と同じく日本で課税されます。
【用語解説】海外口座とは
日本国外にある金融機関の営業所に開設した預金口座・証券口座のことです。日本の金融機関の口座で外国株や外貨を持つ場合とは異なり、資産の所在は口座のある国になります。
①海外の銀行口座:外貨の預金と送金のための口座
海外の銀行口座は、現地通貨や米ドルなどの外貨で預金し、送金や支払いに使う口座です。現金を置く口座なので、銀行が破綻したときに守られるのは各国の預金保護の上限までです。保護の上限は国ごとに異なり、日本より大きい国も小さい国もあります。
②海外の証券口座:外国の株式・債券・ファンドを持つ口座
海外の証券口座では、現地の株式・債券・投資信託を保有できます。預けた有価証券は、国の制度にもとづいて証券会社や銀行の財産と分けて管理されるのが一般的です。たとえばスイスでは、預けた株式や投資信託は銀行の破産財団から分けて顧客に返還されます(FINMA Depositor protection)。
③海外のプライベートバンク:資産管理を一体で任せる口座
海外のプライベートバンクは、預金・証券の保管と運用、資産承継の相談までを一体で担う富裕層向けの口座です。仕組みや国内PBとの違い、どのくらいの資産から利用できるかは、プライベートバンクの全体像を解説した記事で整理しています。

なかでもスイスは200年以上続くプライベートバンクが集まる拠点で、預金と証券で保護の扱いが大きく異なります。日本人がスイスのPBに口座を持つ前に確認すべき点は、スイスのプライベートバンクを扱った記事で詳しく解説しています。
海外口座を作る3つのルートは?
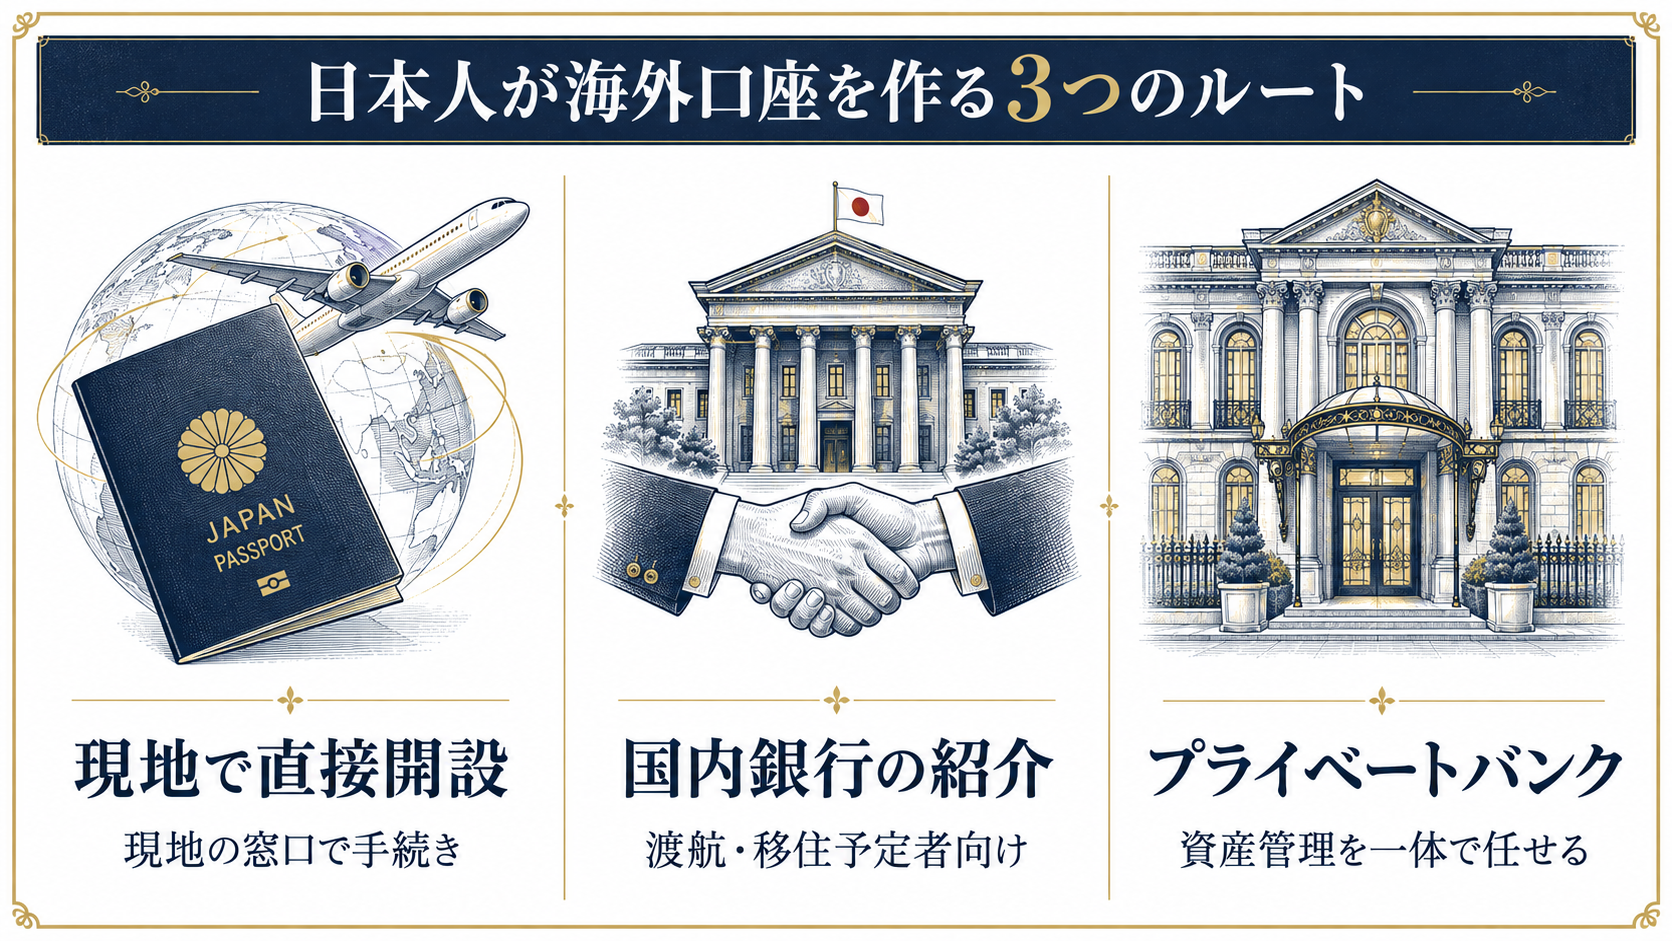
日本の居住者が海外口座を作るルートは、現地での直接開設、日本の銀行の紹介サービス、海外のプライベートバンクの3つです。日本に住み続けながら資産を移す目的であれば、現実的な選択肢は①と③になります。
ルート①:現地の金融機関で直接開設する
最も基本的なルートは、現地の金融機関に自分で申し込む方法です。非居住者を受け入れるかどうか、来店や面談が必要か、最低預入額はいくらかは金融機関ごとに異なるため、申し込む前に公式サイトか窓口で非居住者向けの条件を確認する必要があります。条件は変更されることがあるため、第三者のまとめ記事の情報だけで判断しないことが大切です。
ルート②:日本の銀行の紹介サービスを使う
日本の銀行には、海外の銀行の口座開設を取り次ぐサービスがあります。たとえば三菱UFJ銀行は、米国のU.S. Bankの口座開設申込を、米国ビザを取得して原則90日以内に渡米する人を対象に取り次いでいます(三菱UFJ銀行 海外口座ご紹介サービス)。こうしたサービスは渡航・移住を予定している人向けであり、日本に住み続けながら資産を移す目的には合いません。
ルート③:海外のプライベートバンクに口座を持つ
まとまった資産を海外で管理したい場合は、海外のプライベートバンクに口座を持つ方法があります。スイス系のUBSは三井住友トラスト・ホールディングスと組み、日本国内でもUBS SuMi TRUSTのブランドで富裕層向けのサービスを提供しています(UBS SuMi TRUST 公式サイト)。日本の拠点で取引する場合は日本の金融機関の口座になるため、海外口座とは扱いが異なる点に注意してください。
| ルート | 向いている人 | 主な確認事項 |
|---|---|---|
| ①現地で直接開設 | 日本に住んだまま、外貨や保管先の国を分けたい人 | 非居住者の受け入れ可否・来店の要否・最低預入額 |
| ②国内銀行の紹介サービス | 留学・赴任・移住で渡航を予定している人 | 対象者の条件(例:ビザ取得・渡航時期) |
| ③海外のプライベートバンク | まとまった資産の保管・運用・承継を一体で任せたい人 | 最低預入額・手数料・資産の出所の説明 |
表1:海外口座を作る3つのルートの比較(2026年10月時点)
海外口座はどの国で作る?預金保護と情報交換で比べる
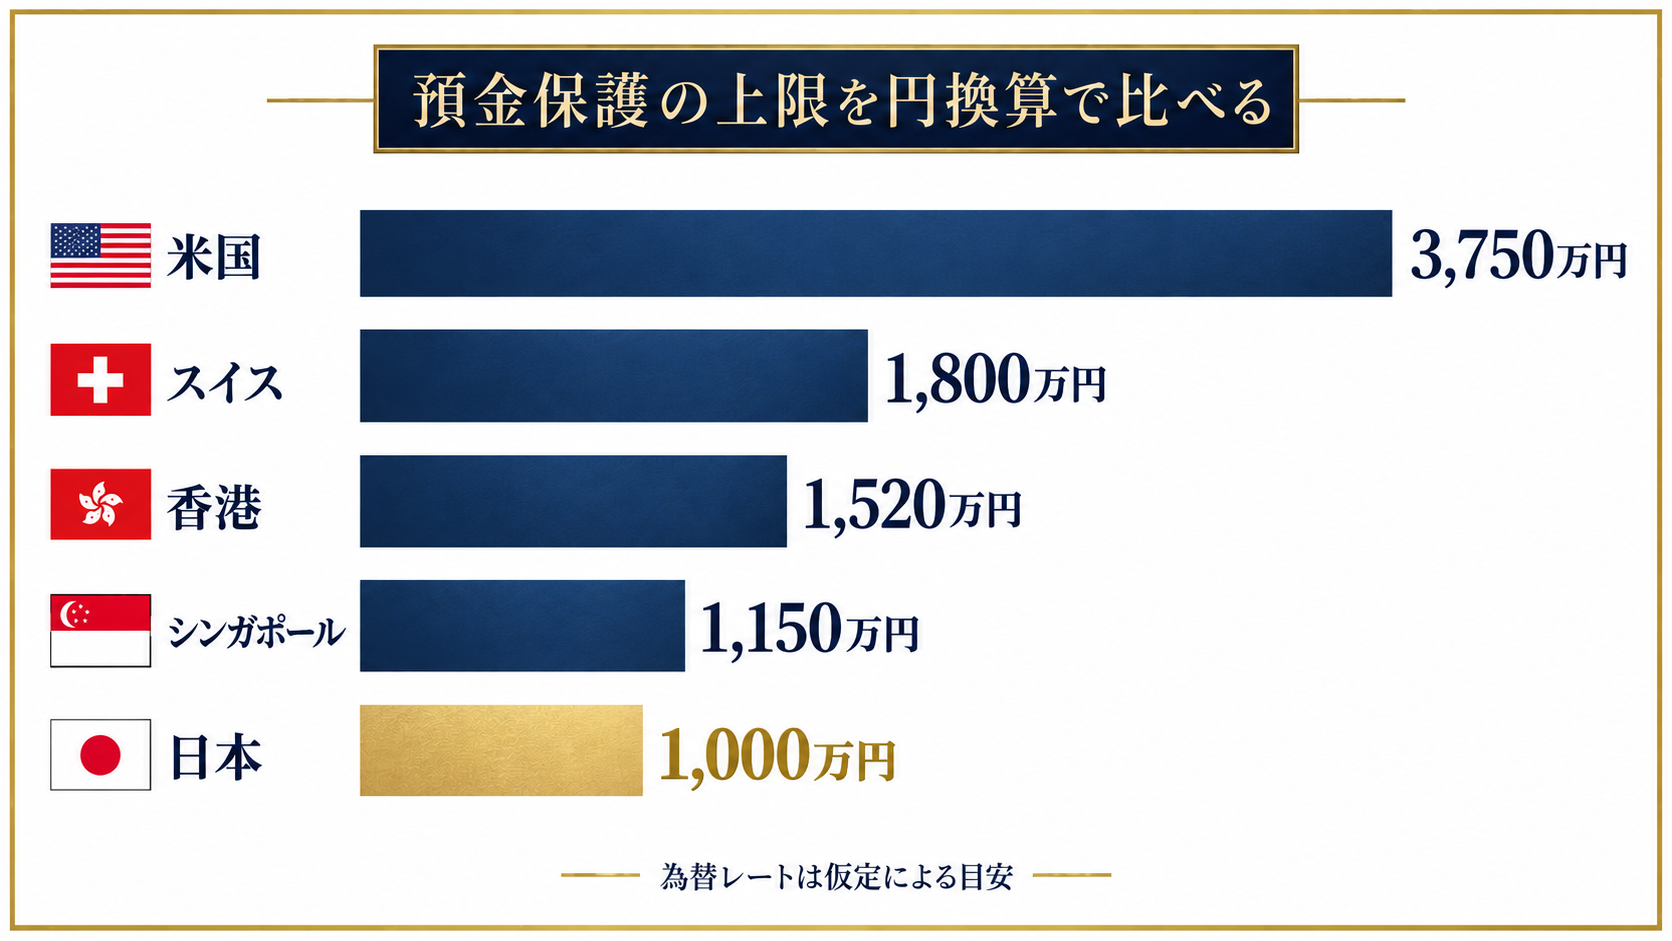
海外口座を作る国を選ぶときは、金利よりも先に預金保護の上限と、口座情報が日本に届く仕組みを確認します。預金保護の上限は、日本の元本1,000万円に対し、米国は25万米ドル、スイスは10万スイスフランと国ごとに異なります。
預金保護の上限は国ごとに違う
| 国・地域 | 預金保護の上限 | 円換算の目安 | 主な注意点 |
|---|---|---|---|
| 日本 | 1金融機関ごとに元本1,000万円と利息等 | 1,000万円 | 決済用預金は全額保護 |
| 米国 | 1預金者・1銀行・1所有区分ごとに25万米ドル | 約3,750万円 | 所有区分(単独・共同など)ごとに別枠 |
| スイス | 1顧客あたり10万スイスフラン | 約1,800万円 | 預けた証券は破産財団から分けて返還 |
| 香港 | 1預金者・1銀行あたり80万香港ドル | 約1,520万円 | 外貨預金も対象。仕組預金・オフショア預金は対象外 |
| シンガポール | 1預金者・1加盟機関あたり10万シンガポールドル | 約1,150万円 | シンガポールドル建て預金のみ。外貨預金は対象外 |
表2:主な国・地域の預金保護の上限(2026年10月時点)
※円換算は1米ドル=150円、1スイスフラン=180円、1香港ドル=19円、1シンガポールドル=115円と仮定した目安です。出典:預金保険機構「保護の範囲」、FDIC Deposit Insurance FAQs、FINMA Depositor protection、Hong Kong Deposit Protection Board、Singapore Deposit Insurance Corporation。
表2のとおり、シンガポールで米ドル預金を持つ場合は預金保護の対象になりません。香港は外貨預金も対象ですが、上限は約1,520万円です。1億円を現金のまま1つの海外銀行に置くと、米国でも約6,250万円、スイス・香港・シンガポールでは8,000万円以上が保護の上限を超えます。まとまった資産を海外に置くなら、現金は上限の範囲に抑え、残りは分別管理される証券で持つのが基本です。
なお、表2の上限はいずれも1金融機関(米国は1所有区分)ごとに数えます。現金を複数の銀行に分けて預ければ、保護される総額はその分だけ増えます。ただし口座が増えるほど、本人確認情報の更新や日本での申告の手間も増える点は考えておく必要があります。
口座情報が日本に届く国・届かない国
CRS(共通報告基準)は、各国の税務当局が非居住者の金融口座情報(氏名・住所・口座残高など)を定期的に交換する仕組みです。国税庁は令和6事務年度に、日本の居住者のCRS情報約275万件を101か国・地域から受領しました(国税庁令和6事務年度 租税条約等に基づく情報交換事績の概要)。
同資料で日本とCRS情報を交換できる115か国・地域には、スイス・香港・シンガポール・英国などが含まれています。一方、米国はこの一覧に含まれていません。ただし、情報が自動で届かないことは申告が不要という意味ではなく、日本の居住者は米国の口座で得た所得も日本で申告する必要があります。
証券を持つなら「分別管理」の有無を確認する
預金保護の上限を超える資産を置く場合は、預けた有価証券が金融機関の財産と分けて管理され、破綻時に返還されるかを確認します。スイスのように法律で分別と返還が定められている国もあります。口座を開く前に、現金と証券それぞれが破綻時にどう扱われるかを、金融機関の説明資料で確かめておくと安心です。
比較の基準として、日本の証券会社では顧客の資産を会社の財産と分けて管理する分別管理が義務づけられ、万一返還できない場合も日本投資者保護基金が1人あたり1,000万円まで補償します(日本投資者保護基金「投資者保護とは」)。海外の口座で同じ水準の仕組みがあるかどうかが、国と金融機関を選ぶ判断材料になります。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?海外口座の開設や海外PBへの資産の移し方を検討している場合も、中立的な第三者としてご相談を承ります。
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
海外口座の作り方:6つの手順
海外口座の作り方は、①目的を決める、②国と金融機関を選ぶ、③非居住者の条件を確認する、④書類をそろえる、⑤申し込む、⑥初回の送金をする、の6つの手順です。手順④では、CRSに参加する国・地域の金融機関であれば、税務上の居住地とマイナンバーの申告を求められます。
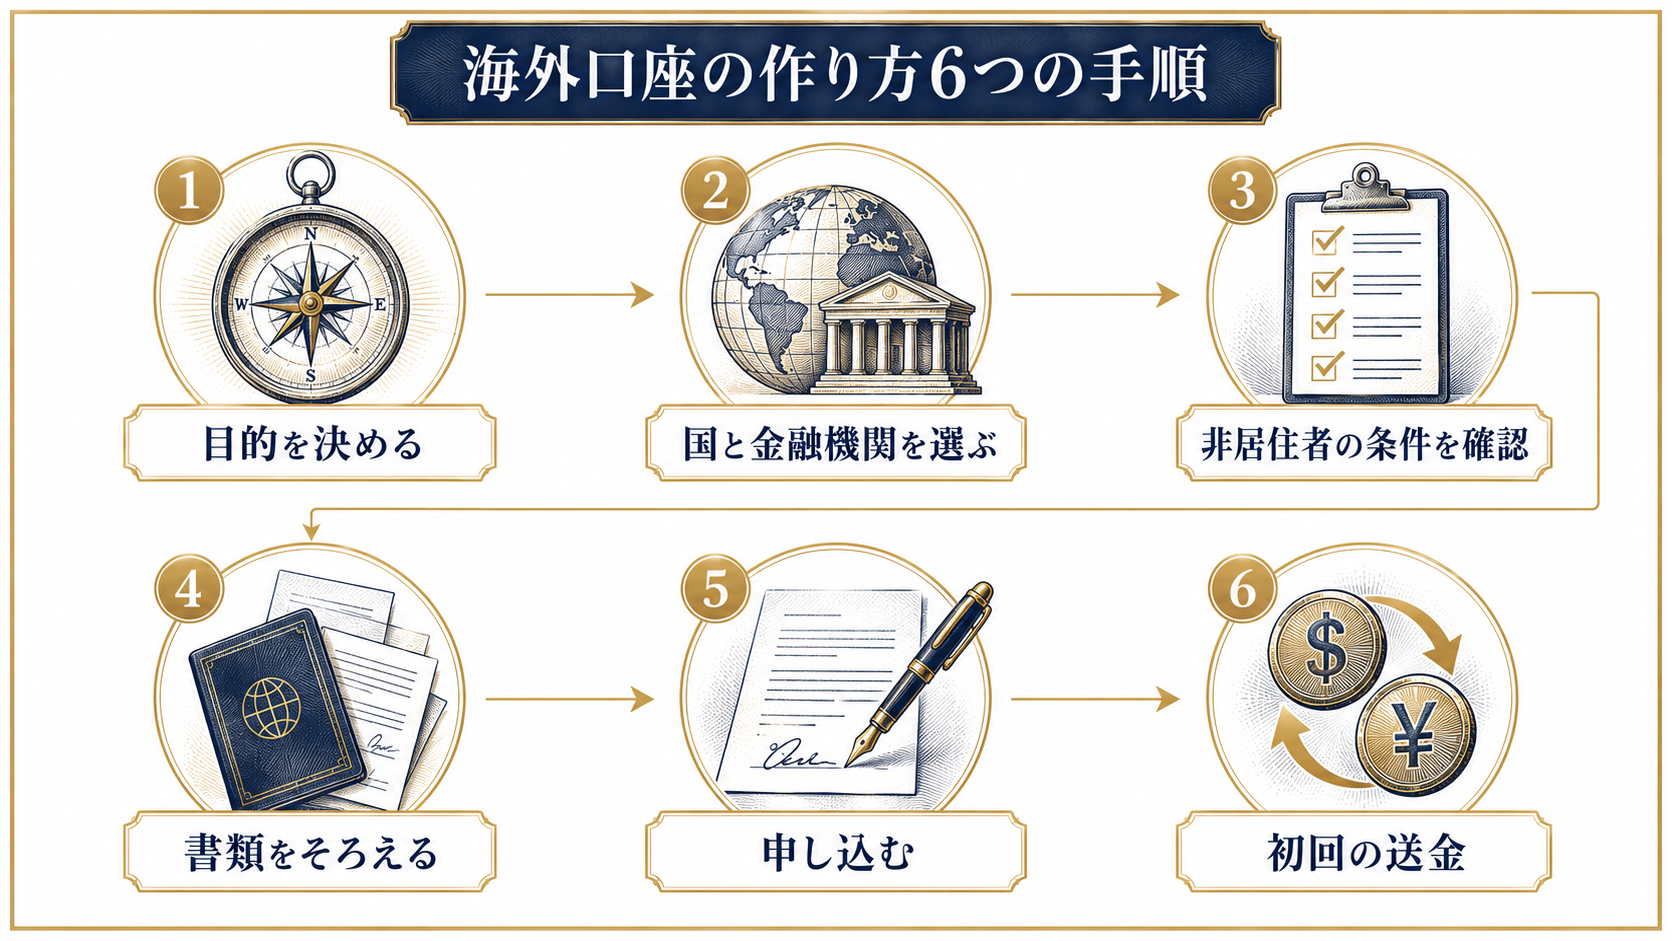
手順①〜③:目的を決め、国と金融機関、非居住者の条件を確認する
最初に、口座を作る目的を「外貨で持ちたい」「保管先の国を分けたい」「特定の運用機関を使いたい」のどれかに絞ります。外貨で持つことだけが目的なら、日本の証券会社の口座で外国株・外国債券を持つ方法でも足ります。日本の証券会社の口座で保管する有価証券は、所在が口座を開いた営業所(日本)で判定され、国外財産調書の対象にもなりません(国税庁国外財産調書制度(FAQ)問6)。
海外口座が必要だと判断したら、表2の預金保護と情報交換の状況を踏まえて国を選び、候補の金融機関の公式サイトで非居住者向けの条件を確認します。オフショアと呼ばれる国・地域を使う場合のメリットとリスクは、オフショア投資を扱った記事で整理しています。
手順④:本人確認書類・居住地の申告・資金の出所をそろえる
CRSに参加する国・地域の金融機関は、口座開設時にCRSの「自己申告書」の提出を求めます。OECDの様式例では、氏名・住所・生年月日に加え、税務上の居住地国と、その国の納税者番号(TIN)を記入します(OECD CRS Individual Self-Certification Form)。日本の居住者の納税者番号は、12桁のマイナンバー(個人番号)です(OECD Japan Information on Tax Identification Numbers)。
あわせて、マネーロンダリング対策として、本人確認と資産の実質的な所有者の確認が行われます。スイスでは金融機関に、契約者の本人確認と持ち込まれる資産の実質的な所有者の確認が義務づけられています(FINMA Combating money laundering)。会社の売却代金や相続財産を預ける場合は、売買契約書や遺産分割の書類など、資金の経緯を示す資料を用意しておくと手続きが進みやすくなります。
- パスポートなどの本人確認書類
- 現住所を示す書類(金融機関が指定する形式)
- CRSの自己申告書(税務上の居住地国・マイナンバー)
- 資金の出所を説明する資料(売却代金・相続・事業収入など)
手順⑤:申し込み、相手の登録を確かめる
申し込みは、金融機関の窓口や公式の手続きに沿って行います。日本国内で「海外口座を代わりに開設する」と勧誘してくる業者には注意が必要です。日本で登録を受けずに金融商品取引業を行うことは違法であり、金融庁は無登録の海外業者について出金に応じないトラブルなどを挙げて注意を呼びかけています(金融庁無登録の海外所在業者による勧誘にご注意ください)。登録の有無は、金融庁の免許・許可・登録等を受けている事業者一覧で確認できます。
手順⑥:初回の送金と、送金額に応じた報告
口座ができたら、日本の口座から資金を送ります。100万円を超える送金は、送金を扱った金融機関が国外送金等調書を税務署に提出します(国税庁国税庁レポート2024 適正・公平な課税・徴収)。さらに、海外の銀行の口座への送金が3,000万円相当額を超える場合は、送金した本人が外為法にもとづく「支払又は支払の受領に関する報告書」を事後に提出する必要があります(財務省 日本と海外との間の送金を行う際に必要な手続)。
この報告書は、銀行等を経由する場合、書面なら支払等をした日から10日以内、オンラインなら20日以内に提出します(日本銀行 外為法の報告制度について)。数億円を海外へ移すときは、この報告を忘れやすいため、送金の前に提出方法を確認しておきます。
海外口座を作るときの注意点は?
海外口座を作るときの注意点は、無登録業者・外国保険の勧誘、為替の変動、口座の維持にかかる手間の3つです。いずれも口座を開く前に確認できるものばかりです。
口座開設とセットの保険・投資商品の勧誘に注意する
海外口座の開設を案内する業者が、現地の保険や投資商品の契約を同時に勧めることがあります。日本に支店等を設けない外国保険業者は、日本に住む人に係る保険契約を原則として締結できず、申し込む側も事前に許可を受ける必要があります(金融庁外国金融サービス業者が我が国市場に参入するにあたって適用される法規制)。口座の開設と商品の契約は切り分けて判断することが大切です。
為替の変動と、円に戻すときの手取り
外貨建ての口座は、外貨では残高が増えていても、円に戻すと目減りすることがあります。逆に円安のときは円換算の残高が増えますが、その分の為替差益も課税の対象になり得ます。口座を開く前に、いずれ円に戻す資金か、外貨のまま使い続ける資金かを分けておくと、為替の影響を判断しやすくなります。
口座を維持する手間と、家族への引き継ぎ
海外口座は、取引報告書の確認、日本での申告、住所や本人確認情報の更新などを毎年続ける必要があります。また、日本に住む人が亡くなった場合、国外にある財産も相続税の課税対象になります(国税庁No.4138 相続人が外国に居住しているとき)。家族が口座の存在と手続きの窓口を把握できるよう、口座の一覧と連絡先を残しておくことも準備の一部です。
海外口座を作った後の税金と報告義務は?
海外口座を作った後は、利子・配当・売却益の申告に加え、国外財産が5,000万円を超えると毎年6月30日までに国外財産調書の提出が必要です。送金の時点・年末・翌年と、手続きが発生する時期が分かれる点に注意します。
運用益は日本で申告し、外国の税金は外国税額控除で調整する
日本に住所がある人(非永住者以外の居住者)は、国内および国外で生じたすべての所得が課税対象です(国税庁No.2010 納税義務者となる個人)。海外で税金が差し引かれた場合は、控除限度額の範囲で日本の所得税から差し引けます(国税庁No.1240 居住者に係る外国税額控除)。
5億円を海外口座へ移した場合に発生する手続き
具体的に、日本の居住者が5億円を海外の口座へ移し、年末まで保有した場合を例に、発生する手続きを時系列で整理します。
| 時期 | 発生する手続き | 誰が行うか |
|---|---|---|
| 送金時(5億円) | 国外送金等調書(100万円超) | 送金を扱った金融機関 |
| 送金後10日以内(書面)/20日以内(オンライン) | 外為法の支払等報告書(3,000万円相当額超) | 送金した本人 |
| 口座開設後、毎年 | CRSで口座情報が国税庁へ(交換対象国の場合) | 海外の金融機関・税務当局 |
| 翌年の確定申告 | 海外口座の利子・配当・売却益を申告、外国税額控除 | 本人 |
| 翌年6月30日まで | 国外財産調書(12月31日時点の国外財産5,000万円超) | 本人 |
| 翌年6月30日まで(該当者) | 財産債務調書(所得2,000万円超かつ財産3億円以上、または財産10億円以上) | 本人 |
表3:5億円を海外口座へ移した場合に発生する主な手続き(2026年10月時点)
※国外財産調書は国税庁 No.7456、財産債務調書は国税庁 No.7457によります。送金を複数回に分けた場合も、3,000万円相当額を超える支払ごとに報告の要否を確認してください。
国外財産調書を期限内に提出していれば、その財産に関する申告漏れの過少申告加算税等が5%軽減され、提出しなければ5%加重されます(国税庁No.7456 国外財産調書の提出義務)。申告漏れの税額が1,000万円なら、調書を出していたかどうかで加算税に100万円の差がつきます。
将来海外へ移住するなら国外転出時課税も確認する
海外口座を作る理由が将来の移住の準備である場合、有価証券等が1億円以上あると、移住の時点で含み益に課税される国外転出時課税の対象になります(国税庁No.1478 国外転出をする場合の譲渡所得等の特例)。口座の開設と移住の時期は、税理士と相談しながら一緒に計画するのが安全です。
まとめ
- 海外口座の作り方は「現地で直接」「国内銀行の紹介」「海外のプライベートバンク」の3ルートです
- 開設時はCRSの自己申告書で、税務上の居住地国とマイナンバーを申告します
- 預金保護の上限は国ごとに異なり、シンガポールは外貨預金を保護しません
- 100万円超の送金は国外送金等調書、3,000万円相当額超は外為法の報告が必要です
- 国外財産が5,000万円を超えると、毎年6月30日までに国外財産調書を提出します
海外口座は、作ること自体は難しくありません。大切なのは、どの国にどの形で資産を置くかを預金保護と報告義務から逆算し、開設後の申告まで続けられる体制をつくることです。その準備ができてはじめて、海外口座は資産を守るための道具になります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
海外口座の作り方に関するよくある質問
- Q. 日本に住んだまま海外口座は作れますか?
-
A. 作れますが、非居住者を受け入れるか、来店が必要かは金融機関ごとに異なります。日本の銀行の紹介サービスは渡航・移住を予定している人向けのものが中心のため、日本に住み続ける場合は現地の金融機関か海外のプライベートバンクの条件を直接確認します。
- Q. 海外口座を作るとマイナンバーを伝える必要がありますか?
-
A. CRSに参加する国・地域の金融機関は、口座開設時にCRSの自己申告書で税務上の居住地国と納税者番号の記入を求めます。日本の居住者の納税者番号は12桁のマイナンバーで、その口座情報は毎年日本の国税庁に送られます。
- Q. 海外口座に送金するときに報告は必要ですか?
-
A. 100万円を超える送金は金融機関が国外送金等調書を税務署に提出します。3,000万円相当額を超える送金では、送金した本人が外為法の支払等報告書を、書面なら10日以内、オンラインなら20日以内に提出します。
- Q. 海外口座の残高が5,000万円以下なら申告は不要ですか?
-
A. 国外財産調書の提出は不要ですが、利子・配当・売却益の申告は必要です。日本の居住者は国内外のすべての所得が課税対象のため、残高の大小にかかわらず所得は申告します。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。