

読了目安:約18分
不動産投資による法人の節税とは、建物の減価償却費を損金として計上し、法人の課税所得を圧縮する手法です。法人税率は年800万円超の部分で23.20%、個人の所得税・住民税は最高で約55%に達するため、高所得のオーナーほど法人保有の税負担が軽くなります。ただし減価償却による節税は税金が消えるのではなく「繰り延べ」であり、売却時にまとめて課税される構造です。この記事では、国税庁・財務省の一次情報にもとづき、法人設立の判断基準から減価償却の計算、保有中の損益通算、そして出口戦略までを一気通貫で解説します。
この記事でわかること
- 法人税率は年800万円以下15%・超過分23.20%です
- 減価償却による節税の本質は課税の繰り延べです
- 中古物件は簡便法で耐用年数を短縮できます
- 土地取得の借入利子は個人では損益通算できません
- 令和9年から貸付用不動産の相続税評価が変わる予定です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
不動産投資による法人節税とは?仕組みを3分で理解する
不動産投資による法人節税は、建物という「価値が目減りする資産」を法人で保有し、その目減り分を毎年の損金に振り替える仕組みです。現金の支出を伴わずに損金だけが立つため、手元にキャッシュを残しながら課税所得を圧縮できます。
キャッシュアウトを伴わない損金が生まれる
物件を購入した年に支払うのは購入代金ですが、税務上の経費になるのは各年に配分された減価償却費です。ローンで購入した場合、実際の現金支出は返済額であり、減価償却費とは金額が一致しません。
【用語解説】減価償却とは
建物や設備など長期間使う資産の取得費用を、使用可能な期間にわたって分割して費用計上する会計処理です。購入年に全額を経費にせず、耐用年数に応じて配分します。
この差が「会計上は赤字だが、手元の現金は増えている」という状態を生みます。賃料収入でローンを返しながら、帳簿上は損失を計上して他の所得と相殺する。これが不動産投資が節税手段として語られる理由です。
ただし建物だけが減価償却の対象であり、土地は時間が経っても価値が目減りしないという前提のため償却できません。同じ1億円の物件でも、建物割合が高いほど節税効果は大きくなります。
節税ではなく「繰り延べ」であることを最初に押さえる
ここが最も誤解されやすい点です。減価償却で計上した費用の分だけ、その資産の帳簿価額は減っていきます。売却時の譲渡益は「売却価格 − 帳簿価額」で計算されるため、償却を進めた資産ほど売却時の利益が大きく膨らみ、その年に課税されます。
つまり保有期間中に軽くなった税負担は、出口で戻ってくる性質のものです。これを理解せずに「節税になる」とだけ聞いて物件を買うと、売却時に想定外の納税が発生します。繰り延べた税をどう処理するかまで設計して、初めて戦略と呼べます。
不動産は法人と個人どちらで持つべきか?分岐点は税率にある
不動産の法人保有が有利になるかどうかは、適用される税率の比較で判断します。個人の所得税は累進課税で所得が増えるほど税率が上がる一方、法人税はほぼ一定の税率で頭打ちになるためです。
法人税率と所得税率を並べて比べる
国税庁が公表する法人税の税率は、資本金1億円以下の中小法人であれば次の通りです。
| 所得金額の区分 | 税率 |
|---|---|
| 年800万円以下の部分 | 15% |
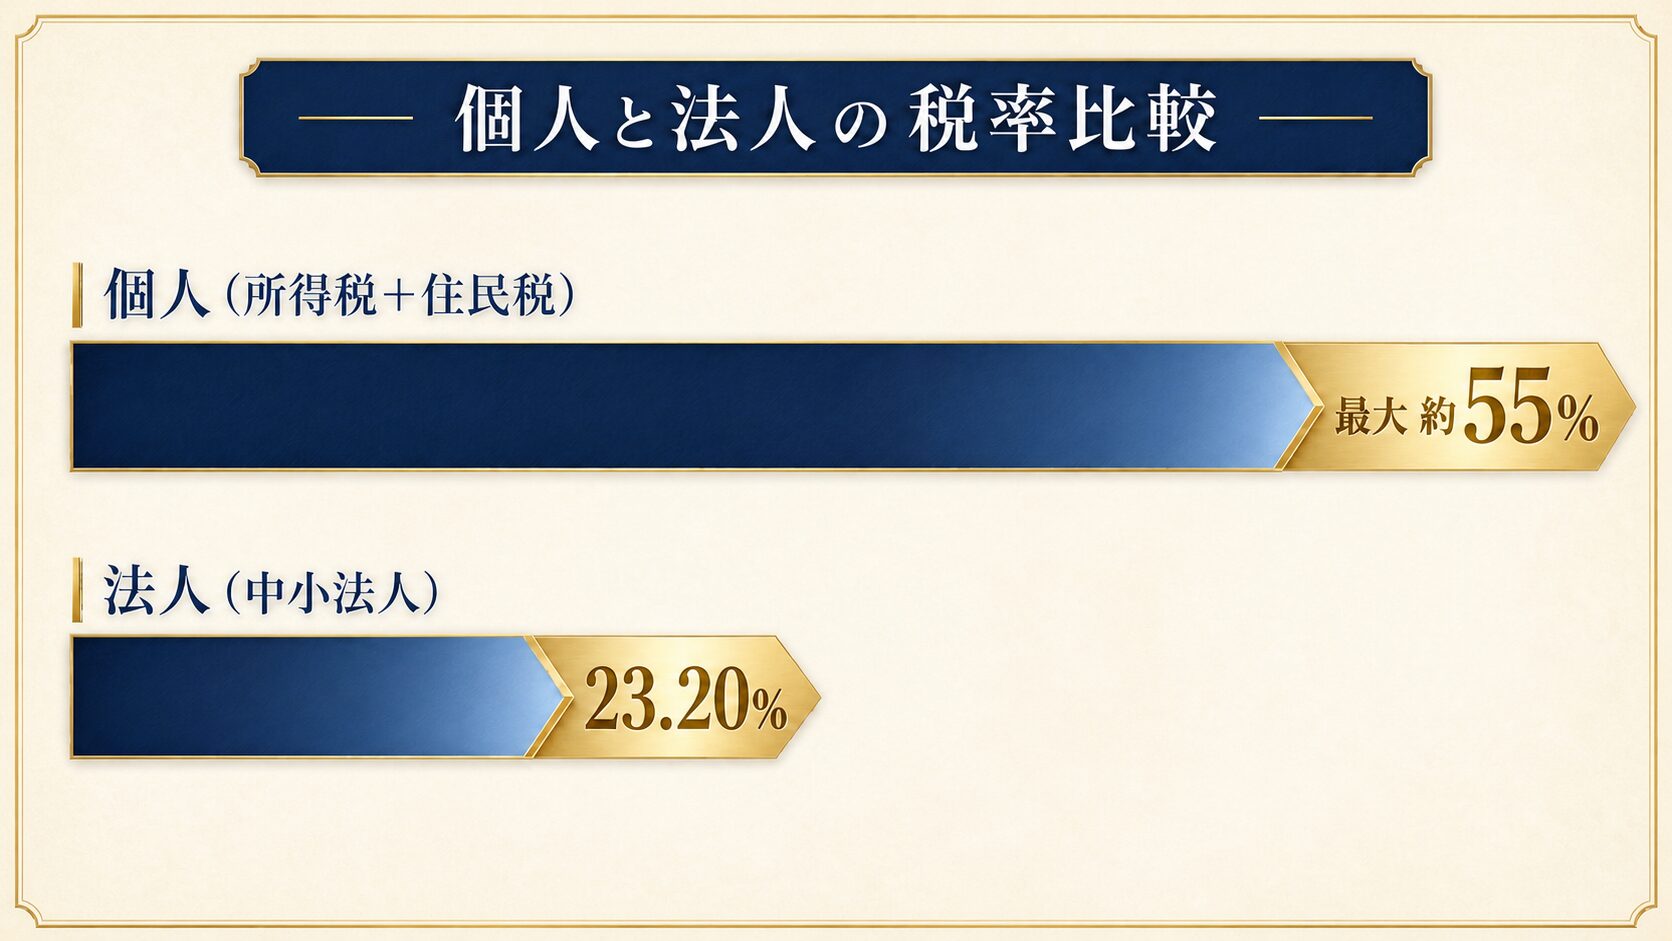
| 年800万円超の部分 | 23.20% |
表1:普通法人(資本金1億円以下)の法人税率(2026年8月時点)
令和7年4月1日以後に開始する事業年度では、所得金額が年10億円を超える事業年度について、年800万円以下の部分の税率が17%に引き上げられます。また過去3年の所得年平均額が15億円を超える「適用除外事業者」は、そもそも軽減税率の対象外です。
対して個人の所得税は最高税率45%、これに住民税10%が加わるため、課税所得が4,000万円を超える部分には合計約55%が課されます。不動産所得が本業の給与や事業所得に上乗せされる個人保有では、稼ぐほど税率が跳ね上がる構造です。
法人化の判断は税率差だけで決まらない
税率だけを見れば法人が有利ですが、法人には維持コストがかかります。赤字でも発生する法人住民税の均等割、税理士報酬、設立時の登録免許税などです。年間の税負担軽減額がこれらのコストを上回らなければ、法人化する意味はありません。
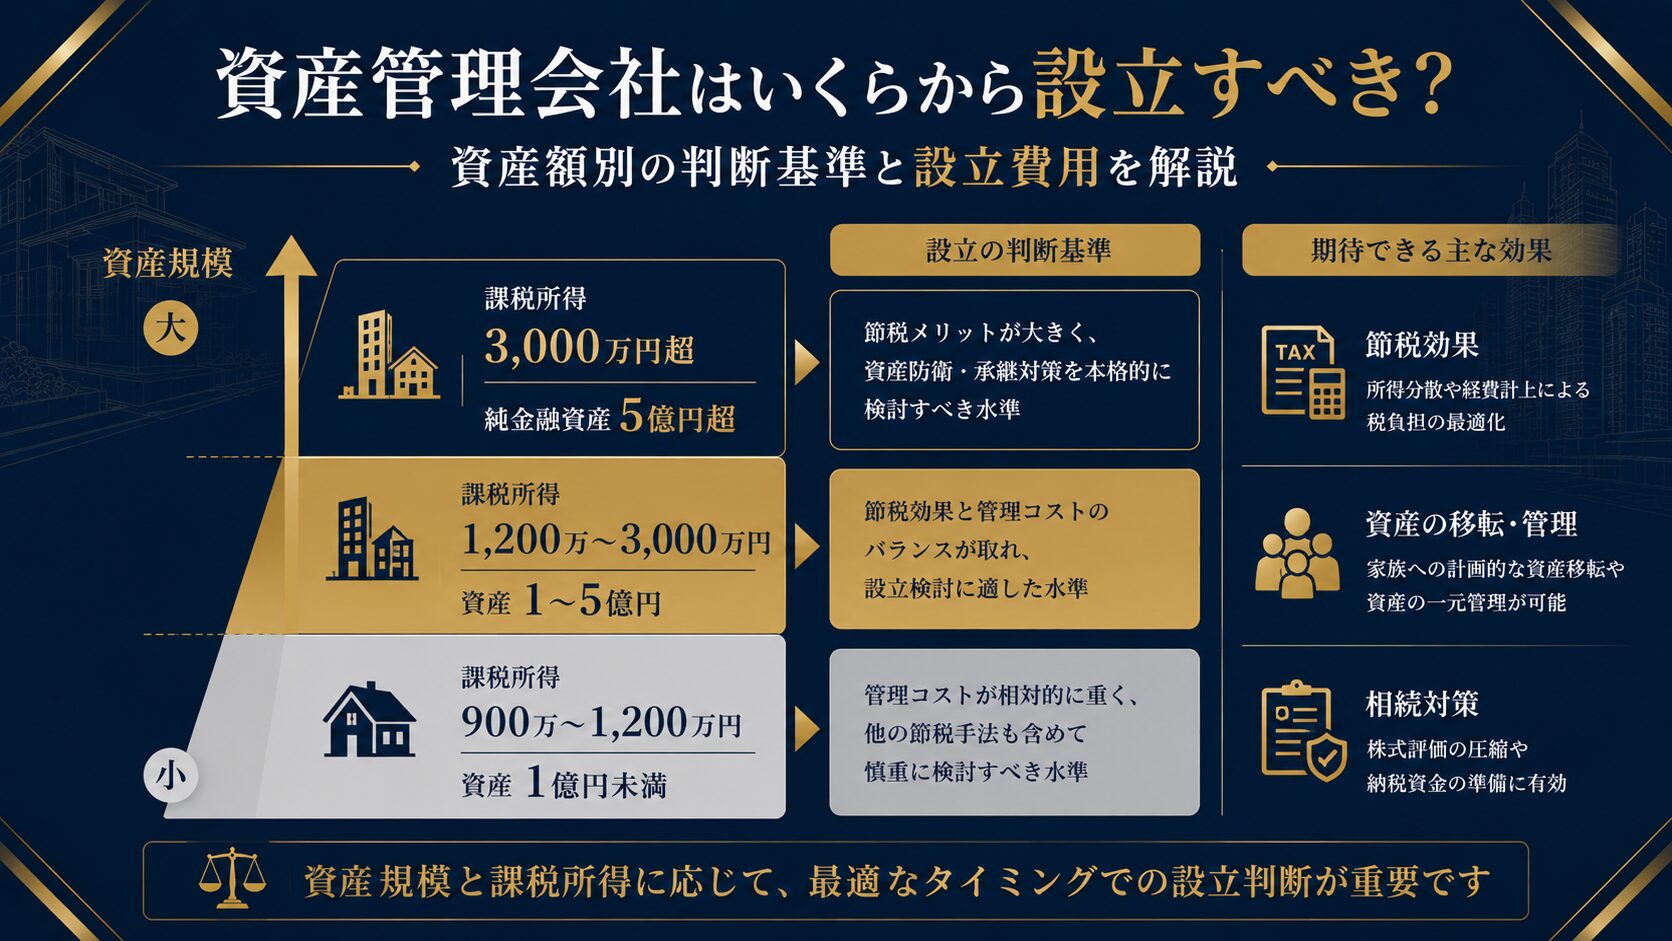
実務では課税所得が900万円を超えるあたりから法人化の検討対象に入り、1,800万円を超えると税率差が明確になります。ただし本記事が想定する純金融資産5億円以上の層では、判断軸は目先の税率差よりも、相続・事業承継まで含めた資産全体の設計に移ります。この点は後半で詳しく扱います。
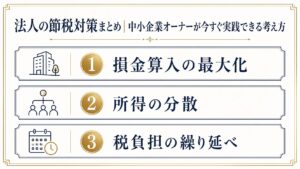
不動産以外にも、法人だからこそ使える節税の打ち手はいくつもあります。中小企業オーナーが実際に取れる選択肢の全体像は、法人の節税対策をまとめた記事で整理しています。
減価償却の計算方法は?中古物件で耐用年数を短縮する
減価償却の節税効果は、耐用年数が短いほど1年あたりの損金が大きくなります。同じ建物価格でも、償却期間が47年か9年かで年間の経費計上額は5倍以上変わります。ここに中古物件が選ばれる理由があります。
建物の法定耐用年数
新築の場合、建物の構造ごとに法定耐用年数が定められています。住宅用途の主な構造は次の通りです。
| 構造 | 耐用年数 |
|---|---|
| 鉄筋コンクリート造・鉄骨鉄筋コンクリート造 | 47年 |
| 重量鉄骨造(骨格材肉厚4mm超) | 34年 |
| 木造・合成樹脂造 | 22年 |
表2:住宅用建物の法定耐用年数(国税庁「主な減価償却資産の耐用年数表」より)
中古資産の簡便法という計算ルール
中古物件を取得した場合、国税庁が定める簡便法によって耐用年数を短く見積もることが認められています。計算式は経過年数によって2通りに分かれます。
簡便法による耐用年数の計算
法定耐用年数の全部を経過した資産:法定耐用年数 × 20%
一部を経過した資産:(法定耐用年数 − 経過年数)+(経過年数 × 20%)
いずれも1年未満の端数は切り捨て、2年未満となる場合は2年とします。
木造住宅(法定22年)で築25年の物件であれば、法定耐用年数をすべて経過しているため22年 × 20% = 4.4年、端数を切り捨てて4年で償却できます。建物価格4,000万円なら年間1,000万円の減価償却費です。「木造4年落ち」が節税目的で好まれるのは、この計算結果によります。
築15年の鉄筋コンクリート造(法定47年)なら、(47 − 15)+(15 × 20%)= 35年です。構造が頑丈なほど耐用年数は長く残り、1年あたりの償却額は小さくなります。
簡便法が使えないケースがあります
中古資産を事業に使うために支出した資本的支出の額が、その中古資産の再取得価額の50%を超える場合、簡便法は使えず法定耐用年数によることになります。大規模リノベーションを前提とした取得では特に確認が必要です。
また耐用年数の見積もりは、その資産を事業に使い始めた事業年度に行う必要があります。後の年度で遡って算定することはできません。
土地と建物の按分が節税効果を左右する
物件価格のうち償却できるのは建物部分だけです。売買契約書で土地と建物の内訳が明示されていない場合、固定資産税評価額の比率で按分する方法が一般的に用いられます。
建物割合を高く設定できれば償却額は増えますが、合理的な根拠なく建物割合を過大に計上すれば、税務調査で否認されるリスクを負います。按分の根拠資料は取得時に整えておくべきものです。
実際に自分の所得帯でいくら圧縮できるのかは、年収別・物件価格別に試算した記事で数字を確認できます。

保有中の節税効果はどこまで及ぶ?損益通算の範囲
法人保有の大きな利点は、不動産で生じた損失を本業の利益と相殺できる範囲が広いことです。個人にはない自由度がここにあります。
損益通算のほか、役員報酬・退職金・保険など法人の節税手段は多岐にわたります。富裕層オーナーが実践している7つの方法を一覧で押さえたい場合は、次の記事が参考になります。

法人なら本業の所得と通算できる
法人では、不動産賃貸で生じた損失も本業の利益も同じ「法人の所得」として合算されます。減価償却で不動産部門が赤字になれば、その分だけ法人全体の課税所得が圧縮されます。
さらに法人では欠損金を最大10年間繰り越せます(青色申告の場合)。個人事業の3年と比べて長く、単年度で使い切れない損失を将来の利益にぶつけられる点は、変動の大きい事業を営むオーナーにとって実務的な意味を持ちます。
個人には損益通算の制限がある
一方、個人が不動産所得で損失を出した場合には制限がかかります。国税庁の定めにより、不動産所得の損失のうち、土地等を取得するために要した負債の利子に相当する部分は、損益通算の対象になりません。
借入で土地込みの物件を購入した個人投資家にとって、この制限は無視できません。支払利息のうち土地対応部分は、赤字を作っても他の所得と相殺できない扱いになります。法人にはこの制限がないため、借入依存度が高い投資ほど法人保有の優位が出ます。
役員報酬による所得分散という選択肢
法人に貯まった利益は、役員報酬として個人へ移すことで所得を分散できます。家族を役員にして報酬を分けることで、一人あたりの適用税率を下げる設計も可能です。
ただし報酬額は職務内容に見合う範囲である必要があり、実態のない名義だけの役員への支払いは否認対象になります。また役員報酬は原則として事業年度開始から3か月以内に決めた額を毎月同額で支給する必要があり、期中に自由に増額することはできません。
今の不動産保有スキーム、税負担は最適化されていますか?
法人化のタイミング、物件の保有名義、役員報酬の設定額——これらは資産全体の構成と相続の設計によって最適解が変わります。特定の金融商品や物件を販売しない中立的な立場から、現在の設計について無料でご相談を承ります。
※特定の金融商品の販売は行いません。ご相談は完全無料です。
資産5億円以上の視点では何が変わるのか?
ここまでは法人保有の一般的な利点を整理してきました。しかし純金融資産5億円を超える層では、判断の軸が「毎年の税負担」から「資産をどう残すか」へ移ります。年間数百万円の節税額よりも、相続時に動く数億円の評価差のほうが影響が大きいためです。
単体の節税から、資産全体の設計へ
課税所得1,000万円台のオーナーにとって、法人化は税率差を取りにいく施策です。一方、資産5億円以上の層では不動産は資産全体の一部でしかなく、金融資産・自社株・事業用資産との配分の中で位置づけが決まります。
この規模になると、次のような論点が同時に絡みます。
- 不動産を保有する法人と、金融資産を保有する法人を分けるべきか
- 自社株の評価に、不動産保有がどう影響するか
- 相続時に誰がどの資産を引き継ぐか
- 納税資金をどの資産から捻出するか
不動産単体で節税効果が出ていても、自社株の評価が上がって相続税が膨らめば全体としては損をします。個別最適が全体最適にならない構造がここにあります。
資産管理会社との組み合わせを前提に考える
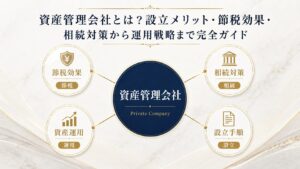
この層で不動産保有の器として使われるのが資産管理会社です。不動産だけでなく有価証券も含めて法人に集約し、株式の形で次世代へ承継する設計が取られます。
ただし法人へ不動産を移すと、個人保有なら使えたはずの小規模宅地等の特例が使えなくなるなど、失うものもあります。設立メリットと注意点の全体像は、資産管理会社そのものを扱った記事で詳しく整理しています。
Exit資金の受け皿として不動産を使う場合
会社売却で数億円から数十億円の現金を得たオーナーが、その資金の一部を収益不動産に振り向けるケースも増えています。現金のまま置けば相続税評価は額面通りですが、不動産に換えることで評価額を圧縮できるためです。
ただし売却直後は納税資金の確保が最優先であり、不動産のような流動性の低い資産へ先に資金を固定すると、納税で資金繰りに詰まる事態を招きます。売却後の資金をどの順番で配分すべきかは、手取り額別のシミュレーションを含めて別記事で扱っています。
令和8年度改正で何が変わる?貸付用不動産の評価見直し
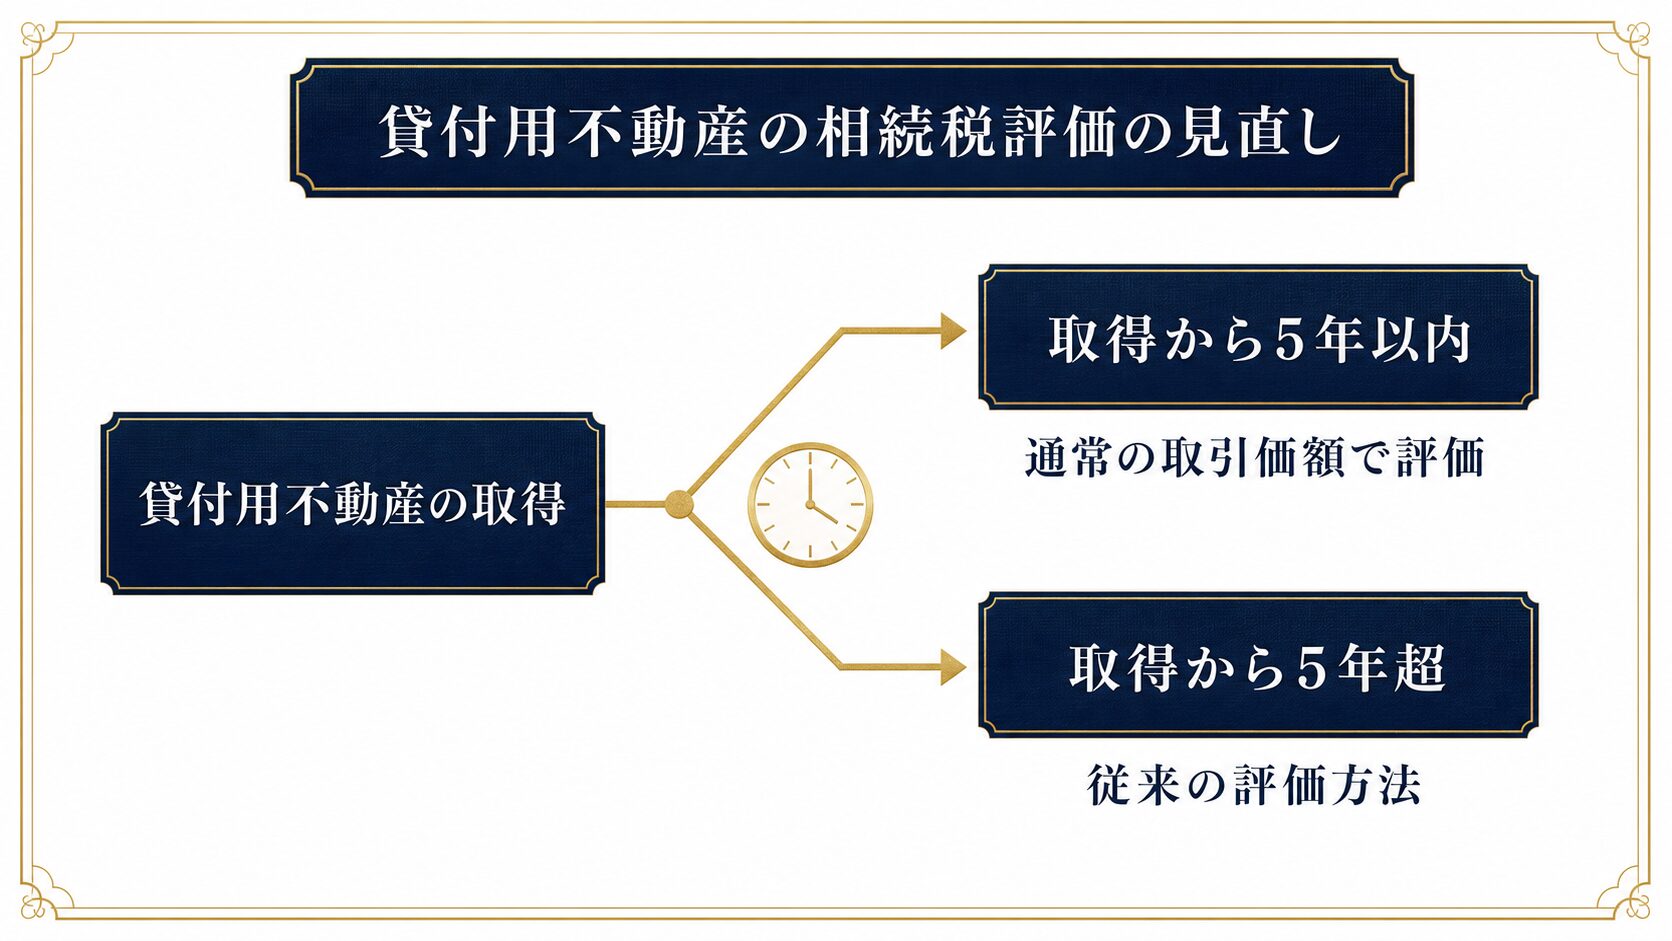
令和7年12月26日に閣議決定された令和8年度税制改正の大綱では、貸付用不動産の相続税評価について見直しが盛り込まれました。不動産を使った相続対策の前提が変わる可能性のある内容です。
取得から5年以内の物件は時価評価へ
大綱によれば、被相続人等が課税時期前5年以内に対価を伴う取引により取得または新築した一定の貸付用不動産については、課税時期における通常の取引価額に相当する金額によって評価することとされています。
従来、賃貸不動産の相続税評価額は路線価や固定資産税評価額をもとに算定され、市場価格より低く出るのが一般的でした。この差を利用して相続直前に不動産を購入し、評価額を圧縮する手法が広く行われてきました。改正はこの乖離に手を入れるものです。
なお通常の取引価額については、課税上の弊害がない限り、取得価額をもとに地価の変動等を考慮して計算した価額の100分の80に相当する金額によって評価できるとされています。
本項目は大綱段階の内容です
税制改正大綱は政府の方針を示すものであり、実際の適用には国会での法案可決が必要です。適用時期は令和9年1月1日以後に相続等により取得する財産からとされていますが、最終的な内容は法案および通達の確定を待つ必要があります。具体的な対策の検討にあたっては税理士にご確認ください。
相続直前の駆け込み購入は機能しにくくなる
この改正が予定通り施行されれば、「相続が近づいてから収益不動産を購入して評価を下げる」という短期的な手法は効果が薄くなります。5年という保有期間の要件が入るためです。
一方で、事業として長期保有している不動産や、5年を超えて保有し続ける物件への影響は限定的です。短期の評価圧縮を狙う手法から、長期保有を前提とした設計へ重心が移ると読むのが自然でしょう。
キャプティブは選択肢になるか?現状の位置づけ
富裕層向けのスキームとして名前が挙がることのあるキャプティブについても、現状を整理しておきます。結論として、国内の制度環境はまだ整っておらず、一般的な選択肢とは言えない段階です。
【用語解説】キャプティブとは
事業会社が自社グループのリスクを引き受けるために設立する保険子会社です。外部の保険会社に支払っていた保険料を自社グループ内に留保する仕組みで、日系企業ではハワイやバミューダなど海外に設立する例が知られています。
設立地は海外が中心
キャプティブを保有する日本企業は200社程度とされ、その設立地はハワイ州、バミューダ諸島、ガーンジー島などの海外が中心です。国内では保険業法上の要件が厳しく、事業会社が保険子会社を設立するハードルが高い状況が続いてきました。
報道ベースでは国内制度の整備が検討されているとされますが、本記事の執筆時点で金融庁の公表資料から具体的な制度内容を確認することはできませんでした。検討段階の情報として扱うべきものであり、これを前提に計画を立てる段階にはありません。
税務上の扱いは実態次第
支払保険料が損金算入できる点が節税効果として語られますが、税務署が自家保険としての実態をどう判断するかによって、保険料が全額損金と認められないケースもあります。設立・維持のコストも小さくありません。
不動産投資と組み合わせた節税策として検討する場合は、まず本業のリスク移転として合理性があるかを起点にすべきで、税効果を主目的とする設計は否認リスクを高めます。
出口戦略をどう設計するか?繰り延べた税との向き合い方
冒頭で触れた通り、減価償却による節税は繰り延べです。売却時には帳簿価額が下がった分だけ譲渡益が膨らみ、そこに法人税が課されます。出口の設計まで含めて初めて、この手法は完結します。
売却益が集中する年をどう均すか
法人の場合、不動産の譲渡益は他の所得と合算して課税されます。個人のような長期・短期の区分による分離課税ではないため、売却益がその年の利益を押し上げ、法人税率23.20%が丸ごとかかります。
実務上は、大規模修繕や設備投資の実施年度に売却時期を合わせる、役員退職金の支給時期と重ねる、繰越欠損金が残っている年度に充てるといった調整が行われます。売却を「決まったら実行する」ものではなく、事業年度の設計に組み込む発想が必要です。
デッドクロスという資金繰りの転換点
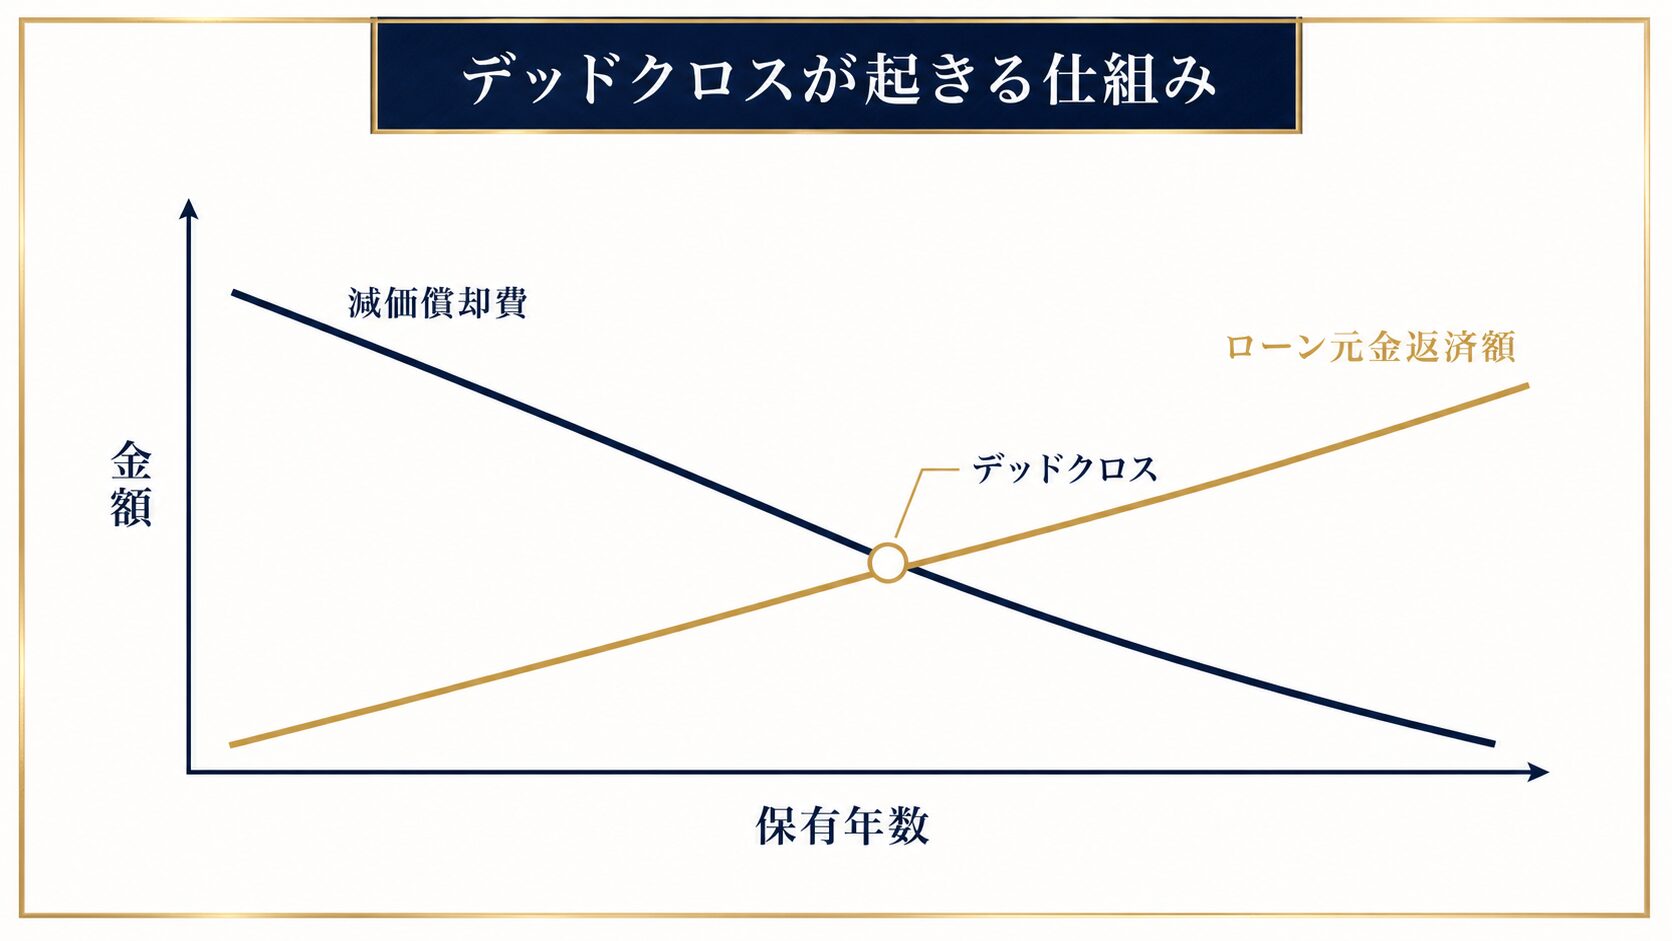
保有を続けるほど、減価償却費は減り、ローン返済のうち元金部分は増えていきます。やがて減価償却費より元金返済額が上回る時点が訪れます。これがデッドクロスと呼ばれる状態です。
この段階では帳簿上は黒字で納税義務が生じる一方、手元の現金は返済で流出しており、「利益は出ているのに資金が苦しい」という事態になります。木造4年落ちのように償却期間が短い物件ほど早く訪れるため、短期償却は節税効果と資金繰りリスクが表裏一体です。
売らずに承継するという選択
売却して繰り延べた税を精算する以外に、法人ごと次世代へ承継する道もあります。株式の形で承継すれば不動産の譲渡自体が発生しないため、売却時課税は生じません。
ただし法人の株価評価には保有不動産が反映されるため、資産の構成によっては株価が高止まりします。承継を前提とするなら、株価評価の観点から物件の取得時期や保有形態を考えておく必要があります。
失敗するのはどんなケース?避けるべき5つのパターン
不動産投資による節税が想定通りに機能しないケースには、共通した型があります。いずれも税効果だけを見て投資判断をしたことが原因です。
そもそも「不動産投資は節税にならない」と言われる背景と、どういう条件なら効果が出るのかを切り分けた記事もあわせてご覧ください。

①物件の収益性を検証していない
節税額が年間300万円でも、物件自体が年500万円の実質赤字を垂れ流していれば差し引きで損失です。空室率、修繕費、管理コストを織り込んだ収支が成立しているかが先で、税効果は後から乗る要素にすぎません。
②建物割合を過大に見積もっている
償却額を増やしたいあまり、合理的な根拠なく建物割合を高く設定するケースです。税務調査で否認されれば、過年度に遡って修正申告と追徴課税が発生します。
③デッドクロスを想定していない
償却期間が終わった後の納税額を試算せずに購入すると、数年後に資金繰りが行き詰まります。短期償却を選ぶなら、償却終了後の出口を購入時点で決めておくべきです。
④出口の譲渡益課税を計算していない
保有中の節税額だけを積み上げて「得をした」と考え、売却時にまとめて課税されて手取りが想定を下回るパターンです。保有期間全体での通算収支で判断する必要があります。
⑤法人維持コストを回収できていない
節税目的だけで法人を作ったものの、均等割・税理士報酬・決算コストが節税額を上回るケースです。特に物件数が少ない段階での法人化は、コスト倒れになりやすい構造があります。
よくある質問
- Q. 法人化はどのタイミングで検討すべきですか?
-
A. 税率差だけで見れば課税所得900万円前後から検討対象に入り、1,800万円を超えると差が明確になります。ただし法人の維持コストを上回る効果があるかが判断基準です。物件を追加取得していく方針なら、早い段階で法人を作っておくほうが名義変更コストを避けられます。
- Q. 木造4年落ちの物件を買えば必ず節税になりますか?
-
A. 償却期間が短いため単年度の損金は大きくなりますが、償却終了後は経費が急減し納税額が増えます。またデッドクロスも早く訪れます。物件自体の収益性と、償却終了後の出口が設計できている場合に限って有効な手法です。
- Q. 個人で持っている物件を法人へ移せますか?
-
A. 可能ですが、個人から法人への売買として扱われるため、個人側に譲渡所得税が発生します。また不動産取得税と登録免許税も再度かかります。移転コストと将来の節税額を比較して判断する必要があります。
- Q. 減価償却が終わった物件は売却すべきですか?
-
A. 一律には決まりません。償却が終われば節税効果は失われますが、賃料収入が安定していれば保有を続ける合理性はあります。売却する場合は譲渡益が大きく出るため、他の損失や退職金支給と時期を合わせる調整が有効です。
- Q. 令和8年度改正は既に保有している物件にも影響しますか?
-
A. 大綱では令和9年1月1日以後に相続等により取得する財産から適用とされており、取得から5年以内という要件がかかります。長期保有している物件への影響は限定的と読めますが、最終的な内容は法案・通達の確定を待つ必要があります。
まとめ
不動産投資による法人節税は、減価償却という仕組みを軸に、取得・保有・出口の3段階を通して設計するものです。要点を整理します。
- 法人税率は年800万円以下15%・超過分23.20%で、個人の最高約55%より低く抑えられます
- 減価償却による節税は課税の繰り延べであり、売却時に譲渡益として戻ってきます
- 中古物件は簡便法で耐用年数を短縮でき、木造築25年なら4年償却が可能です
- 土地取得の借入利子は個人では損益通算できませんが、法人にはこの制限がありません
- 令和9年から取得5年以内の貸付用不動産は時価評価となる方向です
資産5億円以上の層では、不動産単体の節税額よりも、資産管理会社を含めた全体設計と相続・承継までの一貫性が判断軸になります。短期の評価圧縮を狙う手法は制度改正で機能しにくくなる方向にあり、長期保有を前提とした設計へ重心が移りつつあります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。