
この記事は約10分で読めます。
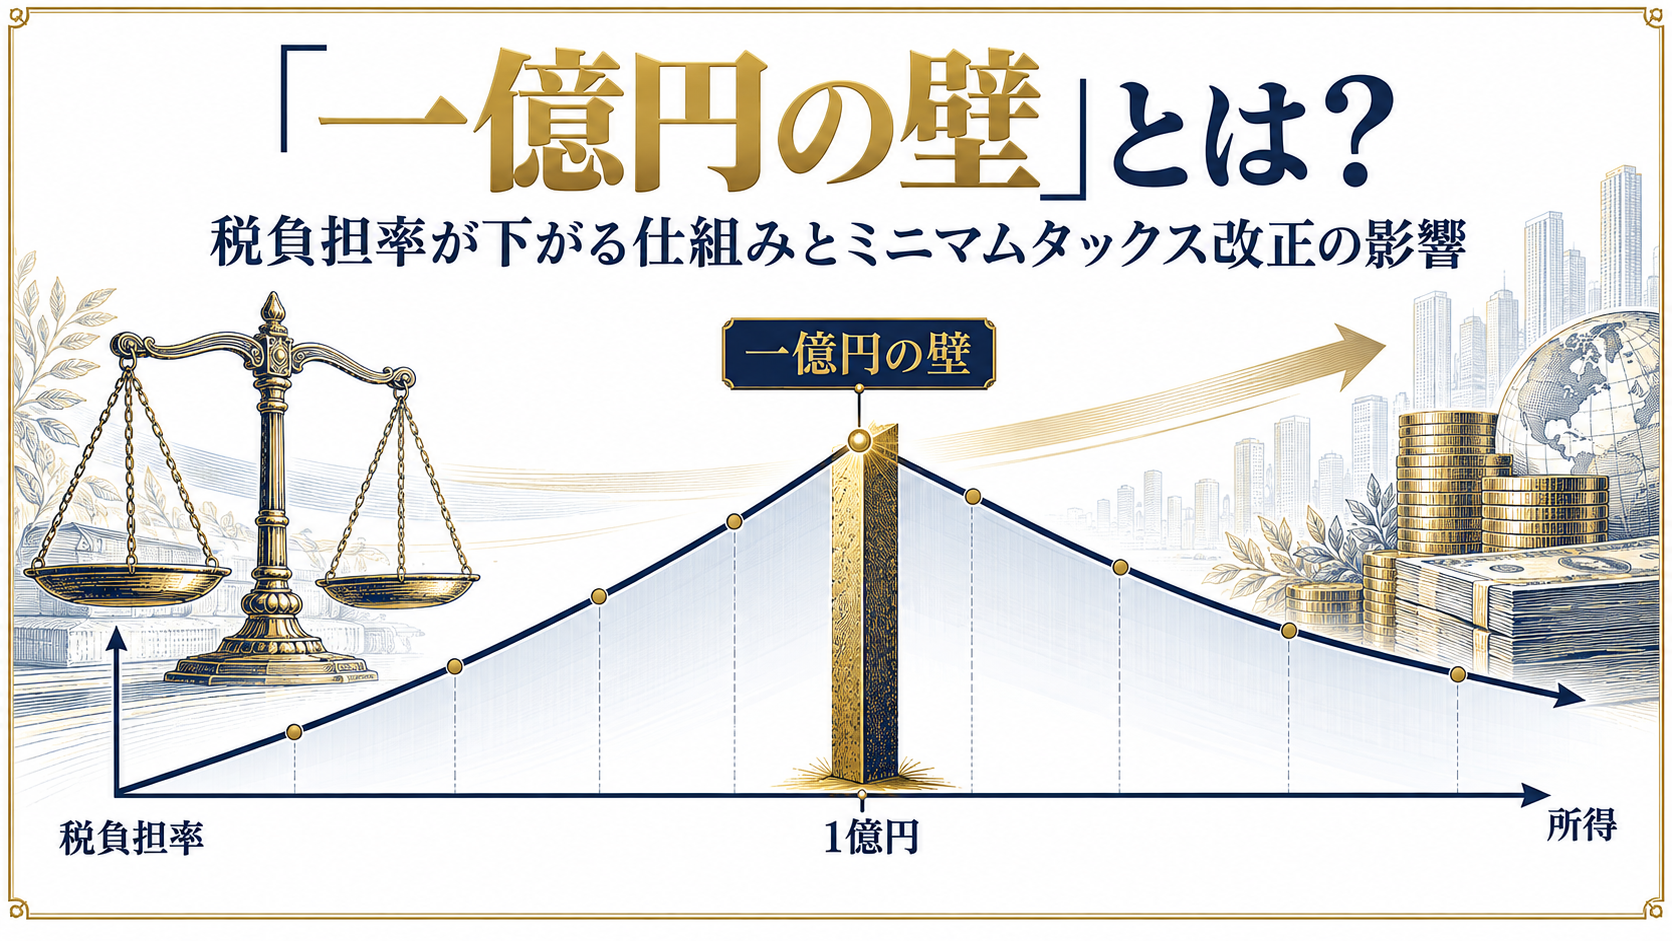
「一億円の壁」とは、合計所得金額が1億円を超えるあたりから、所得税の負担率が下がり始める現象です。給与や事業所得には最高45.945%の累進税率がかかる一方、株式の譲渡益には15.315%の分離課税が適用されるため、金融所得の割合が高い人ほど負担率が低くなります。2027年分からはミニマムタックスが強化され、この差は縮まります。
この記事でわかること
- 一億円の壁は、所得1億円前後を頂点に負担率が下がる現象です
- 原因は総合課税の最高45.945%と分離課税の15.315%の差です
- 令和4年分の金融所得者の負担率は16.3%にとどまります
- 改正後は所得100億円でも負担率が約29.5%まで上がります
- 改正後も、3.3億円以下の分離課税中心の所得は対象外です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
「一億円の壁」とは?所得1億円を超えると何が起きるのか
一億円の壁とは、所得が増えるほど税負担率が上がるはずの所得税で、合計所得金額が1億円を超えると逆に負担率が下がっていく現象を指します。財務省が政府税制調査会に提出した資料でも、合計所得金額が1億円を超えるあたりを頂点として税負担率が右肩下がりになると示されています。
【用語解説】一億円の壁とは
一億円の壁とは、合計所得金額が1億円を超えるあたりから所得税の負担率が下がり、所得が増えるほど実効的な負担が軽くなる現象を指す通称です。
財務省の財務総合政策研究所が国税庁の申告所得税標本調査(令和4年分)から作成した分析によると、所得の種類によって負担率の動きは大きく異なります。所得5千万円〜1億円の階級では、事業所得者が35.00%、給与所得者が31.87%と高い負担率でした。一方で、金融所得者が多く含まれる「他の区分に該当しない所得者」は16.33%にとどまっています。
| 所得者の区分 | 税負担率 |
|---|---|
| 事業所得者 | 35.00% |
| 不動産所得者 | 34.3% |
| 給与所得者 | 31.87% |
| 雑所得者 | 23.7% |
| 全体(合計) | 26.08% |
| 他の区分に該当しない所得者(金融所得者が多く含まれる) | 16.33% |
表1:所得5千万円〜1億円の階級における所得税の負担率(令和4年分)
出典:財務総合政策研究所「フィナンシャル・レビュー」令和6年第3号(国税庁「申告所得税標本調査」令和4年分第1表より作成)
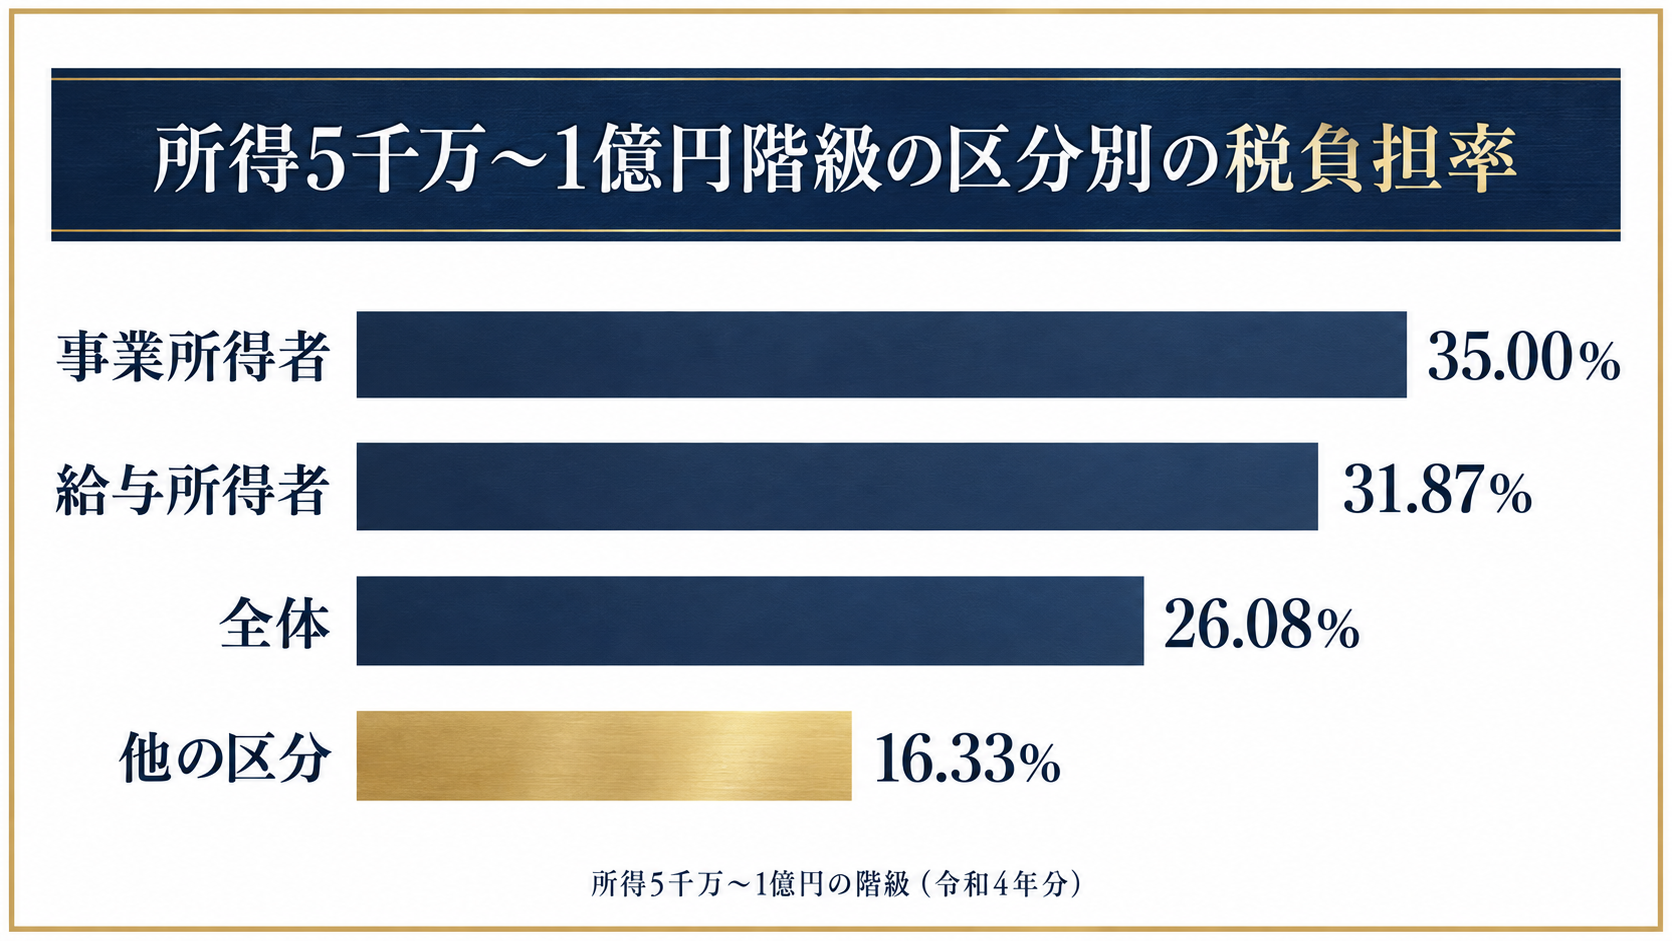
同じ論文によると、「他の区分に該当しない所得者」の負担率は、所得5〜10億円の階級で18.5%のピークをつけたあと、50〜100億円の階級では15.4%まで低下します。所得が50〜100億円の階級になっても負担率は15.4%で、所得5千万〜1億円の事業所得者(35.00%)の半分にも届きません。
なぜ負担率が下がる?総合課税と分離課税の税率差が原因
一億円の壁が起きる原因は、所得の種類によって適用される税率の仕組みが違うことです。給与・事業・不動産・雑所得は他の所得と合算して累進税率がかかる総合課税、株式等の譲渡益は他の所得と分けて一律の税率がかかる分離課税として計算されます。
所得税の累進税率は5%から45%までの7段階で、課税される所得が4,000万円以上の部分には45%がかかります。これに対し、上場株式等と一般株式等の譲渡益は、所得税15%と住民税5%の合計20%(復興特別所得税を加えると20.315%)で課税が完結します。
| 所得の種類 | 課税方式 | 所得税+復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 給与・事業・不動産・雑所得 | 総合課税 | 最高45.945% | 10% | 最高55.945% |
| 株式等の譲渡益(上場・一般) | 申告分離課税 | 15.315% | 5% | 20.315% |
表2:所得の種類別の最高税率(国税+復興特別所得税+住民税)
表2の最高税率で、同じ1億円を受け取った場合を比べてみます。所得控除や給与所得控除を考えない簡便な試算ですが、1億円がすべて給与や事業所得なら所得税・復興特別所得税・住民税の合計は約5,105万円(負担率51.0%)です。1億円がすべて株式の譲渡益なら約2,032万円(20.32%)で、税額の差は約3,073万円にのぼります。
所得が1億円に近づくまでは、給与や事業所得が中心のため、総合課税の累進税率がそのまま負担率に反映されます。ところが、売却益や配当といった金融所得が所得の大半を占めるようになると、全体の負担率は20%前後を下限とする分離課税の税率に引き寄せられていきます。一億円の壁は、金融所得の割合が高い人ほど負担率が低くなる構造から生まれています。
ミニマムタックスで負担率はどう変わる?現行と改正後の比較
2027年分(令和9年分)からのミニマムタックス改正により、所得100億円の負担率は約21.8%から約29.5%へ上がります。ミニマムタックスは、一億円の壁を是正するために設けられた追加課税で、基準所得金額から特別控除額を引いた額に一定税率を掛けた金額が通常の所得税額を上回る場合、その差額を追加で納める仕組みです。
追加課税の計算の流れと対象は、ミニマムタックスの仕組みを解説した記事で確認できます。
令和5年度の創設時は、基準所得金額3億3,000万円を超える部分に22.5%の税率がかかる制度で、令和7年分から適用されています。令和8年度税制改正の大綱では、これを1億6,500万円超・税率30%に見直すことが決まりました。所得税法等の一部を改正する法律は、令和8年3月31日に成立しています。
所得の全額が15%の分離課税で、所得控除や税額控除がないものとして、現行制度と改正後の負担率(所得税ベース)を試算します。
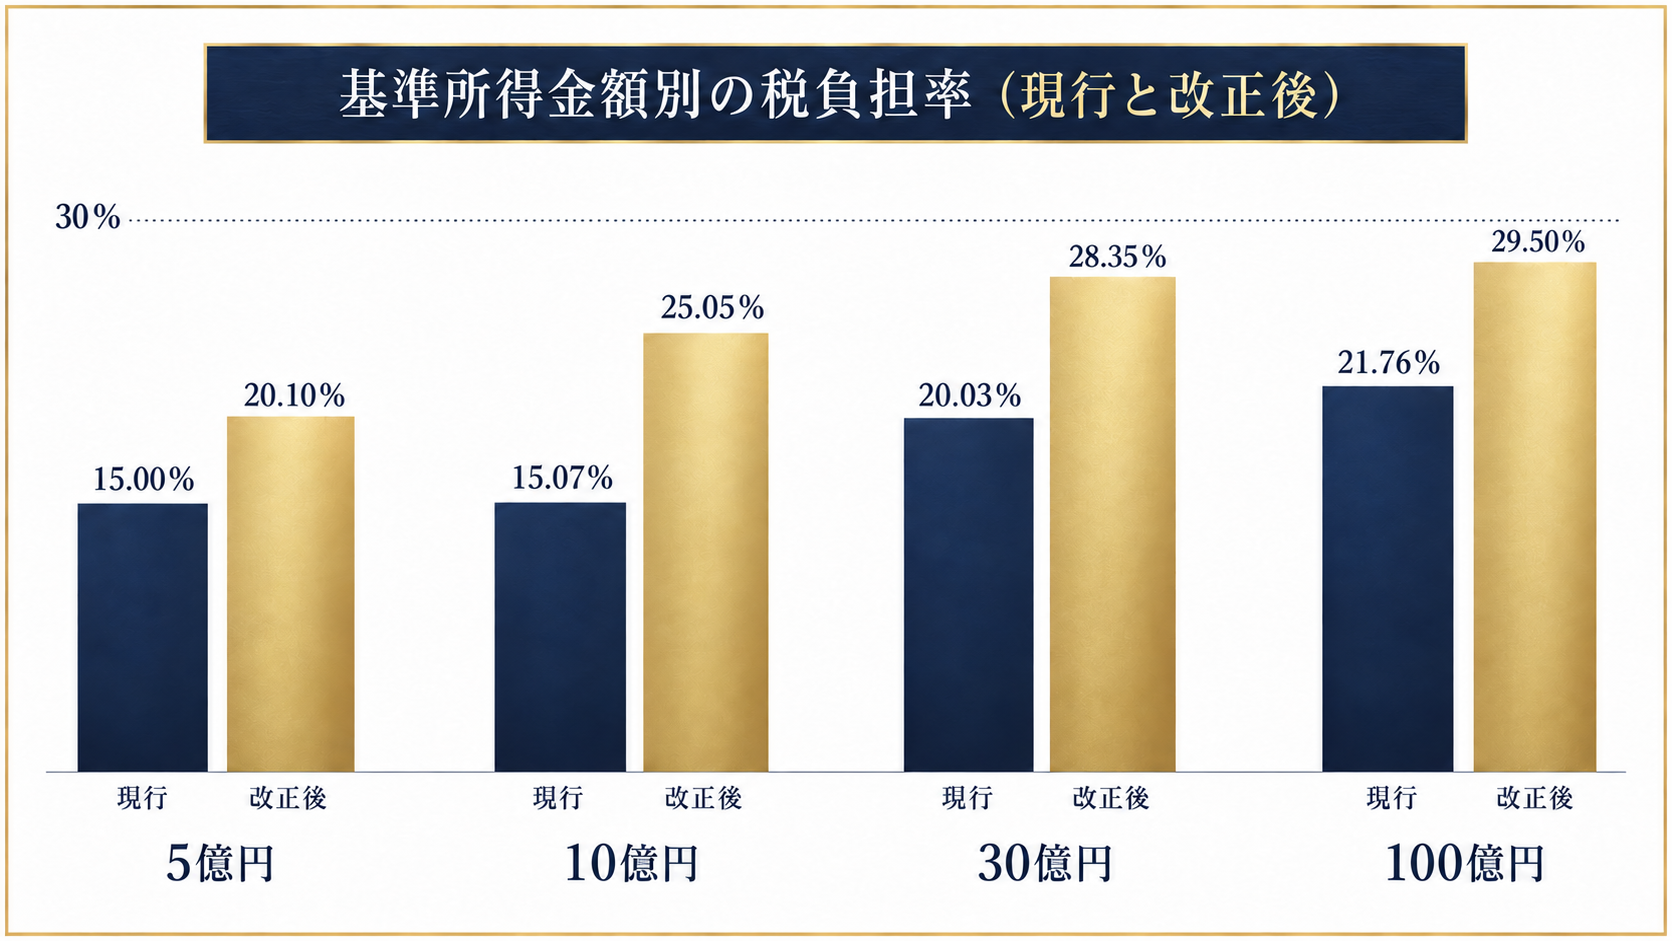
| 基準所得金額 | 通常の負担率 | 現行(2026年分まで) | 改正後(2027年分から) |
|---|---|---|---|
| 3億3,000万円 | 15.00% | 15.00% | 15.00% |
| 5億円 | 15.00% | 15.00% | 20.10% |
| 10億円 | 15.00% | 15.07% | 25.05% |
| 30億円 | 15.00% | 20.03% | 28.35% |
| 100億円 | 15.00% | 21.76% | 29.50% |
表3:基準所得金額別の所得税の負担率(所得の全額が15%分離課税の場合の簡便試算)
現行制度では、10億円の所得でも負担率は15.07%と、実質的に通常の水準のままです。それが改正後は25.05%まで上がります。所得が大きくなるほど負担率は税率30%に近づくため、改正後は数十億円規模の所得でも、負担率が30%前後を下回りにくくなります。
各金額の追加納税額の内訳や、所得構成を変えた場合の結果は、ミニマムタックスの計算方法を扱った記事で詳しく試算しています。
改正後も一億円の壁は残る?ミニマムタックスの3つの限界
ミニマムタックスの強化後も、一億円の壁が完全になくなるわけではありません。制度の仕組み上、次の3点で負担の差が残ります。
ステップ1:基準所得金額が低い層は対象にならない
改正後の特別控除額は1億6,500万円です。所得の全額が15%の分離課税の場合、追加課税が始まるのは約3.3億円からで、表3のとおり3億3,000万円ちょうどでは負担率は15.00%のままです。壁のピークとされる1億円前後は、今回の見直しの対象外です。
ステップ2:税率30%は、総合課税の最高税率より低い
ミニマムタックスの税率は30%です。給与や事業所得にかかる最高45.945%とは15ポイント程度の差が残ります。
ステップ3:個人以外で所得を受ける場合は、個人の基準所得金額に入らない
ミニマムタックスは個人の基準所得金額を対象にした制度です。法人で受け取る所得は、この金額に含まれません。ただし、法人税とその後の配当課税まで通算すると、全体の負担は別途計算する必要があります。
この3点は、制度の欠陥というより、制度の守備範囲を示すものです。自分の所得構成がどこに当てはまるかによって、改正の影響は大きく変わります。
「うちの顧問税理士には相談しにくい…」という方へ
所得が数億円を超えると、一般的な税理士では対応しきれない論点が出てきます。所得の受け取り方や法人の活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
一億円の壁の是正で見直される「資産の持ち方」
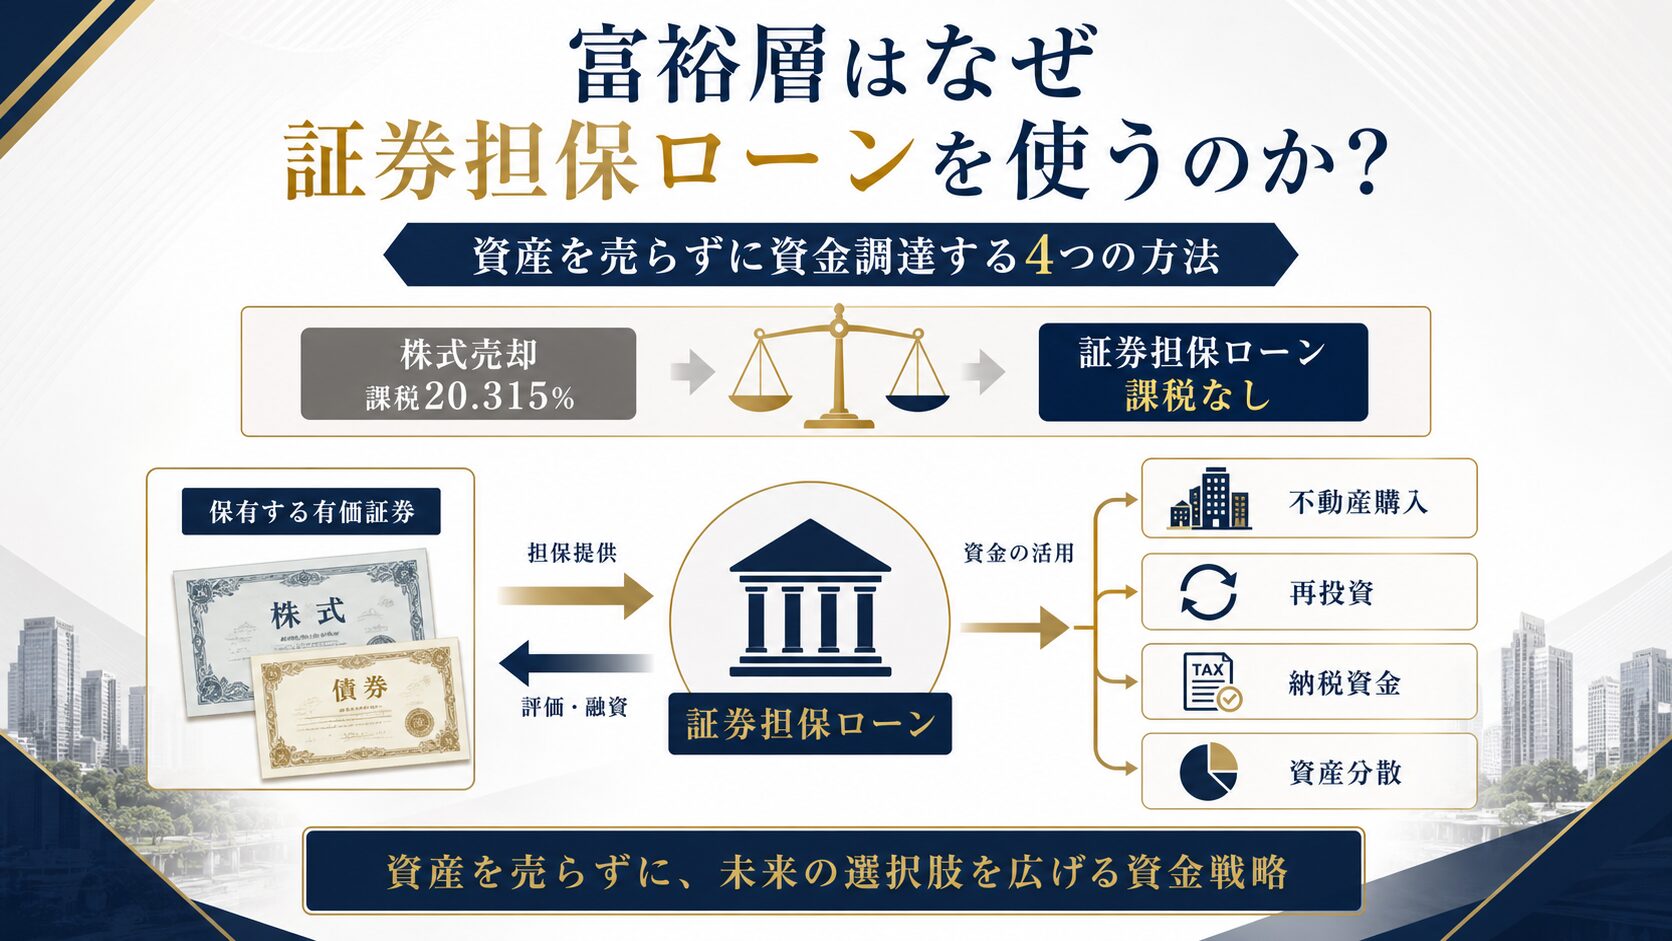
一億円の壁の是正が進むと、「売却益を個人で受け取る」前提で組んでいた資産の設計は、見直しの対象になります。検討されることの多い方向性は、所得の実現時期を分散する、受け取る主体を変える、売却せずに資金を調達するの3つです。それぞれの比較は、ミニマムタックスの仕組みを整理した記事でまとめています。
受け取る主体を変える方法の代表例が、資産管理会社の活用です。設立コストや法人税との通算など、個人で受ける場合とは別の論点が出てくるため、あらかじめ全体像を押さえておくと判断しやすくなります。
資産管理会社の仕組みと設立コストは、解説記事で整理しています。
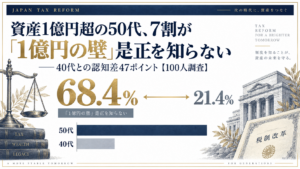
こうした見直しの必要性は、当メディアが実施した調査でも表れています。純金融資産1億円以上で含み益1,000万円超の100人に聞いたところ、令和8年度改正による特別控除額の半減を、50代の68.4%が「知らなかった」と回答しました。40代の21.4%と比べて47.0ポイントも高く、同じ資産規模でも、制度を知っているかどうかで備えに大きな差が出ています。
年代別の認知度の差は、調査結果をまとめた記事で確認できます。
一億円の壁でよくある3つの誤解
一億円の壁は通称のため、言葉から受ける印象と実際の仕組みにずれが生じやすい現象です。次の3点は、特に誤解されやすい内容です。
誤解1:所得が1億円を超えると、適用される税率が下がる
適用される税率が下がるわけではありません。給与や事業所得にかかる税率は、課税所得4,000万円以上で45%のままです。下がるのは所得全体で見た負担率で、金融所得の割合が高まるにつれ、20%前後の分離課税の税率に引き寄せられていきます。
誤解2:所得が1億円を超えた人は、全員ミニマムタックスの対象になる
対象になるのは、基準所得金額が特別控除額を超え、かつ特例による税額が通常の所得税額を上回る場合だけです。給与や事業所得が中心で通常の税額が大きい人は、基準所得金額が大きくても追加課税が生じないことがあります。
誤解3:株式の譲渡益の税率が引き上げられた
株式等の譲渡益の税率は、国税庁のタックスアンサー(令和8年4月1日現在の法令等)で、所得税15%と住民税5%の合計20%と示されています。ミニマムタックスは、この税率を直接変えるのではなく、一定水準を超える所得に追加で課税する制度です。
まとめ
- 一億円の壁とは、所得1億円前後を頂点に所得税の負担率が下がる現象です
- 原因は、総合課税の最高45.945%と分離課税の15.315%という税率の差です
- 令和4年分の金融所得者の負担率は16.33%と、事業所得者の35.00%の半分以下でした
- 2027年分から、所得100億円の負担率は約21.8%から約29.5%へ上がります
- 改正後も、1億円前後の層や個人以外で受ける所得は対象外です
制度の見直しで負担の差は縮まりますが、自分の所得がどの区分に当たり、いつどの主体で受け取るかによって、実際の負担は変わります。基準所得金額に近づく前の段階で、所得構成を整理しておくことが、見直しへの備えになります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 一億円の壁は、今も存在しますか?
-
A. 令和4年分の国税庁統計では、金融所得者が多く含まれる区分の負担率は16.33%と、事業所得者の35.00%を大きく下回っています。ミニマムタックスは令和7年分から適用されていますが、差は残っています。
- Q. ミニマムタックスは、いつの所得から対象が広がりますか?
-
A. 令和9年分(2027年分)の所得税からです。特別控除額が3億3,000万円から1億6,500万円に下がり、税率は22.5%から30%に上がります。
- Q. 配当も一億円の壁やミニマムタックスの対象に含まれますか?
-
A. 含まれます。基準所得金額には、確定申告不要制度を使っている上場株式等の配当所得や譲渡所得も合算します。
- Q. NISAの利益は基準所得金額に含まれますか?
-
A. 含まれません。NISA口座で非課税となる配当や譲渡益は、基準所得金額に算入されません。
- Q. 所得が1億円に届かなければ、一億円の壁は関係ありませんか?
-
A. 壁は1億円前後を頂点とする現象のため、給与や事業所得が中心の層には直接の影響はありません。ただし、株式の売却や自社株の譲渡など、単年で大きな分離課税の所得が出る年には、基準所得金額が一気に増える場合があります。
出典
- 財務総合政策研究所「フィナンシャル・レビュー」令和6年第3号(通巻第157号)「金融所得課税・富裕層課税の新たな展開」(PDF)
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」
- 財務省「令和8年度税制改正の大綱(一 個人所得課税)」
- 財務省「第221回国会 提出法案」(所得税法等の一部を改正する法律)
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。