
読了目安時間:約9分
医療法人の事業承継は、出資持分あり・出資持分なしのどちらの形態かによって、税負担も手続きも大きく変わります。出資持分あり医療法人の場合、後継者への承継時に贈与税・相続税が発生し、最大55%の税率がかかることもあるため、事前の対策が欠かせません。
この記事でわかること
- 医療法人の事業承継には親族承継・第三者承継など4つの方法があります
- 出資持分の払い戻しには最大55%の所得税・住民税がかかる場合があります
- 認定医療法人制度の移行計画認定期限は令和11年12月31日まで延長されています
- 持分なし医療法人への移行で贈与税の納税猶予・免除を受けられます
- 医療法人特有の非営利性・行政手続きへの対応が承継成否を左右します
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
医療法人の事業承継とは?株式会社の事業承継との違い
医療法人の事業承継とは、理事長を中心とする医療法人の経営権と、出資持分(出資持分あり医療法人の場合)を後継者に引き継ぐことです。株式会社の事業承継と異なり、医療法人は医療法によって非営利性が求められるため、株式に相当する「出資持分」の扱いが承継の最大の論点になります。
【用語解説】医療法人の事業承継とは
医療法人の経営権(理事長職)と、出資持分あり医療法人の場合は出資持分を、後継者(親族・第三者)へ引き継ぐことです。
出資持分あり医療法人と出資持分なし医療法人の違い
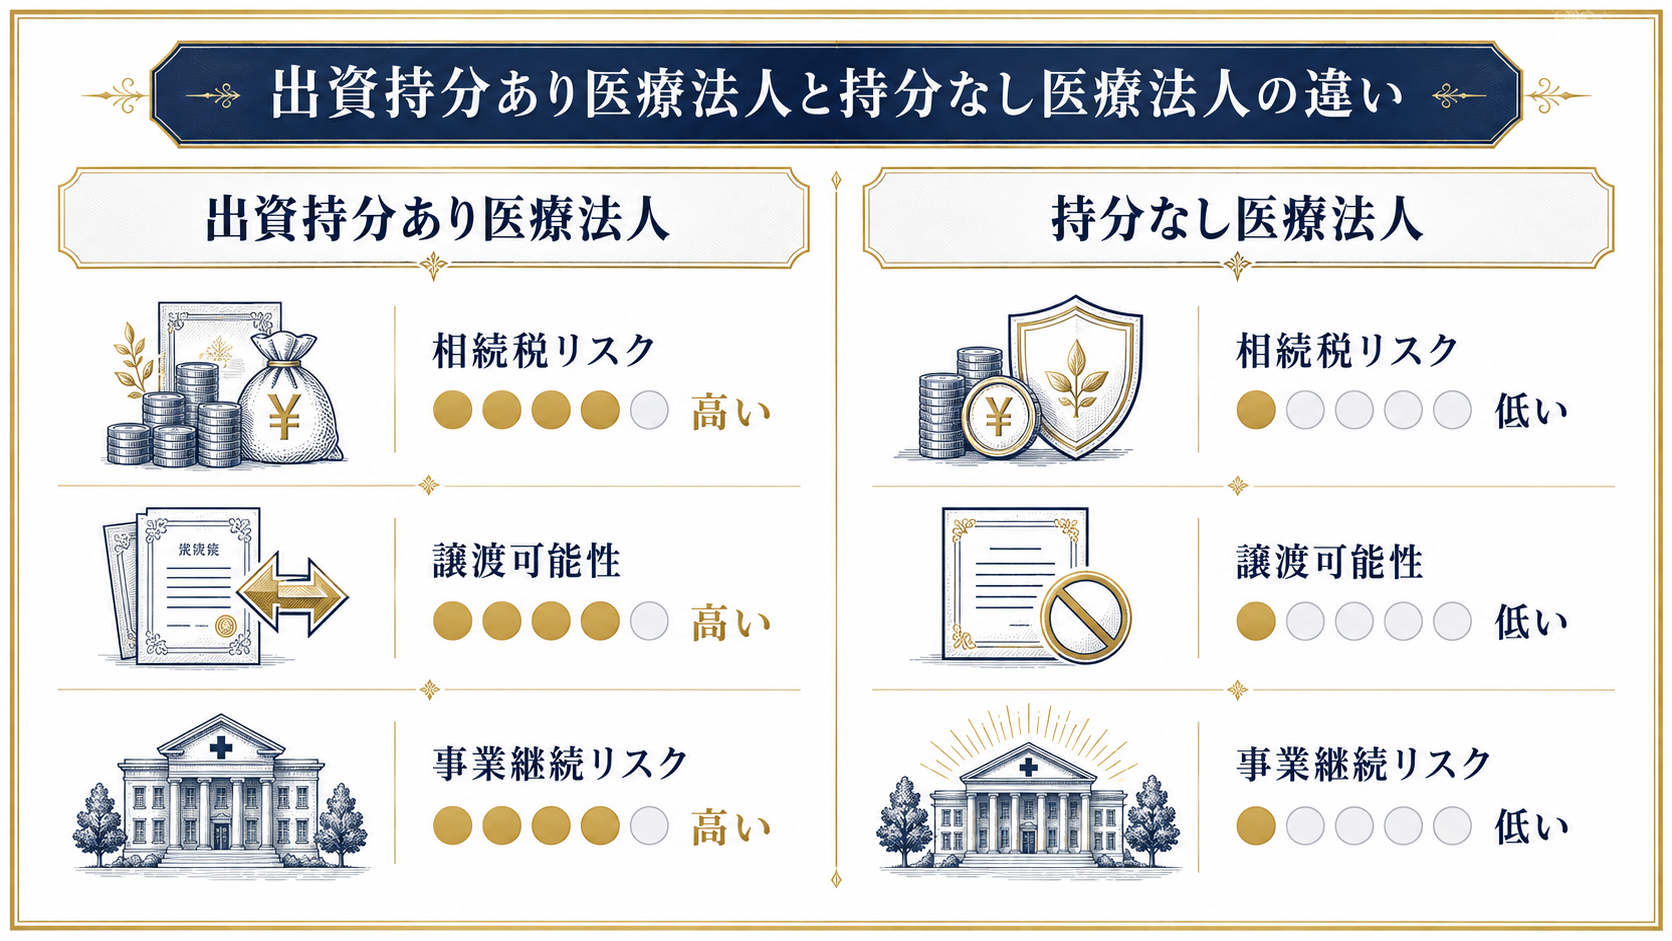
2007年の第5次医療法改正以降、新規設立できる医療法人は「出資持分なし医療法人」のみとなりました。それ以前に設立された医療法人の多くは「出資持分あり医療法人(経過措置型医療法人)」として存続しており、出資持分は社員の退社時の払戻請求権・解散時の残余財産分配請求権を伴う財産権として扱われます。
出資持分あり医療法人では、理事長の相続発生時に出資持分の評価額が相続財産に算入され、多額の相続税が発生するケースが少なくありません。これが医療法人の事業承継が「一般の株式会社より複雑」と言われる主な理由です。
医療法人特有の後継者要件
医療法人の理事長は、原則として医師または歯科医師である必要があります(都道府県知事の認可を得た場合の例外あり)。株式会社であれば経営能力のある人材を広く後継者候補にできますが、医療法人では後継者が医師免許を持つ親族に限定されやすく、後継者不在が経営統合・M&Aによる第三者承継を選ぶ大きな動機になっています。
医療法人の事業承継、4つの方法
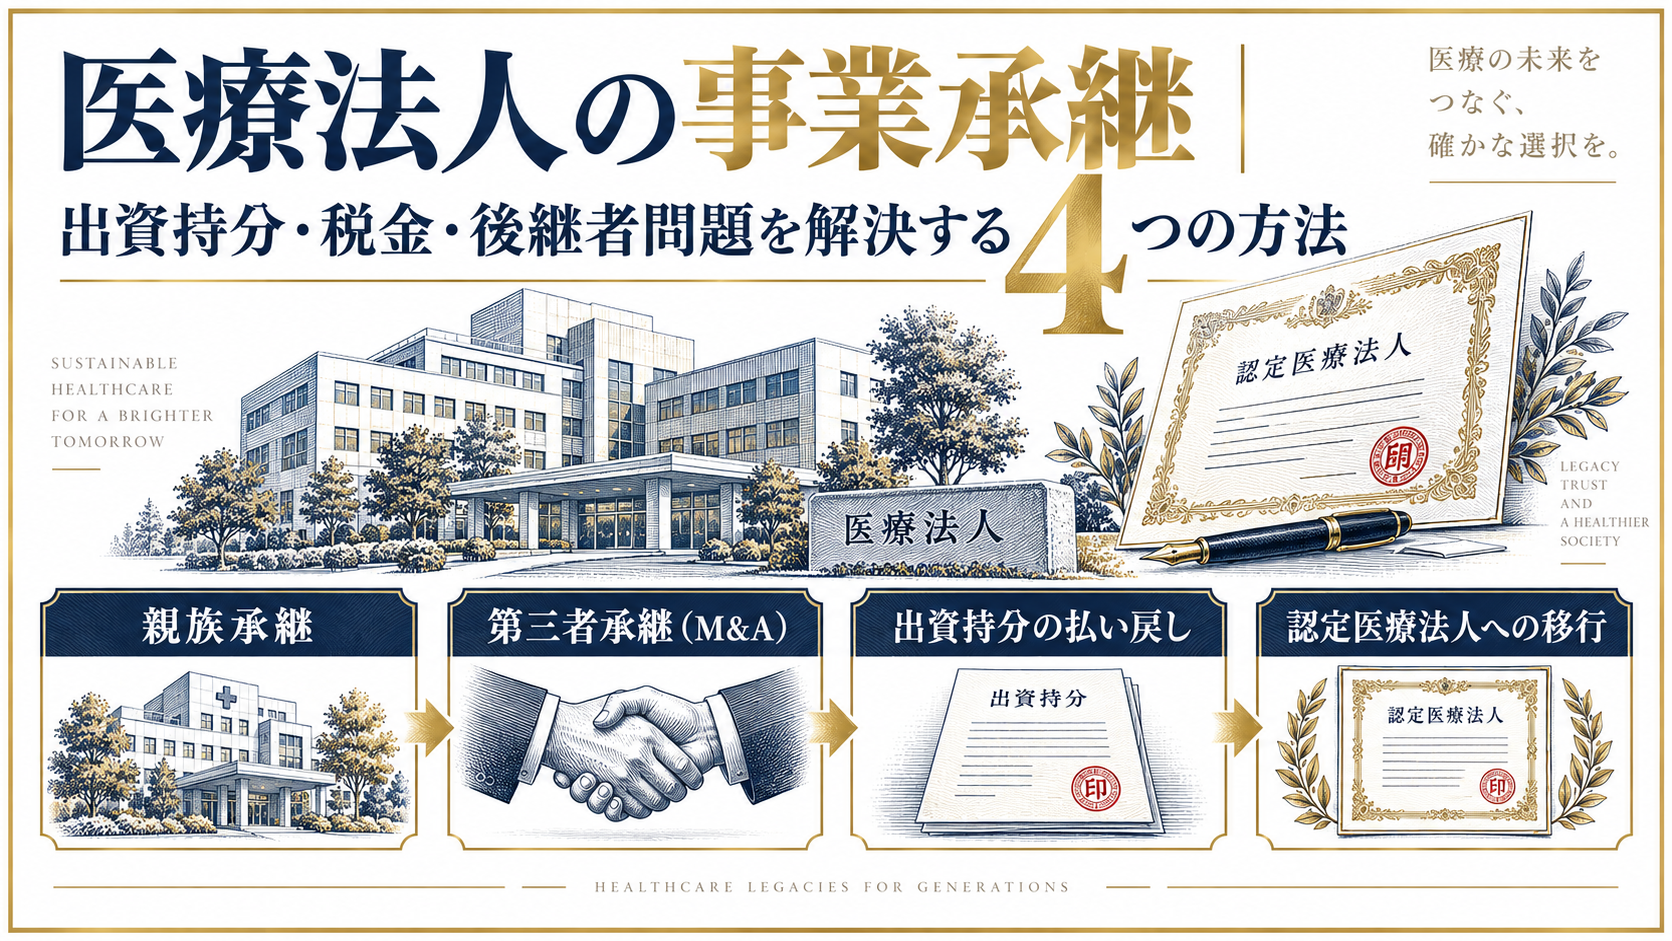
医療法人の事業承継は、大きく分けて「親族への承継」「第三者への承継(M&A)」「出資持分の払い戻しによる承継」「認定医療法人制度を活用した持分なし医療法人への移行」の4つの方法があります。
①親族への承継
医師免許を持つ子や孫などの親族を後継者とする方法で、中小規模のクリニックや病院で最も一般的です。出資持分あり医療法人の場合、出資持分の贈与・相続に伴う税負担が課題となるため、後述する認定医療法人制度や暦年贈与を組み合わせた事前対策が重要になります。
②第三者への承継(M&A)
後継者不在の医療法人が、医療法人グループや個人開業医へ経営権を譲渡する方法です。株式会社のM&Aと異なり、出資持分の譲渡・社員の交代・理事長の変更といった手続きを、都道府県への届出・認可と並行して進める必要があります。
③出資持分の払い戻しによる承継
先代の理事長が退職時に出資持分の払い戻しを受け、払戻金を後継者へ贈与・相続する方法です。払い戻しを受けた先代側に、退職所得・配当所得相当の課税が発生する点に注意が必要です。出資持分の払い戻しにより先代に利益が生じた場合、所得税・住民税の合計税率は最大55%に達することがあります(マネーフォワード クラウド会社設立の解説記事より)。
④認定医療法人制度を活用した持分なし医療法人への移行
出資持分あり医療法人が、厚生労働大臣の認定を受けて「持分なし医療法人」へ移行する方法です。移行計画の認定を受け、期限内に出資持分をすべて放棄すると、他の出資者が受け取る「みなし贈与」に対する贈与税の納税が猶予され、移行完了から一定期間の経過後に免除されます。次の章で詳しく解説します。
認定医療法人制度とは?期限と移行のメリット
認定医療法人制度とは、出資持分あり医療法人が移行計画を作成し、厚生労働大臣の認定を受けたうえで持分なし医療法人へ移行する場合に、税制上の優遇を受けられる制度です。2014年の医療法改正で創設されました。
移行計画の認定期限はいつまで?
認定医療法人の移行計画認定期限は、当初令和8年(2026年)12月31日までとされていましたが、令和8年度税制改正により令和11年(2029年)12月31日まで3年間延長されました。国税庁のタックスアンサーでも、認定医療法人を「平成26年10月1日から令和11年12月31日までの間に厚生労働大臣の認定を受けた医療法人」と定義しています(国税庁No.4150 医療法人の持分についての相続税の納税猶予の特例)。
【用語解説】認定医療法人とは
厚生労働大臣から移行計画の認定を受け、期限内に持分なし医療法人への移行を目指す出資持分あり医療法人のことです。
移行完了までの期限についても緩和が進んでおり、当初の「認定から3年以内」から「認定から5年以内」に延長されています。ただし、この延長は税制改正法案に基づく内容であるため、実際の申請にあたっては最新の要件を認定支援機関・税理士に確認することが一般的です。
移行のメリットと注意点
持分なし医療法人へ移行すると、出資者が持分を放棄したことで他の出資者が得る経済的利益(みなし贈与)に対する贈与税の納税が猶予され、移行完了から一定期間(原則6年)の経過後に免除されます。一方で、持分を放棄した出資者本人には払戻請求権が消滅するため、将来の資金化ができなくなる点はデメリットとして理解しておく必要があります。
移行計画の認定要件・税制上の取り扱いは個別の医療法人の状況(設立時期・出資者構成・残余財産の帰属規定など)によって異なります。認定申請にあたっては、認定支援機関や医療法人の事業承継に詳しい税理士への相談が不可欠です。
医療法人の事業承継、税金はどのくらいかかる?
医療法人の事業承継でかかる税金は、選択する承継方法によって種類も金額も大きく異なります。出資持分の評価額をあらかじめ試算し、どの方法が最も税負担を抑えられるかを比較検討することが重要です。
| 承継方法 | 主な税負担 | 負担者 |
|---|---|---|
| 親族承継(出資持分の贈与) | 贈与税(最大55%) | 後継者 |
| 親族承継(出資持分の相続) | 相続税(最大55%) | 後継者 |
| 出資持分の払い戻し | 所得税・住民税(最大55%相当) | 先代理事長 |
| 認定医療法人への移行 | 贈与税(納税猶予・要件充足で免除) | 他の出資者 |
表1:医療法人の事業承継方法別の税負担(2026年9月時点の制度に基づく一般的な整理)
出資持分の評価額は、原則として類似業種比準方式や純資産価額方式に準じた方法で算定されます。医療法人特有の非営利性から株式会社の株式評価とは異なる調整が入るため、評価は必ず医療法人の事業承継実績がある税理士に依頼することが一般的です。事業承継に強い税理士の選び方については、事業承継に強い税理士の選び方の記事で詳しく解説しています。
医療法人のM&Aによる第三者承継の流れ
後継者不在の医療法人がM&Aによる第三者承継を選ぶ場合、株式会社のM&Aとは異なる医療法上の手続きが必要になります。一般的には、社員総会での承継承認、都道府県への理事長変更届出、社員・理事の交代登記という順序で進みます。
医療法人M&Aで確認すべきポイント
- 譲渡対象が「出資持分」なのか「事業(診療所単位)」なのかを明確にする
- 簿外債務・未払残業代など労務リスクの有無をデューデリジェンスで確認する
- 都道府県知事の認可・届出のスケジュールを承継実行日から逆算する
- 医療法人の非営利性の観点から、譲渡対価の設定に制約がある点を理解する
医療法人の事業承継を成功させる進め方
医療法人の事業承継を成功させるには、後継者の意思確認から実行まで、逆算したスケジュール管理が欠かせません。特に出資持分あり医療法人では、税務上の対策に数年単位の準備期間が必要になることが一般的です。
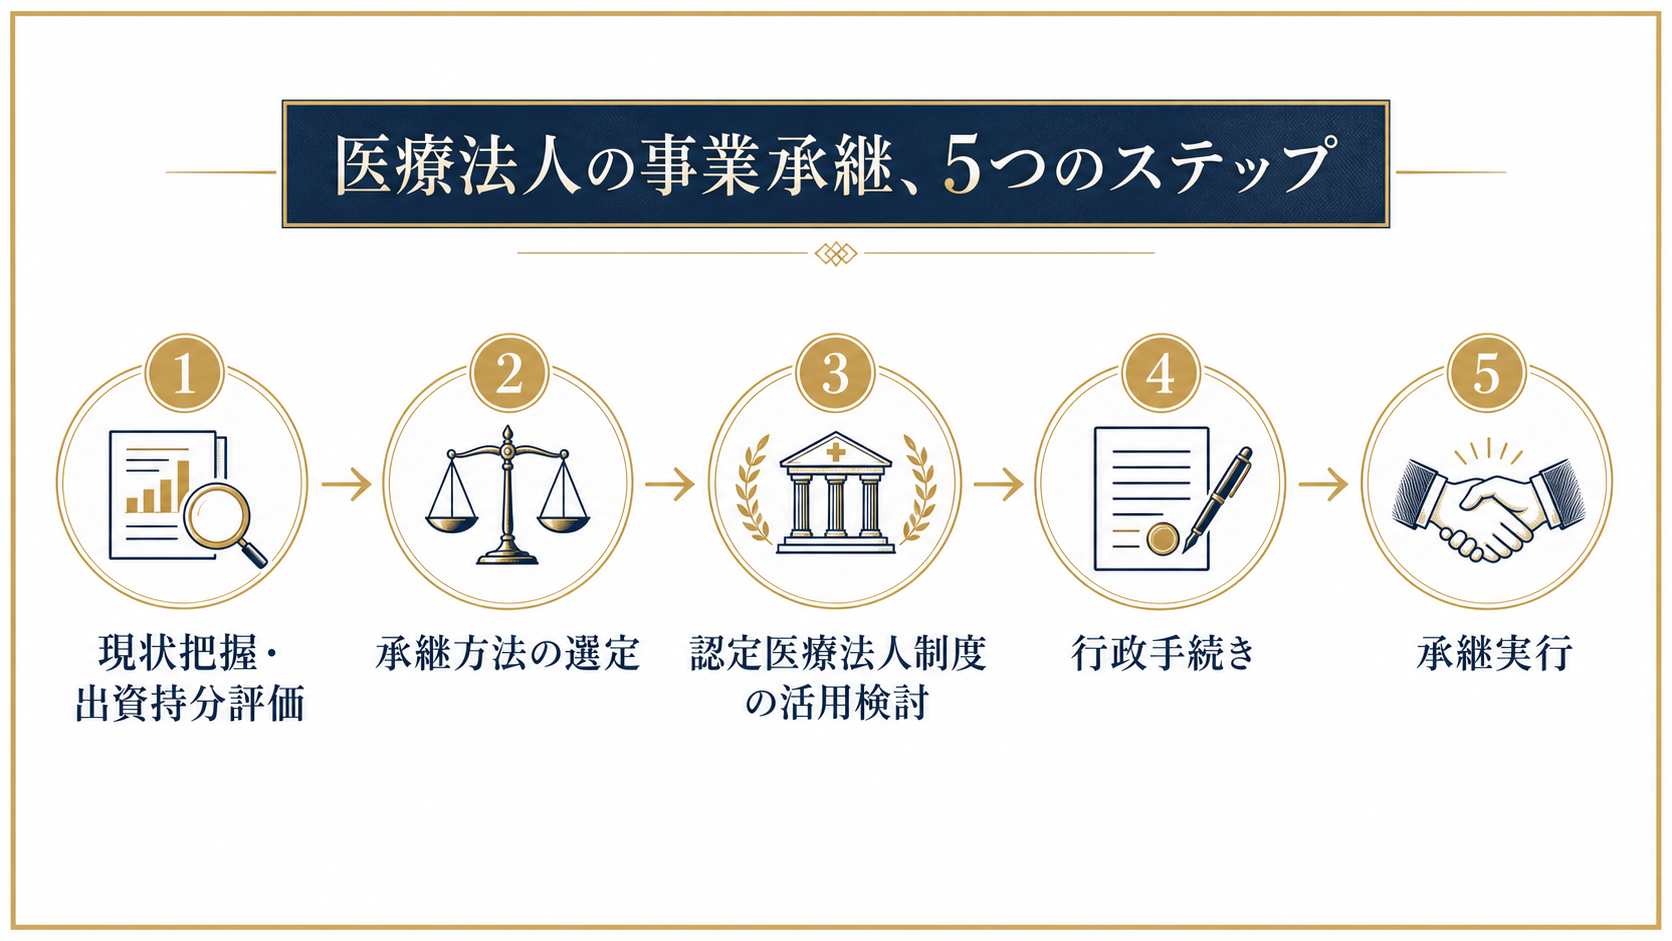
ステップで見る事業承継の進め方
ステップ1:現状把握と出資持分の評価
医療法人の財務状況を棚卸しし、出資持分の評価額を税理士に算定してもらいます。
ステップ2:承継方法の選定
親族承継・第三者承継・認定医療法人への移行のうち、後継者の有無と税負担を踏まえて方針を決めます。
ステップ3:認定医療法人制度の活用検討
持分なし医療法人への移行を選ぶ場合、認定支援機関と連携して移行計画を策定します。
ステップ4:関係者への説明と行政手続き
社員総会・理事会での承認を経て、都道府県への届出・認可手続きを進めます。
ステップ5:承継実行とフォローアップ
理事長交代・出資持分の移転を実行し、移行計画がある場合は期限内の履行状況を継続報告します。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
医療法人の事業承継に関するよくある質問
- Q. 医療法人の出資持分にはどのくらいの評価額がつきますか?
-
出資持分の評価額は、医療法人の純資産や類似業種の指標をもとに算定され、法人によって大きく異なります。正確な評価額は個別に税理士へ算定を依頼する必要があります。
- Q. 後継者に医師免許がない場合、医療法人は承継できませんか?
-
理事長は原則として医師・歯科医師である必要がありますが、都道府県知事の認可を得られれば非医師の理事長就任が認められる場合もあります。第三者承継(M&A)で医師の後継者を迎える方法も選択肢になります。
- Q. 認定医療法人制度は今から申請しても間に合いますか?
-
移行計画の認定期限は令和11年12月31日まで延長されていますが、申請には財務状況の整理や移行計画の策定など準備期間が必要です。早めに認定支援機関へ相談することが一般的です。
- Q. 出資持分の払い戻しと贈与、どちらが税負担は軽くなりますか?
-
払い戻しは先代理事長に所得税・住民税(最大55%相当)がかかり、贈与・相続は後継者に贈与税・相続税(最大55%)がかかります。どちらが有利かは出資持分の評価額や家族構成によって異なるため、シミュレーションによる比較が必要です。
まとめ
- 医療法人の事業承継は親族承継・第三者承継・出資持分の払い戻し・認定医療法人への移行の4つの方法があります
- 出資持分あり医療法人では贈与税・相続税・所得税が最大55%に達するケースがあります
- 認定医療法人制度の移行計画認定期限は令和11年12月31日まで延長されています
- 後継者要件(医師免許)が株式会社の事業承継との大きな違いです
- 出資持分の評価と承継方法の選定は税理士との連携が不可欠です
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。