
読了目安時間:約9分
事業承継に強い税理士を選ぶ最も重要な基準は、株価評価から事業承継税制の適用・申告までを一貫して手がけた実績があるかどうかです。顧問税理士が対応できない場合は、事業承継専門の税理士へのセカンドオピニオンを早めに検討することが望ましいとされています。
この記事でわかること
- 事業承継の税理士相談は承継の5〜10年前から始めるのが理想です
- 特例承継計画の提出期限は令和9年9月30日まで延長されています
- 税理士報酬の相場は初期数十万円、継続届出で年20〜30万円程度です
- 顧問税理士と事業承継専門税理士は役割が異なります
- 他士業とのネットワークの有無が対応力を左右します
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
事業承継に強い税理士とは?顧問税理士との違い
事業承継に強い税理士とは、自社株・出資持分の評価、事業承継税制の認定申請、贈与・相続の申告までを一貫して対応できる専門性を持つ税理士のことです。日常の記帳や決算を担う顧問税理士とは、求められる専門性の領域が異なります。
【用語解説】事業承継税理士とは
自社株評価・事業承継税制の適用・申告までを一貫して手がけた実績を持つ税理士のことです。
顧問税理士だけでは対応しきれない理由
事業承継は税務だけで完結せず、法務(弁護士)、登記(司法書士)、社会保険(社労士)など複数の専門家の協力が必要です。日常業務に追われる顧問税理士の多くは、自社株評価や事業承継税制の申請実務まで手が回らないことが一般的で、専門家ネットワークを持つ事業承継専門税理士へのセカンドオピニオンが有効な選択肢になります。
事業承継の税理士相談、いつから始めるべき?
事業承継の税理士相談は、実際の承継の5〜10年前から始めるのが理想とされています。自社株評価には時間がかかり、評価額を下げる対策(役員退職金の活用、種類株式の導入等)にも実行から効果が出るまでの期間が必要なためです。
特例承継計画の提出期限に注意
法人版事業承継税制(特例措置)を活用する場合、「特例承継計画」を都道府県に提出する必要があります。この提出期限は令和8年度税制改正により令和8年3月31日から令和9年9月30日まで1年6か月延長されました。特例措置による贈与・相続そのものの適用期限は令和9年12月31日までで、こちらは変更されていません(国税庁 No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制))。
計画提出期限(令和9年9月30日)と適用期限(令和9年12月31日)の差はわずか3か月です。承継の実行スケジュールは早めに税理士と相談して逆算する必要があります。
法人版事業承継税制、一般措置と特例措置の違い
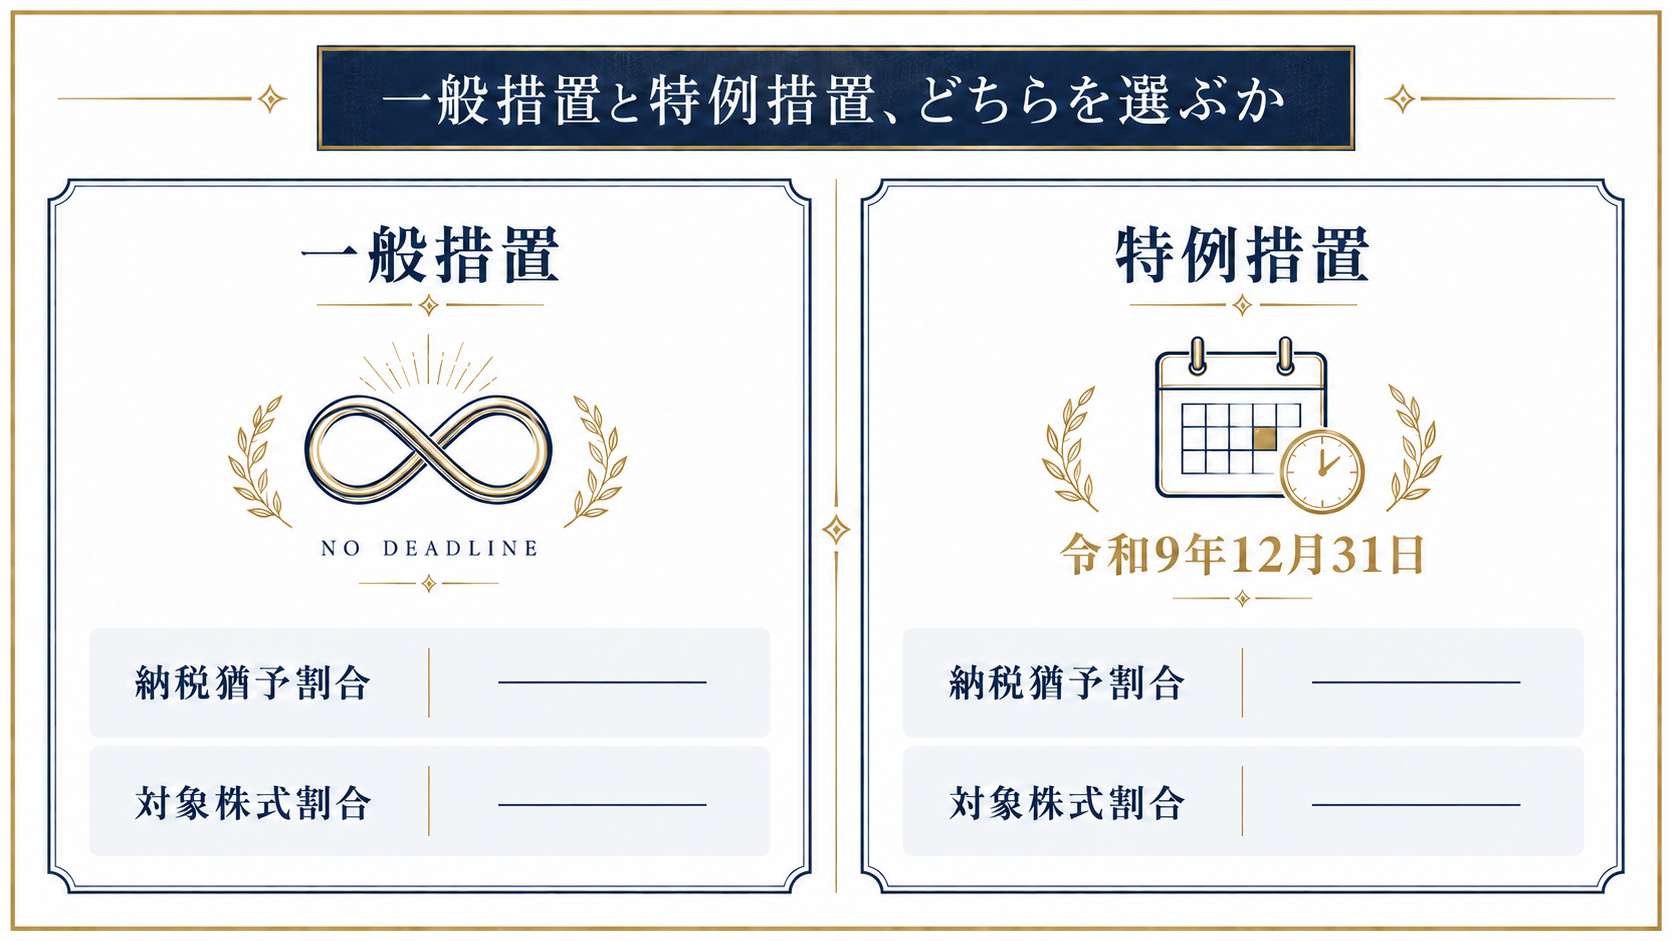
法人版事業承継税制には、期限のない「一般措置」と、納税猶予割合が手厚い代わりに期限がある「特例措置」の2種類があります。どちらを選ぶかによって税理士に依頼する準備作業も変わってきます。
| 項目 | 一般措置 | 特例措置 |
|---|---|---|
| 計画の提出 | 不要 | 特例承継計画の提出が必要(令和9年9月30日まで) |
| 納税猶予割合(相続) | 80% | 100% |
| 対象株式数の上限 | 総株式数の3分の2まで | 全株式 |
| 適用期限 | 期限なし | 令和9年12月31日まで |
表1:法人版事業承継税制の一般措置と特例措置の比較(国税庁公表情報に基づく整理)
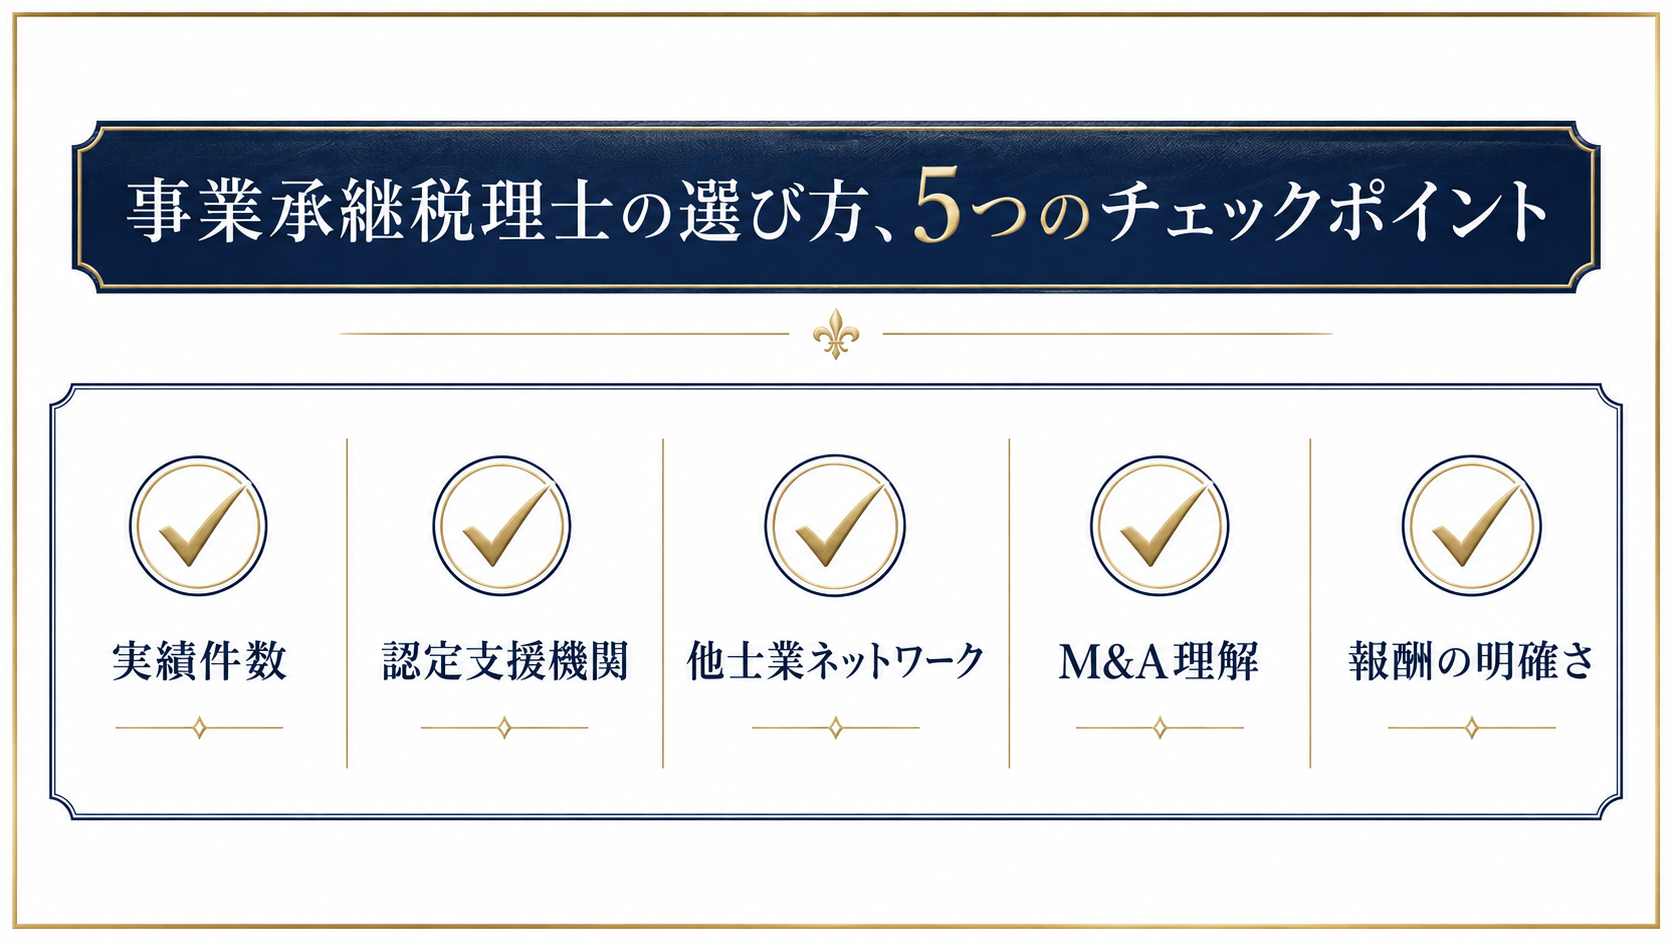
事業承継に強い税理士の選び方、5つのチェックポイント
事業承継に強い税理士を選ぶ際は、資格の有無だけでなく、実務経験の深さと専門家ネットワークの広さを確認することが重要です。
チェックポイント①事業承継の実績件数
株価評価から事業承継税制の適用・申告までを一貫して手がけた経験があるかどうかが最も重要な基準です。相続税申告の経験があっても、事業承継特有の株価対策・種類株式の設計まで手がけたことがない税理士も少なくありません。
チェックポイント②認定経営革新等支援機関の認定を受けているか
事業承継税制の適用にあたっては、認定経営革新等支援機関の関与が要件となる手続きがあります。認定経営革新等支援機関とは、中小企業診断士・税理士・公認会計士・商工会議所・金融機関等のうち、専門知識と実務経験について一定レベル以上を有すると国が認定した支援機関です(中小企業庁 認定経営革新等支援機関)。
チェックポイント③他士業とのネットワークを持っているか
事業承継では弁護士(遺留分対策・株主間契約)、司法書士(登記)、社労士(従業員の労務)との連携が必要になる場面が多くあります。事業承継に強い税理士は、これらの専門家とのネットワークを持ち、全体のコーディネーターとして動いてくれる傾向があります。
チェックポイント④M&A・第三者承継への理解があるか
後継者不在の場合、税理士がM&Aによる第三者承継の選択肢も提示できるかどうかが重要になります。税務のみを見て親族承継を前提に話を進める税理士では、第三者承継が有利なケースを見落とすリスクがあります。会社を売却した後の資産の扱いについては、会社売却後の資産運用戦略を解説したピラー記事で詳しく取り上げています。
チェックポイント⑤報酬体系が明確か
着手金・株価評価費用・申請書類作成費用・継続届出費用が個別に明示されているかを確認します。総額が見えないまま契約すると、想定外の追加費用が発生するケースがあります。
事業承継の税理士報酬、費用相場はどのくらい?
事業承継税制を活用する場合の税理士報酬は、株価算定や特例承継計画の策定にかかる初期費用が数十万円程度、認定後5年間続く年次報告・継続届出への対応費用が年20万円から30万円程度が目安とされています(船井総研 事業承継税制の税理士報酬・費用相場の整理による)。
| 項目 | 費用目安 | タイミング |
|---|---|---|
| 自社株・出資持分評価 | 数十万円 | 相談開始時 |
| 特例承継計画の策定・提出 | 数万円〜数十万円 | 計画提出時 |
| 事業承継税制の認定申請 | 数十万円 | 承継実行前後 |
| 継続届出(年次報告) | 年20万円〜30万円 | 認定後5年間 |
表2:事業承継税理士の費用相場(一般的な水準の目安)
費用は税理士事務所の規模・案件の複雑さによって幅があるため、複数の事務所から見積もりを取り、報酬内訳を比較検討することが一般的です。
士業紹介サイトだけに頼らない税理士の探し方
士業紹介サイトは手軽に候補を探せる一方、掲載されている税理士全員が事業承継の実績を十分に持っているとは限りません。経営者目線で確認すべきは、紹介実績の件数ではなく、その税理士が実際に扱った案件の規模感と業種の一致度です。
資産5億円超のオーナーが税理士を探す際の視点
純金融資産5億円を超える経営者・医療法人オーナーの場合、一般的な事業承継の枠を超え、資産管理会社の活用や海外資産の扱いまで視野に入れた総合的な提案力が求められます。顧問税理士が対応しきれない場合、富裕層専門の視点からセカンドオピニオンを受けられる専門家への相談も選択肢になります。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
医療法人オーナーが税理士を選ぶ際の注意点
医療法人の事業承継は、出資持分の評価や認定医療法人制度など、一般の株式会社とは異なる専門知識が必要になります。医療法人特有の非営利性・後継者の医師免許要件を理解した税理士かどうかも選定基準に加える必要があります。医療法人の事業承継全体の流れについては、医療法人の事業承継を解説した記事で詳しく取り上げています。
事業承継に強い税理士に関するよくある質問
- Q. 顧問税理士に事業承継の相談をしても大丈夫ですか?
-
まずは顧問税理士に相談すること自体は問題ありませんが、自社株評価や事業承継税制の申請実務の経験が薄い場合、専門の税理士へのセカンドオピニオンを検討することが一般的です。
- Q. 特例承継計画はいつまでに提出すればよいですか?
-
法人版事業承継税制(特例措置)の特例承継計画の提出期限は令和9年9月30日まで延長されています。ただし特例措置そのものの適用期限(令和9年12月31日)との差は3か月しかないため、早めの準備が必要です。
- Q. 事業承継税制を使わない場合、税理士は不要ですか?
-
事業承継税制を使わない場合でも、自社株・出資持分の評価や納税資金の準備は必要になるため、税理士への相談は推奨されます。
- Q. 税理士と弁護士、どちらに先に相談すべきですか?
-
税務上の論点(株価評価・納税資金)が先に発生することが多いため、まず税理士に相談し、遺留分対策や株主間契約が必要な場合に弁護士と連携する流れが一般的です。
まとめ
- 事業承継の税理士相談は承継の5〜10年前から始めるのが理想です
- 特例承継計画の提出期限は令和9年9月30日まで延長されています
- 実績件数・認定支援機関・他士業ネットワーク・M&A理解・報酬の明確さの5点で税理士を見極めます
- 税理士報酬は初期数十万円、継続届出で年20〜30万円程度が目安です
- 資産規模が大きいほど、専門家によるセカンドオピニオンの価値が高まります
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。