
読了目安時間:約12分
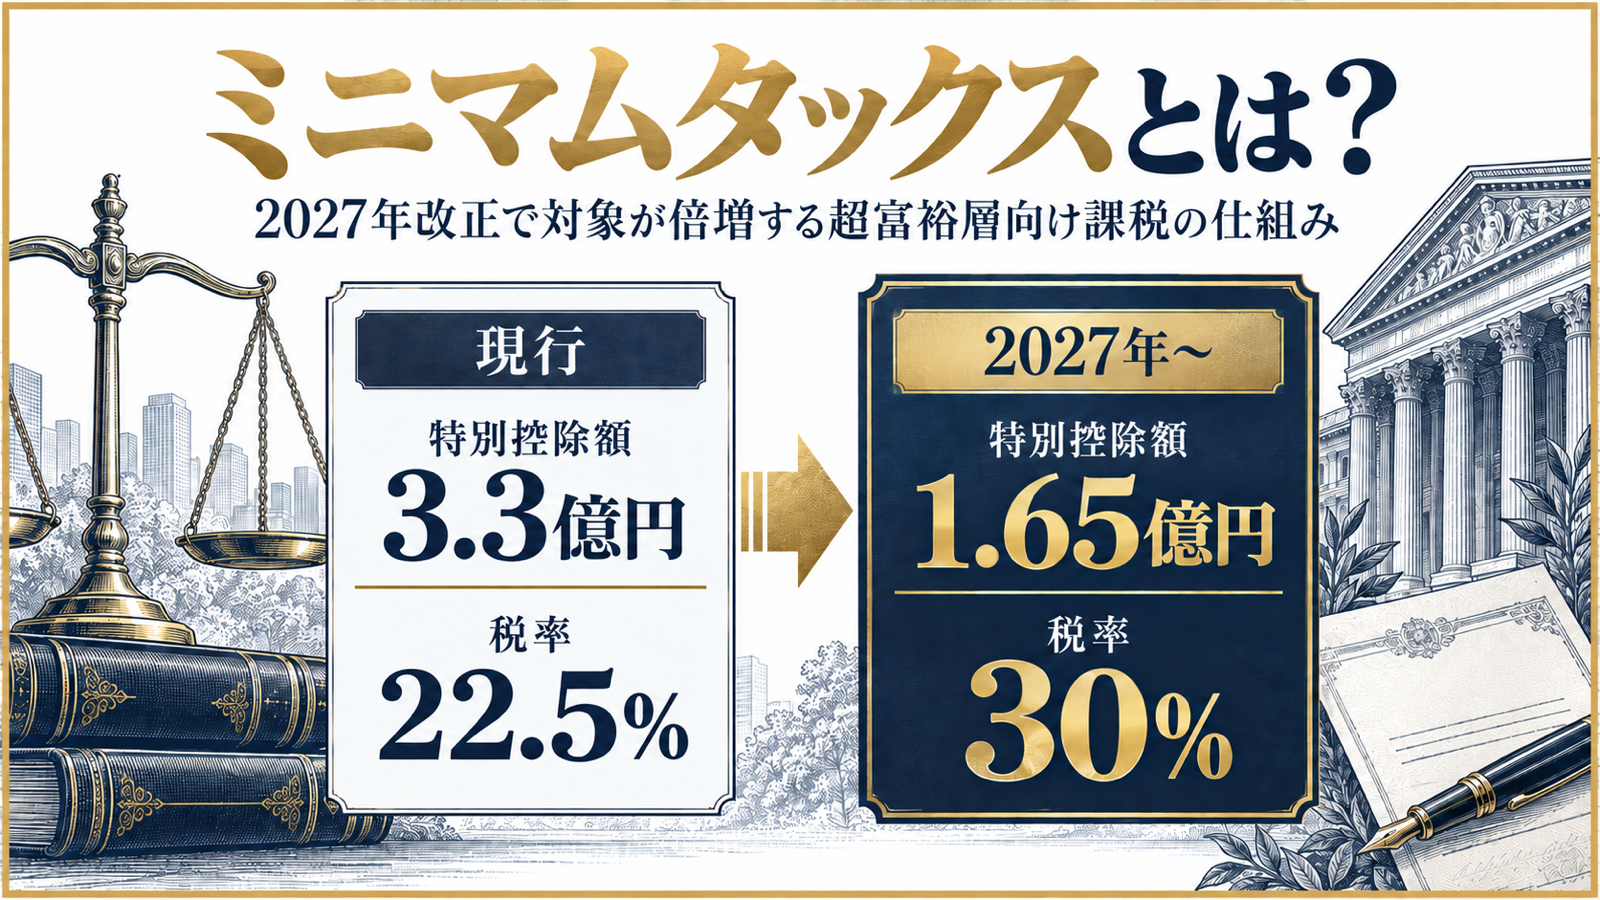
ミニマムタックスとは、極めて高い所得のうち株式譲渡益など分離課税の割合が高い人に、最低限の所得税負担を求める制度です。正式名称は「極めて高い水準の所得に対する負担の適正化措置」で、2025年分の所得から適用されています。2027年分からは特別控除額が3億3,000万円から1億6,500万円へ半減し、税率も22.5%から30%へ引き上げられます。
この記事でわかること
- ミニマムタックスは分離課税の比率が高い人だけが対象です
- 2027年分から控除額は1.65億円、税率は30%になります
- 株式譲渡益中心なら対象の下限は約3.3億円まで下がります
- 給与・事業所得だけなら所得がいくら高くても対象外です
- NISA・源泉分離課税の利子は基準所得金額に含みません
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
ミニマムタックスとは?制度の正式名称と導入の経緯
ミニマムタックスとは、基準所得金額が一定額を超える個人について、通常の所得税額が一定水準を下回る場合に差額を追加で納めさせる制度です。国税庁は「極めて高い水準の所得に対する負担の適正化措置」と呼び、租税特別措置法第41条の19に規定された「特定の基準所得金額の課税の特例」がその根拠にあたります。
【用語解説】ミニマムタックスとは
基準所得金額から特別控除額を差し引いた金額に一定税率を掛けた額が、通常の所得税額を上回る場合に、その差額を追加で納める制度です。
導入されたのは令和5年度税制改正です。国税庁は導入の趣旨を「税負担の公平性を確保する観点から、おおむね平均的な水準として30億円を超える高い所得を対象として」と説明しています(国税庁「極めて高い水準の所得に対する負担の適正化措置について」)。
なぜ「最低限の税負担」を求める制度が必要になったのか
給与所得や事業所得は累進課税で、所得が上がるほど税率が高くなり最高45%に達します。一方、上場株式の譲渡益や配当は申告分離課税で税率は一律15%(住民税5%を含めて20%)です。所得に占める金融所得の比率が高いほど、所得が大きくても税負担率は下がっていきます。
国税庁「申告所得税標本調査」の2023年分実績をもとにした大和総研の分析によると、申告納税者の税負担率は合計所得金額「5,000万円超1億円以下」の階級で25.9%とピークを迎え、それより所得が高い階級では逆に低下します。「100億円超」の階級では16.2%まで下がります。この逆転現象が、いわゆる「1億円の壁」です。
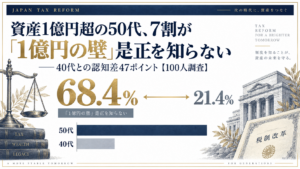
この是正が決まったことを、対象になりうる層がどこまで知っているかは、純金融資産1億円以上の100人に聞いた独自調査で確認しています。
ミニマムタックスの計算方法は?基準所得金額と基準所得税額
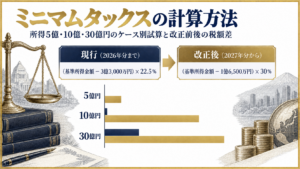
ミニマムタックスの計算は、基準所得金額から特別控除額を引いた金額に税率を掛けた金額と、通常の方法で計算した基準所得税額とを比べる形で行います。前者が後者を上回る場合、その差額が追加の納税額になります。
| 記号 | 内容 | 計算 |
|---|---|---|
| ① | 基準所得税額 | 通常の方法で計算した所得税額(申告不要を適用した所得の源泉徴収税額を含む) |
| ② | 特例による税額 | (基準所得金額 − 3億3,000万円)× 22.5% |
| 判定 | ①が②を下回る場合に対象 | ② − ① が追加納税額 |
表1:ミニマムタックスの判定式(現行制度・2026年分まで)
国税庁の説明では「基準所得金額が3億3,000万円を超えるものについては、その超える部分の金額の100分の22.5に相当する金額からその年分の基準所得税額を控除した金額に相当する所得税を課する」とされています。式のうえでは、超過部分に22.5%を掛けた金額と、すでに納めている税額との差を埋める構造です。
この式に具体的な所得を当てはめ、所得5億・10億・30億円で追加納税額がいくらになるかは、ミニマムタックスの計算方法を扱った記事で試算しています。
基準所得金額に含まれる所得・含まれない所得
基準所得金額は、通常の確定申告で使う合計所得金額とは範囲が異なります。国税庁の定義では「総所得金額及び分離課税の各種所得金額を合計したもの(確定申告不要制度を適用することができる上場株式等に係る配当所得の金額及び上場株式等に係る譲渡所得等の金額を含みます。)」とされています。
つまり、普段は申告不要制度を使って確定申告から外している源泉徴収ありの特定口座の譲渡益や、上場株式の配当も、ミニマムタックスの判定では合算されます。ここが判定を誤りやすい最大のポイントです。
表2:基準所得金額への算入・不算入(国内居住者の場合)
| 区分 | 所得の種類 | 算入 |
|---|---|---|
| 総合課税 | 給与所得・事業所得・不動産所得・一時所得など | 含む |
| 総合課税 | 退職所得・山林所得 | 含む |
| 申告分離課税 | 上場株式等・一般株式等に係る譲渡所得等 | 含む |
| 申告分離課税 | 土地・建物等の短期譲渡所得・長期譲渡所得 | 含む |
| 申告不要を適用できる所得 | 上場株式等の配当所得・源泉徴収ありの特定口座の譲渡益 | 含む |
| 非課税・源泉分離 | NISA口座内の配当・譲渡益 | 含まない |
| 非課税・源泉分離 | 源泉分離課税の利子所得 | 含まない |
長期譲渡所得や一時所得は2分の1を控除した後の金額、収用等の場合は特別控除額を控除した後の金額を用います。また、いずれの所得も損益通算および損失の繰越控除を適用した後の金額で計算します。
予定納税の減額申請で基準所得金額の見積額を計算する場合、退職所得金額は含めないこととされています。確定申告時の計算とは扱いが異なる点に注意が必要です。
2027年の改正で何が変わる?控除半減と税率30%への引き上げ
2027年分(令和9年分)の所得税から、特別控除額は1億6,500万円に半減し、税率は30%に引き上げられます。これは令和7年12月26日に閣議決定された「令和8年度税制改正の大綱」で決まった内容です。
大綱の原文では「特定の基準所得金額の課税の特例について、特例対象者を個人でその者のその年分の基準所得金額が1億6,500万円(現行:3億3,000万円)を超えるものとするとともに、税率を30%(現行:22.5%)に引き上げる」「上記の改正は、令和9年分以後の所得税について適用する」と記されています(財務省「令和8年度税制改正の大綱(1/9)」)。
対象となる所得の下限は約9.9億円から約3.3億円へ
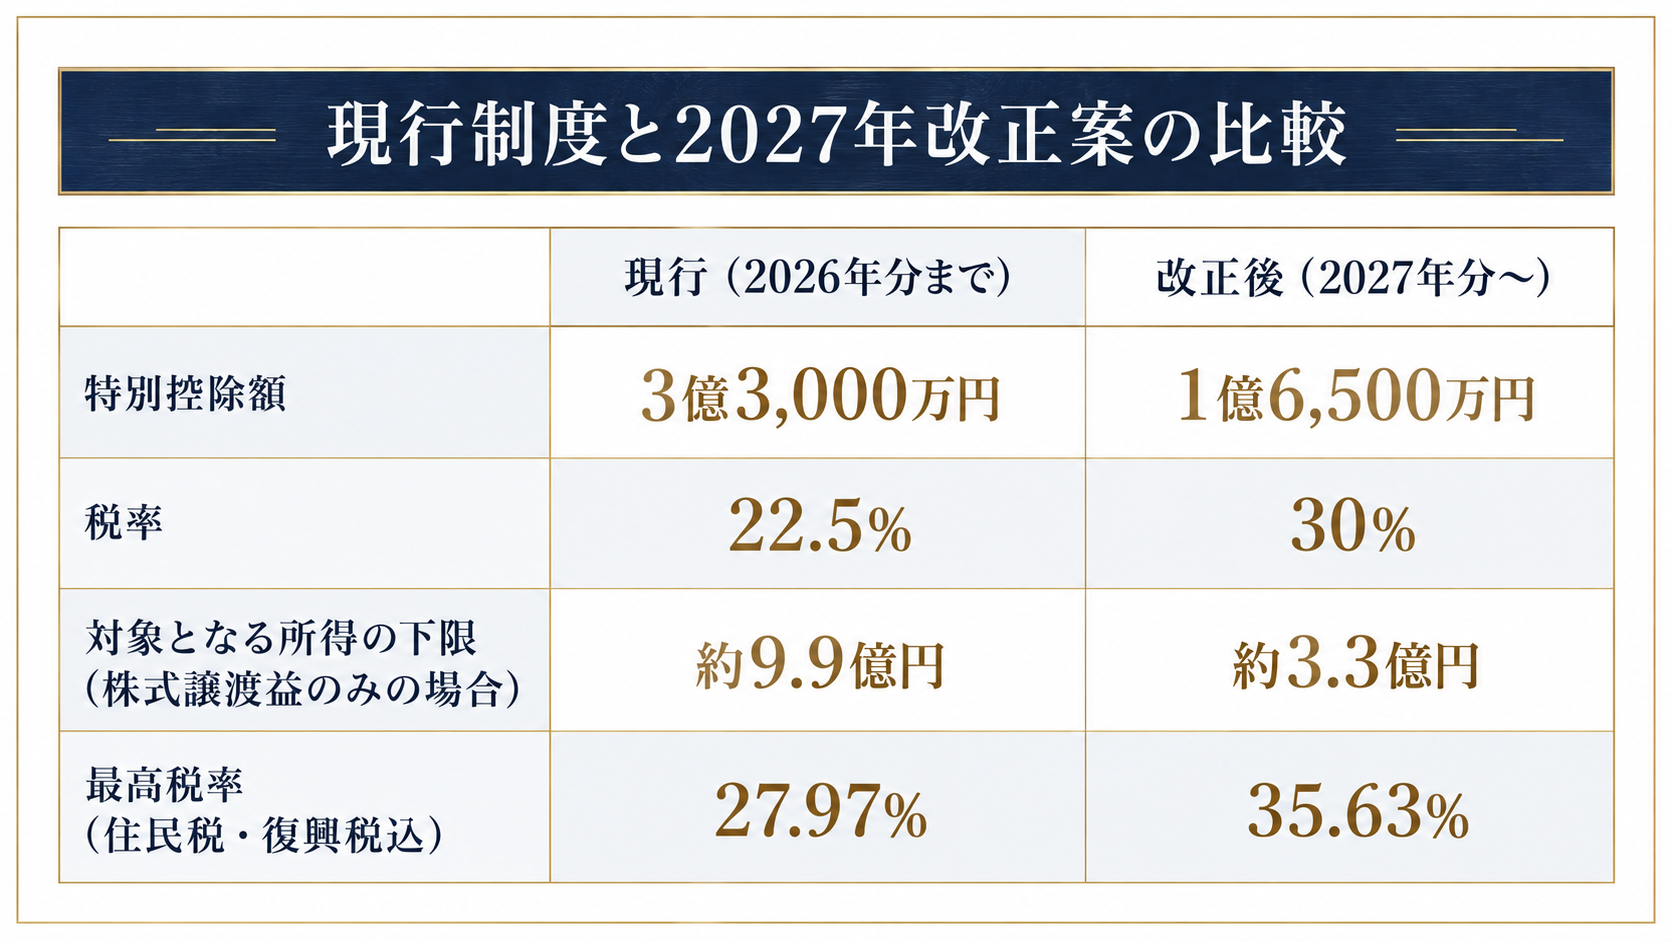
改正で実質的に大きいのは、控除額の半減と税率引き上げが同時に効くことで、制度が発動し始める所得の水準そのものが下がる点です。大和総研の試算によると、所得の全額が税率15%の分離課税(株式譲渡益や不動産の長期譲渡所得など)である場合、ミニマムタックスの課税が始まる所得の下限は約9億9,000万円から約3億3,000万円に引き下がります。
計算の中身を追うと理解しやすくなります。改正後、年間所得が3億3,000万円のとき、所得税額は4,950万円(=3億3,000万円×15%)です。一方、1億6,500万円を控除した後の所得1億6,500万円に30%を掛けると4,950万円となり、ちょうど一致します。これを1円でも超えると差額が生じ、追加納税が発生する構造です。
| 項目 | 現行(2026年分まで) | 改正後(2027年分〜) |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
| 課税が始まる所得の下限 | 約9.9億円 | 約3.3億円 |
| 追加納税分の最大税率 | 7.5%pt | 15%pt |
表3:株式譲渡益のみの場合の対象となる所得の下限(大和総研試算)
平均的な所得構成の場合の目安としては、現行制度で年間所得30億円超、改正後で6億円超が対象になると報道されています。ただしこれはあくまで所得階級別の平均的な構成を用いた目安であり、実際に対象になるかは所得の中身によって大きく変わります。
株式譲渡益の最高税率は35.63%に
ミニマムタックスが適用される場合、税率には復興特別所得税2.1%が上乗せされます。改正後の国税の最高税率は30.63%(=30%×1.021)となり、株式譲渡益や不動産の長期譲渡所得では住民税5%が加わるため、合計の最高税率は35.63%になります。現行制度では27.9725%ですから、7.66ポイントの引き上げです。
この水準は、総合課税の最高税率(所得税45%+住民税10%)には届かないものの、従来の分離課税20.315%と比べると負担感が大きく変わります。売却のタイミングを1年ずらすかどうかで手取りが数千万円単位で動くケースも出てきます。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
所得水準別に見た追加納税額のイメージ
改正後の制度で、所得の全額が税率15%の分離課税だと仮定した場合、追加納税額がどう変わるかを整理します。所得控除・税額控除の適用はないものとし、復興特別所得税は考慮しない簡便計算です。
| 基準所得金額 | ①通常の所得税額 | ②特例による税額 | 追加納税額(②−①) |
|---|---|---|---|
| 3億3,000万円 | 4,950万円 | 4,950万円 | 0円 |
| 5億円 | 7,500万円 | 1億50万円 | 2,550万円 |
| 10億円 | 1億5,000万円 | 2億5,050万円 | 1億50万円 |
表4:改正後(2027年分〜)の追加納税額の計算例(所得が全額15%分離課税の場合)
②は(基準所得金額−1億6,500万円)×30%で計算しています。所得が大きくなるほど、1億6,500万円の控除が相対的に小さくなり、実質的な負担率は15%と30%の差である15%ポイントに近づいていきます。
現行制度では、この追加納税分の最大税率は7.5%ポイントでした。改正によって上限が倍になるため、所得が10億円規模になると追加納税額の差は顕著になります。
誰が対象になる?給与所得だけなら対象にならない理由
ミニマムタックスの対象になるのは、所得に占める分離課税の割合が高い人です。給与所得や事業所得など総合課税の所得しかない人は、どれだけ所得が高くても対象になりません。
理由は単純で、総合課税の所得は累進課税により所得が増えるほど税率が上がるため、すでに22.5%や30%を上回る所得税を負担しているからです。所得が6億円や30億円に達していても、総合課税だけであれば判定式の①が②を上回り、追加納税は生じません。
対象になりやすいのはこのような人
- 創業した会社の株式を売却して数億円の譲渡益が出た経営者
- 保有する上場株式を大きく利益確定した個人投資家
- 不動産の長期譲渡所得が多額に発生した資産家
- ストックオプションの行使・売却で一時的に所得が跳ねた役員
自分が実際に対象になるかどうかは、基準所得金額を集計して閾値と突き合わせれば判定できます。判定の具体的な手順と、見落としやすい所得の扱いは、対象者の判定方法をまとめた記事で確認できます。
特に注意が必要なのは、毎年は対象にならないのに、会社売却やストックオプションの行使といった一度きりのイベントがある年だけ閾値を超えるケースです。事前に把握していないと、確定申告の段階で想定外の納税額に直面します。ストックオプションの税務上の扱いについては、税制適格・非適格の違いを整理した記事でも解説しています。
非居住者の扱い
ミニマムタックスは所得税の追加納税規定のため、日本国内に恒久的施設を持たない非居住者で、そもそも日本の所得税の申告納税義務がない場合は対象になりません。国内株式については、恒久的施設のない非居住者は原則として譲渡所得が課税対象とならず、配当は源泉分離課税で完結します。
ただし、日本国内にある土地建物等の譲渡所得は、恒久的施設のない非居住者であっても日本の所得税の課税対象です。原則として売却代金の10.21%が源泉徴収されたうえで申告分離課税の対象となるため、金額が大きい場合はミニマムタックスの対象になり得ます。
海外の類似制度との違い
最低限の税負担を求める仕組み自体は日本独自のものではありません。米国には代替ミニマム税(AMT)があり、租税特別措置の利用によって税額が極端に圧縮されることを抑える目的で1969年に前身の制度が導入されました。
ただし設計思想は異なります。米国のAMTが各種の控除・特別措置の適用を制限して課税ベースを広げる方式であるのに対し、日本のミニマムタックスは所得の種類による税率差、すなわち分離課税と総合課税の税率構造の差に起因する負担率の逆転を埋める設計です。対象を「租税回避的な行為をした人」ではなく「所得構成が分離課税に偏っている人」として捉えている点が、日本の制度の特徴といえます。
この違いは実務にも影響します。日本の制度では、特別な節税策を一切使わず、単に保有株式を売却しただけの人が対象になり得るのです。制度の名称から「行き過ぎた節税への対応」を想像すると、自分は関係ないと判断してしまう恐れがあります。
「1億円の壁」はこの改正で解消されるのか
改正によって「1億円の壁」は概ね解消される見通しです。大和総研が2023年分の課税実績に改正案を当てはめた試算では、「100億円超」の階級の税負担率が16.2%から29.9%へ上昇し、「5,000万円超1億円以下」の負担率25.9%を上回ります。
現行制度でも「100億円超」の階級は16.2%から22.2%まで改善しましたが、負担率のピークが「5,000万円超1億円以下」にある構造は変わっていませんでした。改正後は若干の谷が残るものの、1億円がピークではなくなります。
| 所得階級 | 2023年実績 | 現行制度適用後 | 改正案適用後 |
|---|---|---|---|
| 5,000万円超1億円以下 | 25.9% | 25.9% | 25.9% |
| 100億円超 | 16.2% | 22.2% | 29.9% |
表4:所得階級別の税負担率(2023年分所得に各制度を当てはめた試算)
税収はどれだけ増えるのか
財務省は令和8年度税制改正による増収見込額を平年度2,870億円と試算しています。現行制度部分の増収見込額1,130億円と合わせると、ミニマムタックス全体で平年度4,000億円となります。
大和総研が2019年から2023年の課税実績をもとに行った試算では、対象人数は現行制度で5年平均261人、改正案で1,735人です。直近で情報が得られる2023年分の実績に基づくと、現行制度で363人・1,214億円、改正案で2,197人・4,422億円と見込まれています。対象者はおよそ6.6倍に膨らむ計算です。
これらの試算は、富裕層の投資行動が変わらないと仮定した単純計算です。課税強化によって株式や不動産の取引頻度が下がる「ロックイン効果」が生じたり、一部が居住地を変更したりすれば、想定通りの税収にならない可能性も指摘されています。
ミニマムタックスへの3つの対策の方向性
対策の方向性は大きく3つに分かれます。どれが最適かは所得構成・資産規模・資金需要によって変わるため、一律の正解はありません。
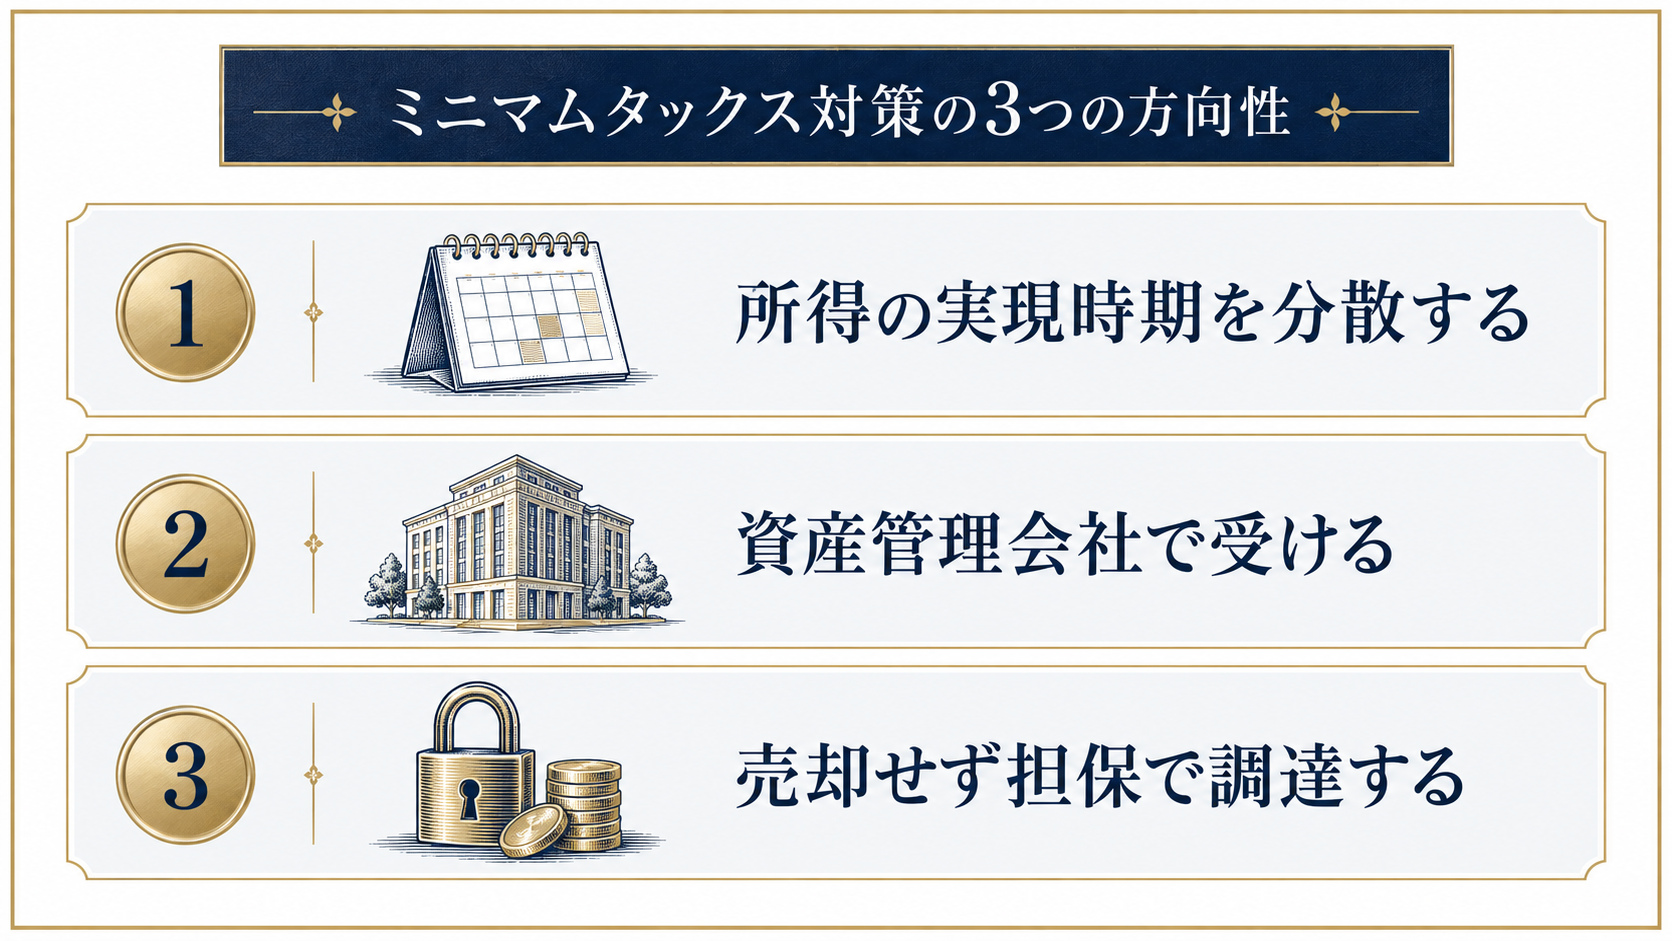
①所得の実現時期を分散する
ミニマムタックスは1年単位の基準所得金額で判定されます。大量の株式を一度に売却すると単年の所得が跳ね上がり、閾値を超えやすくなるでしょう。複数年に分けて売却すれば、各年の基準所得金額を抑えられる可能性があります。
ただし、分散のために売却を先送りすると、2027年分以降は税率そのものが上がります。2026年分までに実現させたほうが有利なケースと、分散したほうが有利なケースが混在するため、単純に「分ければ得」とは言えません。株価の見通しと税率変更の両方を織り込んだ試算が必要です。
②資産管理会社で受ける
ミニマムタックスは個人の所得税の制度であり、法人には適用されません。資産管理会社を通じて株式や不動産を保有し、法人で譲渡益を受ける形にすれば、個人の基準所得金額には算入されません。
一方で、法人税・地方法人税・法人住民税等を合わせた実効税率の負担や、法人から個人へ資金を移す際の役員報酬・配当への課税も別途生じるでしょう。設立・維持のコストもかかるため、資産規模や保有期間によっては個人保有のほうが有利なこともあります。資産管理会社の仕組みや設立判断の基準については、別記事で詳しく整理しています。
対策を検討する際に見落とされやすい論点
3つの方向性を比較する前に、確認しておくべき前提があります。ミニマムタックスは暦年単位で判定されるため、「その年の所得がどう構成されるか」がすべてを決めます。翌年以降に繰り越す仕組みはありません。
また、損失の繰越控除を使い切っている年と残っている年とでは、同じ売却額でも基準所得金額が変わります。過去に大きな損失を出して繰越控除が残っている場合、それを充当する年に売却をまとめたほうが有利になることもあります。
住民税の扱いにも注意が必要です。ミニマムタックスは所得税の制度であり、住民税には同種の追加課税はありません。ただし株式譲渡益に対する住民税5%は通常どおりかかるため、手取り額を試算する際は所得税・復興特別所得税・住民税を合わせた実効負担で見る必要があります。
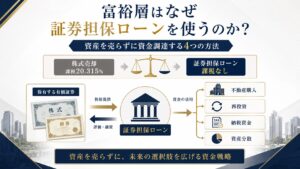
③売却せず担保で資金調達する
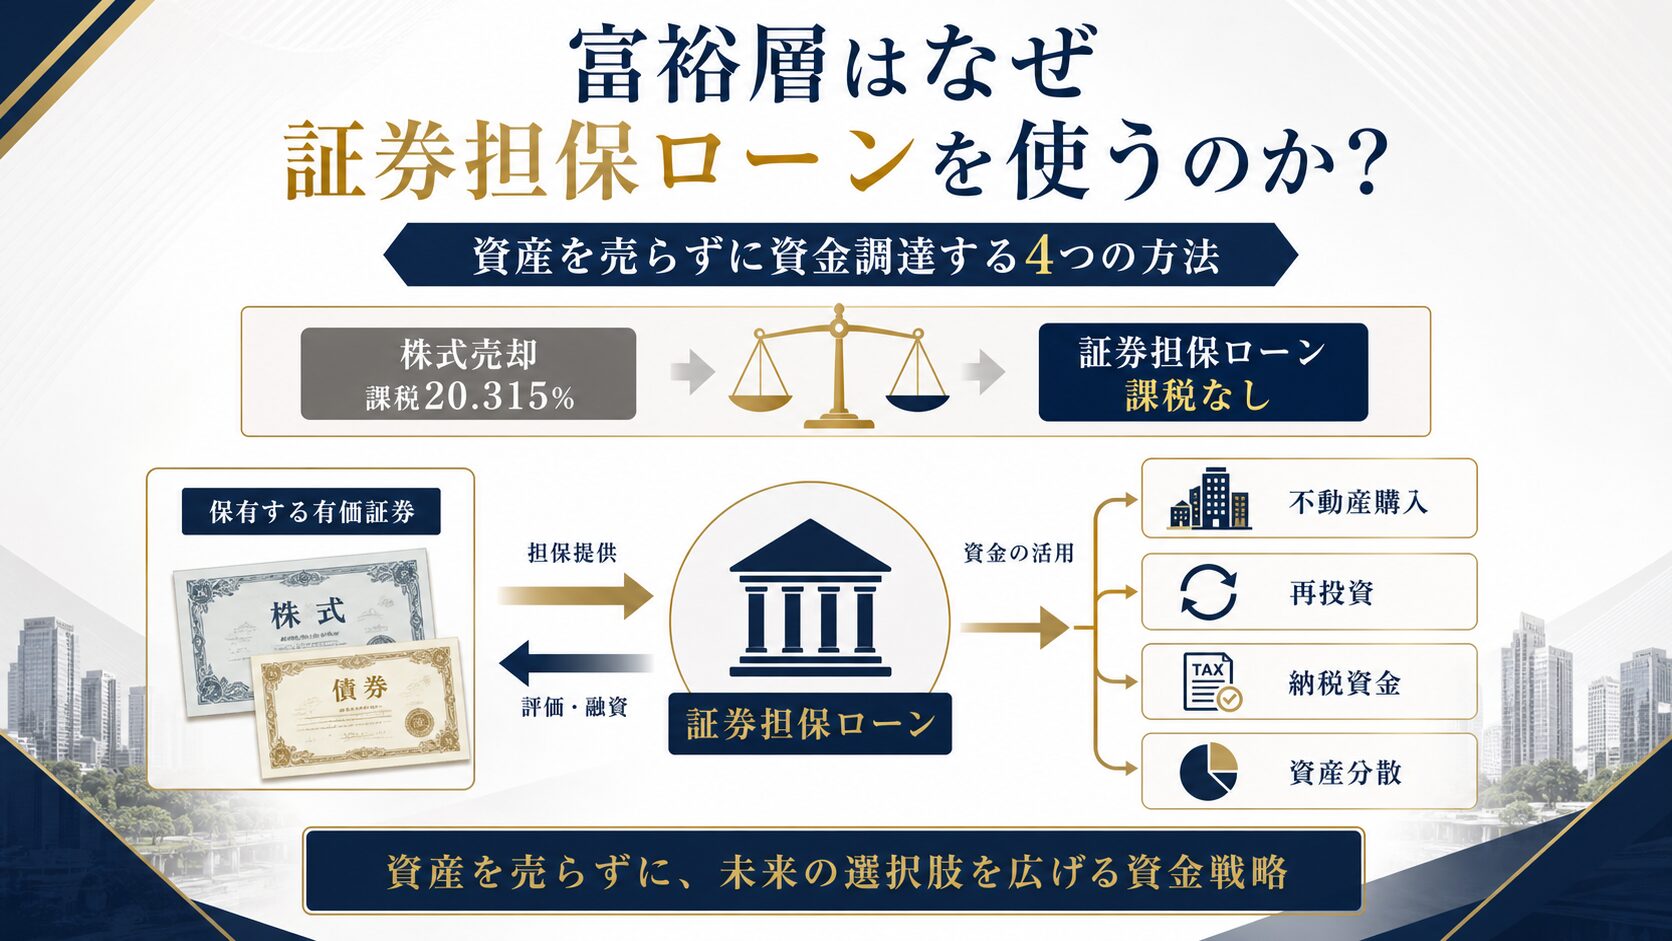
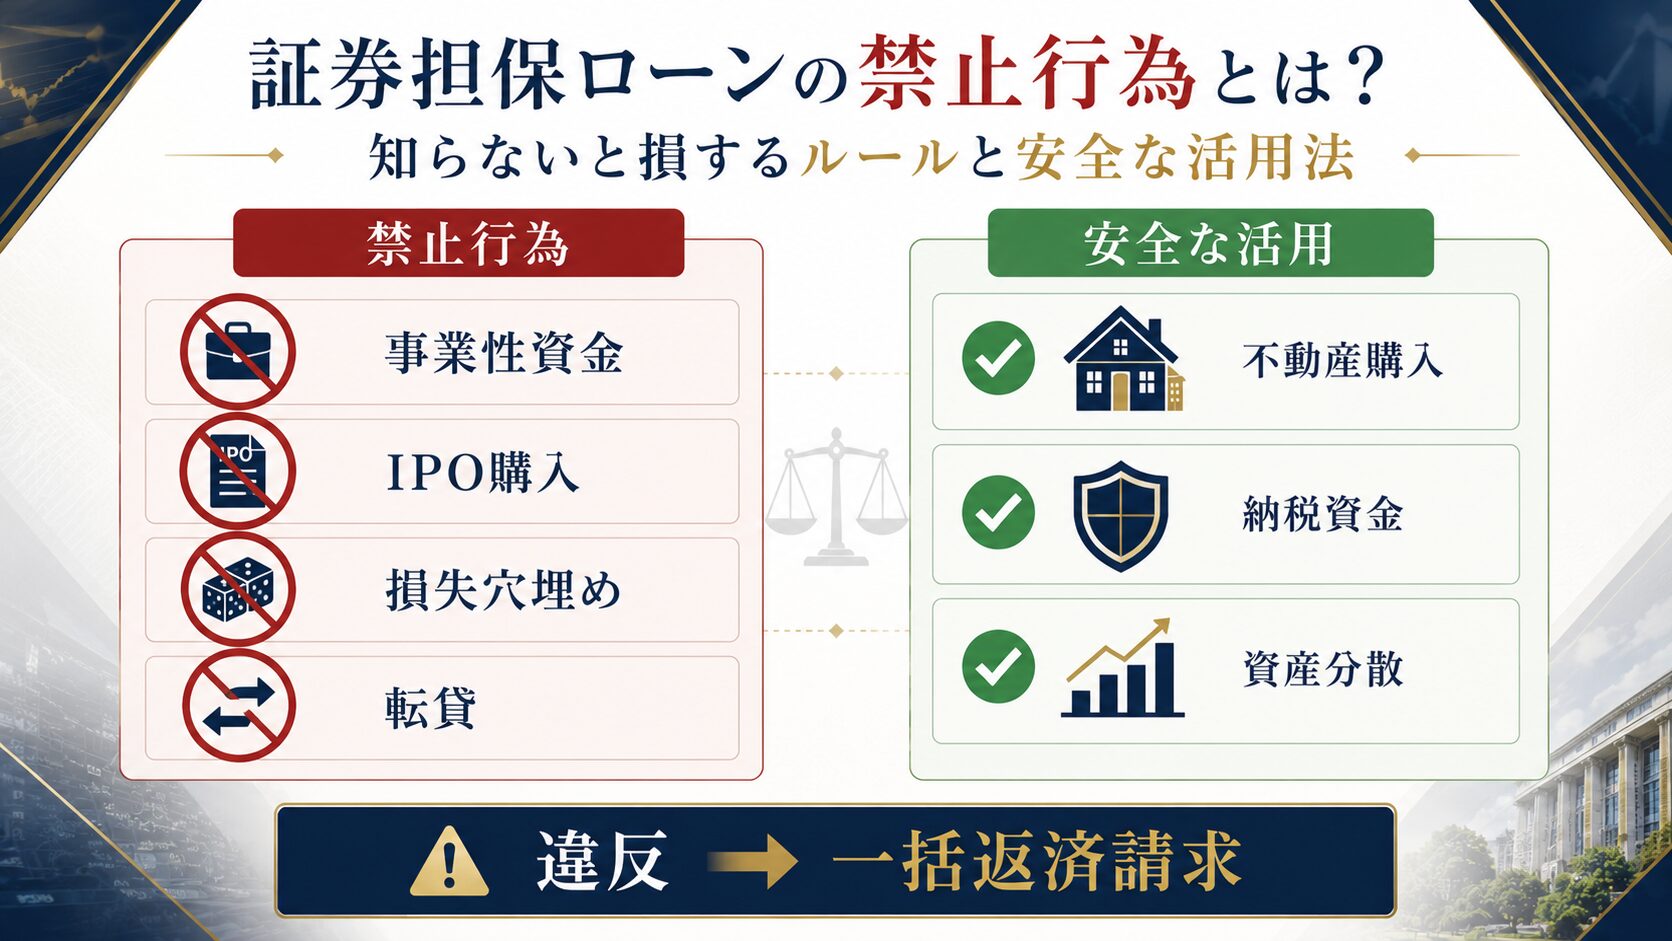
そもそも売却しなければ譲渡益は実現せず、基準所得金額にも算入されません。資金需要がある場合に、保有株式を担保に入れて借り入れる証券担保ローンを使えば、課税イベントを発生させずに現金を確保できます。
ただし、借入には金利負担があり、担保評価額が下落すれば追加担保の差し入れ(追証)や強制売却のリスクもあります。あくまで「売却の代わり」ではなく「売却時期を選べるようにする手段」として位置づけるのが実態に近い使い方です。富裕層向けの証券担保ローンの金利水準やLTVの考え方は、こちらの記事で解説しています。
まとめ
- ミニマムタックスは分離課税の比率が高い人に最低限の税負担を求める制度です
- 2027年分から控除額は1億6,500万円、税率は30%になります
- 株式譲渡益のみなら対象の下限は約9.9億円から約3.3億円へ下がります
- 基準所得金額には申告不要としている配当・譲渡益も合算されます
- 対策は実現時期の分散・法人活用・担保調達の3系統に整理できます
制度の骨格は確定していますが、どの対策が有効かは所得構成と資金需要によって変わります。特に会社売却やストックオプション行使を控えている場合は、実行の1年以上前から試算しておくかどうかで手取り額が大きく変わります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
Q&A
- Q. ミニマムタックスはいつから適用されていますか?
-
現行制度は2025年分(令和7年分)の所得から適用されています。控除額の半減と税率30%への引き上げは、2027年分(令和9年分)の所得税から適用されます。
- Q. NISA口座での利益も基準所得金額に含まれますか?
-
含まれません。NISA口座内で非課税となる上場株式等の配当所得・譲渡所得は、基準所得金額に算入しない取り扱いです。源泉分離課税の利子所得も同様に含みません。
- Q. 給与所得が5億円ある場合はミニマムタックスの対象になりますか?
-
総合課税の所得だけであれば対象になりません。累進課税によってすでに30%を上回る所得税を負担しているためです。対象となるのは分離課税の所得の比率が高い場合です。
- Q. 確定申告不要制度を使っていればミニマムタックスの対象から外れますか?
-
外れません。基準所得金額の計算では、申告不要制度を適用できる上場株式等の配当所得や、源泉徴収ありの特定口座の譲渡益も合算します。普段の確定申告書に載らない所得こそ判定漏れの原因になります。
- Q. 追加の納税額はどのように計算しますか?
-
国税庁が公表している「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」を使って計算します。判定と税額計算が1枚の様式で完結する構成になっています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。