
読了目安時間:約8分
ミニマムタックスの対象者は、基準所得金額が現行制度で3億3,000万円、2027年分以降は1億6,500万円を超え、かつ通常の所得税額が一定水準を下回る人です。判定に使う基準所得金額は、普段は申告不要としている配当や譲渡益も合算するため、確定申告書に載っている所得だけを見て判断すると誤ります。
この記事でわかること
- 対象判定は所得金額と税額の2段階で行います
- 申告不要としている配当・譲渡益も基準所得金額に含みます
- NISAと源泉分離課税の利子は判定に含みません
- 総合課税の所得だけなら金額にかかわらず対象外です
- 一度きりの株式売却がある年だけ対象になる例が多くあります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
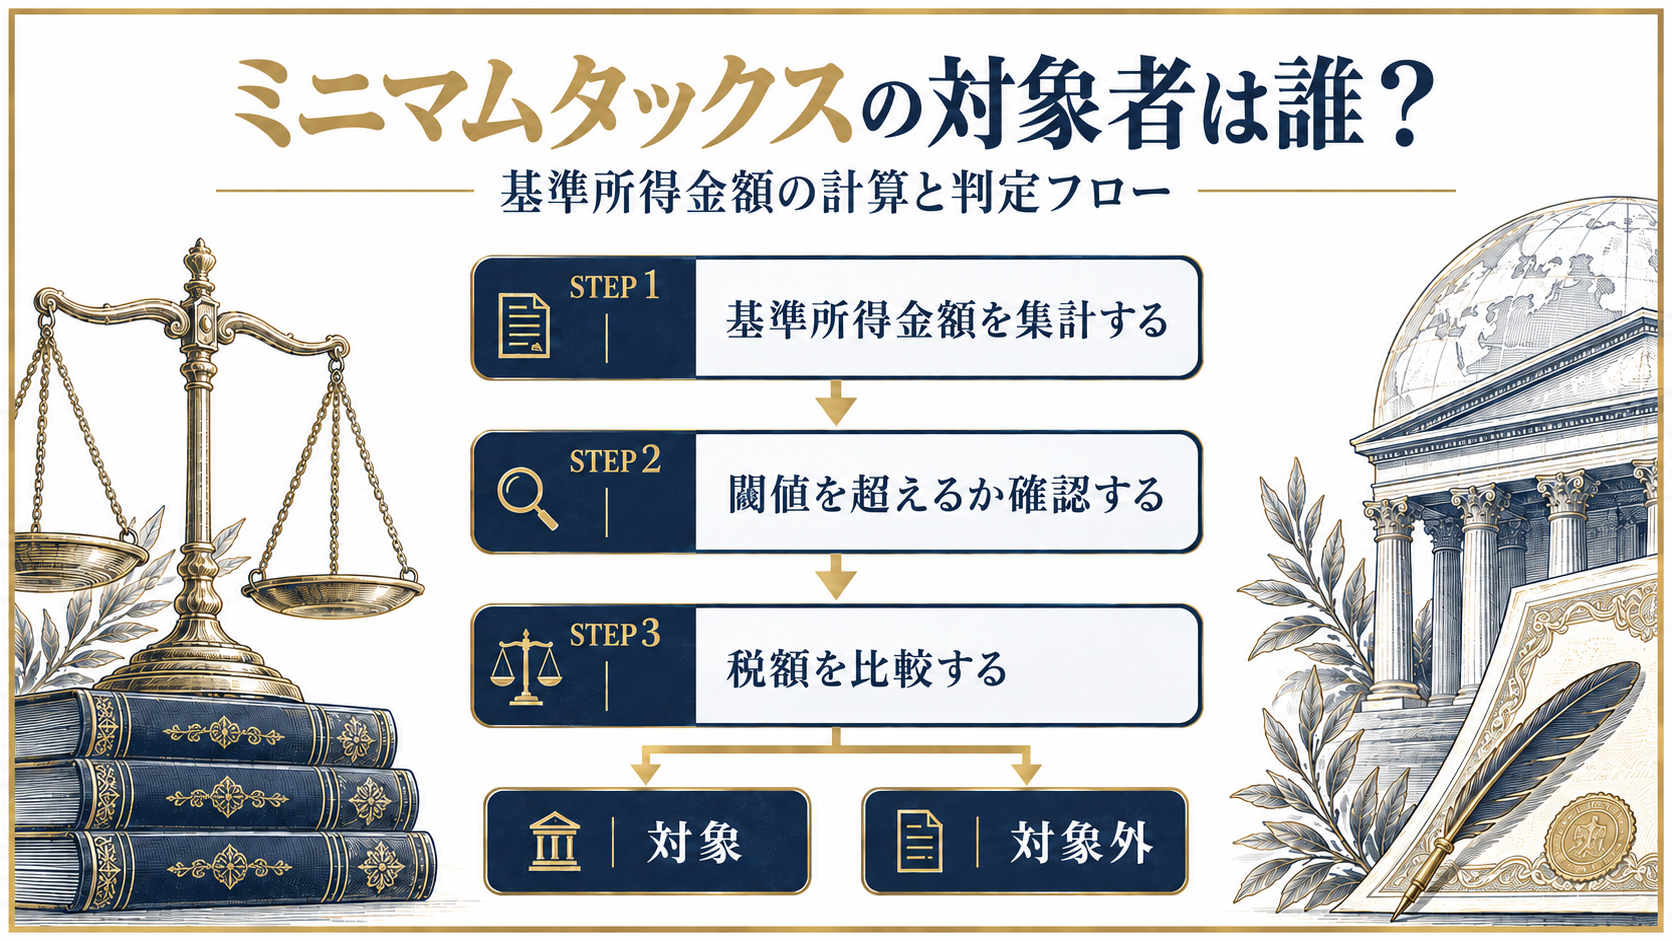
ミニマムタックスの対象者を判定する3つのステップ
対象者かどうかの判定は、基準所得金額の集計、閾値との比較、税額の比較という3ステップで進みます。所得金額が閾値を超えていても、すでに十分な所得税を納めていれば対象にはなりません。この二段構えが制度の特徴です。
【用語解説】基準所得金額とは
総所得金額と分離課税の各種所得金額を合計したもので、確定申告不要制度を適用できる上場株式等の配当所得・譲渡所得等を含みます。
STEP1:基準所得金額を集計する
最初に、その年の所得をすべて洗い出して合計します。ここで使うのは通常の合計所得金額ではなく、国税庁が定義する基準所得金額です。国税庁は「総所得金額及び分離課税の各種所得金額を合計したもの(確定申告不要制度を適用することができる上場株式等に係る配当所得の金額及び上場株式等に係る譲渡所得等の金額を含みます。)」と説明しています(国税庁「極めて高い水準の所得に対する負担の適正化措置について」)。
いずれの所得も、損益通算と損失の繰越控除を適用した後の金額を用います。長期譲渡所得と一時所得は2分の1を控除した後の金額、収用等の場合は特別控除額を控除した後の金額になります。
STEP2:閾値を超えるか確認する
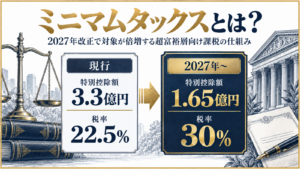
集計した基準所得金額を、特別控除額と比べます。現行制度では3億3,000万円、2027年分(令和9年分)以降は1億6,500万円が基準です。この金額を超えていなければ、この時点で対象外が確定します。
表1:判定に使う閾値と税率(適用年分別)
| 適用年分 | 特別控除額 | 税率 |
|---|---|---|
| 2025年分・2026年分 | 3億3,000万円 | 22.5% |
| 2027年分以降 | 1億6,500万円 | 30% |
この閾値がなぜ半減したのか、改正の経緯や制度全体の仕組みについては、ミニマムタックスの全体像をまとめた記事で解説しています。
STEP3:税額を比較する
閾値を超えていた場合、最後に2つの税額を比べます。基準所得税額(通常の方法で計算した所得税額)が、(基準所得金額−特別控除額)×税率を下回るとき、その差額が追加の納税額になります。
基準所得税額には、申告不要制度を適用した所得にかかる源泉徴収税額も含めます。国税庁の定義では「通常の方法で(確定申告不要制度を適用する所得を除いて)計算した場合の申告書上の所得税の額及び確定申告不要制度を適用した所得に係る源泉徴収税額を合計したもの(復興特別所得税を含みます。)」とされています。
対象になると判定された場合に追加でいくら納めるかは、所得5億・10億・30億円のケース別に試算したミニマムタックスの計算方法の記事で確認できます。
基準所得金額に含まれる所得・含まれない所得
判定で最も間違えやすいのが、何を合算するかの線引きです。普段の確定申告では申告不要制度を使って申告書に載せていない所得も、ミニマムタックスの判定では合算する必要があります。
| 所得の種類 | 算入 | 備考 |
|---|---|---|
| 給与所得・事業所得・不動産所得 | 含む | 総合課税の所得 |
| 一時所得・長期譲渡所得 | 含む | 2分の1控除の適用後の金額 |
| 退職所得・山林所得 | 含む | 確定申告時の計算に含む |
| 土地・建物等の譲渡所得 | 含む | 短期・長期とも対象 |
| 上場株式等・一般株式等の譲渡所得等 | 含む | 申告分離課税の所得 |
| 上場株式等の配当所得のうち申告不要適用分 | 含む | 申告不要を適用しないものとして計算 |
| 源泉徴収ありの特定口座の譲渡益 | 含む | 申告不要を適用しないものとして計算 |
| NISA口座内の配当・譲渡益 | 含まない | 非課税所得のため |
| 源泉分離課税の利子所得 | 含まない | 源泉徴収で課税関係が完結 |
表2:基準所得金額への算入・不算入の一覧(国内居住者の場合)
予定納税の減額申請で基準所得金額の見積額を計算する場合は、退職所得金額を含めないこととされています。確定申告時の計算とは扱いが異なるため、計算書の「退職所得金額」欄を除いて記載する必要があります。
給与所得だけなら対象にならないのはなぜ?
総合課税の所得しかない人は、所得がどれだけ高くてもミニマムタックスの対象になりません。累進課税によって所得が増えるほど税率が上がるため、判定の段階ですでに基準となる税率を上回る所得税を負担しているからです。
所得税の最高税率は45%で、住民税10%を合わせると55%です。これに対してミニマムタックスの基準となる税率は現行22.5%、改正後でも30%ですから、給与所得や事業所得が中心の人はSTEP3の比較で必ず対象外になります。
対象になるのは分離課税の比率が高い人
対象になるのは、株式の譲渡益や不動産の長期譲渡所得など、税率が一律の分離課税の所得が所得全体に占める割合が高い人です。上場株式の譲渡益の税率は所得税15%(住民税5%を含めて20%)で固定されているため、金額が大きくなっても税負担率は上がりません。
大和総研の試算では、所得の全額が税率15%の分離課税である場合、ミニマムタックスの課税が始まる所得の下限は、現行制度で約9億9,000万円、2027年分以降は約3億3,000万円となります。所得の中身によって、対象になる水準は大きく変わります。
| 所得構成 | 対象になるか | 理由 |
|---|---|---|
| 給与所得・事業所得のみ | 金額にかかわらず対象外 | 累進課税ですでに30%超を負担 |
| 株式譲渡益が大半 | 2027年分以降は約3.3億円超で対象 | 税率15%固定で負担率が上がらない |
| 不動産の長期譲渡所得が大半 | 同上 | 分離課税で税率が一定 |
| 総合課税と分離課税が混在 | 比率次第 | 個別試算が必要 |
表3:所得構成別に見た対象になりやすさ
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
ミニマムタックスにおいて自己判定を誤りやすい3つのケース
毎年の所得水準では対象外でも、特定の年だけ閾値を超えるケースがあります。事前に把握していないと、確定申告の時点で想定外の納税額に直面します。
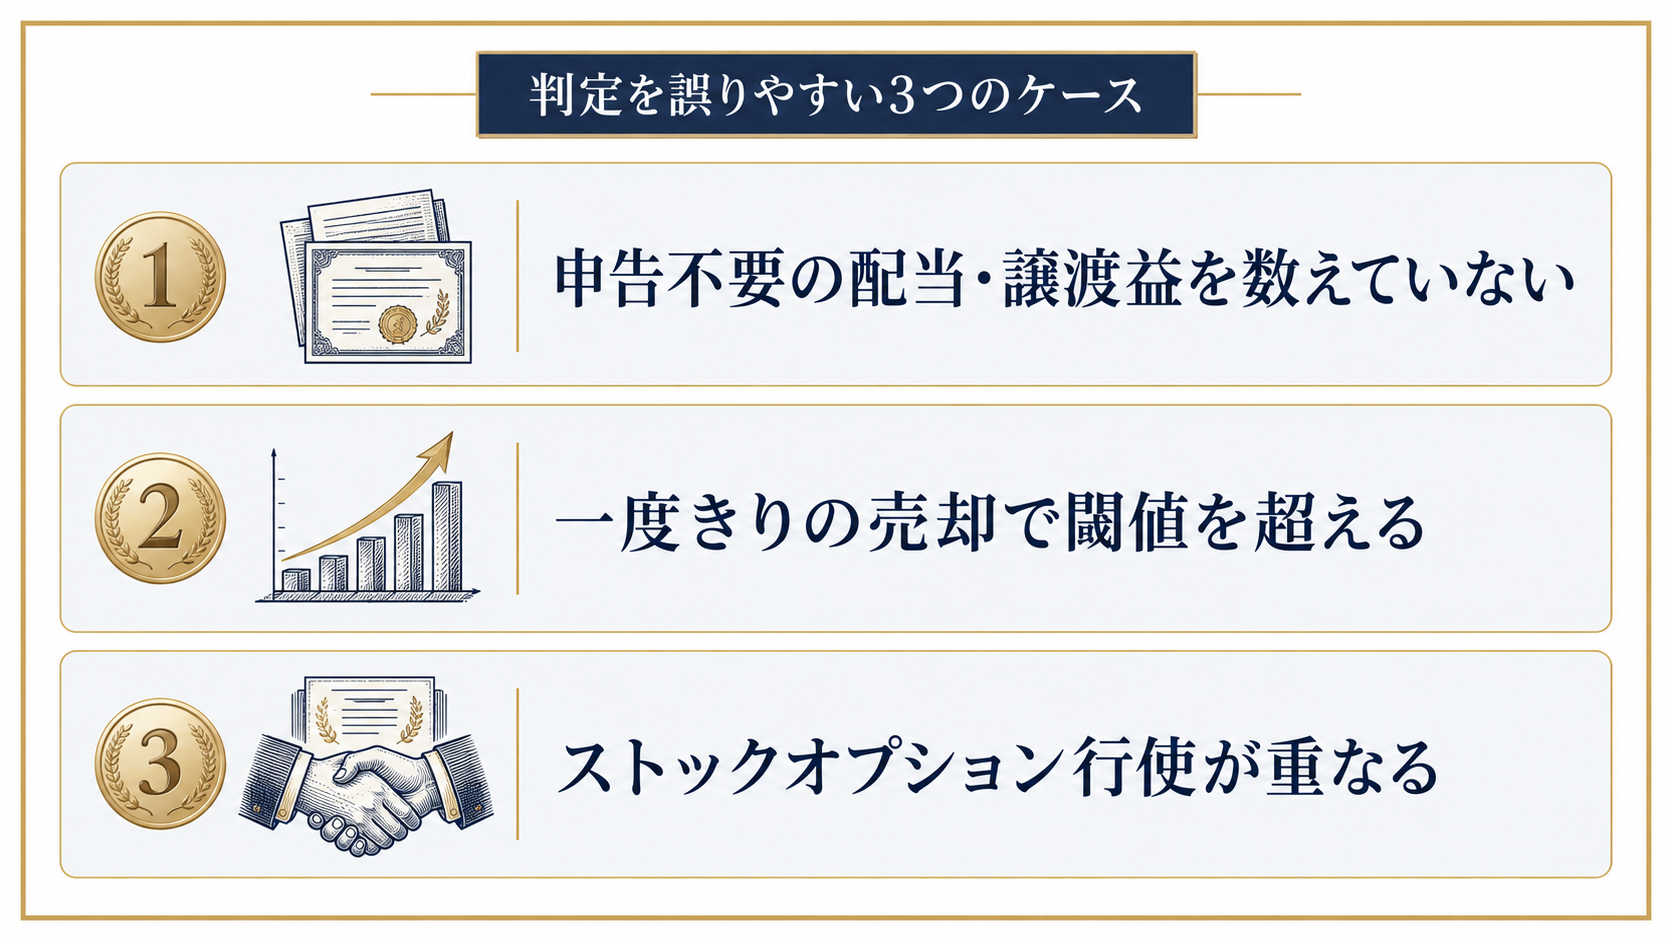
①申告不要としている配当・譲渡益を数えていない
源泉徴収ありの特定口座で取引していると、譲渡益は証券会社側で源泉徴収されて課税関係が完結するため、確定申告書には載りません。上場株式の配当も同様です。これらを「申告していないから関係ない」と考えると、基準所得金額を過小に見積もることになります。
複数の証券会社に口座を分けている場合は特に漏れやすくなります。判定の際は、全口座の年間取引報告書を集めて合算する必要があります。
②一度きりの株式売却で閾値を超える
創業した会社の株式を売却した年や、長年保有していた上場株式をまとめて利益確定した年は、その年だけ所得が跳ね上がります。前年までの所得水準を基準に「自分は関係ない」と判断すると、判定を誤ります。
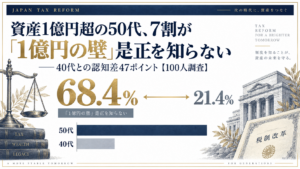
実際、純金融資産1億円以上の100人に行った調査では、50代の52.6%が「自分は対象にならないと思う」と回答していました。年代別の認知度の差は、「1億円の壁」是正に関する調査結果の記事で公開しています。
2027年分以降は閾値が1億6,500万円まで下がるため、株式譲渡益が中心なら約3億3,000万円の譲渡益で対象に入ります。会社売却やまとまった利益確定を予定している場合は、実行前の試算が欠かせません。
③ストックオプションの行使・売却が重なる
ストックオプションは、税制適格か非適格かによって課税のタイミングと所得区分が変わります。非適格の場合は権利行使時点で給与所得等として課税され、その後の売却時にも譲渡所得が発生するのです。行使と売却が同じ年に重なると、所得が想定以上に膨らむことがあります。
税制適格ストックオプションであれば行使時は課税されず、売却時の譲渡所得のみが対象になります。どちらの類型かによって基準所得金額への影響が変わるため、区分の確認が先決です。ストックオプションの課税関係については、税制適格・非適格の違いを整理した記事で詳しく解説しています。
対象になると分かったら何を検討するか
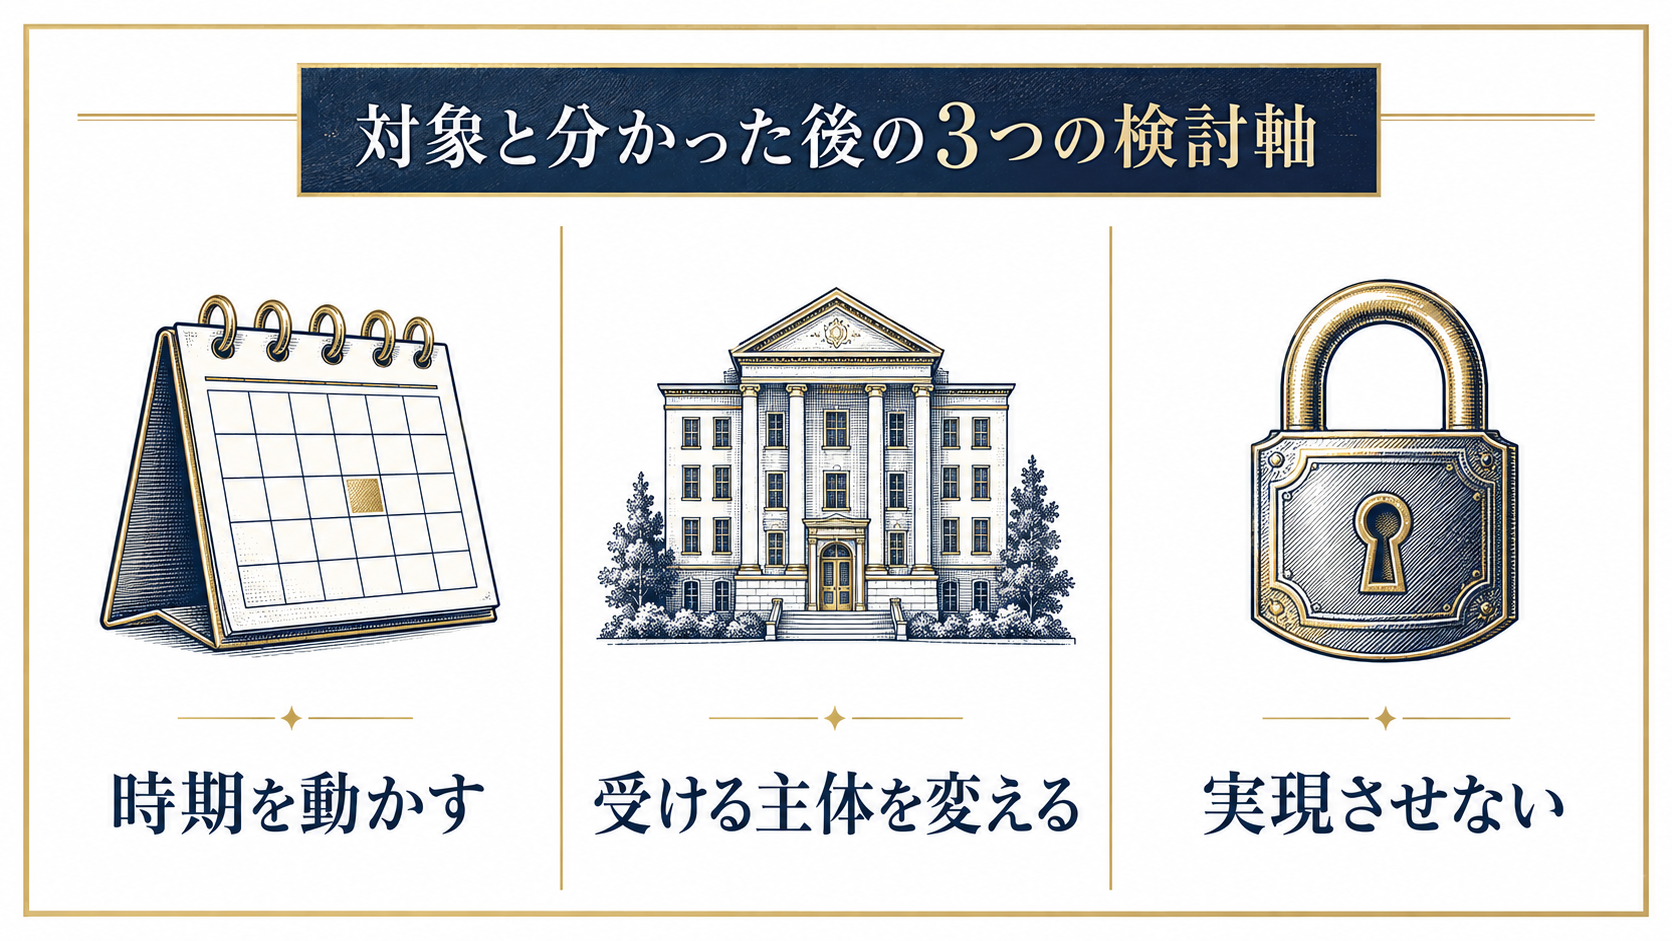
判定の結果として対象になると分かった場合、打てる手は「所得を実現する時期を動かす」「所得を受ける主体を変える」「そもそも実現させない」の3方向に整理できます。いずれも個別の事情で有利不利が反転するため、順番に比較する必要があります。
実現時期を動かす場合の注意点
ミニマムタックスは暦年単位の基準所得金額で判定するため、売却を複数年に分ければ各年の金額を抑えられます。ただし2027年分からは税率そのものが22.5%から30%に上がるため、先送りすると1年あたりの負担率が上がる方向にも働きます。
2026年分までに実現させたほうが有利なケースと、分散したほうが有利なケースが混在します。判断には、売却予定額・他の所得・株価の見通しを揃えたうえでの年次試算が必要です。「分ければ得」という単純な結論にはなりません。
受ける主体を変える場合の注意点
ミニマムタックスは個人の所得税の制度であり、法人には適用されません。資産管理会社を通じて保有・売却する形にすれば、個人の基準所得金額には算入されません。
一方で、法人側では法人税等の負担が生じ、個人へ資金を移す際にも役員報酬や配当への課税が発生します。設立・維持のコストもかかるため、資産規模と保有期間によっては個人保有のままのほうが有利なこともあります。
実現させない場合の注意点
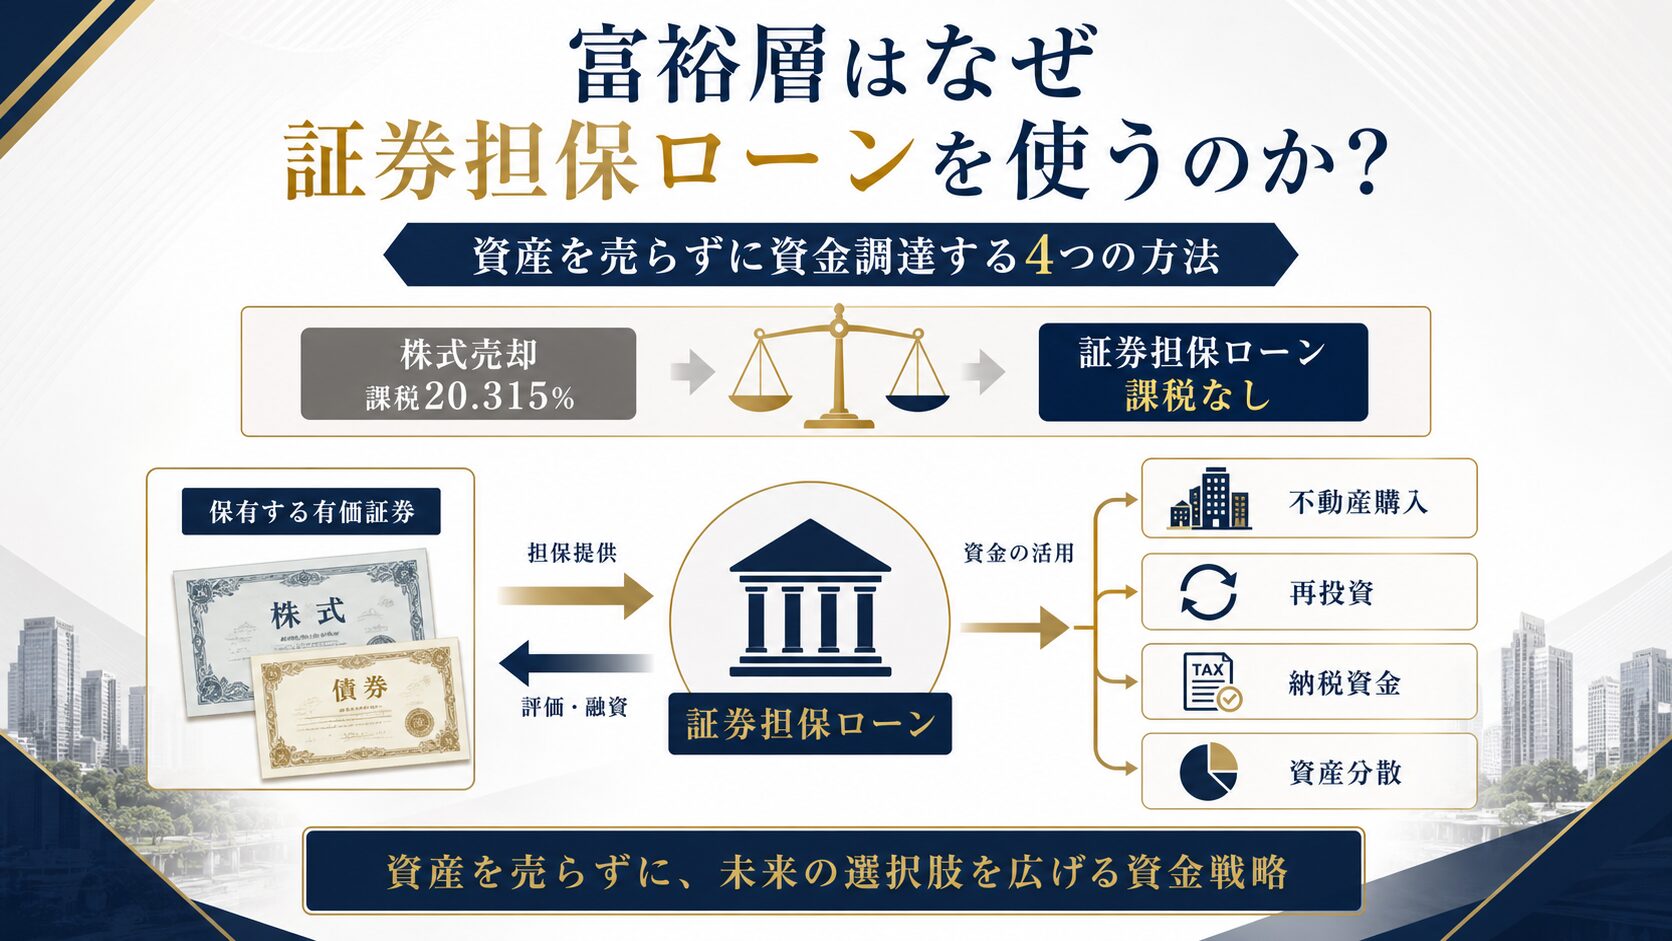
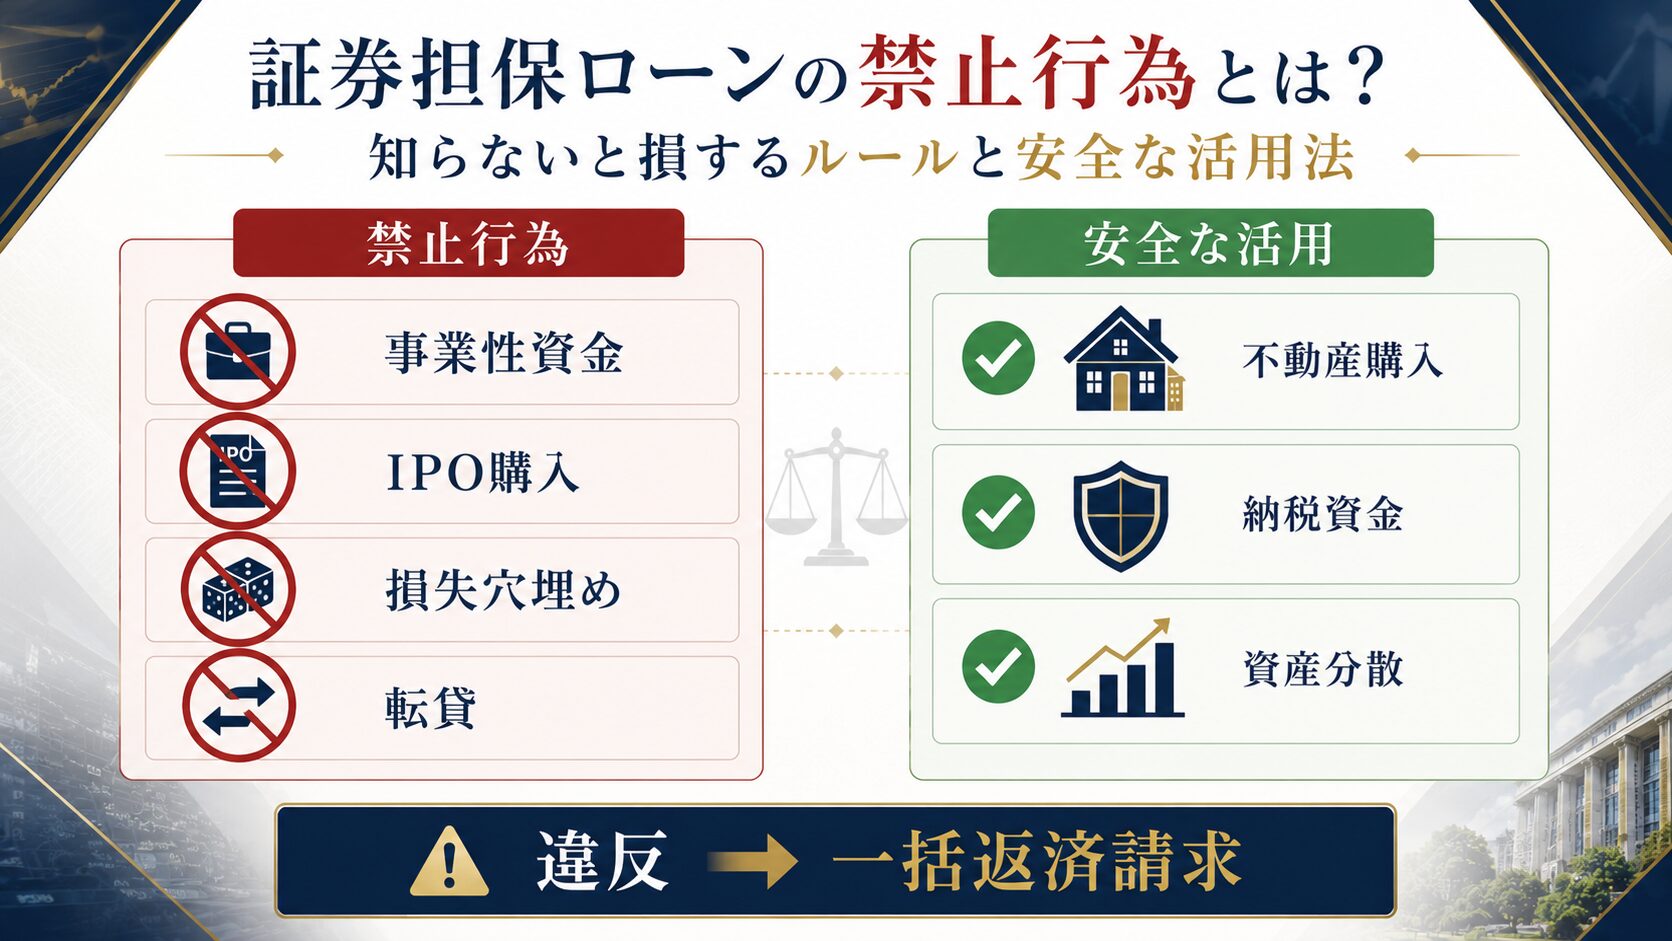
売却しなければ譲渡益は生じず、基準所得金額にも算入されません。資金需要がある場合、保有株式を担保に借り入れる方法であれば、課税イベントを発生させずに現金を確保できます。
ただし借入には金利負担があり、担保評価額が下落すれば追加担保の差し入れや強制売却のリスクも伴います。恒久的な回避策ではなく、売却時期を選べるようにするための手段と位置づけるのが実態に近い使い方です。
判定に使う国税庁の様式
実際の判定と税額計算には、国税庁が公表している「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」を使います。判定と税額計算が1枚の様式で完結する構成で、書き方は計算書表面の注記と裏面の「書き方」に記載されています。
予定納税の段階で適用が見込まれる場合は、減額申請の手続きもあります。減額申請書の「差引所得税額」欄には計算書の該当欄の金額を転記し、「減額申請の具体的理由」欄などの余白に基準所得金額の見積額を記載する運用です(国税庁「予定納税額の減額申請について」)。
まとめ
- 判定は基準所得金額と税額の2段階で行います
- 申告不要としている配当・譲渡益も必ず合算します
- NISAと源泉分離課税の利子は判定に含みません
- 総合課税の所得だけなら金額にかかわらず対象外です
- 単年のイベントで閾値を超えるケースが最も見落とされます
判定そのものは手順を踏めば個人でも計算できますが、対象になると分かった後に何ができるかは、所得構成と資金需要によって変わります。特に売却時期を選べる資産がある場合は、判定と並行して実行時期の検討を始めるのが現実的です。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
Q&A
- Q. 自分がミニマムタックスの対象かどうかは確定申告の前に分かりますか?
-
その年の所得が確定していれば計算できます。全証券口座の年間取引報告書と、不動産譲渡・給与等の所得を集計して基準所得金額を出し、閾値と比較する手順です。年の途中であれば見積額で判断します。
- Q. 損失の繰越控除がある場合はどう扱いますか?
-
基準所得金額は、損益通算および損失の繰越控除を適用した後の金額で計算します。過年度の繰越損失がある場合は、控除後の金額で判定することになります。
- Q. 非居住者でもミニマムタタックスの対象になりますか?
-
日本国内に恒久的施設を持たない非居住者で、日本の所得税の申告納税義務がない場合は対象になりません。ただし日本国内の土地建物等の譲渡所得は申告分離課税の対象となるため、金額が大きい場合は対象になり得ます。
- Q. 夫婦で資産を分けていればミニマムタックスの対象を外せますか?
-
判定は個人単位で行うため、名義が分かれていればそれぞれの基準所得金額で判定します。ただし資産の移転には贈与税等の課税関係が生じるため、税負担の比較が必要です。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。