
この記事は約12分で読めます。
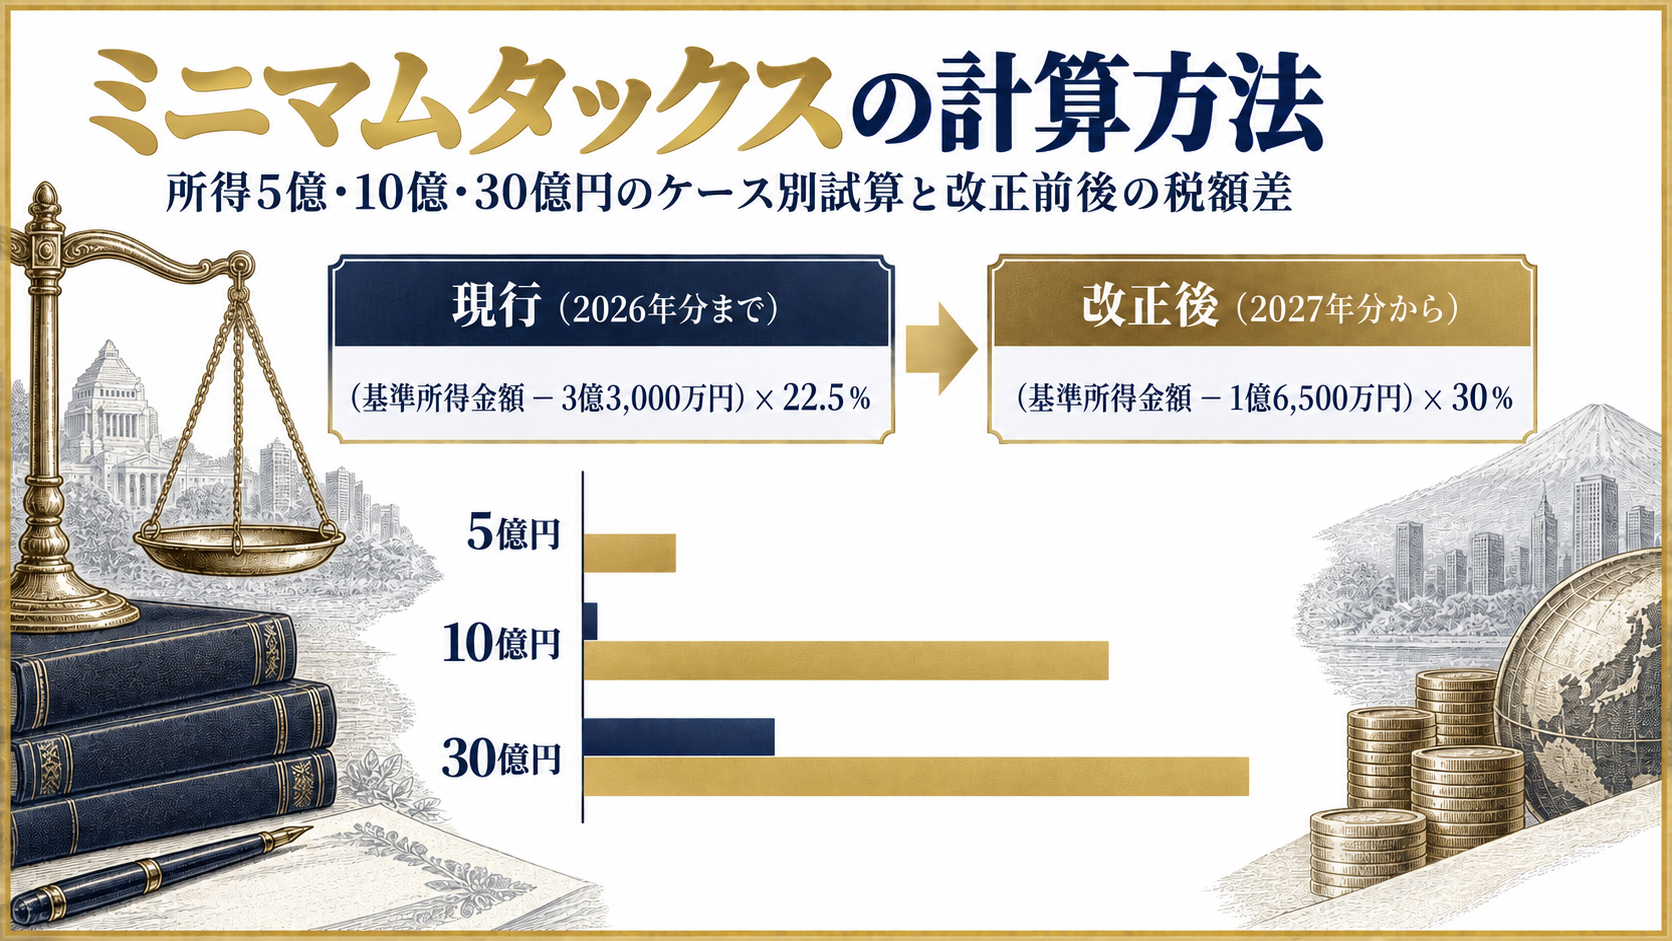
ミニマムタックスの計算は、(基準所得金額 − 特別控除額)× 税率 − 基準所得税額という1本の式で求めます。2026年分までは特別控除額3億3,000万円・税率22.5%、2027年分からは特別控除額1億6,500万円・税率30%です。この改正により、基準所得金額10億円のケースで追加納税額が約75万円から約1億50万円へと跳ね上がります。
この記事でわかること
- 計算式は(基準所得金額−控除額)×税率−基準所得税額の1本です
- 2027年分から控除額は半減、税率は30%に上がります
- 追加課税が始まる下限は約9.9億円から約3.3億円へ下がります
- 所得10億円なら追加納税額は約1億50万円になります
- 所得構成が総合課税中心なら追加負担は生じにくくなります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
ミニマムタックスの計算方法は?3つの数字だけで決まる
ミニマムタックスの税額は、基準所得金額・特別控除額・税率という3つの数字から機械的に決まります。2026年分までの計算式は(基準所得金額 − 3億3,000万円)× 22.5%で、ここから基準所得税額を差し引いた残額があれば、その分を追加で納めます。
【用語解説】ミニマムタックス(特定の基準所得金額の課税の特例)とは
極めて高い水準の所得に対し、所得の種類にかかわらず最低限の税負担を求める制度です。正式名称は「極めて高い水準の所得に対する負担の適正化措置」で、租税特別措置法第41条の19に規定されています。
国税庁は、この計算を行うための「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」という様式を公開しています。確定申告ではこの計算書に沿って数字を埋めていく形になるため、計算の順序も様式に合わせて理解しておくと実務で迷いません。
計算に使う3つの数字の意味
計算式に登場する用語は、いずれも国税庁が定義を明示しています。特に基準所得金額は、確定申告不要制度を使って申告していない上場株式等の配当・譲渡益も合算する点が、通常の所得計算と大きく異なります。
| 用語 | 定義 | 計算上の注意点 |
|---|---|---|
| 基準所得金額 | 総所得金額および分離課税の各種所得金額を合計したもの(確定申告不要制度を適用できる上場株式等の配当所得・譲渡所得等を含む) | 申告不要としている配当・譲渡益も足し戻す |
| 基準所得税額 | 通常の方法で(確定申告不要制度を適用する所得を除いて)計算した申告書上の所得税額と、申告不要を適用した所得に係る源泉徴収税額の合計(復興特別所得税を含む) | 源泉徴収された税額も含めて比較する |
| 特別控除額・税率 | 2026年分まで3億3,000万円・22.5%/2027年分から1億6,500万円・30% | 適用年分で数字が切り替わる |
表1:ミニマムタックスの計算に使う3つの数字(国税庁の定義)
基準所得金額の範囲については、どの所得を足してどの所得を足さないかで判定結果が変わります。含める所得・含めない所得の一覧は、対象者の判定を扱った記事で詳しく整理しています。
2027年の改正で計算式はどう変わる?
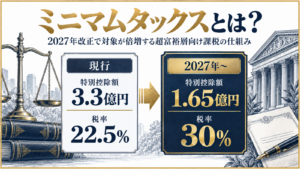
2027年分(令和9年分)の所得税から、特別控除額は1億6,500万円へ半減し、税率は30%へ引き上げられます。令和8年度税制改正の大綱で「特例対象者を個人でその者のその年分の基準所得金額が1億6,500万円(現行:3億3,000万円)を超えるものとするとともに、税率を30%(現行:22.5%)に引き上げる」と明記されており、適用は令和9年分以後の所得税からです。
表2:改正前後の計算式の比較
| 項目 | 現行(2026年分まで) | 改正後(2027年分から) |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
| 計算式 | (基準所得金額−3億3,000万円)×22.5% | (基準所得金額−1億6,500万円)×30% |
| 追加課税が始まる下限(所得が全額15%分離課税の場合) | 約9.9億円 | 約3.3億円 |
| 株式譲渡益の最高税率(復興特別所得税・住民税込み) | 27.9725% | 35.63% |
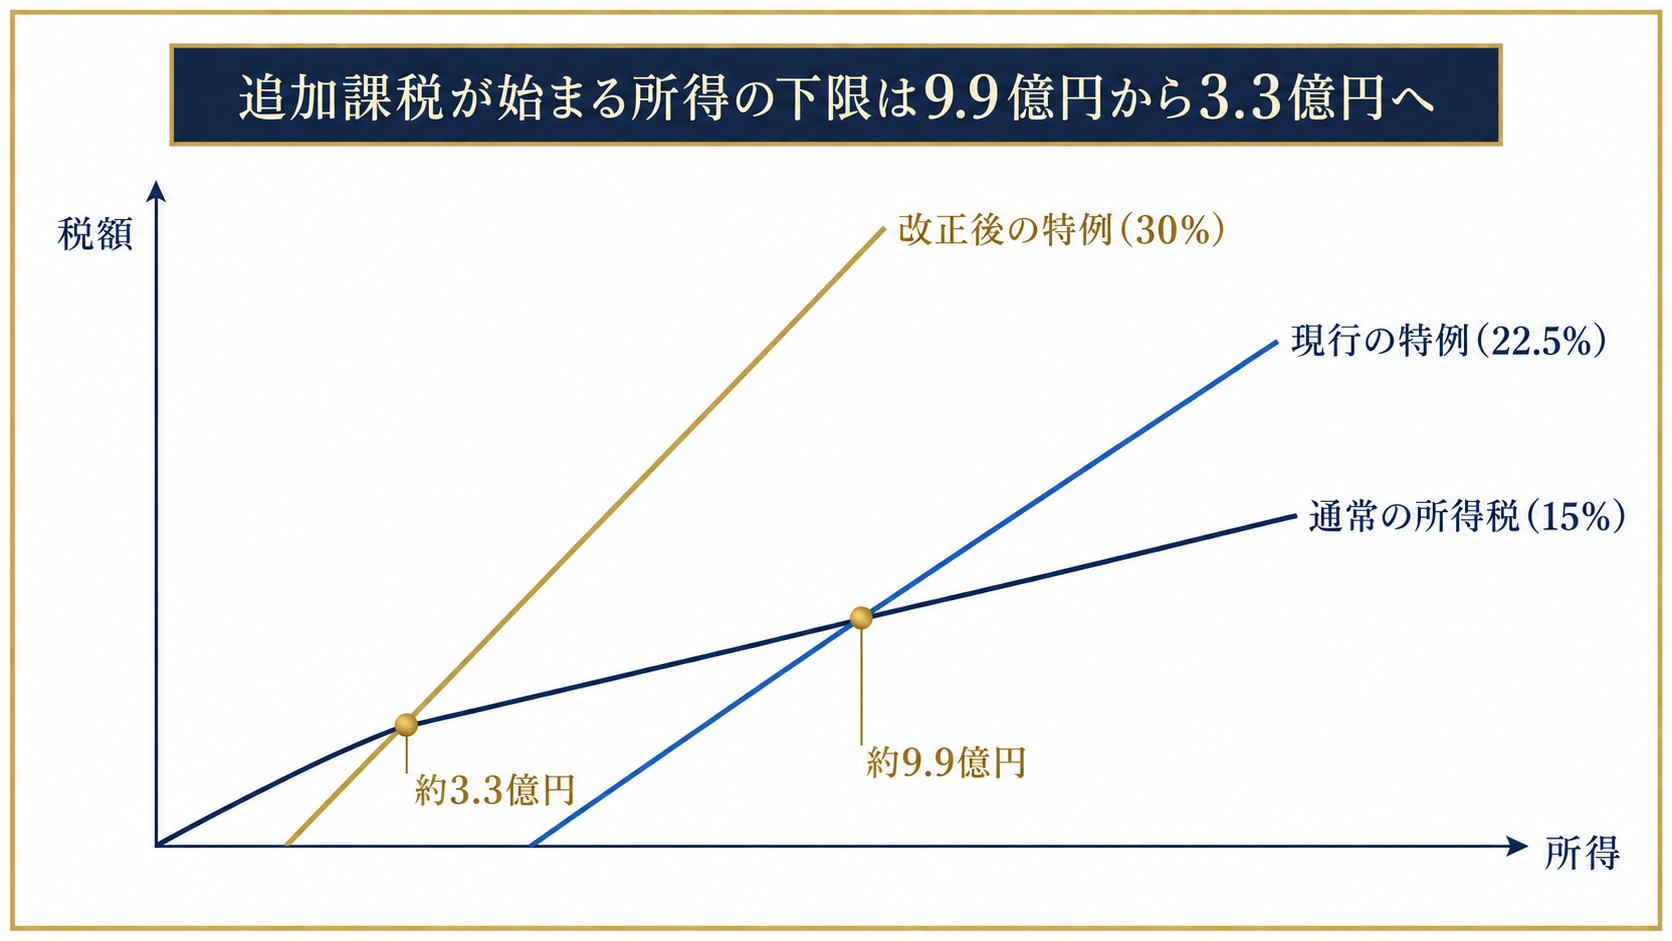
控除額が半分になり税率が1.33倍になるため、影響は単純な足し算では済みません。所得が全額15%の分離課税だけで構成される場合、追加課税が始まる下限は約9.9億円から約3.3億円まで下がります。株式譲渡益にかかる最高税率も、復興特別所得税と住民税5%を合わせて27.9725%から35.63%へと上がります。
この改正内容を対象になりうる層がどこまで把握しているかを独自に調べたところ、純金融資産1億円以上の50代では68.4%が特別控除額の半減を知りませんでした。調査結果は年代別のクロス集計とあわせて別記事で公開しています。
なぜ下限が9.9億円から3.3億円に下がるのか
下限の数字は、通常の所得税額と特例による税額がちょうど一致する点として求められます。所得が全額15%の分離課税なら、通常の所得税額は基準所得金額の15%です。現行制度では9.9億円のとき通常税額が1億4,850万円、特例の税額も(9.9億円−3.3億円)×22.5%=1億4,850万円となり一致します。
改正後は、3.3億円のとき通常税額が4,950万円、特例の税額も(3.3億円−1億6,500万円)×30%=4,950万円で一致します。つまりこれまで「10億円近い所得がなければ関係ない制度」だったものが、3億円台の所得から効いてくる制度に変わります。
所得5億・10億・30億円ならいくら増える?ケース別試算
基準所得金額が10億円の場合、改正前の追加納税額は約75万円ですが、改正後は約1億50万円になります。ここでは所得の全額が15%の分離課税(上場株式等の譲渡益)であると仮定し、所得控除・税額控除の適用はないものとして試算します。
| 基準所得金額 | 通常の所得税額(15%) | 現行の追加納税額 | 改正後の追加納税額 | 改正による増加額 |
|---|---|---|---|---|
| 3億3,000万円 | 4,950万円 | 0円 | 0円 | 0円 |
| 5億円 | 7,500万円 | 0円 | 2,550万円 | 2,550万円 |
| 9億9,000万円 | 1億4,850万円 | 0円 | 9,900万円 | 9,900万円 |
| 10億円 | 1億5,000万円 | 75万円 | 1億50万円 | 9,975万円 |
| 30億円 | 4億5,000万円 | 1億5,075万円 | 4億50万円 | 2億4,975万円 |
| 100億円 | 15億円 | 6億7,575万円 | 14億5,050万円 | 7億7,475万円 |
表3:基準所得金額別の追加納税額(所得の全額が15%分離課税の場合の簡便試算)
注目すべきは5億円の行です。現行制度では追加納税額が発生しないのに対し、改正後は2,550万円の追加負担が生じます。これまで制度の存在を意識する必要がなかった所得層が、一気に対象に入ってきます。
30億円のケースでは追加納税額が1億5,075万円から4億50万円へと増え、増加額だけで2億4,975万円です。売却代金の使い道を決める前に、この規模の納税資金を確保しておく必要があります。
所得構成が変わると結果はどう変わるか
同じ基準所得金額でも、総合課税の所得が多いか分離課税の所得が多いかで結論が変わります。総合課税の所得は累進税率で最高45%が適用されるため、基準所得税額が大きくなり、特例による税額を上回りやすくなるためです。
| ケース | 所得の内訳 | 基準所得金額 | 改正後の追加納税額 |
|---|---|---|---|
| A | 給与2,000万円+株式譲渡益5億円 | 5億2,000万円 | 約2,461万円 |
| B | 役員報酬5,000万円+自社株売却益10億円 | 10億5,000万円 | 約9,427万円 |
| C | 給与3億円のみ(分離課税なし) | 3億円 | 0円 |
| D | 給与1億円+株式譲渡益2億円 | 3億円 | 0円 |
表4:所得構成別の試算(改正後・所得控除なし・復興特別所得税込みの簡便計算)
ケースCとケースDはいずれも基準所得金額3億円ですが、追加納税額はゼロです。この制度が狙っているのは所得の絶対額ではなく、分離課税の比率が高いために税負担率が下がっている状態だからです。給与や役員報酬だけで所得を構成している場合、金額が大きくても追加負担は生じにくくなります。
一方、ケースAのように給与が2,000万円しかなくても株式譲渡益が5億円あると、改正後は約2,461万円の追加納税が発生します。M&Aでの自社株売却やストックオプションの行使・売却がある年は、単年で一気に閾値を超えます。ストックオプションの権利行使益がどの所得に区分されるかは税制適格かどうかで変わるため、行使のタイミングを検討する前に課税区分を確認しておくと計算を誤りません。
持株会や自社株を売却した場合の税額の計算方法と、取得費が分からないときの扱いは、持株会・自社株の売却時の税金を扱った記事で整理しています。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
国税庁の公式記載例で計算の流れを確認する
国税庁は「特定の基準所得金額の課税の特例の適用がある場合の記載例」を公開しており、具体的な数字で計算の流れを追うことができます。この記載例は不動産所得300万円と上場株式等の配当10億5,000万円という設定で、確定申告不要制度の対象となる配当を含めて計算しています。
| 手順 | 項目 | 金額 |
|---|---|---|
| ① | 不動産所得の金額 | 300万円 |
| ② | 上場株式等の配当(申告不要制度の対象) | 10億5,000万円 |
| ③ | 基準所得金額(①+②) | 10億5,300万円 |
| ④ | ②に係る源泉徴収税額 | 1億6,080万7,500円 |
| ⑤ | 特例による税額((③−3億3,000万円)×22.5%) | 1億6,267万5,000円 |
表5:国税庁の記載例に基づく計算の流れ(現行制度・2026年分まで)
この記載例の数字を検算すると、基準所得金額は300万円+10億5,000万円=10億5,300万円、特例による税額は(10億5,300万円−3億3,000万円)×22.5%=1億6,267万5,000円となり、国税庁の様式に記載された金額と一致します。
同じ所得構成のまま2027年分の改正後の計算式を当てはめると、特例による税額は(10億5,300万円−1億6,500万円)×30%=2億6,640万円になります。現行より約1億372万円多い計算です。
この記載例では、特例を適用した結果として合計所得金額が2,500万円を超えるため、基礎控除の適用がなくなっています。
ミニマムタックスの適用によって合計所得金額が増え、それまで受けられていた各種控除の適用要件を満たさなくなるケースがあります。控除の喪失分まで含めて手取りを計算しないと、実際の負担を見誤ります。
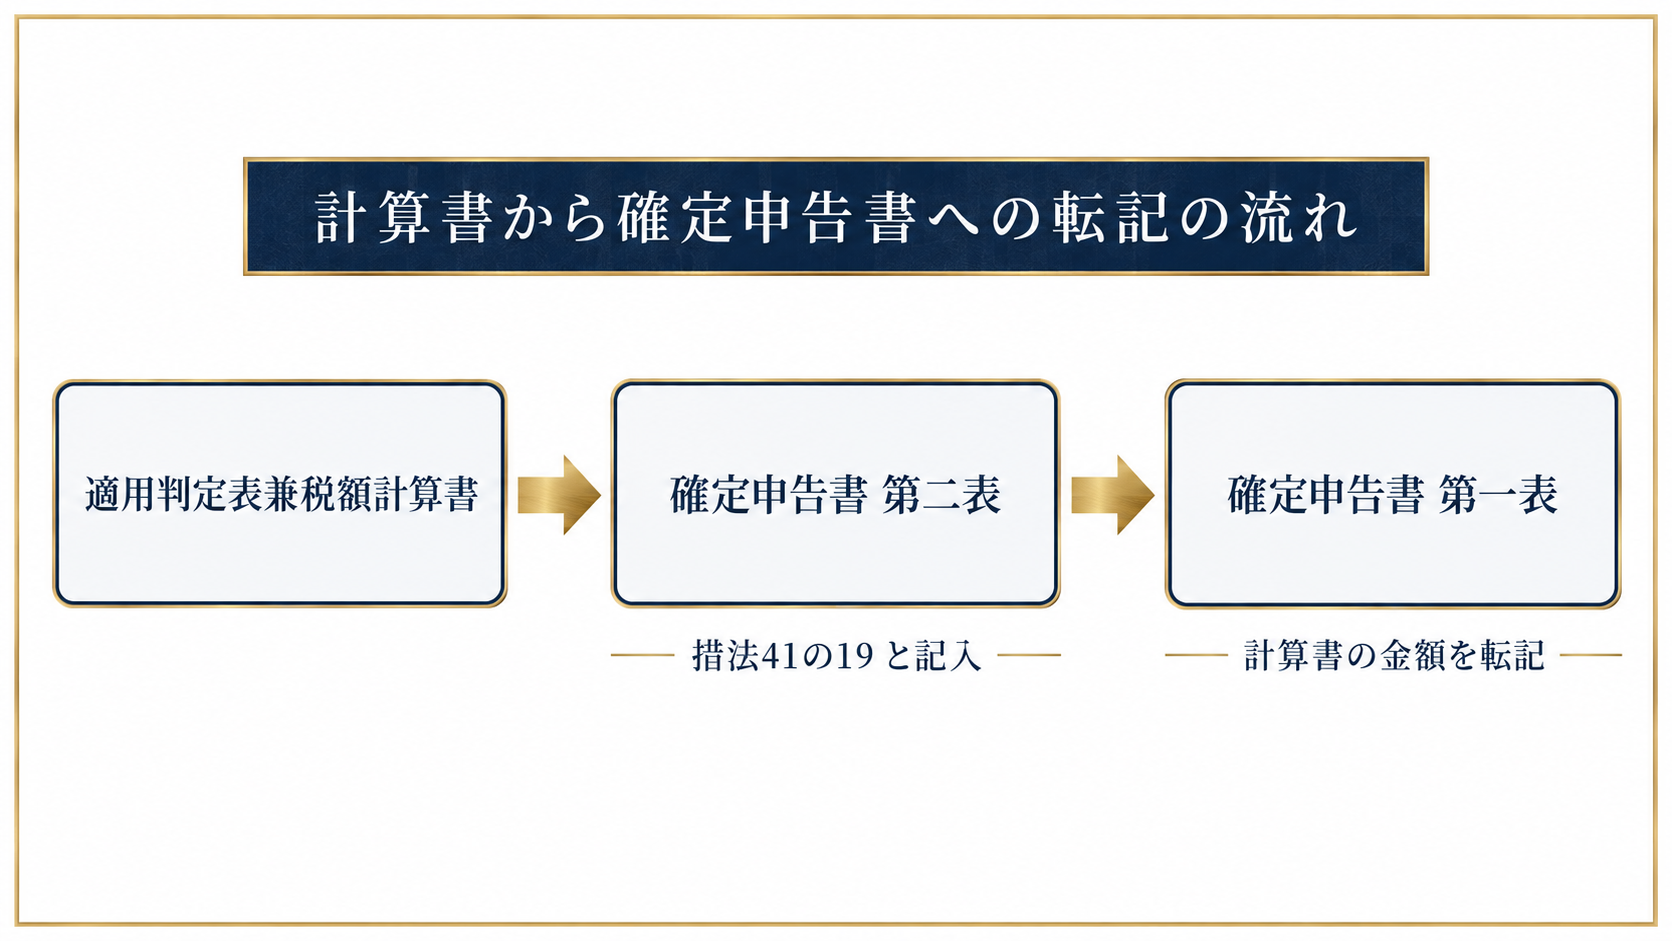
また、この特例の適用がある場合は確定申告不要制度を使えなくなるため、すべての所得を申告書に記入する必要があります。申告書第二表には「措法41の19」と記入し、計算書で求めた金額を第一表へ転記する流れです。
試算するときに見落としやすい4つの論点
ミニマムタックスの試算は計算式そのものが単純なため、かえって前提条件の置き方を誤りやすい制度です。特に次の4点は、試算結果を大きく左右します。
①申告不要としている配当・譲渡益を足し戻していない
特定口座の源泉徴収ありで完結させている配当や譲渡益は、確定申告書には現れません。しかし基準所得金額には含めるため、証券会社の年間取引報告書をすべて集めて合算する必要があります。
②住民税を計算に入れていない
ミニマムタックスは所得税の制度であり、住民税は別に課されます。株式譲渡益の最高税率が改正後に35.63%となるのは、所得税・復興特別所得税30.63%に住民税5%を加えた数字です。
③控除の喪失分を織り込んでいない
国税庁の記載例が示すとおり、特例の適用で合計所得金額が増えると基礎控除などが使えなくなります。税額だけでなく控除の可否まで含めて再計算しないと、手取りがずれます。
④予定納税の減額申請での扱いを混同している
予定納税の減額申請で申告納税見積額を計算する場合、基準所得金額の見積額には退職所得金額を含めないこととされています。通常の計算とは扱いが異なる点に注意が必要です。
③については、国税庁の記載例でも基礎控除の適用がない状態で計算されており、実際の申告でも同じ論点が生じます。試算の精度を上げるには、所得控除の一覧を並べて適用の可否を一つずつ確認する作業が欠かせません。
試算結果が出たあとに検討できる選択肢は?
試算で追加納税額が判明した場合、検討の方向性は所得の実現時期を分散する・受け取る主体を変える・そもそも売却せずに資金を調達するという3つに大別されます。いずれも前提条件によって有利不利が入れ替わるため、数字を置いて比較する作業が必要です。
| 方向性 | 計算上の効果 | 検討時の論点 |
|---|---|---|
| 実現時期を分散する | 各年の基準所得金額を閾値以下に抑えられれば追加納税は生じない | 株価変動リスクを複数年にわたって負う。買い手との条件交渉が必要な場合もある |
| 受け取る主体を変える | 個人の基準所得金額に含まれなくなる | 法人税・配当時の課税まで含めた通算で比較する。設立や維持のコストも発生する |
| 売却せず資金調達する | 譲渡益が実現しないため基準所得金額が増えない | 金利負担と担保評価の変動を織り込む必要がある |
表6:試算後に検討される3つの方向性
どの方向性を採るにしても、判断材料は「税額がいくら変わるか」だけではありません。法人で受ける場合は法人税と配当課税を通算した実効負担を見る必要がありますし、実現時期を分散する場合は株価変動のリスクを複数年にわたって負うことになります。制度の全体像と各選択肢の位置づけは、ミニマムタックスの仕組みを解説した記事で整理しています。
まとめ
- 計算式は(基準所得金額−特別控除額)×税率−基準所得税額の1本です
- 2027年分から控除額は1億6,500万円へ半減し、税率は30%になります
- 追加課税が始まる下限は約9.9億円から約3.3億円へ下がります
- 基準所得金額10億円なら追加納税額は約75万円から約1億50万円へ増えます
- 所得構成が総合課税中心なら、金額が大きくても対象外になり得ます
計算式そのものは単純でも、基準所得金額に何を含めるか、控除の喪失をどう織り込むかで結果は変わります。売却や権利行使の時期を動かせる余地があるうちに、前提条件を変えた複数の試算を並べて比較しておくと、判断の材料が揃います。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. ミニマムタックスの計算に住民税は含まれますか?
-
A. 含まれません。ミニマムタックスは所得税の制度であり、住民税は別途課されます。株式譲渡益の最高税率が改正後に35.63%となるのは、所得税・復興特別所得税分の30.63%に住民税5%を加えた数字です。
- Q. 改正後の計算式はいつの所得から使いますか?
-
A. 令和9年分(2027年分)以後の所得税から適用されます。2026年分までは現行の計算式(控除3億3,000万円・税率22.5%)で計算します。
- Q. NISA口座の利益は基準所得金額に含まれますか?
-
A. 含まれません。基準所得金額は総所得金額および分離課税の各種所得金額を合計したものと定義されており、NISAにより非課税となる配当・譲渡益はこれに算入されません。
- Q. 追加で納める税額はどのように申告しますか?
-
A. 国税庁の「特定の基準所得金額の課税の特例に関する適用判定表兼税額計算書」で金額を計算し、確定申告書第一表へ転記します。第二表には「措法41の19」と記入します。
- Q. 特例が適用される年は確定申告不要制度を使えますか?
-
A. 使えません。国税庁の記載例にも「本特例の適用がある場合、確定申告不要制度の適用はできませんので、全ての所得を記入する必要があります」と明記されています。
出典
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」
- 国税庁「特定の基準所得金額の課税の特例の適用がある場合の記載例」(PDF)
- 財務省「令和8年度税制改正の大綱(一 個人所得課税)」
- 国税庁「予定納税額の減額申請」
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。