
この記事は約13分で読めます。
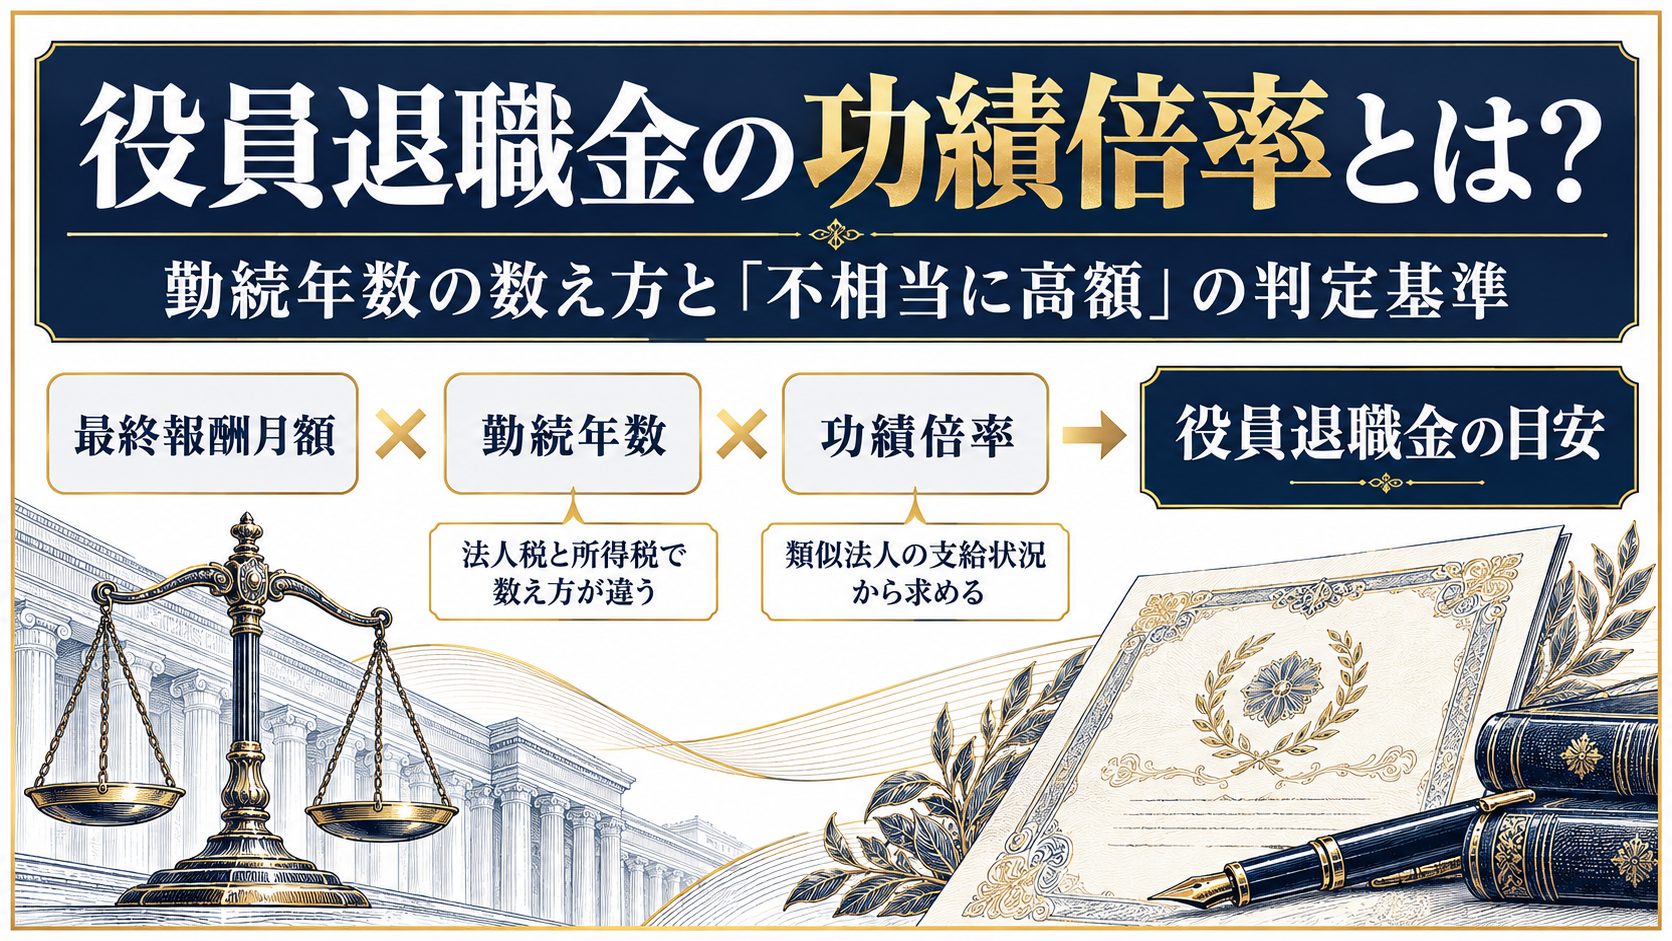
役員退職金の功績倍率とは、類似法人が役員に支給した退職給与の額を、その役員の退職時の最終報酬月額と勤続年数の積で割った数値です。法令にも通達にも倍率の上限や標準値は定められておらず、類似法人の実績から個別に求めます。勤続年数も、法人税(損金算入)と所得税(退職金の課税)で数える期間が異なります。
この記事でわかること
- 功績倍率は、類似法人の支給額から逆算して求めます
- 通達に功績倍率の数値は定められていません
- 勤続年数は、法人税と所得税で3通りの数え方があります
- 登記上の就任期間より、実際に役員として働いた実態が見られます
- 倍率が3.0倍か1.9倍かで、同じ条件でも約3,740万円の差が出ます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
役員退職金の功績倍率とは?類似法人の支給実績から求める数値
功績倍率とは、役員退職金の目安を出すときに最終報酬月額と勤続年数へ掛ける倍率で、同種・同規模の法人が実際に支払った退職給与から逆算して求めます。法人税法施行令第70条第2号が損金算入の上限を「相当と認められる金額」と定めているため、その相当額を数字にする道具として使われます。
【用語解説】功績倍率とは
功績倍率とは、役員退職金を最終報酬月額と勤続年数で割った倍率のことです。役職や貢献度が高いほど大きくなり、類似法人の平均値が自社の目安として使われます。
条文の考え方や否認の事例は、下の記事で整理しています。この記事では、その中で判断を左右する倍率の求め方と勤続年数の数え方に絞って掘り下げます。
功績倍率は類似法人の支給額から逆算する
国税不服審判所の公表裁決(平成19年11月15日、裁決事例集No.74)は、功績倍率を「類似する法人が役員に支給した退職給与の額を、その役員の退職時の最終報酬月額に勤続年数を乗じた金額で除した数値」として扱っています。式にすると次のとおりです。
功績倍率 = 類似法人の役員退職給与の額 ÷(退職時の最終報酬月額 × 勤続年数)
この裁決では、原処分庁が選んだ類似法人4社のうち1社を除いた3社の倍率が1.7、1.9、2.0で、平均は1.9(小数点第2位四捨五入)と認定されました。除かれたのは、役員退職慰労金規程で代表取締役3.2、取締役2.2と定めながら、資金繰りのために実際は1.1と1.2しか支給しなかった法人です。規程上の倍率ではなく、実際に支給された額で倍率を測る点が分かれ目になります。
| 功績倍率 | 最終報酬月額 | 勤続年数 | 退職給与の目安 | 3.0倍との差 |
|---|---|---|---|---|
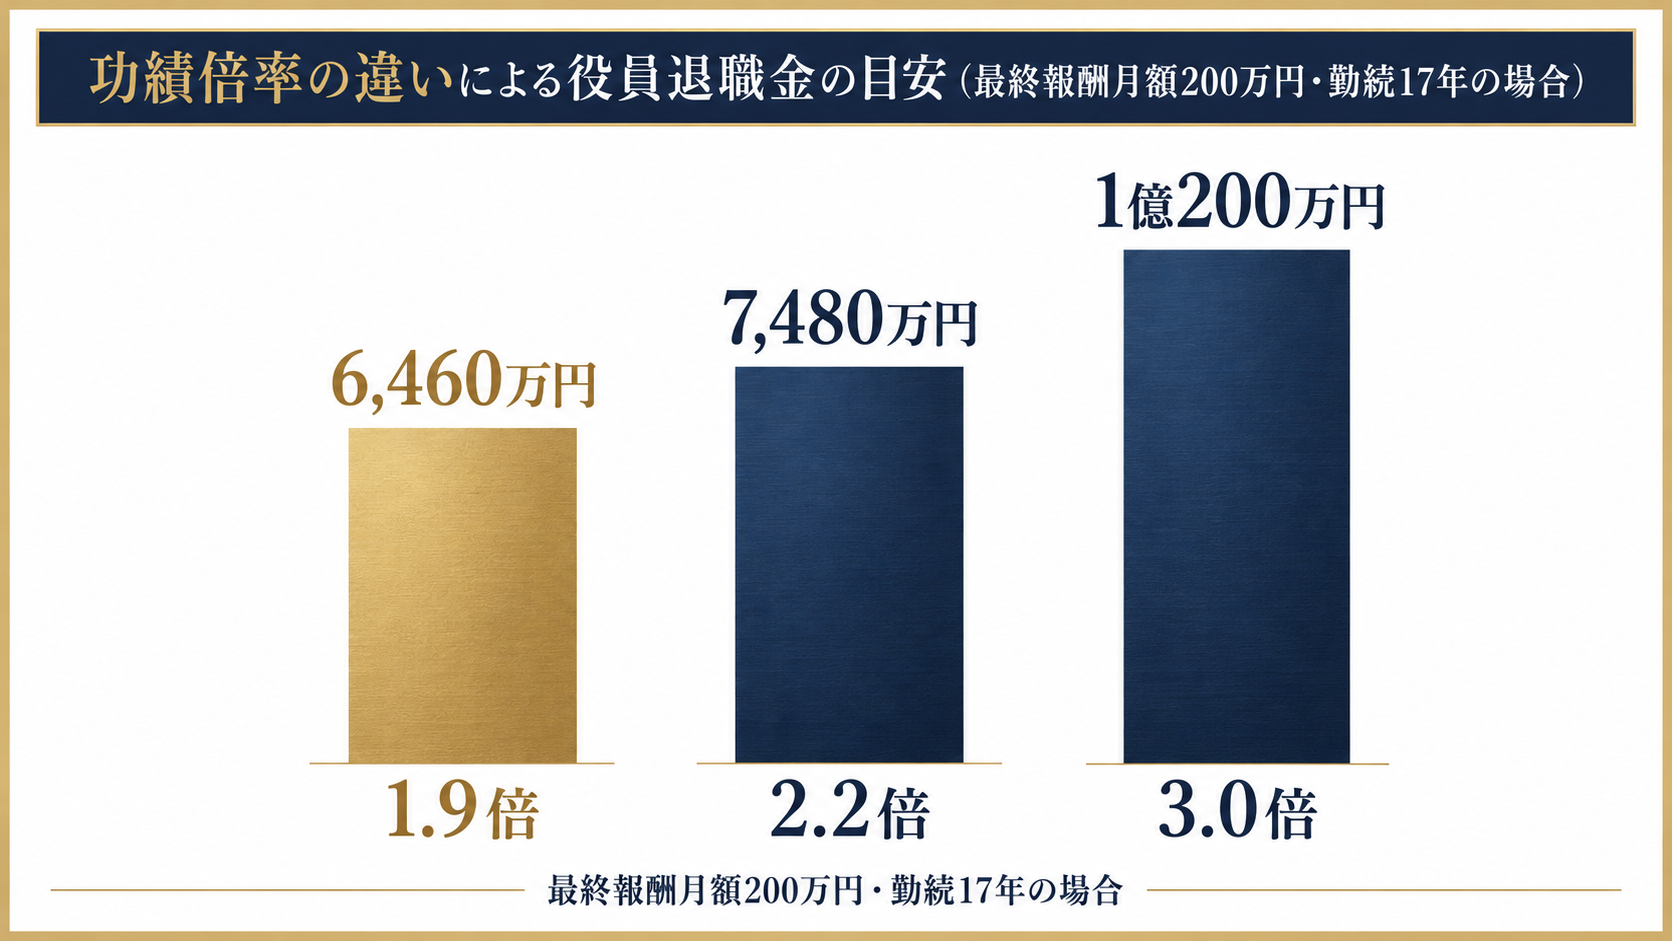
| 1.9倍 | 200万円 | 17年 | 6,460万円 | 3,740万円 |
| 2.2倍 | 200万円 | 17年 | 7,480万円 | 2,720万円 |
| 3.0倍 | 200万円 | 17年 | 1億200万円 | ― |
表1:功績倍率の違いによる役員退職金の目安(説明用の仮定値)
表1の月額と勤続年数は説明のための仮定値で、倍率1.9は上記裁決の認定値、3.0は別の裁決(昭和59年12月25日、No.28)で類似法人の平均に近いとされた値です。倍率が1.9倍から3.0倍に上がると、同じ条件でも目安は6,460万円から1億200万円へ約3,740万円増えます。どの倍率を採るかを説明できるかどうかで、損金に認められる額が大きく変わります。
類似法人はどう選ばれるのか
類似法人は、同業種で事業規模が近い法人から選ばれます。No.74の裁決で原処分庁が使った抽出基準は、次の4つでした。審判所は、この基準を「請求人の事業内容や事業規模等を反映させたものであって合理的」と判断しています。
| 基準 | 内容(裁決での記載) |
|---|---|
| 業種 | 国税局管内で請求人と同業種を営む青色申告法人 |
| 事業規模 | 役員が退職した事業年度の売上金額が、請求人の売上金額の0.5倍以上2倍以内 |
| 支給の実績 | 約3年間に事業年度が終了する期間に、役員退職給与の支給事績がある |
| 退職の事情 | 退職事由が業務上の死亡でない |
表2:公表裁決(No.74)で原処分庁が用いた類似法人の抽出基準
表2は一つの事案で使われた基準であり、全国共通の決まりではありません。それでも、自社の倍率を説明するときに同業種・売上規模が0.5倍から2倍の範囲・退職事由が同じという物差しは、そのまま使える整理です。中小企業だけに適用される別の倍率や特例が、通達に用意されているわけではありません。
役職の名前より、実際の貢献度が見られる
同じ裁決で請求人は、創業以来の代表取締役だから倍率は3.6、創業者の妻で創業以来の取締役だから3.3が相当だと主張しました。審判所は、倍率を定めるときは役職や創業以来の役員かどうかといった名目だけでなく、会社への実際の貢献度などの実質も考慮されるべきだとしたうえで、貢献度が平均を上回ることを裏付ける事情は認められないとして、この主張を退けています。
「社長だから3.0倍」と決めるのではなく、利益への貢献や取引先の維持といった具体的な功績を記録しておくことが、高い倍率を説明する材料になります。
役員退職金の勤続年数はどう数える?法人税と所得税で3通りある
役員退職金の勤続年数は、法人税の損金算入、所得税の退職所得控除、所得税の2分の1課税の判定という3つの場面で、数える期間と端数の扱いが異なります。同じ「勤続年数」という言葉でも、使う場面によって年数が違ってくる点に注意が必要です。
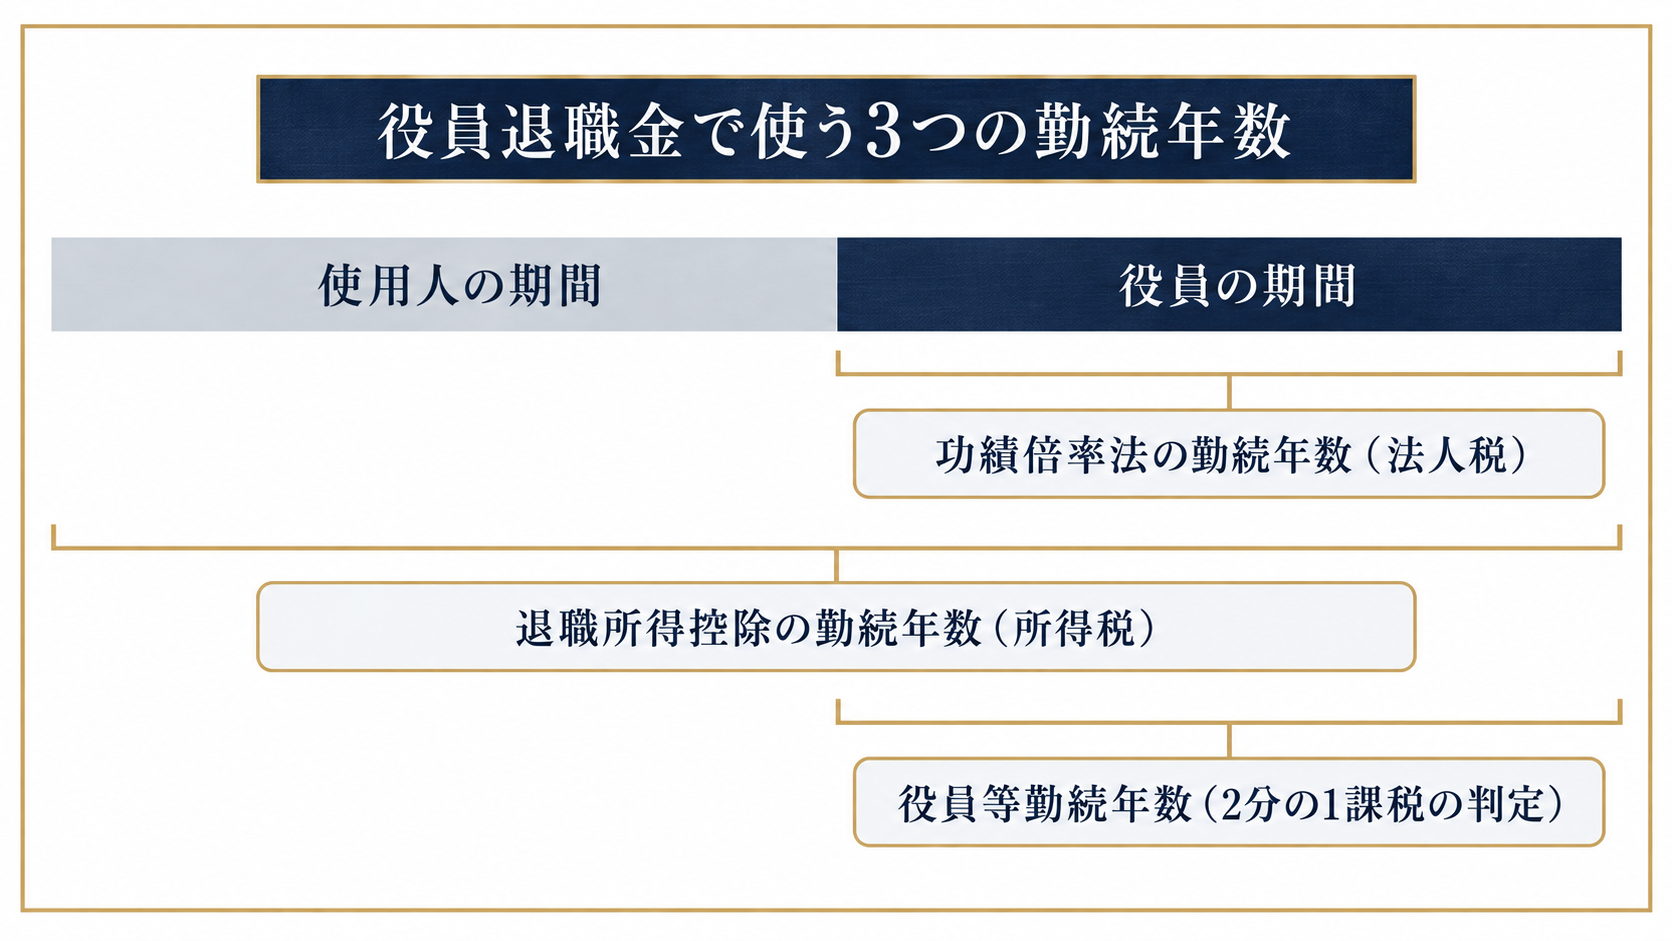
| 勤続年数の種類 | 使う場面 | 数える期間 | 1年未満の端数 |
|---|---|---|---|
| 功績倍率法の勤続年数 | 法人税:損金に認められる額の算定 | 役員として法人の業務に従事した期間(登記でなく実態で判断) | 通達に定めなし。裁決では16年7か月も16年3か月も17年 |
| 退職所得控除の勤続年数 | 所得税:退職所得控除額の計算 | 退職の日まで引き続き勤務した期間(使用人期間・休職期間を含む) | 1年に切り上げ |
| 役員等勤続年数 | 所得税:2分の1課税の可否(5年以下か) | 役員等として勤務した期間のみ(使用人期間は含まない) | 1年に切り上げ |
表3:役員退職金で使う3つの勤続年数(国税庁タックスアンサー・所得税基本通達・法人税基本通達・公表裁決より筆者整理)
法人税基本通達9-2-27の3の注は、功績倍率法を「役員の法人の業務に従事した期間及び役員の職責に応じた倍率を乗ずる方法」と定義しています。一方、所得税の退職所得控除では、所得税基本通達30-6が退職の日まで引き続き勤務した実際の期間で数えると定め、30-7が長期欠勤や休職の期間も含めるとしています。
使用人から役員になった人は、期間をどう通算するか
使用人として働いたあとに役員になった人は、退職所得控除では使用人期間も含めた全期間で数えますが、2分の1課税の判定に使う役員等勤続年数には使用人期間を含めません。国税庁タックスアンサーNo.2737は、次の例を示しています。
| 経歴 | 退職所得控除の勤続年数 | 役員等勤続年数 | 判定 |
|---|---|---|---|
| 使用人10年 → 使用人兼務役員3年 → 役員専任2年 | 15年(控除額600万円) | 5年(兼務役員3年+専任2年) | 特定役員退職手当等に該当し、2分の1課税なし |
表4:使用人期間がある場合の勤続年数(国税庁タックスアンサーNo.2737の例3)
表4の人は、通算15年勤めているのに、役員としての期間は5年のため、役員分の退職金は2分の1課税を受けられません。長く勤めた人でも、役員になってからの期間が5年以内だと税負担が重くなるので、役員就任の時期は事前に確認しておく必要があります。実際の税額の差は、シミュレーション記事で金額を示しています。
法人税側では、使用人期間の退職給与にも別のルールがある
法人税の側では、使用人期間の扱いは通達が別に定めています。使用人が役員になったときに、その時点で使用人期間に係る退職給与を計算して支給した場合は、支給した事業年度の損金に算入できます(法人税基本通達9-2-36)。支給せずに役員のまま退職する場合は、使用人期間分を含めた全期間の功績を評価した裁決(昭和59年12月25日、No.28)のように、個別の事情で判断されます。
使用人兼務役員の退職給与を役員分と使用人分に分けて支給したときも、不相当に高額かどうかは合計額で判定されます(同9-2-30)。分けて支給すれば別々に判定されるわけではありません。
みなし役員・分掌変更・非常勤の期間は勤続年数に入る?公表裁決の判断
勤続年数に入るかどうかは、登記や役職名ではなく、実際に役員として経営に関わっていたかという実態で判断されます。公表裁決には、登記より実態を重く見た例と、退職の事実そのものが争われた例があります。
| 裁決 | 争点 | 判断 |
|---|---|---|
| 平成元年6月21日(No.37) | 「みなす役員」だった期間を在職期間に算入できるか | みなす役員として勤務していた事情が明らかでなく、算入は認められない |
| 平成19年11月15日(No.74) | 登記上の就任期間が短い実質的な経営者の勤続年数 | 登記簿上の役員期間は短くても、設立当初から実質的な代表者だった。設立当初から役員として働いたと認め、勤続年数を17年とした |
| 平成29年7月14日 | 代表取締役社長から代表権のない会長になった際の金員 | 分掌変更後も経営の主要な地位を占めていたため、実質的に退職したとはいえず、損金に算入できる退職給与に当たらない |
| 令和2年12月15日 | 代表取締役を辞任した元代表者への退職金 | 辞任後に経営へ継続して関与した裏付けがなく、報酬も受けていないため、退職の事実があり損金に算入できる |
表5:勤続年数と退職の事実をめぐる公表裁決(国税不服審判所)
表5のNo.37とNo.74は、一見反対の結論に見えますが、どちらも実態で判断している点は共通です。「みなす役員だった」と主張するには、役員として勤務していた具体的な事情を示せる資料が必要で、逆に登記が短くても、実質的に経営していた事実が明らかなら、その期間が数えられます。
代表を退いて会長や相談役になるとき、期間はどこで区切るか
代表を退いて会長や相談役として会社に残る場合、退職金を支給する時点で役員としての期間が一度区切られるかどうかは、実質的に退職したと同様の事情があるかで決まります。法人税基本通達9-2-32は、常勤から非常勤への変更や、報酬がおおむね50%以上減少した場合などを例示しつつ、経営上主要な地位を占める者は除いています。
表5の平成29年の裁決は、まさにこの点で否認された事例です。この事案では、損金算入の否認に加えて、源泉所得税の納税告知処分と不納付加算税の賦課決定処分も争われ、いずれも棄却されました。承継の時期と合わせて退職金を考える場合は、事業承継の全体像とあわせて設計します。
承継時期と退職金の設計を合わせて考える場合は、事業承継の全体像を解説した記事が出発点になります。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
「不相当に高額」と判定されないために、何を準備しておくべきか
否認を避けるには、法人税法施行令第70条第2号が挙げる3つの事項(業務に従事した期間・退職の事情・類似法人の支給状況)のそれぞれに、説明できる資料を退職金の支給前に用意しておくことが基本です。倍率と勤続年数は、その資料に裏付けられて初めて説得力を持ちます。
| 判定の事項 | 説明に使える資料の例 | 備える時期 |
|---|---|---|
| 業務に従事した期間 | 就任・退任の議事録、役員変更の登記事項証明書、在任中の役員報酬の推移 | 退任前 |
| 退職の事情 | 退任の理由を記した議事録、病気・高齢などの事情を示す資料 | 退任時 |
| 類似法人の支給状況 | 同業種・売上規模が近い法人の支給事例、自社の過去の退職金の実績と倍率 | 金額の検討時 |
| 金額の算定根拠 | 最終報酬月額・勤続年数・採用した倍率とその理由を記した書面 | 株主総会の決議前 |
表6:判定の事項ごとに用意する資料の例(法人税法施行令第70条第2号を基に筆者整理)
表6は実務上の整理です。条文が求める書類の一覧ではありませんが、No.74の裁決で、類似法人の選定方法と倍率の算定が最大の争点になったことを踏まえると、倍率の根拠を第三者に説明できる形で残すことが最も効果のある備えです。
業務上の死亡など、通常より多く認められる場合
退職の事情によっては、類似法人の平均を上回る額が認められることがあります。平成2年12月20日の裁決(No.40)は、業務上の事故で死亡した代表者の遺族への退職金について、比較法人の平均功績倍率による通常の額に、死亡時の普通給与の3年分を加えた額を適正額と判断しています。ただし、これは業務上の死亡という特別な事情がある事案で、通常の退職に当てはまる基準ではありません。
倍率を決める前に確認する点
- 類似法人は、同業種・売上0.5倍から2倍の範囲で、実際に支給された額から求めているか
- 退職金規程の倍率ではなく、実際の支給額で倍率を測っているか
- 勤続年数を、法人税用と所得税用で分けて確認しているか
- 登記上の就任日と、実際に役員として働き始めた日が異なっていないか
- 退任後も経営に関与する場合、実質的な退職といえる事情を整理しているか
まとめ
- 功績倍率は、類似法人の支給額を「最終報酬月額×勤続年数」で割って求めます
- 通達に倍率の数値はなく、規程上の倍率ではなく実際の支給額で測ります
- 勤続年数は、法人税・退職所得控除・役員等勤続年数の3通りがあります
- 登記より実態が見られるため、役員としての実際の期間を示す資料が必要です
- 倍率の根拠と勤続年数の起点は、退職金を支給する前に書面で残します
役員退職金は、倍率という一つの数字よりも、その数字と勤続年数をどんな資料で説明できるかで結果が変わります。退職の時期が近づいてから探すのではなく、類似法人の水準や自社の過去の実績を、早い段階から整理しておくと選べる選択肢が広がります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 国税庁は役員退職金の功績倍率の目安を公表していますか?
-
A. 法人税基本通達9-2-27の3の注が功績倍率法を定義していますが、倍率の数値は定められていません。倍率は、同種で事業規模が類似する法人の支給状況から個別に求めます。
- Q. 勤続年数の1年未満の端数は、切り上げですか?
-
A. 所得税では、退職所得控除の勤続年数も役員等勤続年数も、1年未満の端数は1年に切り上げます。法人税の通達には端数の定めがありませんが、公表裁決(No.74)では、役員期間16年7か月と16年3か月がどちらも17年とされました。
- Q. 使用人だった期間も、役員退職金の勤続年数に含められますか?
-
A. 所得税の退職所得控除では、使用人期間も含めた引き続き勤務した期間で数えます。法人税では、役員就任時に使用人期間分の退職給与を支給すれば損金に算入でき(9-2-36)、支給しない場合は個別の事情で判断されます。
- Q. 「みなし役員」だった期間は、勤続年数に入りますか?
-
A. 実態で判断されます。平成元年の裁決(No.37)では、みなす役員として勤務していた事情が明らかでないとして、その期間の算入は認められませんでした。
- Q. 中小企業向けの功績倍率の目安はありますか?
-
A. 中小企業だけに適用される倍率や特例は、通達に定められていません。同業種で売上規模が近い法人を類似法人として、実際の支給額から倍率を求めます。
出典
- 国税不服審判所 平成19年11月15日裁決(裁決事例集No.74・146頁)
- 国税不服審判所「公表裁決事例等の紹介 役員退職給与」
- 国税不服審判所 平成29年7月14日裁決
- 国税不服審判所 令和2年12月15日裁決
- 国税庁 法人税基本通達 第9章第2節第7款「退職給与」(9-2-27の3〜9-2-39)
- 国税庁 所得税基本通達 法第30条《退職所得》関係(30-1〜30-15)
- 国税庁 タックスアンサー No.2737「役員等の勤続年数が5年以下の者に対する退職手当等(特定役員退職手当等)」
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」
- e-Gov法令検索「法人税法施行令」第70条(過大な役員給与の額)
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。