
読了目安時間:約14分
オペレーティングリースの失敗とは、出資額が戻らない「元本割れ」と、思ったほど税金が減らない「節税の失敗」の2つです。原因は主に、借り手の航空会社の経営悪化、制裁などで機体が戻らないこと、円高、出口の年の課税、途中で解約できない資金拘束の5つに分かれます。コロナ禍では、日本の投資家が出資した航空機リースで機体の差押えに発展した案件が実際に報じられており、「上場企業の系列だから安全」とは言えないことが明らかになりました。
この記事では、報道と公表資料で確認できる実際の失敗と、出資前に販売会社へ確認すべき質問をまとめます。
この記事でわかること
- 失敗は元本割れと節税の失敗の2種類です
- 借り手が破綻すると出資者は銀行より後回しです
- 円高だけでも出口で元本割れすることがあります
- 販売会社は失敗事例を語りにくい立場にあります
- リース会社はランキングより開示と対応力で選びます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
オペレーティングリースの失敗とは?元本割れと節税の失敗の2種類
オペレーティングリースの失敗とは、出資した資金が全額は戻らないこと、または損失の計上や出口の課税が想定と違い、税金が思ったほど減らないことを指します。前者は事業そのものの失敗、後者は税務の設計の失敗で、原因も対策も異なります。
【用語解説】オペレーティングリースの失敗とは
日本型オペレーティングリースへの出資で、借り手の破綻や為替などにより出資額が戻らない元本割れ、または損金算入や出口の課税が想定と異なり、節税の効果が残らない状態のことです。
日本型オペレーティングリースの仕組みのおさらい
日本型オペレーティングリースは、営業者(通常は特別目的会社)が投資家から匿名組合で集めた出資と金融機関からの借入で航空機などを買い、海外の航空会社に貸し出す事業です。仕組みと節税効果の基本は、以下の記事で解説しています。
失敗の原因は5つのリスクに分かれる
失敗の原因は、借り手・機体・為替・税金・資金繰りの5つに整理できます。前の3つは出資額そのものを減らし、後の2つは税金と手元資金の計画を狂わせます。
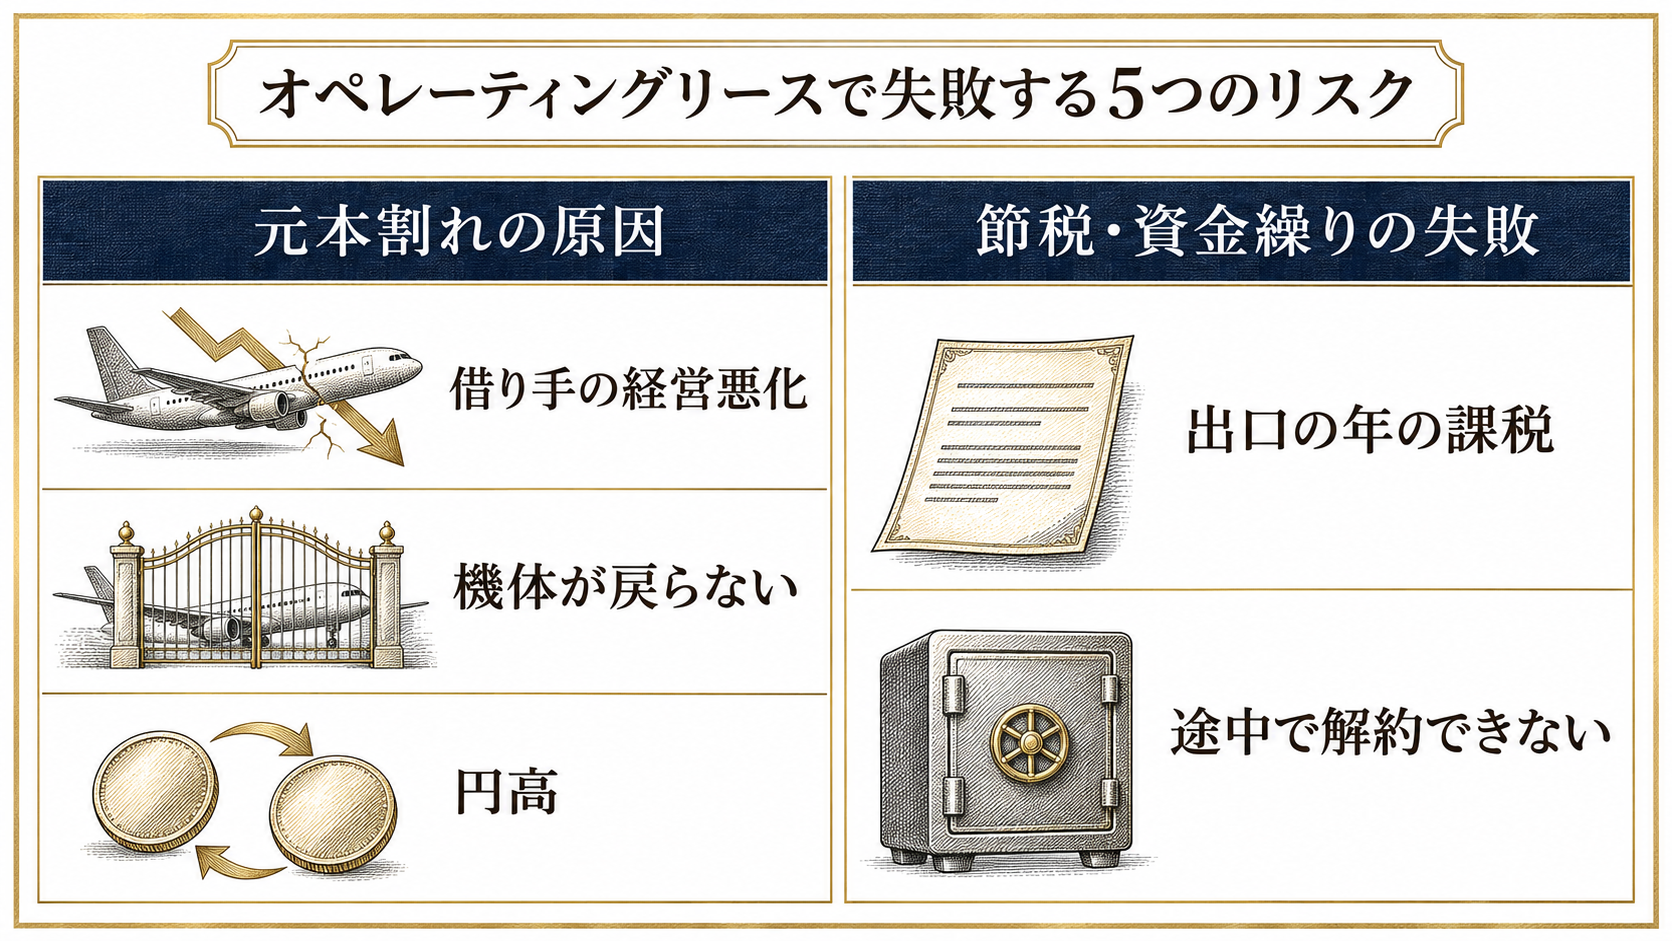
| リスク | 何が起きるか | 失敗の種類 | 実際に起きた例 |
|---|---|---|---|
| ①借り手の経営悪化 | リース料が止まり、銀行が機体を差し押さえて売る | 元本割れ | コロナ禍のベトナムの航空会社向け案件(2021年) |
| ②機体が戻らない | 制裁や国の措置で機体を回収できない | 元本割れ | ロシアの航空会社に貸した機体(2022年) |
| ③為替 | 円高で円に換算した分配金・売却代金が減る | 元本割れ | ドル建ての案件全般 |
| ④出口の課税 | 機体の売却などで利益が戻り、その年の税金が増える | 節税の失敗 | 受け皿を用意していない出資全般 |
| ⑤資金の拘束 | 途中で解約できず、資金が必要な時に現金化できない | 資金繰りの失敗 | 匿名組合での出資全般 |
表1:オペレーティングリースで失敗する5つのリスク(2026年11月時点。東京商工リサーチ・AerCap公表資料・商法をもとに当メディア作成)
以下では、実際に報じられた事例がある①②から順に見ていきます。
失敗事例①コロナ禍で借り手の航空会社がリース料を払えなくなった
コロナ禍の航空機リースで起きた失敗は、借り手の航空会社がリース料を払えなくなり、融資した銀行側の債権者が機体の差押え・売却に動いたことです。日本の投資家が匿名組合で出資していた案件で、2021年に実際に起きています。
2020年の世界の航空旅客は約6割減った
国際民間航空機関(ICAO)によると、2020年に航空機を利用した旅客は約18億人で、2019年の約45億人から約60%減少しました。航空会社の損失は約3,700億ドル(1ドル150円で約55兆円)にのぼり、2020年4月には旅客数が2019年の水準から92%減っています(UN News「Air travel down 60 per cent, as airline industry losses top $370 billion: ICAO」2021年1月15日)。
リース料の原資は航空会社の運賃収入です。オペレーティングリースの利回りは、借り手が長期にわたって払い続けることを前提に組まれているため、需要が半分以下になれば前提そのものが崩れます。
リース料の減額合意から機体の差押えまでの経緯
東京商工リサーチの報道によると、東証1部(当時)上場企業の系列の特別目的会社2社が、ベトナム航空にエアバスA350型機をリースする事業を、匿名組合で集めた出資で手掛けていました。経緯は次のとおりです(東京商工リサーチ TSRデータインサイト「コロナ禍が影響、航空機リース2社(国内法人)がチャプター11」2022年1月5日)。
| 時期 | 起きたこと |
|---|---|
| 2020年初頭〜 | コロナの感染拡大で、借り手の航空会社の財務状況が悪化 |
| 2020年4月・10月 | リース料の減額・分割、金利の変更で合意 |
| 2021年12月1日 | 融資の担保代理人だったフランスの銀行が、債務不履行を理由にリース契約をすべて終了し、後任に英国の投資ファンドを指名 |
| 2021年12月10日頃 | 投資ファンドが事前の通知なく機体の差押え・売却を始めていたことが判明 |
| 2021年12月17日 | 特別目的会社2社が米国の破産裁判所に連邦破産法11条(チャプター11)を申請。負債は2社合計3億857万ドル(約350億5,000万円) |
表2:コロナ禍の航空機リースで機体の差押えに至った経緯(東京商工リサーチの2022年1月5日の報道をもとに当メディア作成)
特別目的会社側は、チャプター11の申請理由を「上位債権者による下位債権者の利害を無視した強制的な資産の現金化を阻止するため」と説明し、適切に売却すればすべての債権者に返したうえで匿名組合にも配当できるだけの価値があると主張しています。裏を返せば、匿名組合で出資した日本の投資家は、銀行などの債権者への返済が済んだ後にしか受け取れない立場です。2020年に2度もリース料の条件変更に応じていても、銀行側の判断ひとつで差押えに進んだ点が、この事例の重い教訓です。
機体を売っても出資者は銀行より後回しになる
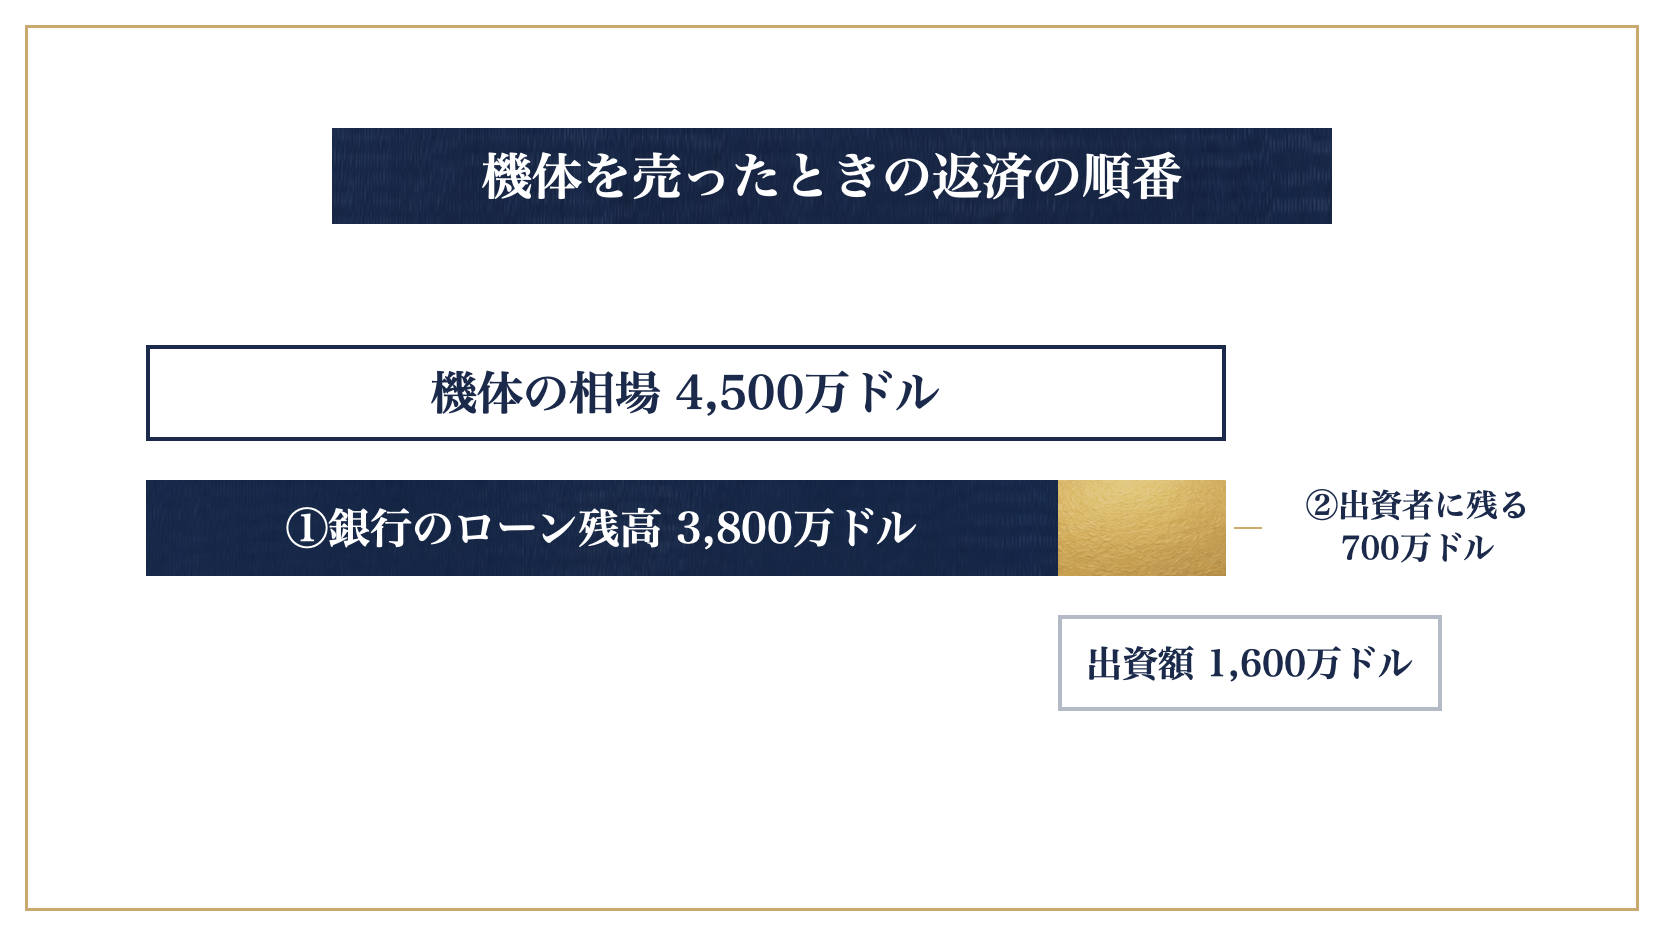
同じ時期、ベトナムの格安航空会社を借り手とする別の案件でも、債権を買い取った投資ファンドが機体の競売に動きました。報道では、出資者側が示した数字は次のとおりです(東京商工リサーチ TSRデータインサイト「相次ぐ航空機リースを巡るトラブル、投資する中小企業にも影響か」2022年1月21日)。
- 機体の市場価格の相場:約4,500万ドル
- ローンの債務残高:約3,800万ドル
- 匿名組合による出資額:約1,600万ドル
- 投資ファンドが提示した機体の買取価格:400万ドル
機体の売却代金は、まず銀行のローン残高の返済に充てられ、残った分だけが出資者に回ります。この順番で単純に計算すると、次のようになります。
| 売却価格 | 銀行への返済 | 出資者に残る額 | 出資額1,600万ドルに対する回収率 |
|---|---|---|---|
| 相場どおり4,500万ドル | 3,800万ドル | 700万ドル | 約44%(約900万ドルの損失) |
| 提示価格400万ドル | 400万ドル(残高に届かない) | 0ドル | 0%(出資額の全額を失う) |
表3:機体の売却価格と出資者の回収額(東京商工リサーチの報道の数値をもとに当メディアが単純計算。売却や手続きの費用、未払いのリース料等は考慮していない)
相場どおりに売れたとしても、出資額の半分以上が戻らない計算です。1ドル150円で換算すると、出資額約24億円に対して損失は約13.5億円になります。報道の中で、この案件の投資家は「競売が成立すれば、匿名組合の出資金は回収が不可能になり、出資金元本は毀損することになる」と語っています。
この差が生まれるのは、日本型オペレーティングリースが出資に金融機関からの借入を組み合わせて機体を買う仕組みだからです。この案件でも、ローンの残高は出資額の2倍を超えていました。借入があるから前半に大きな損失を計上でき、節税効果が生まれる一方、機体の値段が下がったときの痛みは、まず出資者に集中します。
出資者は機体の持ち主ではない
出資者が自分で機体を取り戻せないのは、匿名組合の法律上の性質によるものです。商法は、匿名組合員の出資は営業者の財産に属し、匿名組合員は営業者の業務を執行できず、営業者の行為について第三者に対して権利も義務も持たないと定めています(e-Gov法令検索 商法第536条)。
つまり、機体を差し押さえた相手と交渉できるのは営業者だけで、出資者は営業者とその親会社であるリース会社の対応を待つしかありません。東京商工リサーチは、2つの案件で差押えに至った経緯はほぼ同じなのに、チャプター11で対抗した会社と、取材に「個別の案件であることから回答は控えさせていただく」とした会社とで、対応が大きく異なったと報じています。同じ失敗が起きても、出資者の損失はリース会社の対応力で変わります。
失敗事例②制裁で機体が戻らない|2022年のロシアの例
機体が戻らないリスクとは、借り手の国が制裁の対象になるなどして、リース契約を終了しても機体を国外へ回収できないリスクです。2022年のロシアのウクライナ侵攻では、大手の航空機リース会社1社だけで100機を超える機体が回収できなくなりました。
大手リース会社でも113機が回収できなかった
航空機リース大手のAerCap(アイルランド)は、侵攻前にロシアの航空会社へ135機の航空機と14基のエンジンを貸していました。このうち国外へ引き揚げられたのは22機と3基で、113機と11基はロシアに残ったままです。同社は2022年1〜3月期に、機体の除却や減損などで税引前27億ドル(1ドル150円で約4,050億円)の損失を計上しました(AerCap「AerCap Holdings N.V. Reports Financial Results for the First Quarter 2022」2022年5月17日)。
同社は保険金の請求も行っていますが、請求から支払いまでには時間がかかります。リース会社本体であれば他の機体の収益で損失を吸収できますが、1機か数機だけを持つ特別目的会社に出資する日本型オペレーティングリースでは、その機体が戻らないことは事業の全損に直結します。
借り手の国も確認の対象になる
ロシアの例は特殊に見えますが、借り手の財務状況だけでなく、借り手がどの国の会社か、その国で機体を回収する手続きが機能するかも出資前の確認点になります。借り手の国名や会社名が販売資料にない案件は、判断材料が足りていません。
失敗事例③円高で出口の利益が消える
為替による失敗とは、ドル建ての分配金や機体の売却代金を円に換算したときに、出資時より円高が進んでいて、円で見た手取りが出資額を下回ることです。借り手が順調にリース料を払い、機体も予定どおり売れても起こります。
出資5,000万円・出口40万ドルで試算
次の数値は仕組みを説明するための仮定で、特定の案件の実績や見込みではありません。法人が5,000万円を出資し、事業の終了時にまとめて40万ドルの分配を受ける案件で、出口の時点の為替レートだけを変えて比べます。
| 出口の時点の為替レート | 円に換算した分配額 | 出資額5,000万円との差 |
|---|---|---|
| 1ドル150円 | 6,000万円 | 1,000万円のプラス |
| 1ドル130円 | 5,200万円 | 200万円のプラス |
| 1ドル110円 | 4,400万円 | 600万円のマイナス(元本割れ) |
表4:出口の為替レートと円換算の分配額(仮定の数値例。期中の分配金と税金は含めず当メディアが計算)
1ドル150円から110円への変化は、円から見たドルの価値がおよそ27%下がる円高です。同じ40万ドルを受け取っても、円高だけで1,600万円の差が生まれ、プラス1,000万円の見込みが600万円の元本割れに変わります。
為替ヘッジはどこまでかかっているか
為替予約などで為替の変動を抑えている案件もありますが、ヘッジの対象が期中のリース料だけで、最後の機体の売却代金にはかかっていないこともあります。機体の売却代金は出口の分配の大部分を占めることが多いため、販売資料で「為替ヘッジあり」と書かれていても、どの支払いのどの期間にかかっているかを確認する必要があります。
失敗事例④⑤税金と資金繰りで失敗するパターン
税金と資金繰りの失敗とは、事業自体は計画どおりでも、出口の年の課税や途中で解約できない資金拘束によって、会社のお金の計画が狂うことです。元本割れより目立ちませんが、節税目的の出資では最も起きやすい失敗です。
④出口の年に利益がまとめて戻り税金が増える
日本型オペレーティングリースの節税効果は、前半の損失で利益を圧縮して税金を先に送る「課税の繰延べ」です。機体の売却などで事業が終わる年には、前半に損金にした金額がおおむね利益として戻ります。その年に役員退職金などの大きな費用を当てる予定がなければ、出資した年に減った税金とほぼ同じ額が、出口の年にまとめて発生します。
出資5,000万円・9年間の仮定で、出口の年に受け皿がない場合とある場合の税額の差は、以下の記事で試算しています。
さらに、損失の全額が損金になるとは限りません。業務執行に関与しない組合員の損失は、出資の価額を基礎として計算した金額を超える部分が損金にならず、事業の損益が実質的に欠損にならないと見込まれる場合は全額が損金になりません(e-Gov法令検索 租税特別措置法第67条の12)。販売資料の「初年度の損金算入見込み額」が、そのまま自社の損金になるとは考えないほうが安全です。
⑤途中で解約できず資金が拘束される
商法は、存続期間を定めた匿名組合契約について、「やむを得ない事由」がある場合に限り解除できると定めています(e-Gov法令検索 商法第540条)。本業の資金繰りが苦しくなった、別の投資に回したくなったといった出資者側の都合で、出資を途中で引き出すことは想定されていません。
出資から出口までの期間は、案件によって数年から10年程度に及びます。決算前に運転資金や納税資金まで出資に回すと、その後の業績悪化の場面で手元に現金がない状態に陥ります。出資は10年程度使わない余剰資金の範囲にとどめるのが基本です。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。オペレーティングリースの案件のリスクや出口の年の設計など、販売会社とは利害関係のない富裕層専門の視点から、出資前のセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
なぜ販売会社は失敗事例を語らないのか?
販売会社が失敗事例を語りにくいのは、出資が成立したときに組成や販売の手数料を受け取る立場にあり、リスクを強調するほど自社の売上が減るという利益相反の構造があるからです。個々の担当者の誠実さとは別の問題です。
販売資料で強調されること・小さく書かれること
販売資料は、出資を検討する人が知りたい「初年度の損金算入見込み」や「想定利回り」を前面に出す作りになりがちです。一方で、失敗につながる項目は、契約書の後ろのほうや注記に回されることが多くなります。
| 強調されやすいこと | 小さく書かれやすいこと | 関係する失敗 |
|---|---|---|
| 初年度の損金算入見込み額 | 出資額を超える損失は損金にならない上限 | ④出口の課税 |
| 想定利回り・出口の見込み利益 | 出口の年に戻る利益に課税されること | ④出口の課税 |
| 借り手の航空会社の規模・知名度 | 借り手が払えなくなったときの返済の順番(銀行が先) | ①借り手の経営悪化 |
| 機体の型式の人気 | 機体の相場が下がったときに出資者が負う損失 | ①②機体の価値 |
| 為替ヘッジあり | ヘッジの対象が期中のリース料か売却代金か | ③為替 |
| 過去の組成実績 | 途中で解約できないこと、トラブル時の対応の実績 | ⑤資金の拘束 |
表5:販売資料で強調されやすいこと・小さく書かれやすいこと(当メディアが一般的な傾向を整理)
この構図は、オペレーティングリースに限りません。不動産投資の節税でも、販売会社は購入時の減価償却による節税額を前面に出し、売却時の課税や空室のリスクを語りにくい構造があります。節税をうたう商品で失敗する共通点は、以下の記事でも整理しています。

販売会社には説明義務がある
匿名組合の出資持分は、金融商品取引法で有価証券とみなされる権利です(e-Gov法令検索 金融商品取引法第2条第2項第5号)。その募集や私募の取扱いを業として行うには、第二種金融商品取引業の登録が必要です(同法第28条第2項・第29条)。登録の有無は、金融庁「免許・許可・登録等を受けている事業者一覧」で確認できます。
また、金融サービスの提供及び利用環境の整備等に関する法律は、為替などの変動や、取引する相手の業務・財産の状況の変化で元本欠損が生じるおそれがある場合に、販売業者がその旨と仕組みの重要な部分を説明しなければならないと定めています(e-Gov法令検索 同法第4条)。説明をしなかったときは販売業者が損害を賠償する責任を負い、元本欠損額が損害の額と推定されます(同法第6条・第7条)。
ただし、損害賠償の請求は損失が出た後の話で、時間と費用がかかります。説明義務があることは、出資前に自分で確かめなくてよい理由にはなりません。説明の内容は書面で残しておきます。
航空機リース会社はランキングより何で選ぶ?失敗を避ける6つの質問
航空機リース会社(日本型オペレーティングリースの組成・販売会社)は、規模や組成実績のランキングではなく、案件の情報開示とトラブル時の対応力で選ぶのが失敗を避ける基本です。公的機関が作成した航空機リース会社のランキングは存在せず、ベトナムの事例のように上場企業の系列の案件でも差押えは起きています。
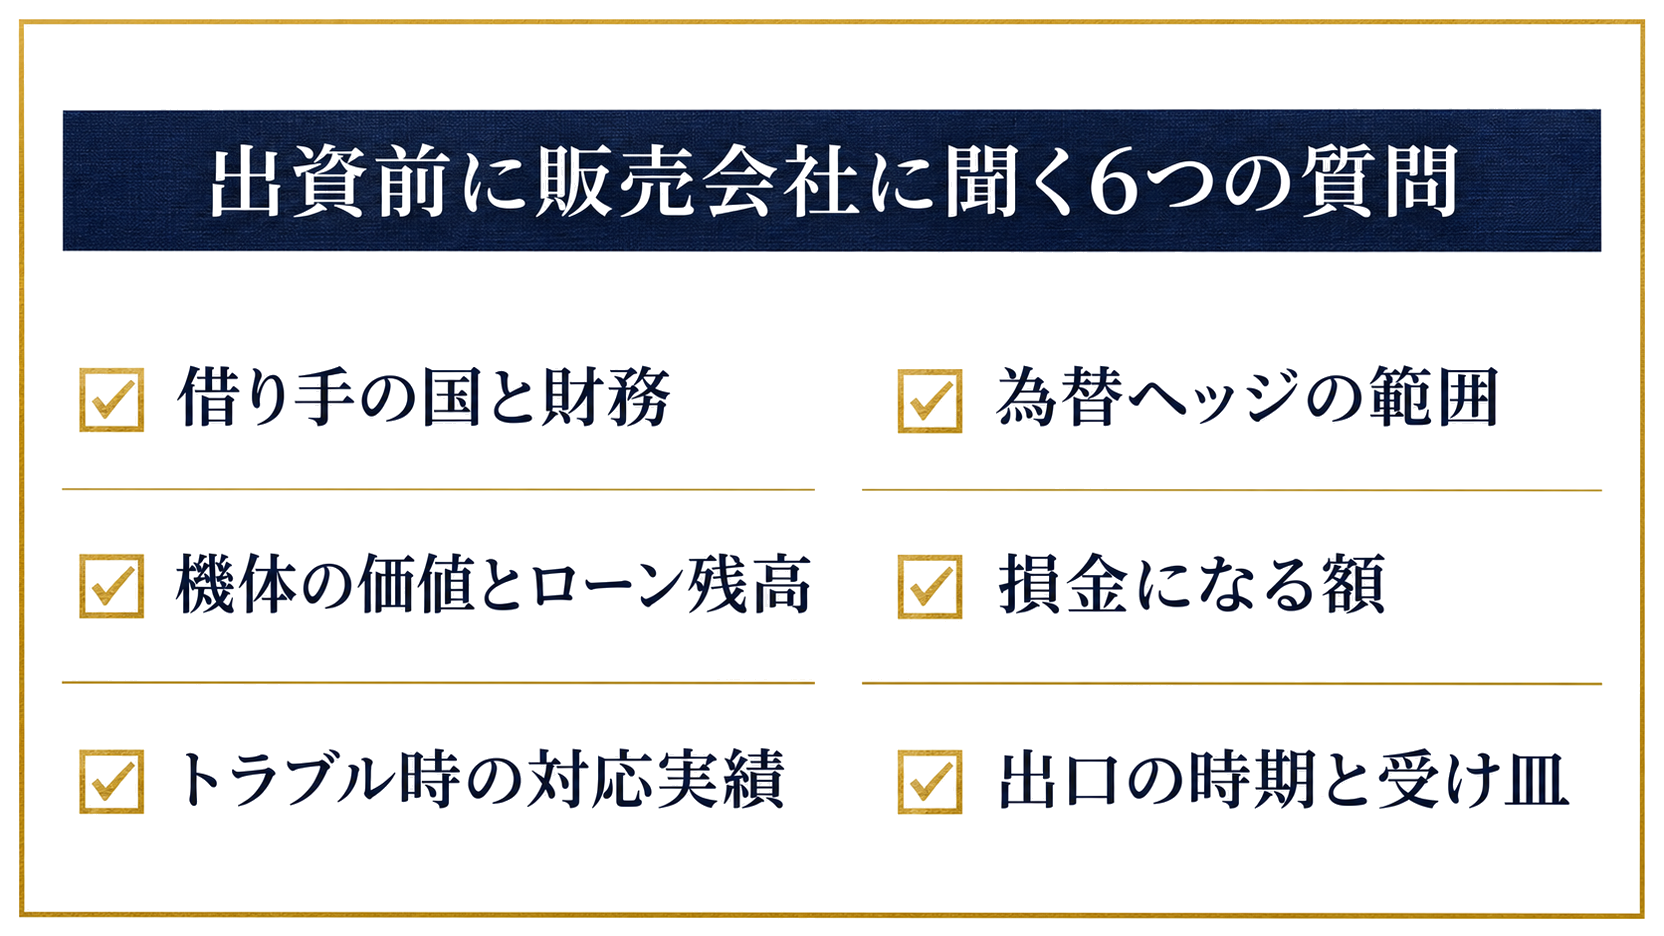
出資前に販売会社に聞く6つの質問
次の6つは、本記事で取り上げた失敗事例に対応する質問です。回答を書面でもらえるか、具体的な数字や資料で答えてもらえるかで、販売会社の情報開示の姿勢も見えてきます。
| 質問 | 確認する理由 | 答えが曖昧な場合の注意 |
|---|---|---|
| ①借り手の航空会社の名前・国・財務状況は? | リース料が止まるリスクと、機体を回収できる国かを判断するため | 借り手を開示しない案件は判断材料が足りない |
| ②機体の相場とローン残高の見込みは、年ごとにどう推移する? | 機体を途中で売ることになったとき、出資者にいくら残るかが分かるため | ローンの比率が高いほど、相場の下落で出資者の損失が大きくなる |
| ③借り手が支払えなくなった案件で、過去にどう対応した? | 同じ失敗が起きたとき、出資者の損失は販売会社の対応で変わるため | 「個別の案件には答えられない」だけでは対応力を判断できない |
| ④為替ヘッジは、どの支払いのどの期間にかかっている? | 機体の売却代金がヘッジの対象外のことがあるため | 「ヘッジあり」の一言だけで済ませない |
| ⑤損失のうち、自社で損金にできる額はいくらか? | 出資額を基礎とした上限や全額否認の規定があるため | 顧問税理士にも契約書を見てもらう |
| ⑥出口の時期はいつで、誰が決める? | 出口の年の利益に当てる受け皿を準備するため | 購入選択権付きなら時期は借り手次第で動く |
表6:オペレーティングリースの出資前に販売会社に聞く6つの質問(当メディア作成)
販売会社とは別に、利害関係のない意見を聞く
回答が妥当かどうかを出資者だけで判断するのは簡単ではありません。案件の中身は販売会社、損金算入は顧問税理士に確認したうえで、資産全体での位置づけは販売手数料を受け取らない第三者にも意見を聞くと、判断の偏りに気づきやすくなります。
出資前に確認すべき5つの点と相談先の分け方は、以下の記事の表でも整理しています。
まとめ
- オペレーティングリースの失敗は、元本割れと節税の失敗の2種類です
- コロナ禍では、リース料の条件変更に応じた後でも銀行側が機体の差押えに進んだ案件がありました
- 機体の売却代金は銀行のローンが先に返済され、相場どおり売れても出資額の半分以上が戻らない計算の例があります
- 制裁による機体の未回収や円高でも、出資額が戻らないことがあります
- 販売会社はランキングではなく、情報開示とトラブル時の対応力で選びます
オペレーティングリースで失敗する人に共通するのは、「初年度にいくら損金にできるか」だけを見て、借り手が払えなくなったときに自分の出資がどの順番で返ってくるかを確かめていないことです。節税の効果は出資した年に見えますが、失敗が表に出るのは数年後です。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
オペレーティングリースの失敗に関するよくある質問
- Q. オペレーティングリースで出資額が全額戻らないことはありますか?
-
A. あります。出資額が戻る保証はなく、借り手の破綻で機体を相場より安く売られた場合などは、銀行のローンを返した後に何も残らないこともあります。コロナ禍のベトナムの案件では、投資家が出資金の回収が不可能になると懸念する状況が報じられました。
- Q. 借り手の航空会社が破綻したら、必ず損をしますか?
-
A. 必ずではありません。別の航空会社に貸し直したり、相場どおりの価格で売却できたりすれば、損失を抑えられる場合もあります。結果は機体の相場、ローンの残高、販売会社の対応で大きく変わります。
- Q. 販売会社の説明が不十分だった場合、損害を取り戻せますか?
-
A. 金融サービスの提供及び利用環境の整備等に関する法律は、元本欠損のおそれなどの重要事項を説明しなかった販売業者に損害賠償の責任を定め、元本欠損額を損害の額と推定しています。ただし実際の請求には証拠と時間が必要なため、弁護士に相談してください。
- Q. 航空機リース会社のランキング上位を選べば安全ですか?
-
A. 公的な機関が作成したランキングはなく、規模の大きさは個々の案件の安全を意味しません。上場企業の系列の案件でも機体の差押えは起きており、借り手の情報開示とトラブル時の対応の実績で判断するのが基本です。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。