
資産運用– tag –
-

5億円の資産運用|銀行・証券から声がかかる前に決めておく配分と相談先
読了目安時間:約12分 5億円の資産運用は、増やす方法を選ぶ前に、手数料・税金・相続で毎年いくら目減りするかを円で把握し、資金を「使う・守る・増やす」に分けることから始めます。年1.41%の運用手数料なら年705万円、配偶者がおらず子2人が相続する場... -
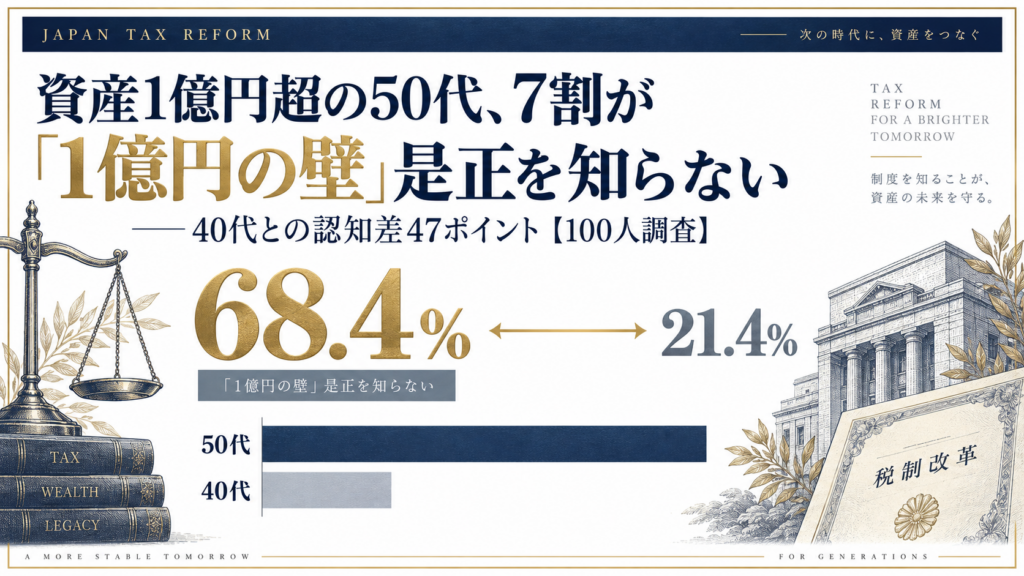
資産1億円超の50代、7割が「1億円の壁」是正を知らない|40代との認知差47ポイント【100人調査】
読了目安:約12分 純金融資産1億円以上かつ過去1年間に1,000万円以上の含み益が発生した100名を対象に調査したところ、令和8年度税制改正で決まった「1億円の壁」是正(ミニマムタックスの強化)について、50代の68.4%が特別控除額の半減を知らないという... -
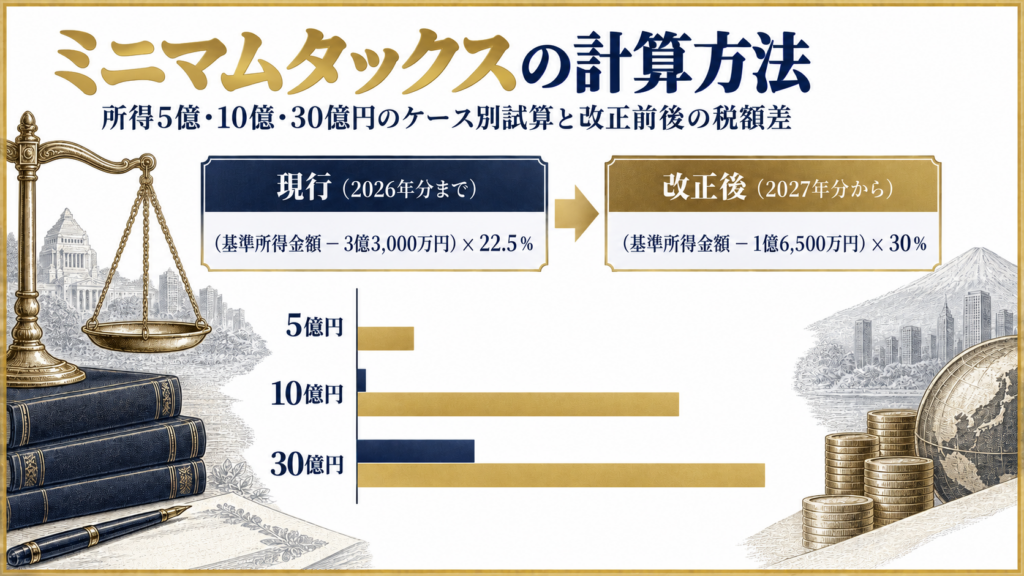
ミニマムタックスの計算方法は?|所得5億・10億・30億円のケース別試算と改正前後の税額差
この記事は約12分で読めます。 ミニマムタックスの計算は、(基準所得金額 − 特別控除額)× 税率 − 基準所得税額という1本の式で求めます。2026年分までは特別控除額3億3,000万円・税率22.5%、2027年分からは特別控除額1億6,500万円・税率30%です。この... -
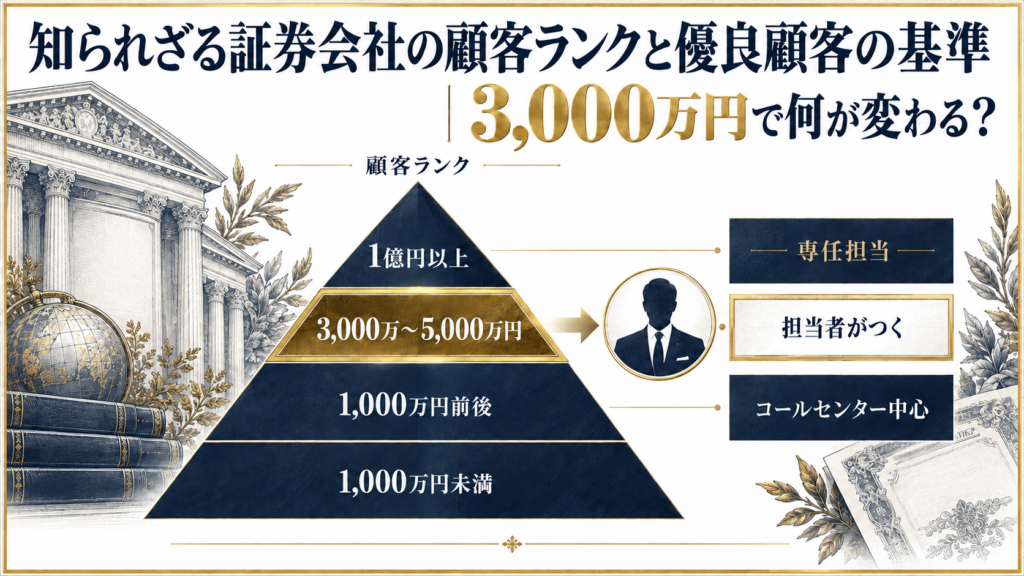
知られざる証券会社の顧客ランクと優良顧客の基準|3,000万円で何が変わる?
読了目安時間:約9分 証券会社の顧客ランクは、預かり資産額と取引頻度の2つの軸で決まります。対面証券で専任の担当者がつく目安は預かり資産3,000万円前後、1億円を超えると富裕層向けの専門部署が対応する体制に移ります。ただし預かり資産が多いだけで... -
プライベートバンクとは?仕組み・メリット・いくらから利用できるかを元PBが徹底解説
読了目安時間:約12分 プライベートバンクとは、純金融資産が数千万円〜数億円以上ある富裕層を対象に、資産管理・運用・相続・事業承継までを専任担当者が包括的にサポートする金融サービスです。国内では三菱UFJ・野村證券などのメガバンク系PB部門が数... -
プライベートバンクで大損する5つのパターンは?|手数料・仕組み債・レバレッジの実際
読了目安時間:約9分 プライベートバンクで大損してしまう典型的なパターンは、手数料負け・複雑な仕組み債への集中投資・外貨建て資産への偏り・証券担保ローンを使った過剰レバレッジ・流動性の低い商品への資金固定の5つです。いずれも「担当者の提案を... -
プライベートバンクの利回りは何%?運用実績の目安と利回りを高めるポイント
読了目安:約9分 プライベートバンクの運用利回りは、各金融機関が公式には開示していません。顧客ごとに資産配分・リスク許容度・手数料体系が異なるため、一律の実績値を示すことができないためです。市場で語られる「年5〜10%」といった数値は、業界の... -
資産運用の相談はどこがおすすめ?IFA・FP・PBの違いと富裕層向けの選び方
読了目安:約10分 富裕層の資産運用の相談先としておすすめできるのは、報酬体系が明示され、特定の金融商品の販売に依存しないアドバイザーです。銀行・証券会社は自社商品の販売手数料が収益源のため提案が偏りやすく、IFA・FPは所属や報酬体系によって... -
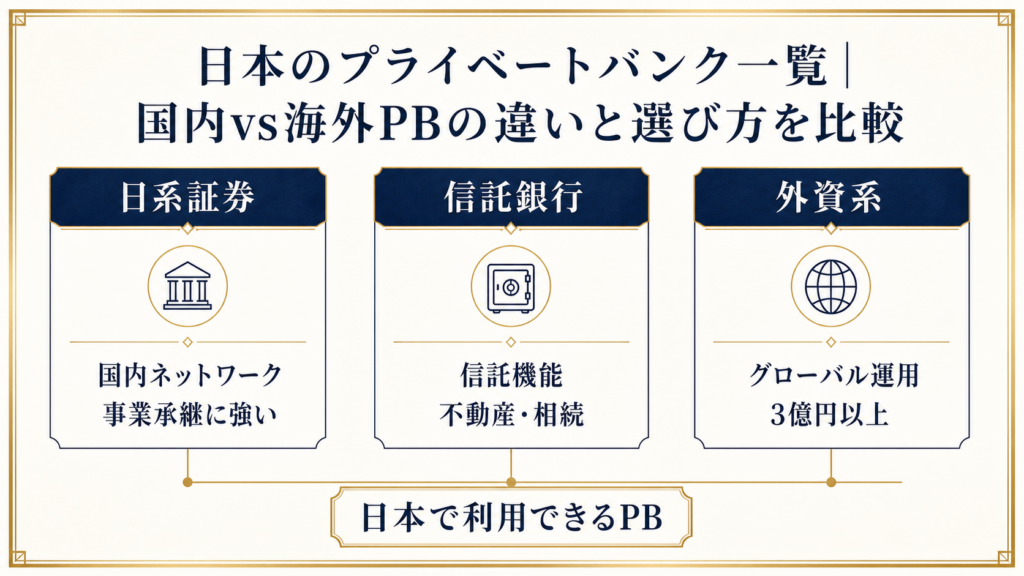
日本のプライベートバンク一覧|国内vs海外PBの違いと選び方を比較
この記事の読了目安:約13分 日本で利用できるプライベートバンクは、日系証券会社のウェルスマネジメント部門、信託銀行系、外資系の日本法人という3つのルートに整理できます。スイスのように「プライベートバンク」だけを専業とする銀行は日本にほぼ存... -
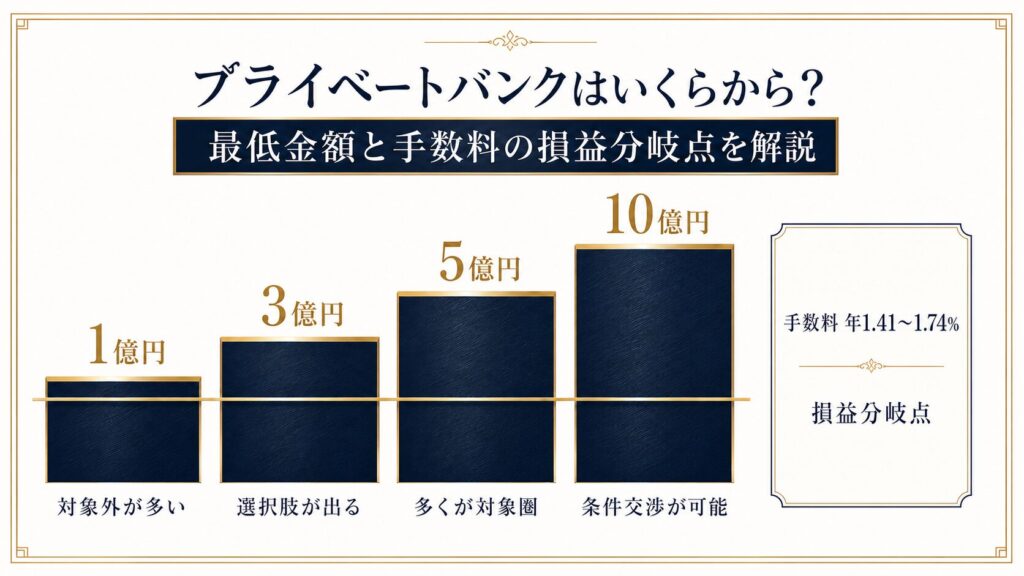
プライベートバンクはいくらから?最低金額と手数料の損益分岐点を解説
この記事の読了目安:約12分 プライベートバンク(PB)を利用できる金額は、日系の証券系で1億円前後、外資系では3億円以上が目安です。公表されている数少ない基準では、UBS SuMi TRUSTウェルス・マネジメントおよびUBS銀行東京支店との取引に「金融資産3...