

読了目安:約4分
株やビットコインを現金化する方法は、実は売却だけではありません。資産を担保にして資金を借りる方法もあります。富裕層は何のために借り、どのようなリスクを避け、どのように運用しているのでしょうか。
この記事でわかること
- 富裕層は、資産を売らず担保ローンで資金を借ります
- 「借りられる金額」と「安全に借りられる金額」は違います
- ビットコイン・暗号資産担保ローンも今後普及が見込まれます
- PB運用は、「守る・借りる・引き継ぐ」まで含みます
- 担保ローンの目的は、資産を不利な時期に売らないことです
本記事の対談者
本記事は、人気投資系YouTuber・バフェット太郎氏と、本メディア監修者・中島宏明による対談形式でお届けします。

バフェット太郎
INVESTMENT YOUTUBER
投資系YouTuber/著述家。米国株投資に特化した情報発信を行い、YouTube「バフェット太郎の投資チャンネル」は登録者数50万人を超える。著書に『投資の教室 人生を変えるマネーマシンのつくり方』(ダイヤモンド社)、累計20万部のロングセラー『バカでも稼げる「米国株」高配当投資』(ぱる出版)がある。米国の連続増配・高配当株を中心とした長期投資を提唱している。
富裕層は、なぜ資産を売らずにお金を借りるのか
 バフェット太郎
担保ローンと聞くと、「借金をして投資する危険な方法」という印象を持つ人もいますね。
 中島 宏明
借金にはリスクもあります。ただし、借入そのものが悪いわけではありません。問題は、何のために借り、どう返すかですね。
富裕層の場合、保有資産は大きくても、その多くが株式、不動産、自社株などで、すぐに使える現金が少ないことがあります。
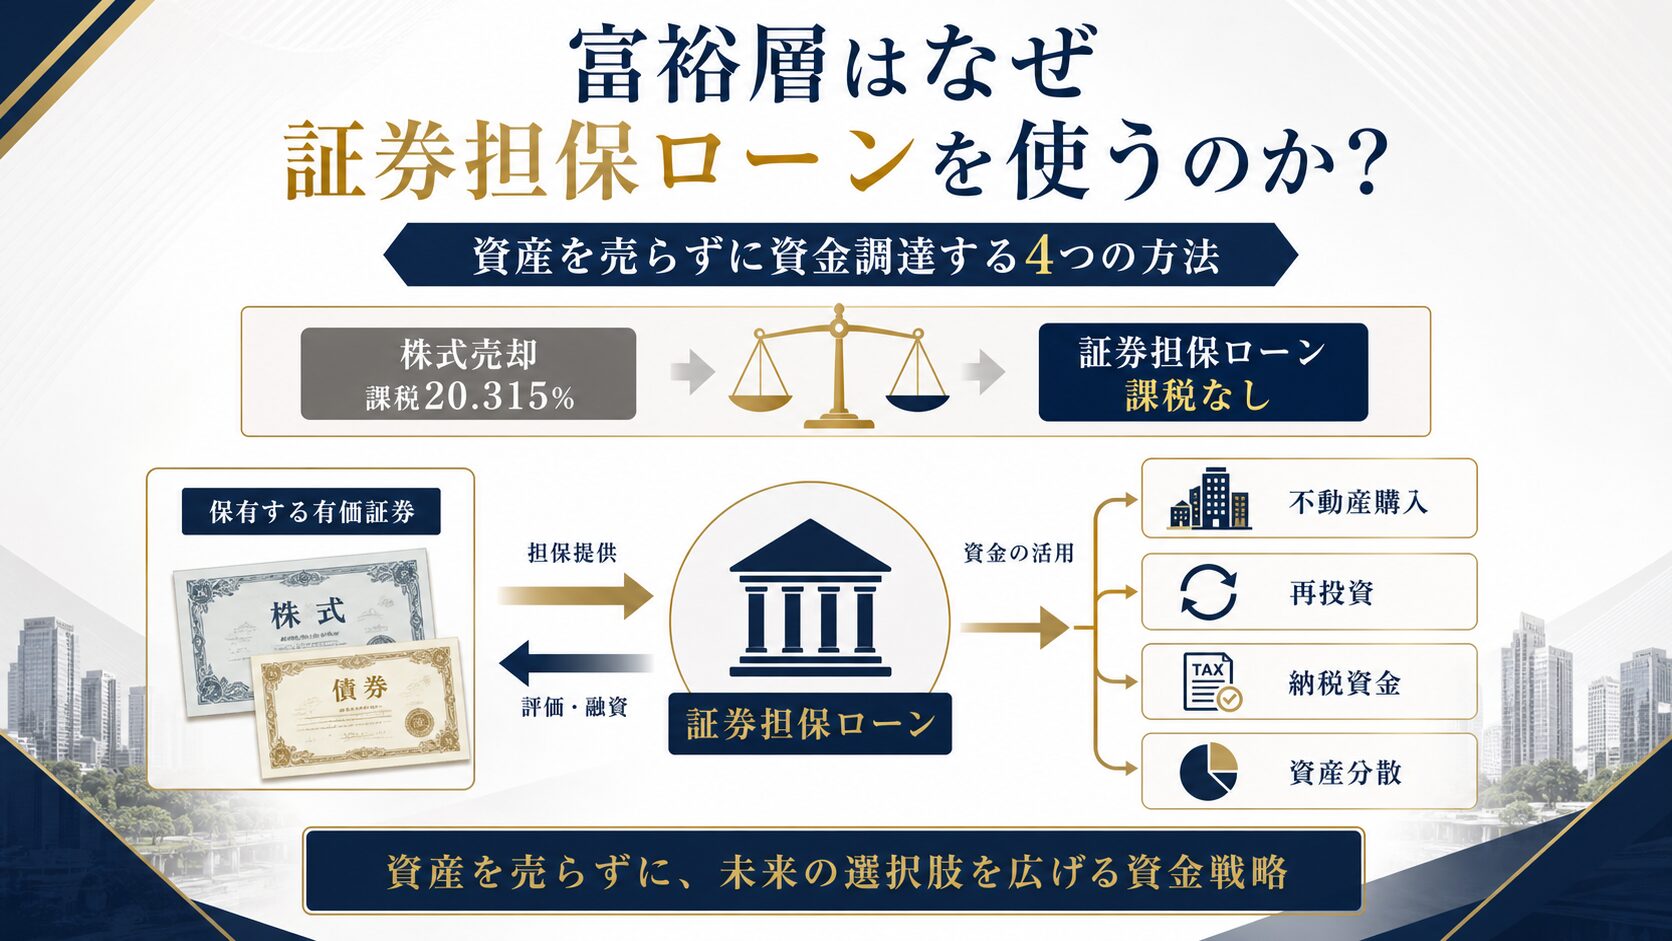
不動産購入、納税、次の事業への出資などで一時的に現金が必要になったとき、資産を売却する方法もあります。しかし、売却すれば税金が発生し、将来の値上がりの可能性も手放します。
そこで、株式や暗号資産を担保に資金を借りる証券担保ローンが使われます。
売却代金が入るまでのつなぎ資金、M&A後の次の事業への投資、相続税や所得税の納税資金など、期間と使い道が明確な資金需要と相性が良いです。
「借りられる金額」と「安全に借りられる金額」は違う
バフェット太郎国内の証券担保ローンでは、株式時価の50%程度を担保評価額とする商品もありますね。
たとえば時価1億円の株式を持っていれば、制度上は5000万円程度まで借りられる場合があります。ただし、5000万円まで借りられることと、5000万円を安全に借りられることは別です。
中島 宏明株価が下がれば担保価値も下がります。限度額近くまで借りていれば、少しの下落で追加返済や担保追加を求められる可能性があります。
安全性を高めるには、「株価が半分になったらどうなるか」を先に考える必要があります。借入額を低く抑え、給与、事業収入、満期を迎える預金など、資産の値上がり以外の返済原資を用意することが重要です。
バフェット太郎借りたお金でさらに同じ株を買えば、下落時の損失が増幅します。一方、数カ月後に入金予定のある資金のつなぎとして使うのであれば、性質が異なります。
借入比率に絶対的な安全水準はありません。だからこそ、金融機関が示す上限ではなく、自分が大幅下落に耐えられる水準から逆算する必要があります。
ビットコイン・暗号資産担保ローンは今後さらに普及
中島 宏明ビットコインや暗号資産を売却せず、担保にして法定通貨やステーブルコインを借りる「暗号資産担保ローン」もあります。
ビットコイン・暗号資産を長期保有しながら流動性を得られる点は、証券担保ローンと似ています。
バフェット太郎ビットコインは株式以上に価格変動が大きいので、担保価値が短期間で急落するリスクはありますが、それでも資産を切り崩して生活するよりは、担保ローンを活用し、その資金を運用する意義はありそうですね。
中島 宏明スイスやカナダ、シンガポールなどでは、ビットコイン担保ローンやイーサリアム担保ローンで家を買ったり、その資金を運用して生活している人もいます。日本ではまだ馴染みがないかもしれませんが、いずれ日本でも普及する可能性はありますね。
PB運用は「増やす」だけでなく、「守る・借りる・引き継ぐ」
中島 宏明富裕層向けのプライベートバンキング、いわゆるPB運用では、投資商品の提案だけでなく、融資も資産管理の一部として扱われます。
バフェット太郎資産が大きくなると、運用だけでは問題を解決できません。
どの資産を保有するか。必要な現金をどう確保するか。税金をどう支払うか。次の世代へどう引き継ぐか。事業と個人資産をどう分けるか。こうした問題を一体で考える必要があります。
中島 宏明たとえば、株式を安値で売りたくない時期に納税資金が必要なら、一時的に借り、後から別の収入で返す方法があります。一方、返済の見込みがなく、生活費を借入で補い続けるのであれば、資産活用ではなく資産の先食いですね。
バフェット太郎担保ローンを使う目的は、借金で資産を膨らませることではありません。資産を不利なタイミングで売らず、時間と選択肢を確保することです。
資産運用は、何を買うかだけでは終わりません。どう持つか、どう守るか、必要なときにどう使うか、最後にどう引き継ぐかまで含めて設計する必要がありますね。
今回で、全6回にわたる対談連載は完結です。
投資に役立つ世界経済の大局観を非常にわかりやすく解説されているので、バフェット太郎さんのYouTubeもぜひご覧になってください。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。