
2026年– date –
-

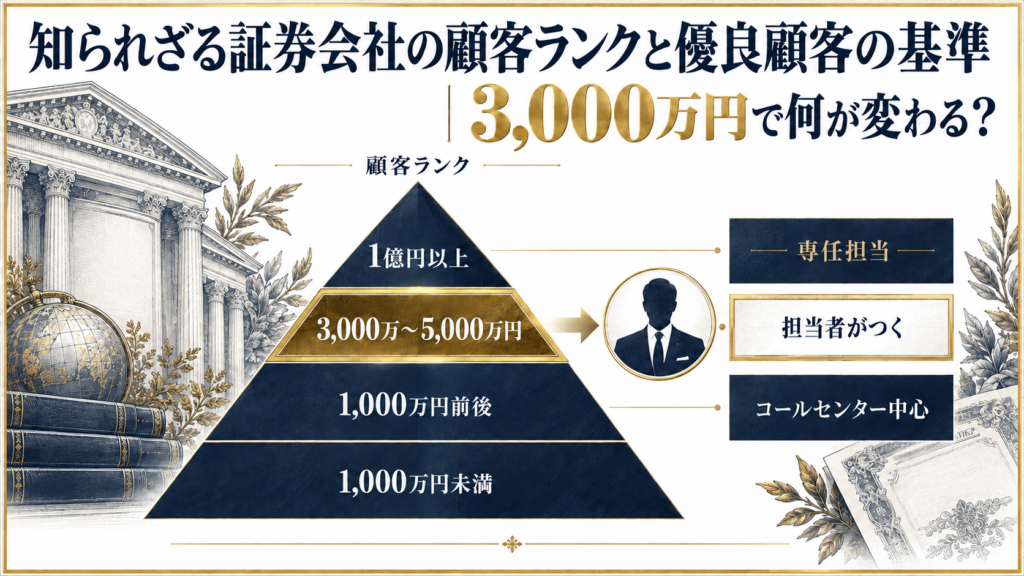
知られざる証券会社の顧客ランクと優良顧客の基準|3,000万円で何が変わる?
読了目安時間:約9分 証券会社の顧客ランクは、預かり資産額と取引頻度の2つの軸で決まります。対面証券で専任の担当者がつく目安は預かり資産3,000万円前後、1億円を超えると富裕層向けの専門部署が対応する体制に移ります。ただし預かり資産が多いだけで... -
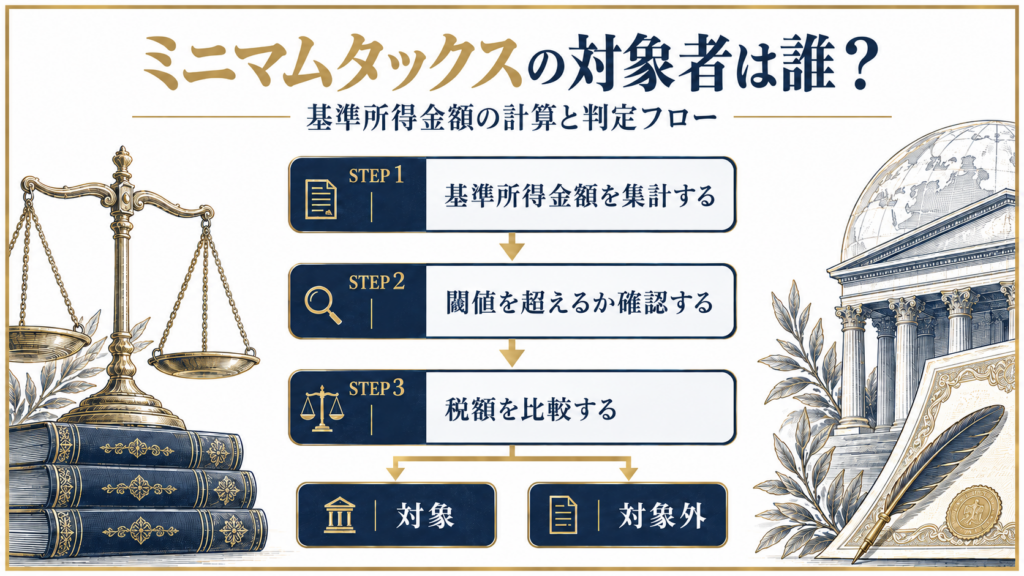
ミニマムタックスの対象者は誰?基準所得金額の計算と判定フロー
読了目安時間:約8分 ミニマムタックスの対象者は、基準所得金額が現行制度で3億3,000万円、2027年分以降は1億6,500万円を超え、かつ通常の所得税額が一定水準を下回る人です。判定に使う基準所得金額は、普段は申告不要としている配当や譲渡益も合算する... -
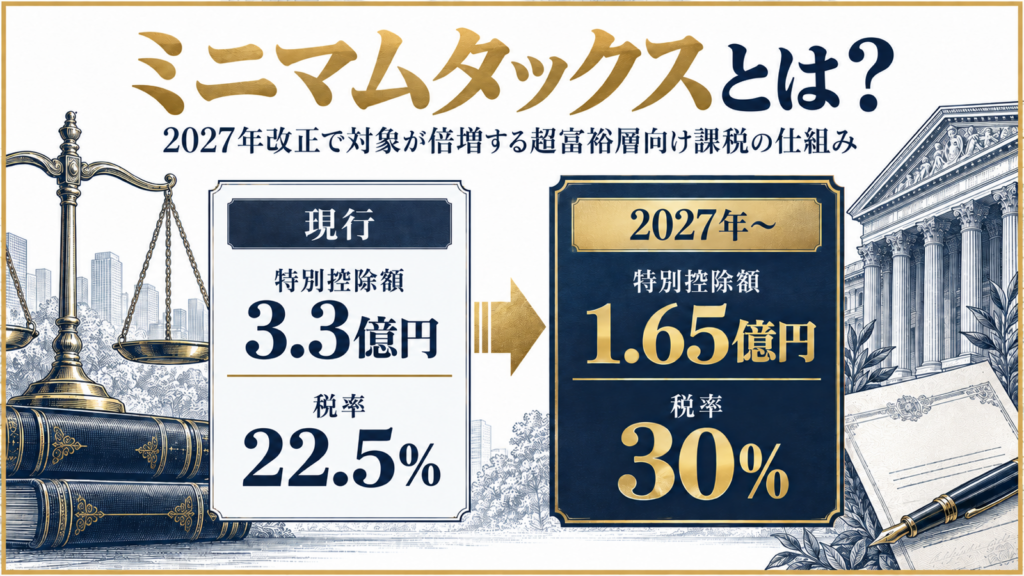
知らないとやばいミニマムタックスとは?2027年改正で対象が倍増する超富裕層向け課税の仕組み
読了目安時間:約12分 ミニマムタックスとは、極めて高い所得のうち株式譲渡益など分離課税の割合が高い人に、最低限の所得税負担を求める制度です。正式名称は「極めて高い水準の所得に対する負担の適正化措置」で、2025年分の所得から適用されています。... -
事業承継に強い税理士の選び方を徹底解説|相談タイミング・費用・見極め方は?
読了目安時間:約9分 事業承継に強い税理士を選ぶ最も重要な基準は、株価評価から事業承継税制の適用・申告までを一貫して手がけた実績があるかどうかです。顧問税理士が対応できない場合は、事業承継専門の税理士へのセカンドオピニオンを早めに検討する... -
医療法人の事業承継のやり方は?|出資持分・税金・後継者問題を解決する4つの方法
読了目安時間:約9分 医療法人の事業承継は、出資持分あり・出資持分なしのどちらの形態かによって、税負担も手続きも大きく変わります。出資持分あり医療法人の場合、後継者への承継時に贈与税・相続税が発生し、最大55%の税率がかかることもあるため、事... -
プライベートバンクとは?仕組み・メリット・いくらから利用できるかを元PBが徹底解説
読了目安時間:約12分 プライベートバンクとは、純金融資産が数千万円〜数億円以上ある富裕層を対象に、資産管理・運用・相続・事業承継までを専任担当者が包括的にサポートする金融サービスです。国内では三菱UFJ・野村證券などのメガバンク系PB部門が数... -
プライベートバンクで大損する5つのパターンは?|手数料・仕組み債・レバレッジの実際
読了目安時間:約9分 プライベートバンクで大損してしまう典型的なパターンは、手数料負け・複雑な仕組み債への集中投資・外貨建て資産への偏り・証券担保ローンを使った過剰レバレッジ・流動性の低い商品への資金固定の5つです。いずれも「担当者の提案を... -
プライベートバンクの利回りは何%?運用実績の目安と利回りを高めるポイント
読了目安:約9分 プライベートバンクの運用利回りは、各金融機関が公式には開示していません。顧客ごとに資産配分・リスク許容度・手数料体系が異なるため、一律の実績値を示すことができないためです。市場で語られる「年5〜10%」といった数値は、業界の... -
資産運用の相談はどこがおすすめ?IFA・FP・PBの違いと富裕層向けの選び方
読了目安:約10分 富裕層の資産運用の相談先としておすすめできるのは、報酬体系が明示され、特定の金融商品の販売に依存しないアドバイザーです。銀行・証券会社は自社商品の販売手数料が収益源のため提案が偏りやすく、IFA・FPは所属や報酬体系によって... -
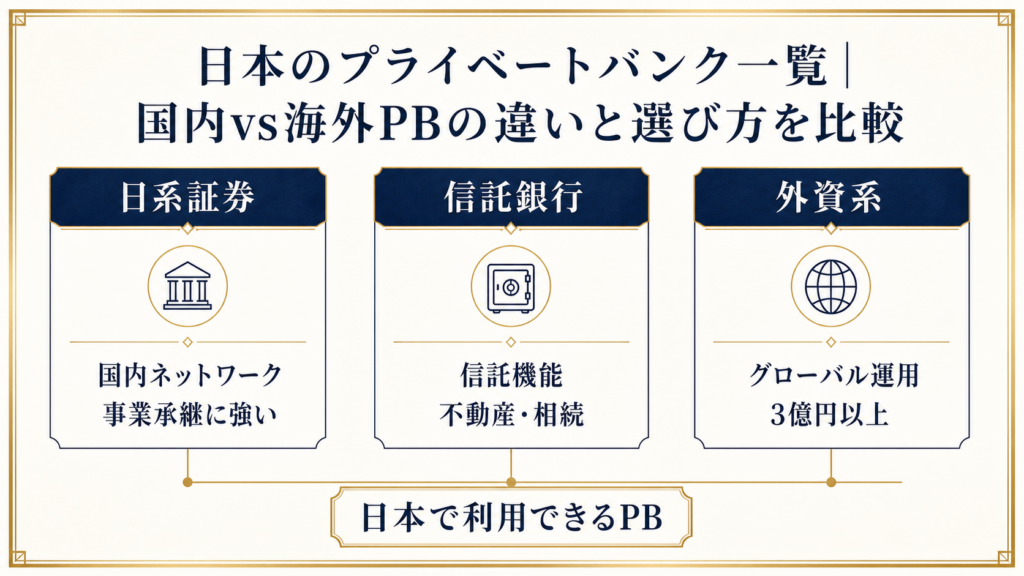
日本のプライベートバンク一覧|国内vs海外PBの違いと選び方を比較
この記事の読了目安:約13分 日本で利用できるプライベートバンクは、日系証券会社のウェルスマネジメント部門、信託銀行系、外資系の日本法人という3つのルートに整理できます。スイスのように「プライベートバンク」だけを専業とする銀行は日本にほぼ存...