
読了目安時間:約11分
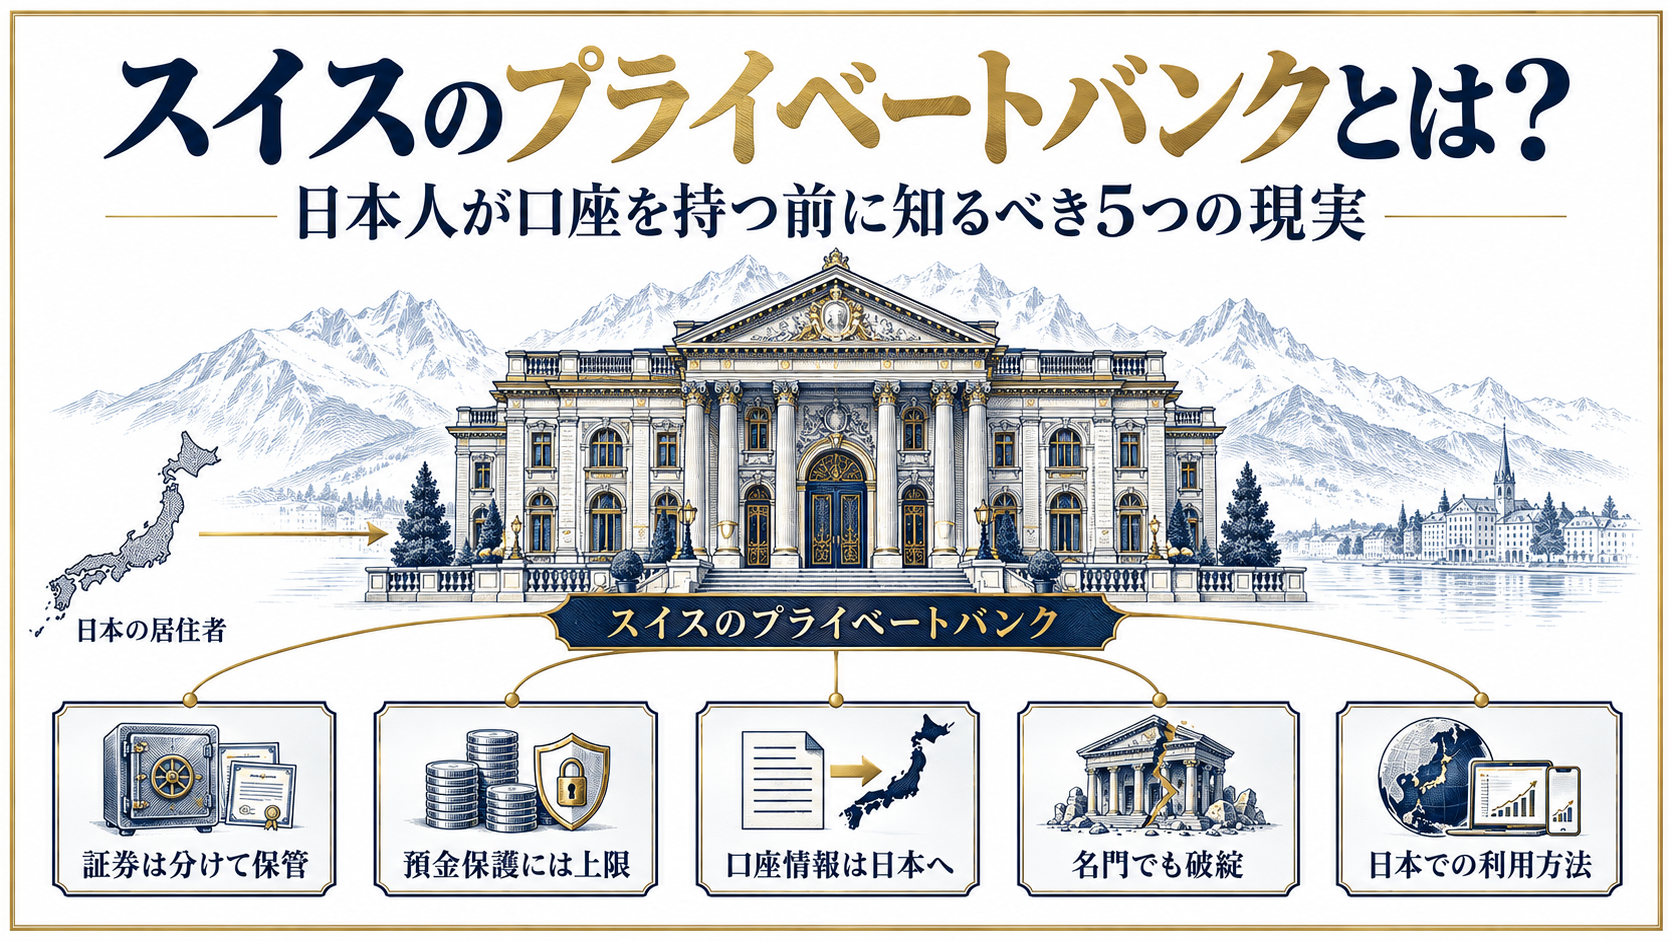
スイスのプライベートバンクとは、200年以上の歴史を持つ銀行も含め、富裕層の資産の保管・運用を専門に担うスイスの銀行のことです。預けた株式や投資信託は銀行が破綻しても顧客に返される一方、預金の保護は1顧客あたり10万スイスフランまでです。日本とは2018年から口座情報が自動で交換されており、「スイス銀行なら秘密」という時代はすでに終わっています。
この記事では、スイスのプライベートバンクの仕組みと強み、日本人が利用する前に知っておくべき5つの現実を、スイス金融市場監督機構(FINMA)・スイス連邦政府・国税庁の一次情報をもとに整理します。
この記事でわかること
- 預けた証券は銀行の破産財団から分けて返されます
- 預金の保護は1顧客10万スイスフランまでです
- 日本とは2018年から口座情報が交換されています
- 名門クレディ・スイスも2023年に救済合併されました
- 配当にはスイスで35%の源泉税がかかります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
スイスのプライベートバンクとは?200年以上続く資産管理の専門銀行
スイスのプライベートバンクとは、富裕層の個人・一族を顧客に、資産の保管・運用・承継の相談を一体で担うスイスの銀行です。スイスの銀行が管理する国境を越えた個人資産は、2025年時点で2兆9,457億スイスフランにのぼります。
【用語解説】スイスのプライベートバンクとは
スイスに本拠を置き、富裕層向けの資産管理を専門とする銀行です。ジュネーブやチューリッヒに集まり、共同経営者(パートナー)が経営と責任を担う老舗と、UBSのような大手銀行の富裕層部門があります。
共同経営者が責任を負う老舗が今も続いている
ジュネーブのロンバー・オディエは1796年(Lombard Odier「The time of our founders」)、ピクテは1805年7月23日に共同経営の契約を結んで創業しました(Pictet「History of Pictet」)。こうした銀行は、外部の株主ではなく共同経営者が経営を担う形で200年以上続いてきた点に特徴があります。
国境を越えた個人資産の世界有数の拠点
スイス銀行協会によると、スイスの銀行が管理する資産は2025年に9兆7,291億スイスフランとなり、国境を越えた個人顧客の資産は2兆9,457億スイスフラン(前年比7.6%増、為替調整後)でした(Swiss Bankers Association「Banking Barometer 2026」)。同協会は、スイスが2025年も個人顧客の越境資産管理で世界をリードする拠点の一つであったとしています。
スイスのプライベートバンクが選ばれてきた3つの理由は?
スイスのプライベートバンクが選ばれてきた理由は、秘密主義ではなく「預けた証券を守る制度」「通貨」「資産を売らずに借りる仕組み」の3つにあります。いずれも現在も機能している強みです。
①預けた株式・投資信託は銀行の財産と分けて返される
FINMAによると、預けた株式や投資信託などの証券は顧客のものであり、銀行が破綻しても破産財団から完全に分けて顧客に返還されます(FINMA Depositor protection)。資産の大半を証券で持つ富裕層にとって、銀行そのものの信用に左右されにくい点は大きな安心材料です。
②スイスフランという通貨で資産を持てる
スイスの口座では、スイスフランを含む複数の通貨で資産を持てます。スイス国立銀行は2026年9月24日、政策金利を0%に据え置きました(SNB Monetary policy assessment of 24 September 2026)。スイスフランは利息を得る通貨というより、円以外の価値の置き場として資産を分ける通貨と考えるのが現実的です。
③保有証券を担保に借りるロンバード・ローン
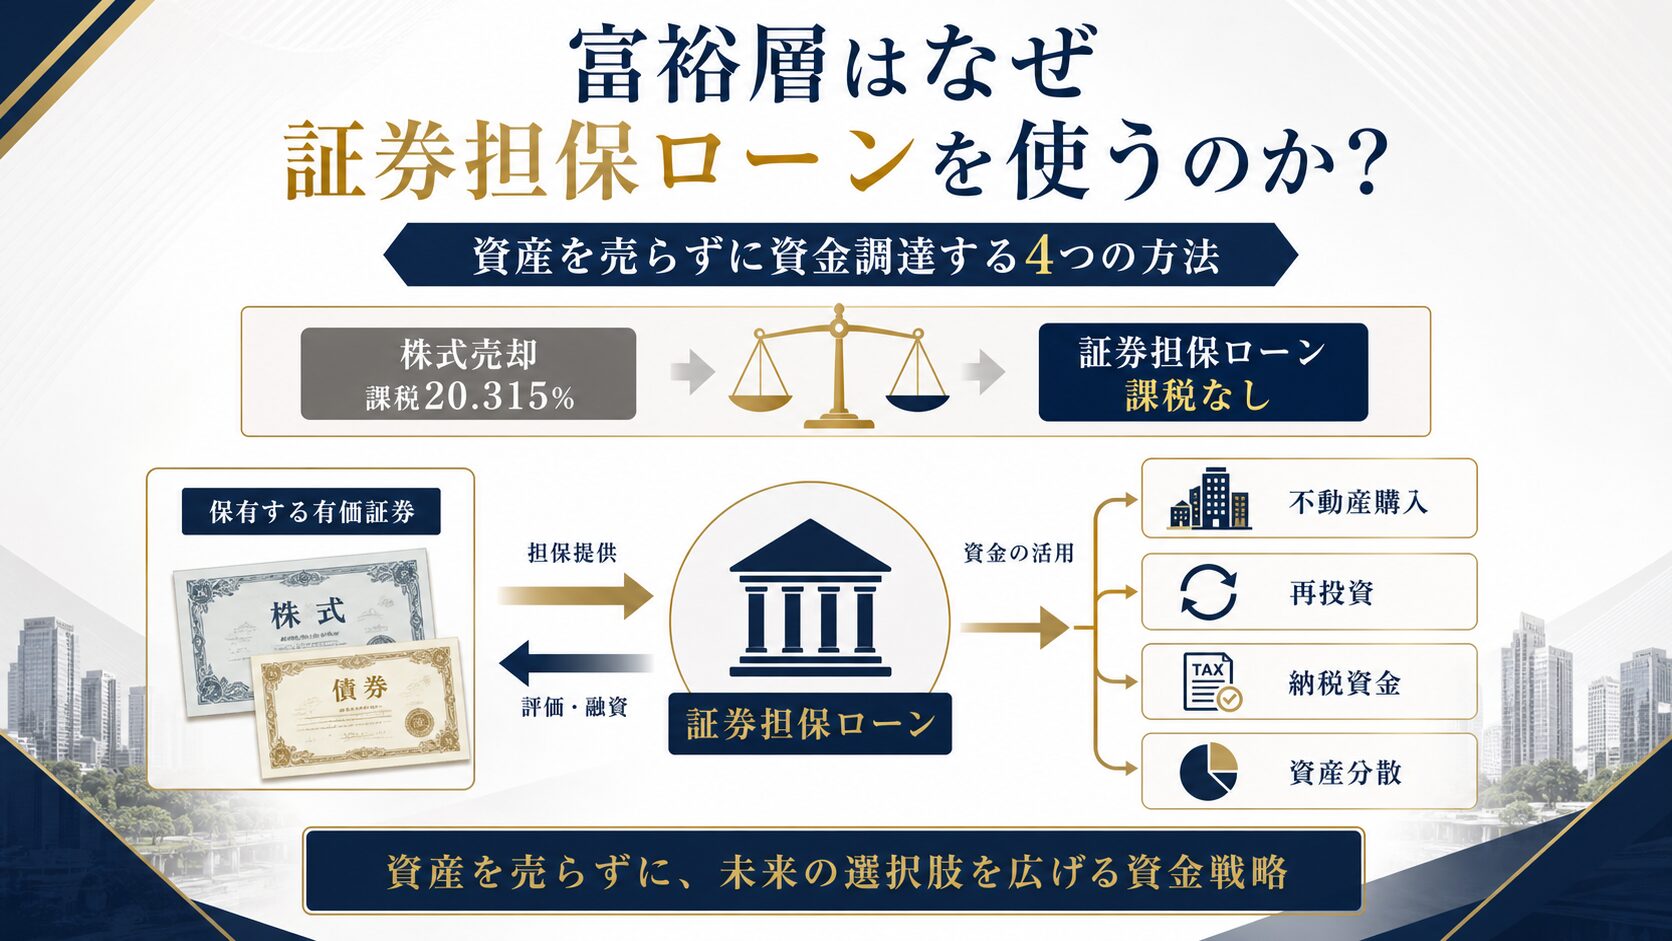
スイスのプライベートバンクでは、保有する株式・債券・投資信託を担保に資金を借りる「ロンバード・ローン」が一般的です。UBSは、ポートフォリオを担保にすることで無担保の借入より金利を抑えられると説明しています(UBS Financing solutions)。日本でも同じ仕組みは証券担保ローンとして利用でき、金利や担保の考え方は証券担保ローンの全体像を解説した記事で整理しています。
「スイス銀行なら秘密」は今も通用する?口座情報と税金の扱い
日本の居住者がスイスに持つ口座の情報は、2018年から毎年日本の税務当局へ送られています。スイスの守秘義務は第三者に対しては今も残っていますが、税務当局との間では秘密になりません。
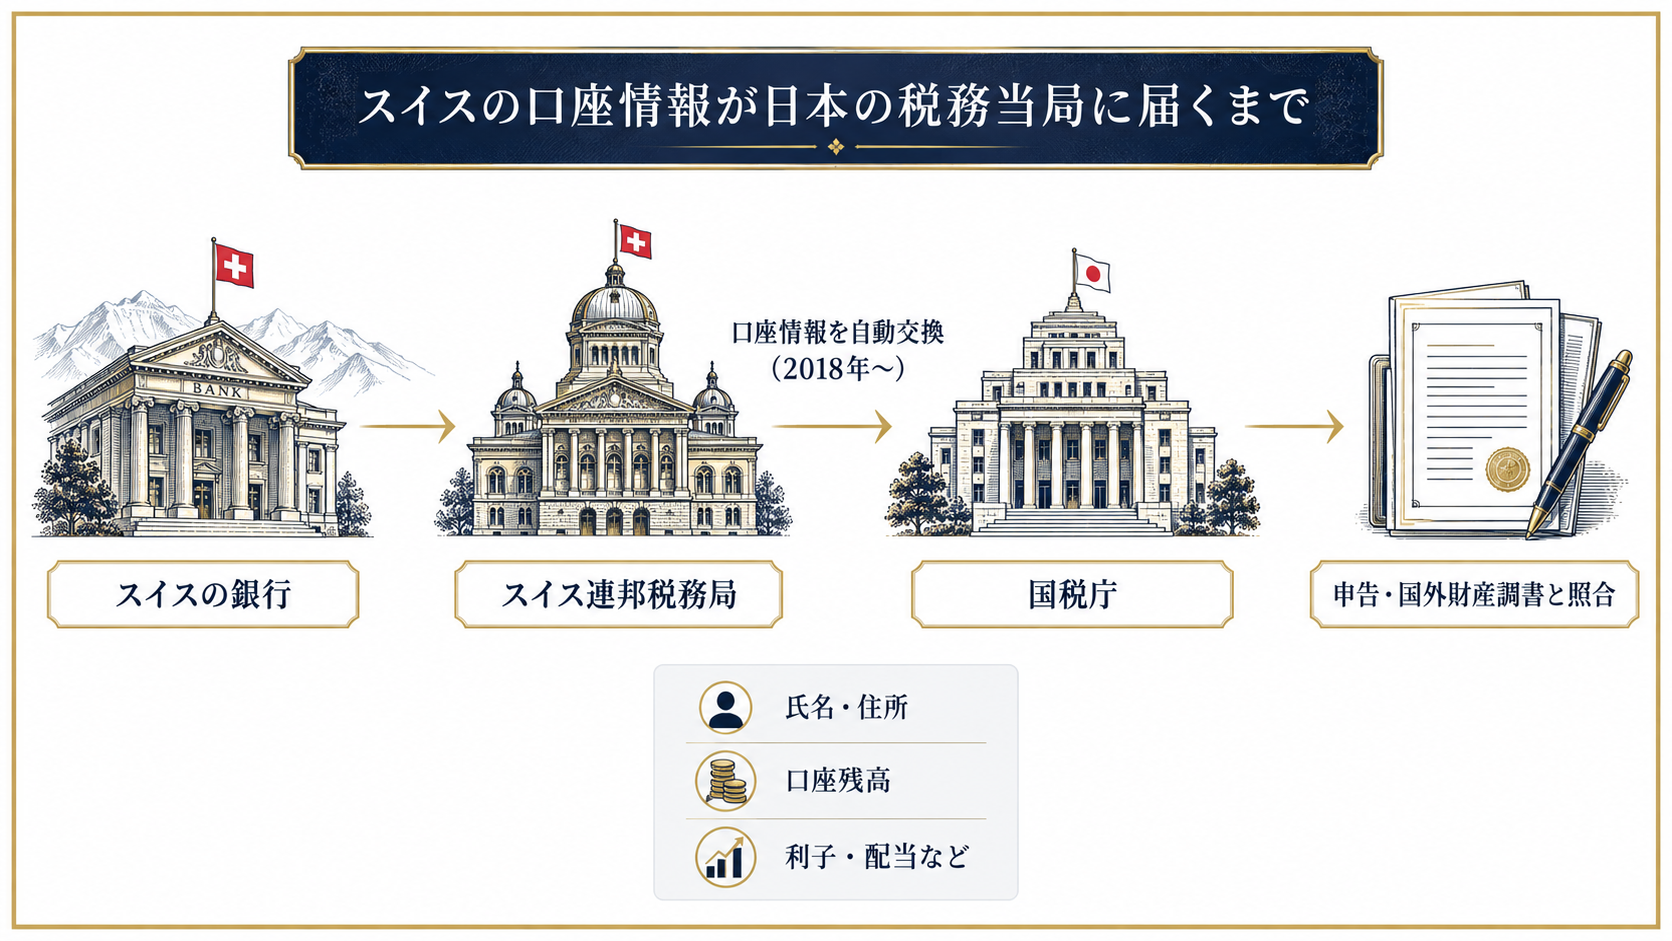
日本とは2018年から口座情報を自動交換している
スイスと日本は2016年1月29日、口座情報の自動的情報交換を導入する共同声明に署名し、2017年からデータを集め、2018年に初回の送付を行う予定としました(スイス連邦政府 報道発表 2016年1月29日)。国税庁が令和6事務年度にCRS情報を受け取った国・地域の一覧にも、スイスが含まれています(国税庁令和6事務年度 租税条約等に基づく情報交換事績の概要)。
国外財産が5,000万円を超えると調書の提出が必要
日本の居住者は、国内外のすべての所得が課税対象です(国税庁No.2010 納税義務者となる個人)。スイスの口座で得た利子・配当・売却益も日本で申告し、12月31日時点の国外財産が5,000万円を超える場合は翌年6月30日までに国外財産調書を提出します(国税庁No.7456 国外財産調書の提出義務)。
スイス企業の配当には35%の源泉税がかかる
スイスでは、配当や利子などの投資収益に35%の源泉税(Anticipatory Tax)がかかります。スイスと租税条約を結ぶ国の居住者は、条約の条件を満たせば全額または一部の還付を受けられます(スイス連邦税務局 Anticipatory Tax)。日本で申告する際は、最終的にスイスで負担した税額を外国税額控除で調整できます(国税庁No.1240 居住者に係る外国税額控除)。
クレディ・スイスの救済合併から何を学ぶ?
2023年3月19日、スイスの大手銀行クレディ・スイスはUBSに買収されることになりました。名門と呼ばれた銀行でも、信用不安が広がれば単独での存続が難しくなることを示した出来事です。
名門でも経営危機は起きる
FINMAは2023年3月19日、UBSによるクレディ・スイスの買収を承認しました。同社では顧客資金の大幅な流出を伴う信用危機が起きており、約160億スイスフランのAT1債(劣後債の一種)が全額減額されました(FINMA 2023年3月19日 報道発表)。銀行の歴史や知名度は、その銀行の債券や預金の安全を保証するものではありません。
預け方によって守られる範囲が変わる
スイスでは預金の保護が1顧客1銀行あたり10万スイスフランまでで、それを超える部分は破産手続きの配当でしか回収できません(FINMA Depositor protection)。一方、預けた証券は分けて返されます。同じ5億円でも、現金で置くか証券で置くかで、銀行破綻時に守られる金額は大きく変わります。
| 預け方(合計5億円相当) | 預金のうち保護される額 | 保護の上限を超える預金 | 証券(分けて返還) |
|---|---|---|---|
| 預金1億円+証券4億円 | 約1,800万円 | 約8,200万円 | 4億円 |
| 預金5,000万円+証券4億5,000万円 | 約1,800万円 | 約3,200万円 | 4億5,000万円 |
| 預金1,000万円+証券4億9,000万円 | 1,000万円(全額が上限内) | 0円 | 4億9,000万円 |
表1:スイスの銀行が破綻した場合に守られる範囲の試算(筆者試算)
※1スイスフラン=180円と仮定し、保護の上限10万スイスフランを約1,800万円として計算しています。為替レートにより円換算額は変わります。保護の上限を超える預金は、破産手続きの配当により一部が戻る可能性があります。
表1のとおり、スイスのプライベートバンクを使う場合は、預金を保護の上限に近い水準に抑え、残りを証券で持つことが、銀行の破綻に備える基本になります。複数の銀行に分ける場合も、保護の上限は銀行ごとに数えます。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?スイスなど海外PBの利用を検討している場合も、中立的な第三者としてご相談を承ります。
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
スイスのプライベートバンクと日本国内のPBはどう違う?
スイスのプライベートバンクと日本国内のPBの最大の違いは、運用の中身よりも「保護制度」と「日本での報告義務」にあります。国内の証券口座の証券は分別管理に加えて投資者保護基金で1人1,000万円まで補償される一方、スイスの口座は国外財産調書の対象になります。
保護制度と報告義務の違い
| 比較項目 | スイスのプライベートバンク | 日本国内のPB(証券会社・銀行) |
|---|---|---|
| 預金の保護 | 1顧客1銀行あたり10万スイスフランまで | 1金融機関ごとに元本1,000万円までと利息等(預金保険) |
| 証券の保護 | 破産財団から分けて顧客に返還 | 分別管理+投資者保護基金(1人1,000万円まで) |
| 国外財産調書 | 国外財産5,000万円超で提出義務 | 国内の口座で保管する証券は対象外 |
| 日本の税務当局への情報 | CRSでスイスから日本へ送られる | 国内の法定調書で把握される |
| 配当にかかる現地の税 | スイス企業の配当は35%源泉、条約で還付請求 | 日本株の配当は日本の税率のみ |
表2:スイスのプライベートバンクと日本国内のPBの比較(2026年10月時点)
※預金保険は預金保険機構「保護の範囲」、投資者保護基金は日本投資者保護基金「投資者保護とは」、国外財産の所在は国税庁 国外財産調書制度(FAQ)問6によります。
運用の中身で国内PBより優位になる場面
海外のプライベートバンクが国内PBより優位に立つのは、国内で扱いの少ない商品へのアクセスや、通貨・保管先の国を分けられる点です。日本で利用できるPBの一覧と、国内PB・海外PBを6つの軸で比べた結果は、日本のプライベートバンクを扱った記事で整理しています。
日本人がスイスのプライベートバンクを使う3つの方法は?
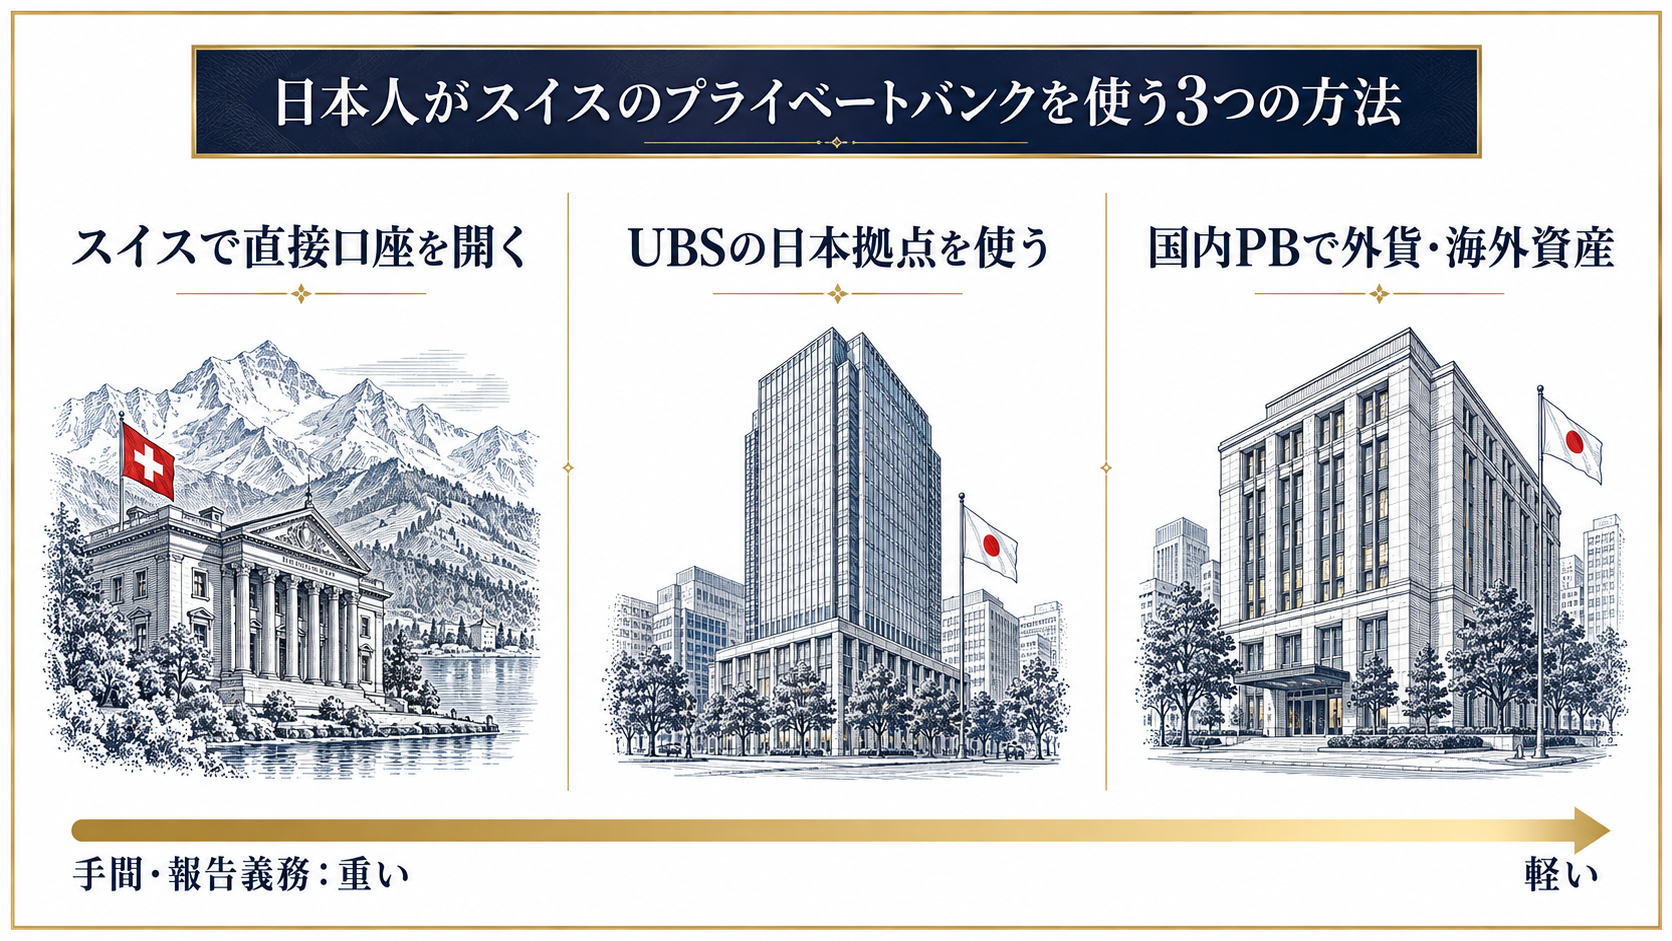
日本人がスイスのプライベートバンクを使う方法は、①スイスで直接口座を開く、②UBSの日本拠点を使う、③国内PBで外貨・海外資産を持つ、の3つです。手間と報告義務は①が最も重く、③が最も軽くなります。
①スイスで直接口座を開く
スイスの銀行は、マネーロンダリング防止法に基づき、契約者の本人確認と、持ち込まれる資産の実質的な所有者の確認を行う義務があります(FINMA Combating money laundering)。取引に通常と異なる点があれば、資金の背景や目的の説明も求められます。会社の売却代金や相続財産を預ける場合は、その経緯を示す書類を用意しておくと手続きが進みやすくなります。
スイスに限らず、海外口座を開くときに求められる書類や手順、国ごとの預金保護の上限は、海外口座の作り方を解説した記事で比較しています。
また、日本で登録を受けずに金融商品取引業を行うことは違法とされています(金融庁無登録の海外所在業者による勧誘にご注意ください)。日本国内でスイスの口座開設を勧誘してくる業者がいれば、日本の登録の有無を必ず確認してください。
スイスに限らず、海外に口座を持つと日本でどんな報告義務と課税が生じるかは、オフショア投資のメリット・リスクを資産額別に整理した記事で解説しています。
②UBSの日本拠点を使う
UBSと三井住友トラスト・ホールディングスは2020年1月7日に日本のウェルス・マネジメント事業での協業を発表し、第2段階ではUBS証券51%・三井住友トラスト・ホールディングス49%の出資で新会社を設けるとしました(UBS 2020年1月7日 発表)。現在はUBS SuMi TRUSTのブランドで、UBS SuMi TRUSTウェルス・マネジメント株式会社などが日本で富裕層向けのサービスを提供しています(UBS SuMi TRUST 公式サイト)。日本の金融機関の口座で、日本の制度のもとでスイス系グループの運用を利用できる点が①との違いです。
③国内PBで外貨・海外資産を持つ
通貨や投資先の分散が目的なら、国内のPBや証券会社の口座で外貨建ての債券・株式・投資信託を持つ方法もあります。国内の口座で保管する証券は国外財産調書の対象外で、日本の分別管理と投資者保護基金の対象になります。国内PBと海外PBのどちらが合うかは、プライベートバンクの仕組みと選び方を解説した記事も参考にしてください。

まとめ
- スイスのプライベートバンクに預けた証券は、銀行が破綻しても破産財団から分けて返されます
- 預金の保護は1顧客1銀行あたり10万スイスフランまでで、それを超える現金は守られません
- 日本とは2018年から口座情報が自動交換され、国外財産5,000万円超で調書の提出が必要です
- 2023年のクレディ・スイス救済合併では、約160億スイスフランのAT1債が全額減額されました
- 使い方は「スイスで直接」「UBSの日本拠点」「国内PBで外貨資産」の3つから選べます
スイスのプライベートバンクの価値は、秘密口座ではなく、預けた証券を守る制度と、円以外の通貨・国に資産を分けられることにあります。預け方と日本での報告義務まで含めて設計できれば、スイスは資産を守る有力な選択肢の一つになります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
スイスのプライベートバンクに関するよくある質問
- Q. スイスのプライベートバンクに口座を持てば、日本の税金はかかりませんか?
-
A. 日本の居住者は国内外のすべての所得が日本で課税されるため、スイスの口座で得た利子・配当・売却益も日本で申告が必要です。口座情報は2018年から日本の税務当局に自動で送られています。
- Q. スイスの銀行が破綻したら、預けた資産はどうなりますか?
-
A. 預けた株式や投資信託は銀行の破産財団から分けて顧客に返還されます。預金は1顧客1銀行あたり10万スイスフランまでが保護され、それを超える部分は破産手続きの配当でしか回収できません。
- Q. スイスのプライベートバンクはいくらから利用できますか?
-
A. 最低預入額は銀行や時期によって異なるため、本記事では特定の金額を示していません。口座開設を検討する場合は、各行の窓口で直接確認してください。日本の居住者が国外財産5,000万円超を持つと、国外財産調書の提出も必要になります。
- Q. スイスの口座の配当には税金が二重にかかりますか?
-
A. スイス企業の配当には35%の源泉税がかかりますが、租税条約の条件を満たせば一部の還付を請求できます。最終的にスイスで負担した税額は、日本の確定申告で外国税額控除により調整できます。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。