
読了目安時間:約11分
三菱UFJ銀行のプライベートバンク(MUFGウェルスマネジメント)は、利用に必要な金額を公表していません。相談の際に保有資産額を申告し、その内容をもとに対応が決まる方式です。公式に金額が書かれているのは会員制度「エクセレント倶楽部」の運用残高1,000万円以上(または預り金融資産3,000万円以上)だけで、これはプライベートバンクの入口ではありません。
この記事では、三菱UFJ銀行と三菱UFJ信託銀行、三菱UFJモルガン・スタンレー証券の3社の窓口について、公式に出ている基準と出ていない基準を分けて整理します。そのうえで、グループが公表している料率をもとに5億円を預けた場合の年間手数料を円で試算し、契約前に確認すべき項目をまとめます。
この記事でわかること
- 三菱UFJのPBは必要金額を公表していません
- 公式の金額基準は会員制度の1,000万円だけです
- 窓口は銀行・信託・証券の別会社に分かれます
- 公表料率では5億円で年約349万円かかります
- 信託報酬は別にかかり、提案書で確認が必要です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
三菱UFJ銀行のプライベートバンクはいくらから?公式の基準は?
三菱UFJ銀行のプライベートバンクを利用するための金額は、公式サイトに書かれていません。三菱UFJ銀行は、富裕層向けの総合的な資産管理サービスを「MUFGウェルスマネジメント」の名称で提供しており、利用の可否は資産額の申告と面談を通じて個別に決まります。
【用語解説】MUFGウェルスマネジメントとは
三菱UFJ銀行・三菱UFJ信託銀行・三菱UFJモルガン・スタンレー証券が連携し、事業承継・資産承継・資産運用・不動産・資金調達をまとめて支援する富裕層向けサービスです。専任の担当者が窓口になります。
相談時に「保有資産額の申告」を求める方式
MUFGウェルスマネジメントのブランドサイトは、問い合わせの際に「お客さまの具体的なご要望の内容や保有資産額のご申告」をお願いしていると明記しています(三菱UFJ銀行「ウェルスマネジメントに関するお問い合わせ・ご相談にあたって」)。「◯億円以上なら申し込める」という線引きを示すのではなく、申告された資産と相談内容を見て、どの担当者・どのサービスで対応するかを決める仕組みと読めます。
サービスの中身について、三菱UFJ銀行は「事業承継、資産承継、資産運用、不動産管理、資金調達など幅広く対応」するとし、銀行・信託・証券のグループ各社の知識とノウハウを使うと説明しています(三菱UFJ銀行「ウェルスマネジメントとは?プライベートバンキングとの違い」)。
公式に金額が出ているのは会員制度の基準だけ
三菱UFJ銀行で金額の基準が公表されているのは、会員制サービス「三菱UFJ銀行 エクセレント倶楽部」です。入会資格は、同行での資産運用残高1,000万円以上、または預り金融資産残高(資産運用残高と円預金の合計)3,000万円以上で、入会には審査があります(三菱UFJ銀行 エクセレント倶楽部)。2027年春に「エムット Excellent Club」へ切り替わる予定と案内されています。
ただしエクセレント倶楽部は、優待や情報提供を受けられる会員制度です。ネット上で「三菱UFJのPBは1,000万円から」と書かれている場合、この会員制度の基準と、専任担当者が付くウェルスマネジメントを混同している可能性があります。
三菱UFJグループの窓口は3社で何が違う?
三菱UFJグループの富裕層向けサービスは、三菱UFJ銀行・三菱UFJ信託銀行・三菱UFJモルガン・スタンレー証券という3つの別会社が、それぞれの機能を持ち寄る形で提供されています。どの会社の窓口から入っても連携はしますが、契約する商品はその商品を扱う会社とのものになります。
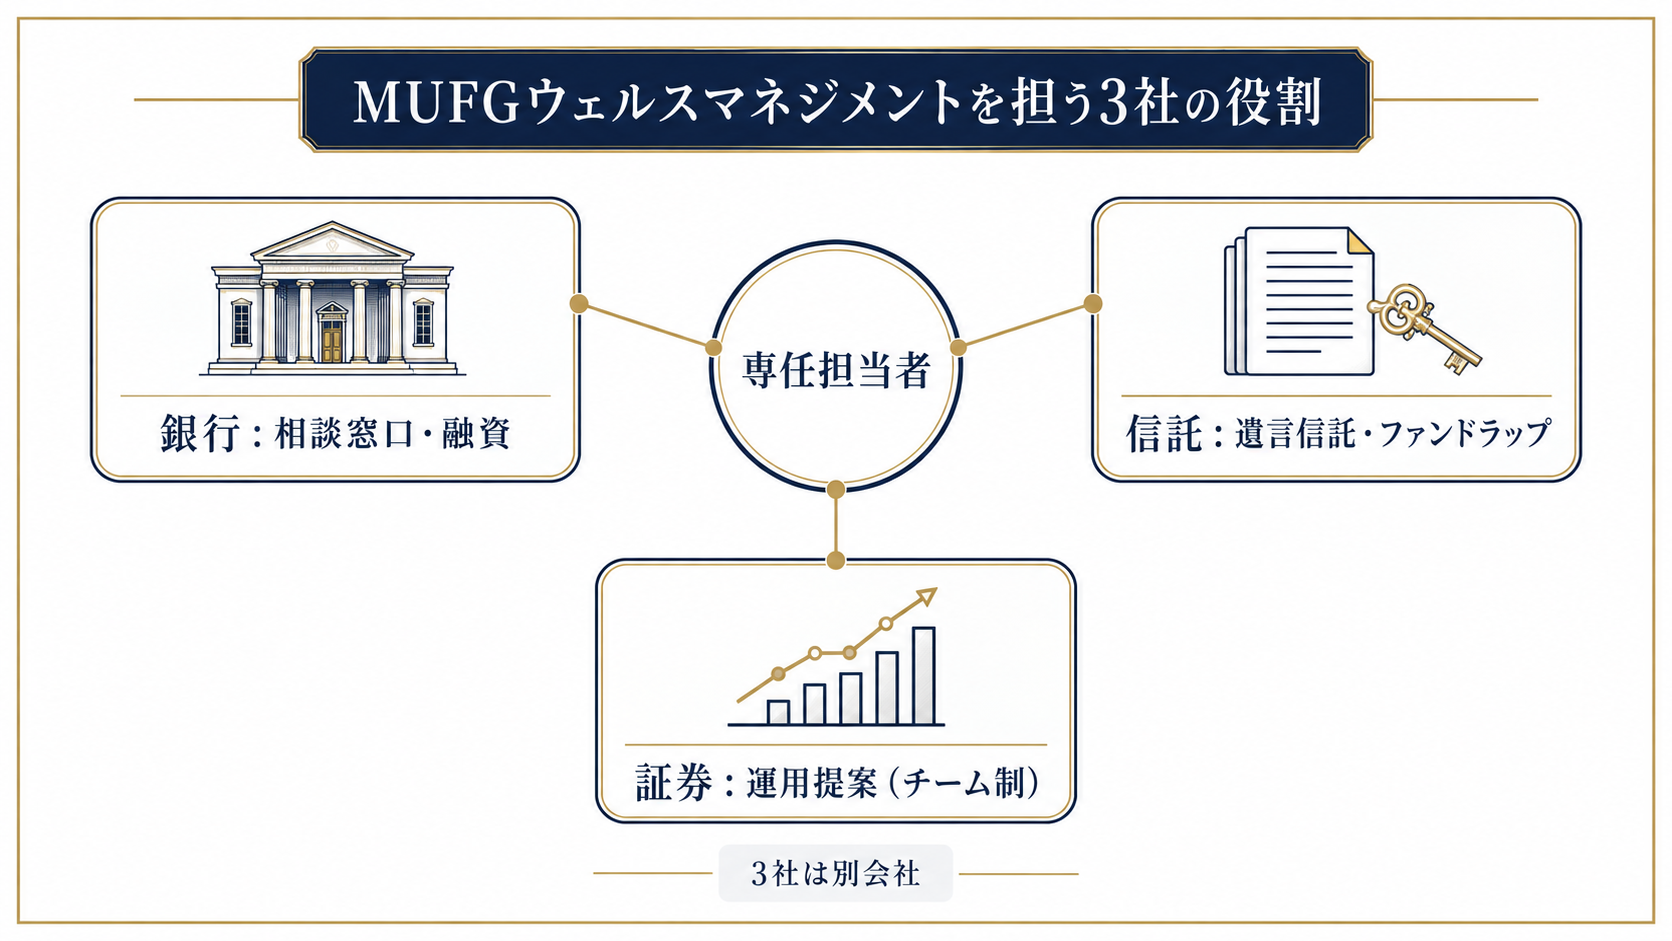
| 窓口 | 主な役割 | 公表されている金額基準 |
|---|---|---|
| 三菱UFJ銀行(MUFGウェルスマネジメント) | 総合的な相談窓口。事業承継・資産承継・不動産・融資 | 公表なし(相談時に保有資産額を申告) |
| 三菱UFJ銀行 エクセレント倶楽部 | 会員制の優待・情報提供(PBではない) | 運用残高1,000万円以上または預り金融資産3,000万円以上 |
| 三菱UFJ信託銀行 | 遺言信託など信託の機能、ファンドラップの運用 | 本記事の調査範囲では公表を確認できず |
| 三菱UFJモルガン・スタンレー証券 プライベートバンキンググループ | 運用の提案。2026年4月から3人1組のチーム制を導入 | 公表なし(2020年の報道では総資産3億円以上が主な対象) |
表1:三菱UFJグループの富裕層向け窓口と公表基準(2026年10月時点)
※各社の公式サイトと報道をもとに当メディア作成。「公表なし」は利用できないという意味ではなく、金額が示されていないという意味です。
銀行と信託・証券は別法人で、勧誘のルールがある
三菱UFJ銀行は、ブランドサイトで「当行と三菱UFJ信託銀行株式会社、三菱UFJモルガン・スタンレー証券株式会社…は別法人です」と明記したうえで、同行の職員が他社の商品・サービスを融資の条件にするような勧誘は行わないとしています(MUFGウェルスマネジメント「その他サービス」)。銀行から借入れがある経営者ほど、グループの運用商品の提案を断りにくく感じがちですが、融資と運用の判断は切り離してよいということです。
証券会社は3人1組のチームで担当する体制に
三菱UFJモルガン・スタンレー証券のプライベートバンキンググループでは、2026年4月から、関係構築を担う担当者・運用責任者・実務サポートの3人で顧客を受け持つチーム制を始めています(MUFGウェルスマネジメント「チームで向き合う資産運用のかたち 前編」)。国内のPBで指摘されがちな「担当者が替わると方針が引き継がれない」という弱点を補う狙いと読めます。
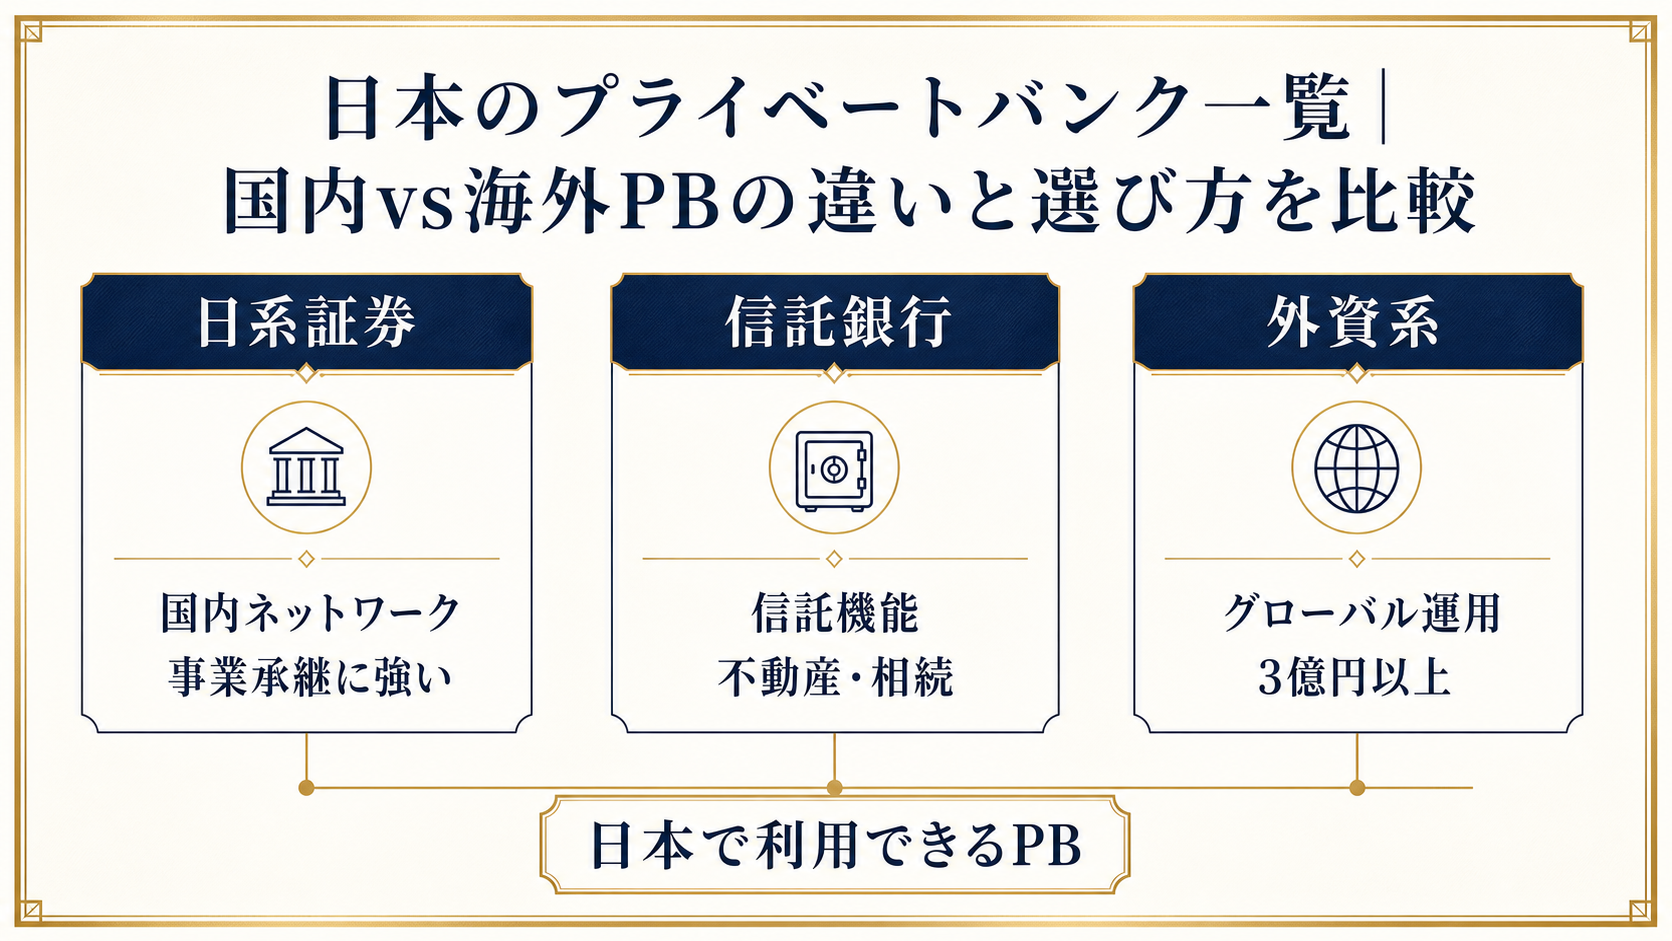
対象となる資産の規模については、日刊工業新聞の電子版が2020年に「ウェルスマネジメント本部は、総資産3億円以上(金融資産以外を含む)の顧客が主な営業対象」と報じています(ニュースイッチ「三菱UFJ証券が富裕層向けビジネス展開へ」2020年10月25日)。5年前の報道で、会社が公表した基準ではないため、現在の目安として使う場合はこの点を割り引いて考えてください。国内のほかの金融機関の窓口や公表基準は、日本のプライベートバンク一覧で比較しています。
基準額に届くと何を提案される?手数料を円で試算
三菱UFJ銀行の富裕層向け相談で中心になるのは、資産配分の設計と、それを実行する運用商品です。グループが料率を公表している投資一任サービス「MUFGファンドラップ」で試算すると、5億円を預けた場合の手数料は年約349万円(信託報酬は別)になります。
MUFGファンドラップは預ける額が大きいほど料率が下がる
MUFGファンドラップは三菱UFJ信託銀行が提供し、三菱UFJ銀行が信託代理店として取り扱う投資一任サービスです。料率は預ける額の部分ごとに段階的に下がる仕組みで、固定報酬型(リスク分散コースの最大料率)の合計は次のとおりです(三菱UFJ銀行「MUFGファンドラップ 費用・リスク」)。
| 預ける額の部分 | 投資顧問料+残高手数料の合計(年率・税込) |
|---|---|
| 3,000万円以下の部分 | 0.91619% |
| 3,000万円超1億円以下の部分 | 0.85085% |
| 1億円超5億円以下の部分 | 0.65439% |
| 5億円超の部分 | 0.45815% |
表2:MUFGファンドラップの料率(固定報酬型・リスク分散コースの最大料率、2026年4月1日現在)
※出典:三菱UFJ銀行「MUFGファンドラップ 費用・リスク」。同商品は2026年4月1日から新規契約の受付を停止しています。このほかに組み入れる投資信託の信託報酬(最大年2.20%)などがかかります。
新規の受付は止まっていますが、グループが富裕層向けの運用サービスにどの程度の料率を設定してきたかを、公表資料で確かめられる数少ない例です。いま提案される商品の料率は、必ず提案書と契約締結前交付書面で確認してください。
資産額別の年間手数料を円にすると
表2の段階料率を資産額ごとに積み上げ、金融庁が好事例として示したファンドラップの総コスト年1.41%(信託報酬まで含めた保守的なコースの例)と並べました(金融庁 資産運用業高度化プログレスレポート2023)。
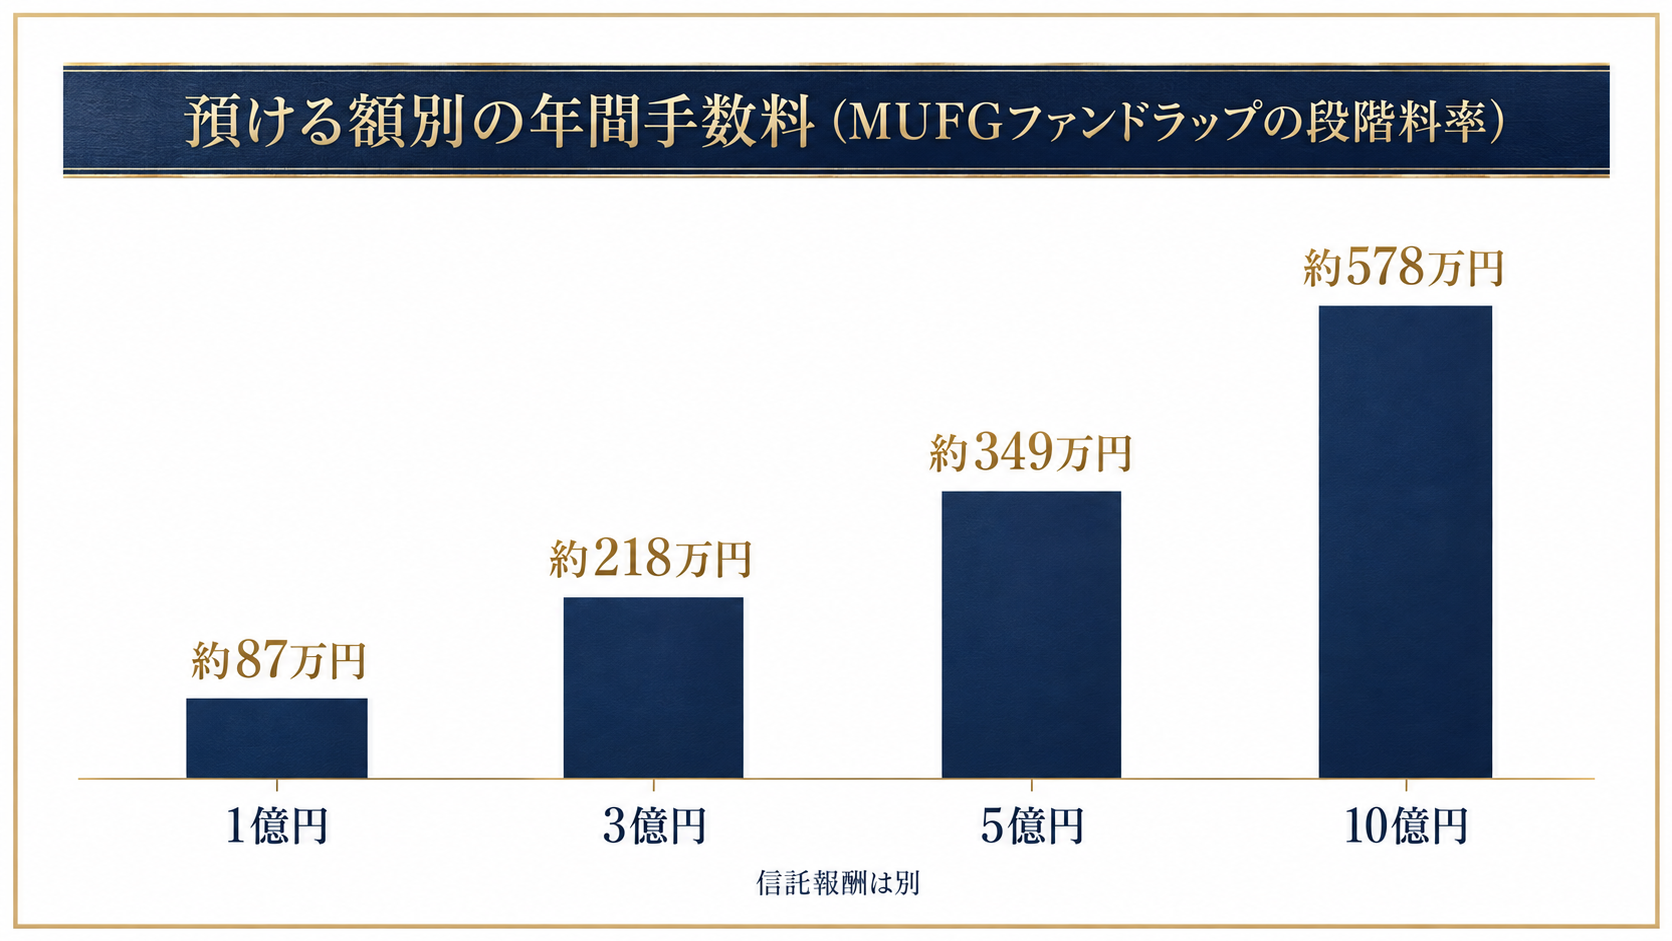
| 預ける額 | MUFGファンドラップの段階料率(信託報酬は別) | 実質の料率 | 参考:総コスト年1.41%の場合 |
|---|---|---|---|
| 1億円 | 約87万円 | 0.870% | 141万円 |
| 3億円 | 約218万円 | 0.726% | 423万円 |
| 5億円 | 約349万円 | 0.698% | 705万円 |
| 10億円 | 約578万円 | 0.578% | 1,410万円 |
表3:預ける額別の年間手数料(当メディア試算)
※表2の料率を部分ごとに掛けて合計した値です(例:5億円=3,000万円×0.91619%+7,000万円×0.85085%+4億円×0.65439%=3,488,012円)。残高が1年間変わらない前提で、信託報酬・売買にかかる費用は含みません。年1.41%は信託報酬を含む総コストの例のため、左の列とそのまま比べることはできません。
信託報酬を足すと負担はさらに増える
表3のMUFGファンドラップの列には、組み入れる投資信託の信託報酬が入っていません。仮に信託報酬が平均で年0.5%なら、5億円で年250万円が上乗せされ、合計は約599万円になります。年0.5%は計算のための仮定で、実際の値は組み入れる投資信託によって変わります。
「報酬率0.6%台」と聞くと安く感じますが、払う総額は信託報酬を足した金額です。提案書に書かれた料率がどこまでを含むのかを確かめることが、比較の出発点になります。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。提案された料率が信託報酬まで含んでいるのか、年間で何円になるのかを、第三者の目で確かめたことはありますか?提案書をお持ちいただければ、中身の確認から、海外のプライベートバンクを含めた比較までご相談いただけます。
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
「三菱UFJのプライベートバンクは1億円から」という情報は正しい?
「三菱UFJのプライベートバンクは1億円から」という説明は、三菱UFJ銀行の公式情報には見当たりません。
実際に確認できる数字を並べると、会員制度の基準が1,000万円、2020年の報道にある証券会社の主な対象が総資産3億円以上で、その間のどこで専任担当者が付くかは公表されていません。金額だけで線を引くのではなく、自社株や不動産を含む資産の中身、相続や事業承継の課題の有無が、対応の手厚さを左右すると考えるのが自然です。
系統ごとの最低金額の目安と、手数料が見合う資産額の分かれ目は、プライベートバンクの最低金額を解説した記事で詳しく扱っています。
三菱UFJ銀行のPBと契約する前に確認すべき5項目は?
三菱UFJ銀行のプライベートバンクと契約する前に確認すべきなのは、総コストの実額、料率の範囲、契約の相手先、グループ外の商品の扱い、担当体制の5項目です。どれも金融庁の「顧客本位の業務運営に関する原則」が金融機関に求めている情報提供の範囲に入るため、書面での回答を求めて問題ありません。
| 確認項目 | 担当者への質問例 | 確認する理由 |
|---|---|---|
| 1. 総コストの実額 | この提案で1年間に負担する費用は、信託報酬を含めて何円ですか | 表3のように、料率だけでは総額が見えないため |
| 2. 料率の範囲 | 提示された料率は投資顧問料・残高手数料・信託報酬のどこまでを含みますか | 「報酬率」が一部の費用だけを指していることがあるため |
| 3. 契約の相手先 | この商品の契約相手は銀行・信託・証券のどの会社ですか | 3社は別法人で、窓口と契約先が異なる場合があるため |
| 4. グループ外の商品 | グループ外の運用会社の商品と比べたうえでの提案ですか | 提案がグループ商品に偏っていないかを見るため |
| 5. 担当体制 | 担当者が異動したとき、方針と記録はどう引き継がれますか | 承継の設計など長期の案件ほど担当交代の影響が大きいため |
表4:三菱UFJ銀行のPBと契約する前に確認する5項目(金融庁「顧客本位の業務運営に関する原則」等をもとに当メディア作成)
金融庁の原則は、手数料について「当該手数料等がどのようなサービスの対価に関するものかを含め」顧客が理解できるよう情報提供すべきだとしています(原則4。金融庁「顧客本位の業務運営に関する原則」)。5項目のうち1と2に即答できない提案は、比較の材料がそろっていない状態です。
三菱UFJ銀行のプライベートバンクが向いている人・向いていない人は?
三菱UFJ銀行のプライベートバンクが向いているのは、銀行との取引が長く、融資・不動産・相続の相談を運用とあわせて一つの窓口で進めたい人です。反対に、資産のほとんどが上場株式や投資信託で、目的が運用だけの人には、手数料に見合う価値が出にくくなります。
- 向いている:自社株や不動産を持ち、事業承継・相続の期限が見えている
- 向いている:銀行の融資や不動産の売買・活用を、資産管理と一体で相談したい
- 向いていない:金融資産だけを持ち、低コストの運用で足りる
- 向いていない:提案書の料率や契約先を自分で確かめる時間が取れない
プライベートバンクそのものの仕組みや、国内と海外の違いから整理し直したい場合は、プライベートバンクの基本をまとめた記事が参考になります。

三菱UFJ銀行より海外のプライベートバンクが向いているのはどんな人?
三菱UFJ銀行を含む国内のプライベートバンクが提案できるのは、日本で販売するための届出や登録を経た商品が中心です。国内では選択肢に出てこない運用まで含めて資産を組みたい人、資産のほぼすべてが日本円・日本国内にある人は、海外のプライベートバンクを比較の候補に入れる価値があります。
| 比べる点 | 三菱UFJ銀行など国内PB | 海外PB |
|---|---|---|
| 運用商品の幅 | 国内で販売手続きを経た商品が中心 | 国内では扱われないファンド・債券戦略にも広がる |
| 通貨と保管先 | 日本円・国内の保管機関に集まりやすい | 複数の通貨・国外の保管先に分散できる |
| 担当者 | 異動による交代が前提 | 同じ担当者が長く付く慣行があるとされる |
| 日本の税務・相続実務 | 国内の税制・手続きに沿った相談がしやすい | 税理士など国内の専門家と組む必要がある |
| 手続きの負担 | 国内の手続きで完結 | 国外財産が5,000万円を超えると国外財産調書の提出が必要 |
表5:三菱UFJ銀行(国内PB)と海外PBの違い(当メディア作成)
※国外財産調書の基準は国税庁 No.7456 国外財産調書の提出義務によります。担当者の継続性は一般的な傾向で、金融機関や担当者によって異なります。
表の上3行は海外が優位な点、下2行は国内が優位な点です。次のどれかに当てはまる人は、国内大手の提案だけで決めず、海外PBでの組み方も並べて比べることをおすすめします。
- 金融資産が数億円あり、その大半が日本円・国内の金融機関に置かれている
- 国内の提案書に出てこない運用(海外のファンドや債券戦略など)も比べて決めたい
- 担当者が替わるたびに家族や事業の事情を説明し直すことに負担を感じている
ただし、海外PBにすれば税金が軽くなるわけではありません。日本の居住者は国外で生じた所得も日本で課税されます(国税庁 No.2010 納税義務者となる個人)。また、海外の業者でも日本の居住者を相手に金融商品取引を業として行うには、金融庁の登録が必要です(金融庁「無登録の海外所在業者による勧誘にご注意ください」)。窓口の選び方を誤ると、出金できないといった被害に巻き込まれるおそれがあります。
国内大手と海外PBのどちらが合うかは、資産の中身と目的で決まります。三菱UFJ銀行の提案書を手元に置いたまま、海外PBでは同じ資産をどう組めるかを並べて比べると、手数料と中身の差がはっきりします。スイスのプライベートバンクの特徴と、日本人が口座を持つ前に知っておくべき点は、次の記事で整理しています。
まとめ
- 三菱UFJ銀行のPB(MUFGウェルスマネジメント)は必要な金額を公表していません
- 公式の金額基準はエクセレント倶楽部の運用残高1,000万円以上で、PBの入口ではありません
- 窓口は銀行・信託・証券の別会社で、契約先は商品ごとに異なります
- 公表料率で試算すると、5億円の手数料は年約349万円で、信託報酬が別にかかります
- 契約前に、総コストの実額と料率の範囲を書面で確認してください
- 国内の提案に出てこない運用まで比べたいなら、海外のプライベートバンクも候補に入ります
三菱UFJ銀行から声がかかった段階で最初にやるべきことは、「いくらから使えるか」の確認より、提案される商品の費用を年何円で出してもらうことです。その金額を、海外のプライベートバンクで同じ資産を組んだ場合の中身と並べて比べれば、契約するかどうかを判断しやすくなります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 三菱UFJ銀行のプライベートバンクに申し込む方法は?
-
A. MUFGウェルスマネジメントのブランドサイトの問い合わせフォームから相談できます。その際、相談したい内容と保有資産額の申告を求められます。取引店の担当者からの案内で相談が始まる場合もあると考えられます。
- Q. エクセレント倶楽部に入ればプライベートバンクを使えますか?
-
A. エクセレント倶楽部は優待や情報提供を受けられる会員制度で、専任担当者が資産全体を管理するウェルスマネジメントとは別のサービスです。入会資格は、同行での資産運用残高1,000万円以上または預り金融資産残高3,000万円以上です。
- Q. 三菱UFJ銀行と三菱UFJモルガン・スタンレー証券、どちらに相談すべきですか?
-
A. 融資や不動産、相続の相談が中心なら銀行、株式や債券の運用が中心なら証券会社の窓口が入りやすいと考えられます。どちらから入ってもグループで連携しますが、商品の契約先はそれぞれの会社になります。
- Q. 手数料は交渉できますか?
-
A. MUFGファンドラップのように、預ける額が大きいほど料率が下がる体系があります。個別の条件は公表されていないため、交渉の前に他社の提示条件を書面でそろえ、年間の総コストを円で比べられるようにしておくと話が進めやすくなります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。