
読了目安時間:約11分
三井住友信託銀行のプライベートバンキングは、利用に必要な金額を公表していません。公式サイトが対象として挙げているのは企業オーナーや不動産オーナーなどの資産家で、条件は相談内容と資産を見て個別に決まります。公式に金額が書かれているのは、UBSと組む「UBS SuMi TRUST」の口座開設に必要な金融資産3億円相当以上だけです。
この記事では、同行の富裕層向けサービスの条件と、名前が似ているSMBC信託銀行との違いを整理し、遺言信託とファンドラップの手数料を公表料率から円で試算します。
この記事でわかること
- 三井住友信託銀行のPBは必要金額を公表していません
- UBS SuMi TRUSTは金融資産3億円以上が条件です
- 役員・医師向けプランの条件は職業と家族関係です
- 遺産5億円の遺言執行報酬は約523万円かかります
- 5億円のファンドラップは当初年約579万円です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
三井住友信託銀行のプライベートバンキングを使う条件は?
三井住友信託銀行のプライベートバンキングを使う条件は、金額としては公表されていません。公式サイトは対象を「企業オーナー、不動産オーナーのお客さまを始め、ご資産に関するさまざまなニーズがおありの特別なお客さま」と説明しており、面談で課題を聞き取ったうえでプランを提案する流れです(三井住友信託銀行「プライベートバンキング」)。
三井住友信託銀行の富裕層向けサービスを条件の種類で分けると、次の3つになります。
| サービス | 公表されている条件 | 主な内容 |
|---|---|---|
| プライベートバンキング | 金額の公表なし(資産と相談内容で個別に判断) | 事業承継・自社株・不動産・相続の相談、信託商品 |
| UBS SuMi TRUST(UBSとの協業) | 金融資産3億円相当以上の預け入れ+所定の審査 | UBSの運用・リサーチ・資産管理の助言 |
| エグゼクティブ資産運用プラン/医師・歯科医師さま向けプラン | 会社代表者・取引先企業の役員や部長、医師・歯科医師と家族 | 運用商品と同時に申し込む定期預金の金利優遇 |
表1:三井住友信託銀行の富裕層向けサービスと公表条件(2026年10月時点)
※三井住友信託銀行の公式サイトをもとに当メディア作成。「金額の公表なし」は利用できないという意味ではなく、金額が示されていないという意味です。
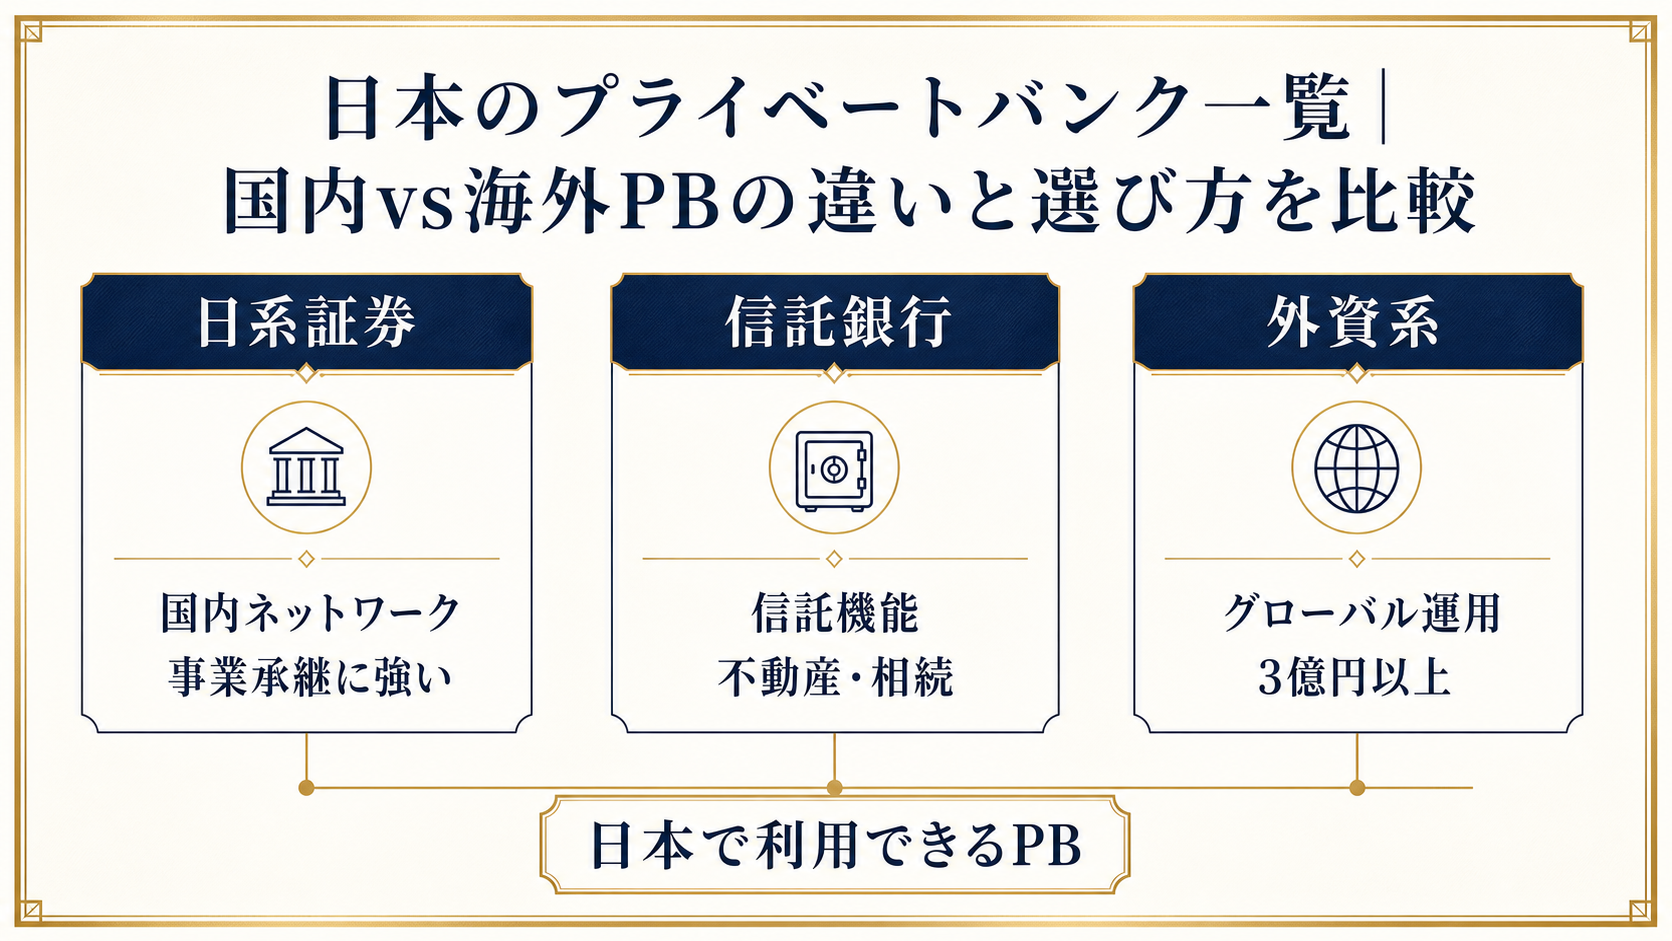
そもそもプライベートバンクが何をしてくれるのか、国内と海外の違いから整理したい場合は、プライベートバンクの基本をまとめた記事が参考になります。

プライベートバンキング本体は金額を示していない
三井住友信託銀行のプライベートバンキングは、アドバイザリースタッフが窓口になり、弁護士・税理士・司法書士や関連会社と連携して資産承継や資産運用の提案をするサービスです(三井住友信託銀行「三井住友信託銀行のプライベートバンキングとは」)。紹介されている相談事例も、自社株式の生前贈与、医院の第三者承継、2次相続、資産管理会社の活用と、運用よりも承継の相談が中心です。
どの資産額から専任の担当者が付くかは示されていません。金額で線を引くより、自社株や不動産を含む資産の中身と、承継の課題があるかどうかで対応が決まる仕組みと読めます。金融機関の系統ごとの最低金額の目安は、プライベートバンクの最低金額を解説した記事で比較しています。
UBS SuMi TRUSTは金融資産3億円相当以上
三井住友信託銀行は2020年1月から、スイスのUBSグループと富裕層向けの協業を続けており、同行の担当者が窓口となってUBS側のサービスを紹介します。
【用語解説】UBS SuMi TRUSTとは
三井住友信託銀行と、UBSグループ・三井住友トラストグループが出資する証券会社UBS SuMi TRUSTウェルス・マネジメント、UBS銀行東京支店が、富裕層向けの資産運用・資産管理の提案を共同で行うブランドです。
公式サイトは、UBS SuMi TRUSTウェルス・マネジメントとUBS銀行東京支店との取引には「金融資産3億円相当以上のお預入れが必要」で、口座開設には所定の審査があると明記しています(三井住友信託銀行「ウェルス・マネジメントのご紹介」)。三井住友信託銀行の富裕層向けサービスで金額の基準が公表されているのは、ここだけです。
役員・医師向けプランは職業と家族関係が条件
プライベートバンキングのページには、金額ではなく職業を条件にしたプランも並んでいます。エグゼクティブ資産運用プランの対象は、会社代表者と取引先企業の役員・部長、その家族(配偶者・両親・兄弟姉妹・子など。未成年は対象外)で、所定のアンケートへの回答が必要です(三井住友信託銀行「エグゼクティブ資産運用プラン」)。
中身は、ファンドラップか投資信託と同時に申し込むと、3か月物の定期預金の金利が上乗せされるものです。金利の優遇は最初の3か月だけで、その後は店頭の金利に戻ります。定期預金の利息だけで判断せず、同時に申し込む運用商品の費用と合わせて損得を見る必要があります。
SMBC信託銀行・三井住友銀行とは何が違う?
三井住友信託銀行は三井住友トラストグループの銀行で、三井住友銀行やSMBC信託銀行が属するSMBCグループとは別の金融グループです。名前が似ているため検索結果でも混ざって表示されますが、窓口も商品も別々です。
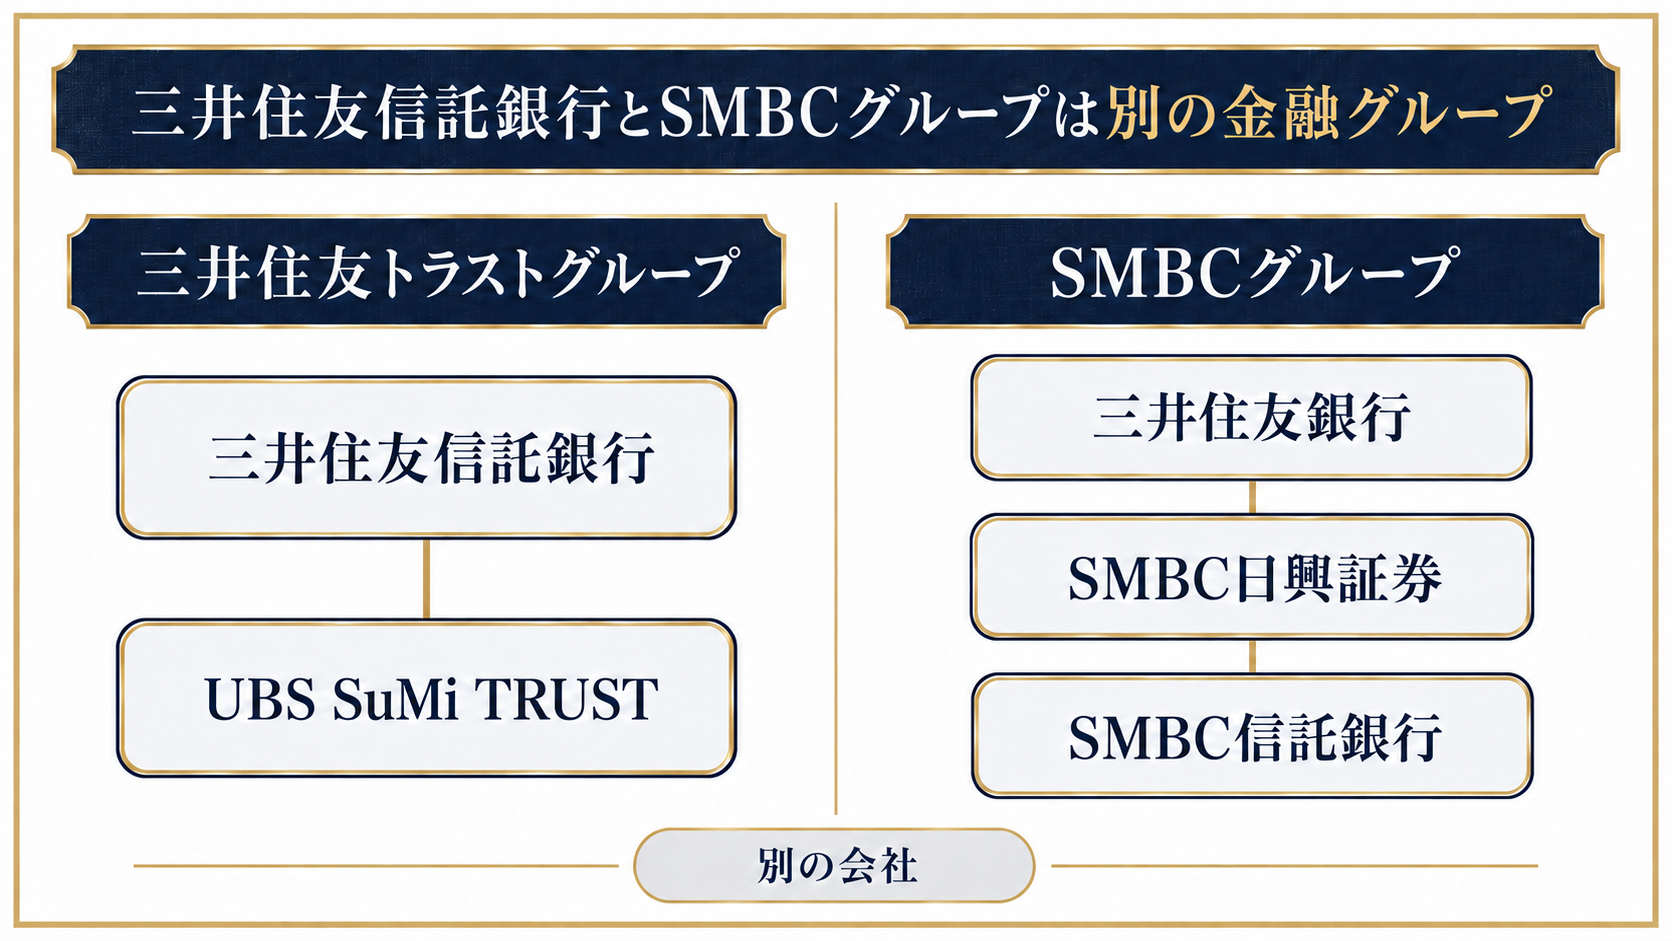
| 比べる点 | 三井住友信託銀行 | SMBC信託銀行・三井住友銀行 |
|---|---|---|
| 所属グループ | 三井住友トラストグループ | SMBCグループ(三井住友フィナンシャルグループ) |
| 富裕層向けブランド | UBS SuMi TRUST(UBSとの協業) | SMBC Wealth(2026年10月本格展開) |
| 公表されている金額基準 | UBS SuMi TRUSTは金融資産3億円相当以上 | 公表なし |
| 運用の提案の例 | 三井住友信託ファンドラップ(500万円から) | SMBCファンドラップ(300万円以上) |
表2:三井住友信託銀行とSMBCグループの違い(2026年10月時点)
※各社の公式サイト・発表資料をもとに当メディア作成。
SMBCグループの発表資料では、三井住友フィナンシャルグループ傘下の会社として三井住友銀行・SMBC日興証券・SMBC信託銀行が並んでおり、三井住友信託銀行は含まれていません(三井住友フィナンシャルグループほか「銀行・証券・信託の連携による『SMBC Wealth』の本格展開について」2026年10月22日)。「三井住友のプライベートバンクは3億円から」と見かけた場合、それはSMBCグループではなく三井住友信託銀行のUBS SuMi TRUSTの基準です。
相続・承継の提案は何円かかる?遺言信託の手数料を試算
三井住友信託銀行のプライベートバンキングで中心になる相続・承継の提案のひとつが、遺言書の作成から保管、相続発生後の手続きまでを任せる遺言信託です。公表されている料率で計算すると、遺産5億円(同行以外の財産)の遺言執行報酬は約523万円になります。
遺言執行報酬は遺産額に応じた段階制
遺言信託(執行コース)の手数料は、申込時の基本手数料と、相続が起きたときの遺言執行報酬に分かれます。プランⅠは基本手数料33万円、プランⅡは88万円で、遺言執行報酬は相続財産の評価額に次の率をかけて計算します(三井住友信託銀行「遺言信託 手数料」)。
- 同行と契約中の預金・信託商品、同行の窓口で買った投資信託・国債・保険など:0.33%
- それ以外の財産:5,000万円以下の部分2.20%、1億円以下1.65%、2億円以下1.10%、3億円以下0.88%、5億円以下0.66%、10億円以下0.44%、10億円超0.33%
- 最低執行報酬はプランⅠで110万円。プランⅡは計算額から77万円を差し引き、最低33万円
| 遺産額(同行以外の財産) | 遺言執行報酬(プランⅠ) | 遺言執行報酬(プランⅡ) | 遺産に対する割合(プランⅠ) |
|---|---|---|---|
| 1億円 | 192.5万円 | 115.5万円 | 1.93% |
| 3億円 | 390.5万円 | 313.5万円 | 1.30% |
| 5億円 | 522.5万円 | 445.5万円 | 1.05% |
| 10億円 | 742.5万円 | 665.5万円 | 0.74% |
表3:遺産額別の遺言執行報酬(当メディア試算)
※三井住友信託銀行の公表料率(消費税等込)を部分ごとに掛けて合計した値です(例:5億円=5,000万円×2.20%+5,000万円×1.65%+1億円×1.10%+1億円×0.88%+2億円×0.66%=522.5万円)。このほかに基本手数料(プランⅠ33万円/プランⅡ88万円)、公正証書の作成費用、登記の登録免許税・司法書士報酬、相続税申告の税理士報酬などがかかります。
同行に預けている財産は0.33%で済む
表3は、すべての財産が三井住友信託銀行以外にある場合の計算です。同行の預金や信託商品、同行の窓口で買った投資信託などは一律0.33%のため、同行に預けている財産が多いほど遺言執行報酬は下がり、運用の預け先と遺言信託の依頼先を同じにするほど有利に見える料金体系になっています。
ただし、執行報酬の差だけで運用の預け先を決めると、次の節で見る運用の手数料のほうが毎年大きくかかることがあります。相続の提案と運用の提案は、別々に費用を確かめてください。資産管理会社を使った相続対策の考え方は、次の記事で整理しています。
運用の提案は何円かかる?ファンドラップを円で試算
三井住友信託銀行の運用の提案の代表例が、同行が運用する投資一任サービス「三井住友信託ファンドラップ」です。公表されている段階料率で計算すると、5億円を預けた場合の投資顧問報酬は当初2年間で年約579万円、信託報酬(概算)を含めると年約1,009万円になります。
料率は預ける額と契約年数で下がる
三井住友信託ファンドラップは500万円から申し込める投資一任サービスで、契約の相手先も運用会社も三井住友信託銀行です。固定報酬型の報酬率は、預ける額の部分ごとに下がる段階制で、契約から2年後に30%、5年後に50%引き下げられる長期保有優遇があります(三井住友信託銀行「重要情報シート(個別商品編)三井住友信託ファンドラップ:資産分散型」2026年7月)。
| 預ける額の部分 | 当初2年間 | 2年経過後 | 5年経過後 |
|---|---|---|---|
| 2,000万円以下の部分 | 1.5400% | 1.0780% | 0.7700% |
| 2,000万円超4,000万円以下の部分 | 1.4300% | 1.0010% | 0.7150% |
| 4,000万円超1億円以下の部分 | 1.3200% | 0.9240% | 0.6600% |
| 1億円超の部分 | 1.1000% | 0.7700% | 0.5500% |
表4:三井住友信託ファンドラップの固定報酬率(固定報酬型・年率・消費税等込、2026年7月時点)
※出典:三井住友信託銀行「重要情報シート(個別商品編)三井住友信託ファンドラップ:資産分散型」。このほかに組み入れる投資信託の信託報酬(最大年0.935%)などがかかります。
資産額別の年間手数料を円にすると
表4の段階料率を資産額ごとに積み上げると、次のとおりです。信託報酬は、同じ資料に載っている8資産分散型・中庸コースの概算年0.86%で計算しました。
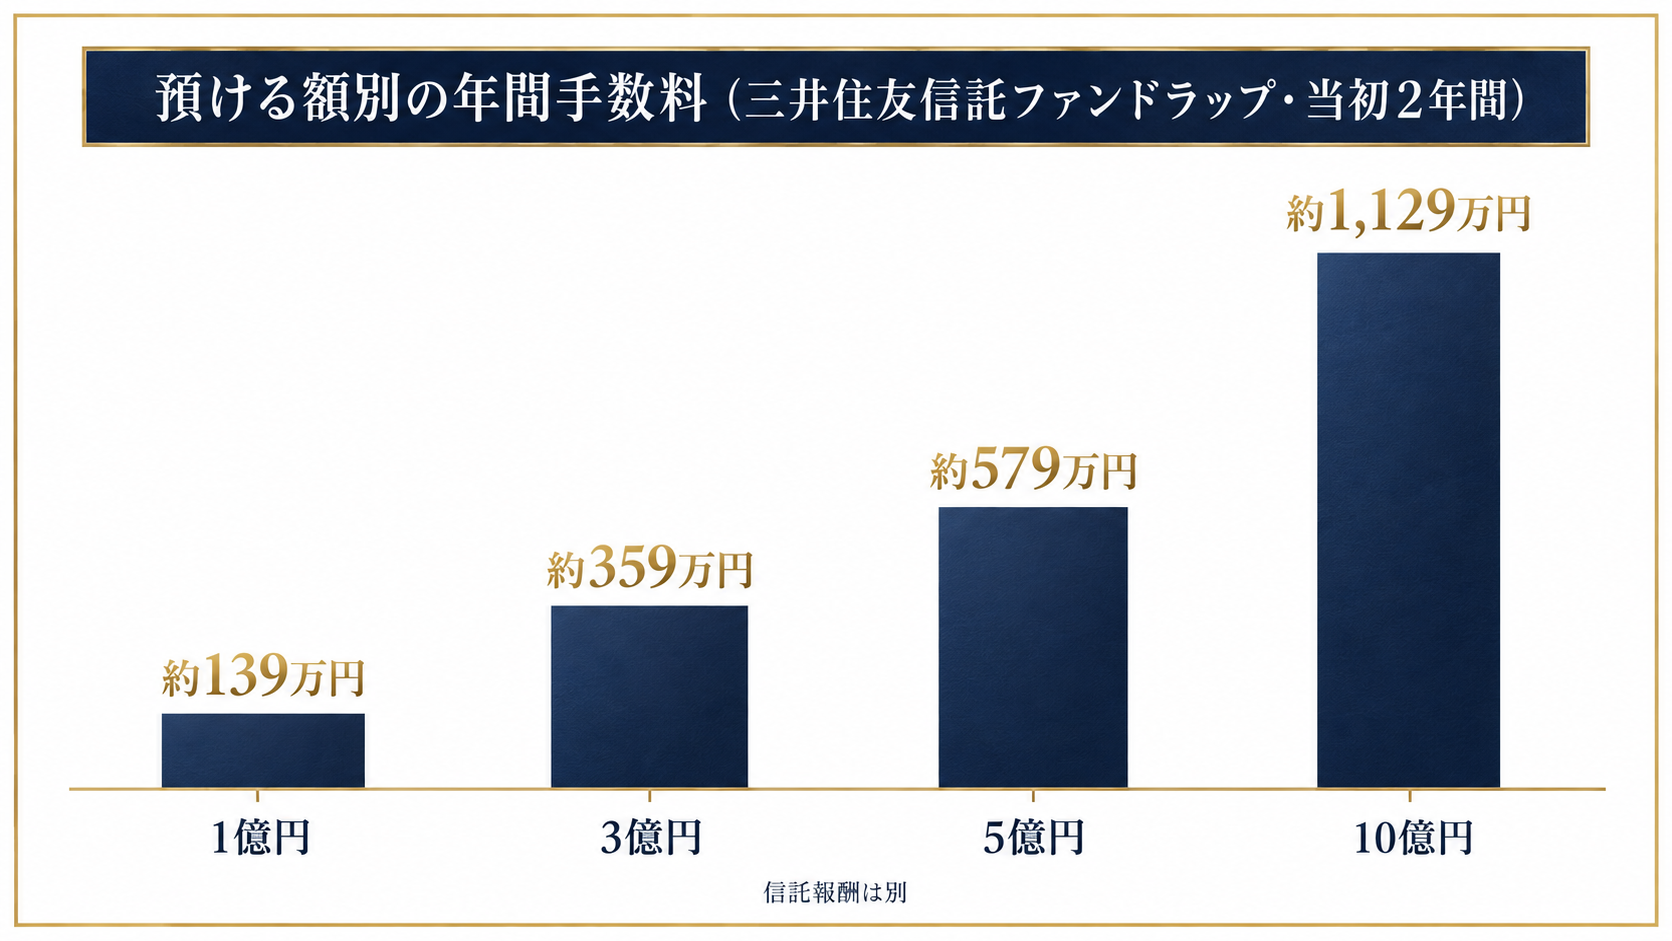
| 預ける額 | 投資顧問報酬(当初2年間) | 信託報酬(概算0.86%)を含む合計 | 投資顧問報酬(5年経過後) |
|---|---|---|---|
| 1億円 | 約139万円 | 約225万円 | 約69万円 |
| 3億円 | 約359万円 | 約617万円 | 約179万円 |
| 5億円 | 約579万円 | 約1,009万円 | 約289万円 |
| 10億円 | 約1,129万円 | 約1,989万円 | 約564万円 |
表5:預ける額別の年間手数料(当メディア試算)
※表4の料率を部分ごとに掛けて合計した値です(例:5億円・当初2年間=2,000万円×1.54%+2,000万円×1.43%+6,000万円×1.32%+4億円×1.10%=578.6万円)。残高が1年間変わらない前提です。信託報酬の0.86%は重要情報シートに載っている8資産分散型・中庸コースの概算値で、コースによって異なります。
三井住友信託ファンドラップは、段階料率と信託報酬の概算を重要情報シートで公表しているため、総額を事前に計算しやすい商品です。5億円で年約1,000万円という水準が、運用と相談の中身に見合うかを判断することになります。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。遺言信託と運用商品がセットで提案されたとき、それぞれ年間で何円かかるのかを、第三者の目で確かめたことはありますか?提案書をお持ちいただければ、中身の確認から、海外のプライベートバンクを含めた比較までご相談いただけます。
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
三井住友信託銀行のPBと契約する前に確認すべき5項目は?
三井住友信託銀行のプライベートバンキングと契約する前に確認すべきなのは、承継の提案と運用の提案それぞれの費用、2つを組み合わせる理由、契約の相手先、利益相反の有無の5項目です。どれも金融庁の「顧客本位の業務運営に関する原則」が金融機関に求めている情報提供の範囲に入るため、書面での回答を求めて問題ありません。
| 確認項目 | 担当者への質問例 | 確認する理由 |
|---|---|---|
| 1. 承継の提案の総額 | 遺言信託を使った場合、基本手数料・執行報酬・実費で総額いくらになりますか | 表3のように、遺言執行報酬は遺産額で数百万円になるため |
| 2. 運用の提案の総額 | この運用で1年間に負担する費用は、信託報酬を含めて何円ですか | 表5のように、投資顧問報酬だけでは総額が見えないため |
| 3. 組み合わせる理由 | 運用を同行に移すことは、相続の対策としてどんな効果がありますか | 執行報酬の割引と、毎年かかる運用費用を比べるため |
| 4. 契約の相手先 | この商品の契約相手は三井住友信託銀行ですか、UBSのグループ会社ですか | UBS SuMi TRUSTでは紹介先の会社と契約する場合があるため |
| 5. 利益相反 | 組み入れる投資信託から同行が受け取る報酬はありますか | グループ会社の投資信託を組み入れる商品があるため |
表6:三井住友信託銀行のPBと契約する前に確認する5項目(金融庁「顧客本位の業務運営に関する原則」・同行の重要情報シート等をもとに当メディア作成)
5番目について、三井住友信託ファンドラップの重要情報シートは、組み入れる投資信託の運用会社から信託報酬のうち最大年0.275%を販売会社報酬として受け取ることや、関係会社が設定する投資信託が含まれることを開示しています。金融庁の原則も、手数料について「当該手数料等がどのようなサービスの対価に関するものかを含め」説明すべきだとしています(原則4。金融庁「顧客本位の業務運営に関する原則」)。
同じ確認項目で、ほかの大手の公表条件と比べると判断がしやすくなります。銀行系の三菱UFJ銀行と証券会社系の野村證券について、公表されている基準と手数料は次の記事で整理しています。
三井住友信託銀行より海外のプライベートバンクが向いているのはどんな人?
三井住友信託銀行を含む国内のプライベートバンクは、日本の相続・税務の手続きに沿った提案に強みがある一方、提案できる運用商品は日本で販売するための届出や登録を経たものが中心です。国内では選択肢に出てこない運用まで含めて資産を組みたい人、資産のほぼすべてが日本円・日本国内にある人は、海外のプライベートバンクを比較の候補に入れる価値があります。
| 比べる点 | 三井住友信託銀行など国内PB | 海外PB |
|---|---|---|
| 運用商品の幅 | 国内で販売手続きを経た商品が中心 | 国内では扱われないファンド・債券戦略にも広がる |
| 通貨と保管先 | 日本円・国内の保管機関に集まりやすい | 複数の通貨・国外の保管先に分散できる |
| 担当者 | 異動による交代が前提 | 同じ担当者が長く付く慣行があるとされる |
| 日本の相続実務 | 遺言信託など国内の相続手続きと一体で相談できる | 相続手続きは税理士など国内の専門家と組む必要がある |
| 手続きの負担 | 国内の手続きで完結 | 国外財産が5,000万円を超えると国外財産調書の提出が必要 |
表7:三井住友信託銀行(国内PB)と海外PBの違い
※国外財産調書の基準は国税庁 No.7456 国外財産調書の提出義務によります。担当者の継続性は一般的な傾向で、金融機関や担当者によって異なります。
表の上3行は海外が優位な点、下2行は国内が優位な点です。相続の手続きは国内の信託銀行に任せ、運用の一部を海外PBで組むという分け方も選択肢になります。次のどれかに当てはまる人は、国内の提案だけで決めず、海外PBでの組み方も並べて比べることをおすすめします。
- 金融資産が数億円あり、その大半が日本円・国内の金融機関に置かれている
- 国内の提案書に出てこない運用(海外のファンドや債券戦略など)も比べて決めたい
- 遺言信託の割引のために運用の預け先を決めてよいか迷っている
ただし、海外PBにすれば税金が軽くなるわけではありません。日本の居住者は国外で生じた所得も日本で課税されます(国税庁 No.2010 納税義務者となる個人)。また、海外の業者でも日本の居住者を相手に金融商品取引を業として行うには、金融庁の登録が必要です(金融庁「無登録の海外所在業者による勧誘にご注意ください」)。窓口の選び方を誤ると、出金できないといった被害に巻き込まれるおそれがあります。
スイスのプライベートバンクの特徴と、日本人が口座を持つ前に知っておくべき点は、次の記事で整理しています。
まとめ
- 三井住友信託銀行のプライベートバンキングは必要な金額を公表していません
- 金額の基準が公表されているのは、UBS SuMi TRUSTの金融資産3億円相当以上だけです
- 三井住友信託銀行は、SMBC信託銀行・三井住友銀行とは別の金融グループです
- 公表料率で試算すると、遺産5億円の遺言執行報酬は約523万円、5億円のファンドラップは当初年約579万円(信託報酬は別)です
- 承継の提案と運用の提案は、それぞれの費用と組み合わせる理由を書面で確認してください
- 国内の提案に出てこない運用まで比べたいなら、海外のプライベートバンクも候補に入ります
三井住友信託銀行から相続の提案を受けた段階で最初にやるべきことは、条件を満たすかどうかの確認より、承継と運用の費用をそれぞれ年何円・総額何円で出してもらうことです。その金額を、運用の一部を海外のプライベートバンクで組んだ場合と並べて比べれば、どこまでを任せるかを判断しやすくなります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 三井住友信託銀行のプライベートバンキングはいくらから利用できますか?
-
A. プライベートバンキング本体の金額は公表されていません。UBSとの協業ブランドUBS SuMi TRUSTの取引には、金融資産3億円相当以上の預け入れと所定の審査が必要です。
- Q. 遺言信託の手数料は安くできますか?
-
A. 同行と契約中の預金・信託商品や、同行の窓口で買った投資信託などは、遺言執行報酬の率が0.33%に下がります。ただし運用の預け先を移すと毎年の運用費用がかかるため、執行報酬の差と比べて判断する必要があります。
- Q. SMBC信託銀行のプライベートバンキングとは何が違いますか?
-
A. SMBC信託銀行はSMBCグループ、三井住友信託銀行は三井住友トラストグループの銀行で、別の会社です。SMBC信託銀行のプライベートバンキングも口座開設は個別対応とされ、金額の条件は公表されていません。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。