
この記事は約16分で読めます。
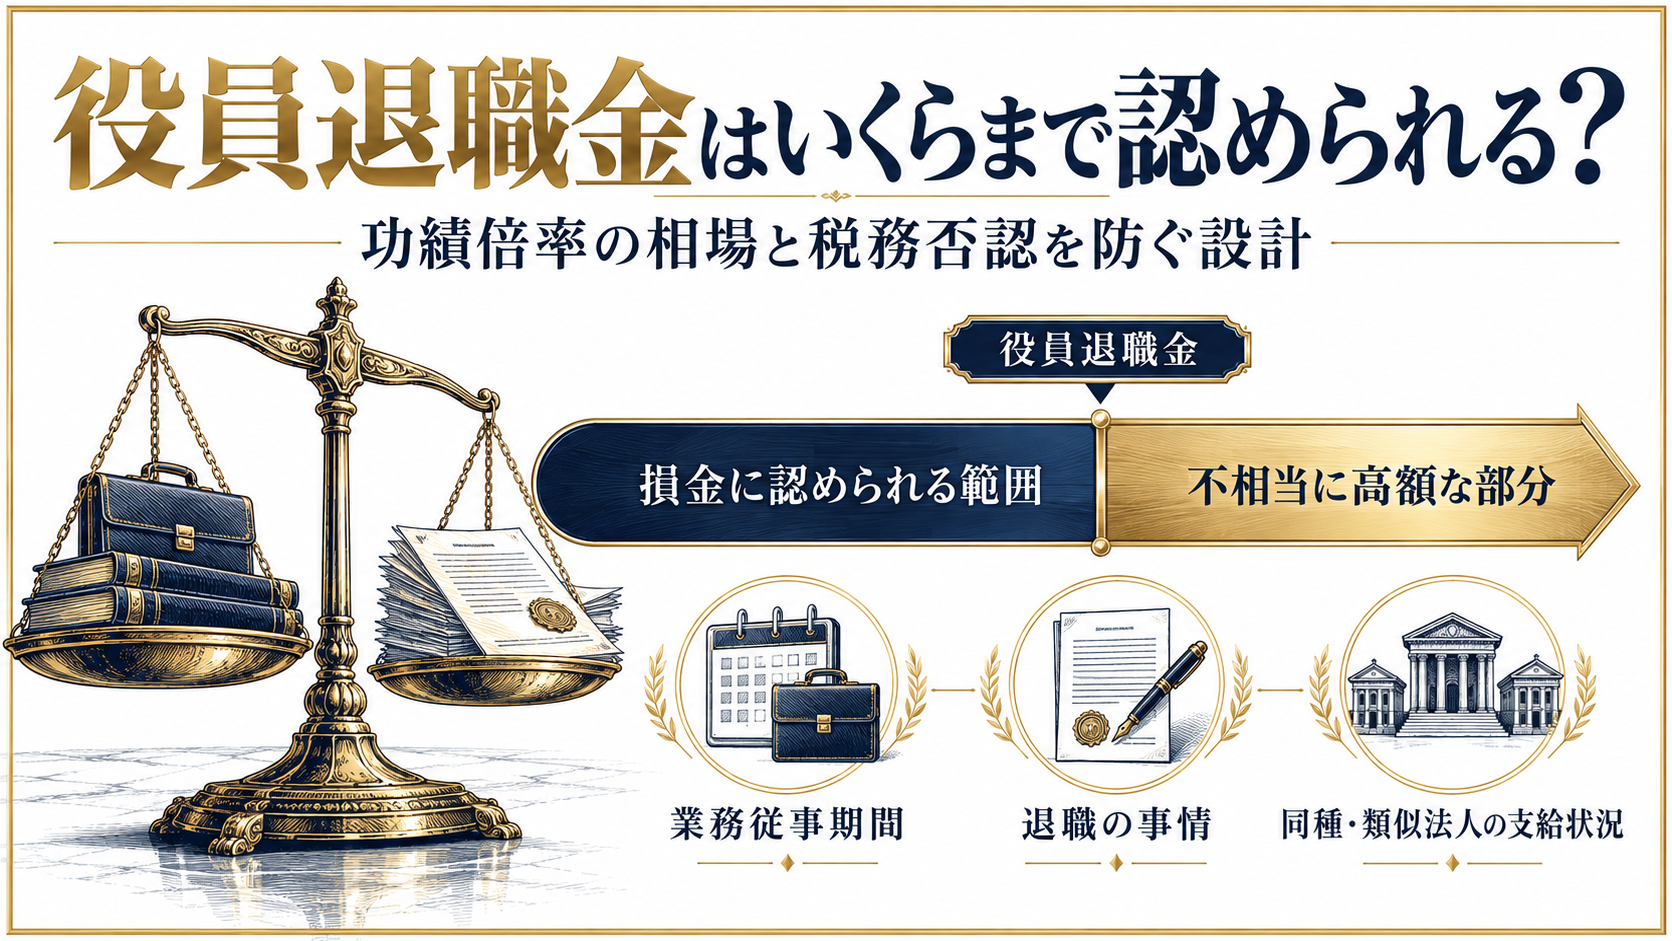
役員退職金に、法律で決められた上限額はありません。会社の損金に認められるのは、法人税法施行令が定める「相当と認められる金額」までで、超えた部分は「不相当に高額な部分」として損金になりません。実務では、最終報酬月額に役員としての勤続年数と功績倍率を掛けて目安を出し、類似法人の水準と照らして妥当性を確認します。
この記事でわかること
- 役員退職金に法定の上限額はなく、「相当と認められる金額」までが損金です
- 功績倍率に法令上の定めはなく、類似法人の水準で判断されます
- 株主総会で金額が確定した事業年度に損金算入されます
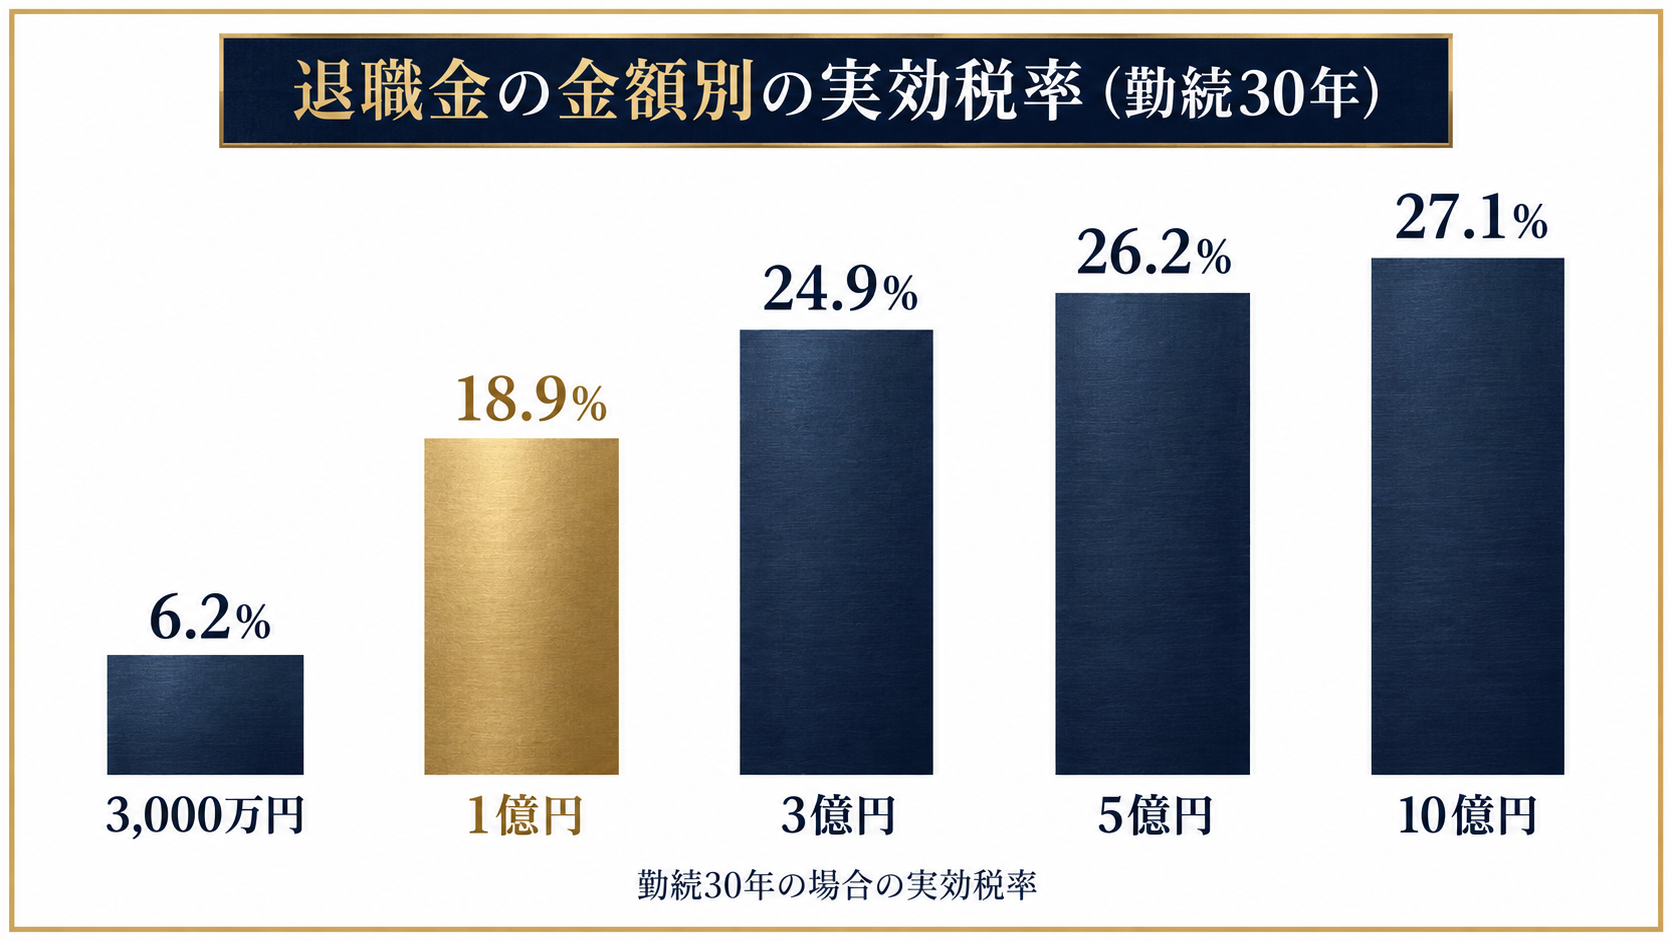
- 勤続30年・退職金1億円の個人の実効税率は18.9%です
- 役員等勤続5年以下の退職金は、実効税率が49.9%に跳ね上がります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
役員退職金はいくらまで認められる?法令が定める判定の基準
役員退職金は、法人税法施行令第70条第2号が定める「相当と認められる金額」までが損金として認められ、これを超える部分が「不相当に高額な部分」として損金不算入になります。上限額が決まっているのではなく、個々の事情に照らして相当かどうかを判断する仕組みです。
【用語解説】役員退職金(役員退職給与)とは
役員退職金とは、退職した役員に会社が支給する退職給与のことで、退職慰労金や功労金も含みます。法人税では、不相当に高額な部分を除いて損金に算入できます。
施行令第70条第2号は、退職した役員に支給した退職給与の額が、次の事項に照らして「退職した役員に対する退職給与として相当であると認められる金額」を超える場合、その超える部分を損金に算入しないと定めています。
| 判定の事項 | 条文上の表現 | 実務での見られ方 |
|---|---|---|
| 業務に従事した期間 | 当該役員のその内国法人の業務に従事した期間 | 役員としての勤続年数 |
| 退職の事情 | その退職の事情 | 病気・死亡・引退など、退職に至った経緯 |
| 同業・同規模法人の水準 | 同種の事業を営む法人でその事業規模が類似するものの役員に対する退職給与の支給の状況等 | 類似法人の功績倍率 |
表1:法人税法施行令第70条第2号が定める判定の事項
条文の末尾には「等」とあり、この3つに限られません。そのため、金額を一律の上限で縛る基準はなく、自社の事情を説明できる材料をどれだけ揃えているかが、否認されるかどうかの分かれ目になります。
「功績倍率3.0倍まで」という目安は法令にあるのか
「功績倍率は3.0倍まで」といった数字が語られることがありますが、法人税法・施行令・法人税基本通達のどこにも、倍率の上限や標準値は定められていません。倍率はあくまで、類似法人の支給状況から求められる数値です。
国税不服審判所の公表裁決でも、倍率は事案ごとにばらついています。昭和59年12月25日の裁決(裁決事例集No.28)では、類似法人の平均功績倍率に近似する3倍で計算した退職給与は不相当に高額でないと判断されました。一方、平成19年11月15日の裁決(同No.74)では、原処分庁が類似法人の功績倍率の平均値2.2を用いて適正額を算定しましたが、審判所は比較対象のうち1社を除いた3社の平均1.9を認定しています。
倍率が類似法人からどう求められるのか、裁決で類似法人がどんな基準で選ばれたのか、勤続年数をどう数えるのかは、功績倍率と勤続年数に絞った記事で詳しく解説しています。
功績倍率法の計算式は?最終報酬月額×勤続年数×倍率
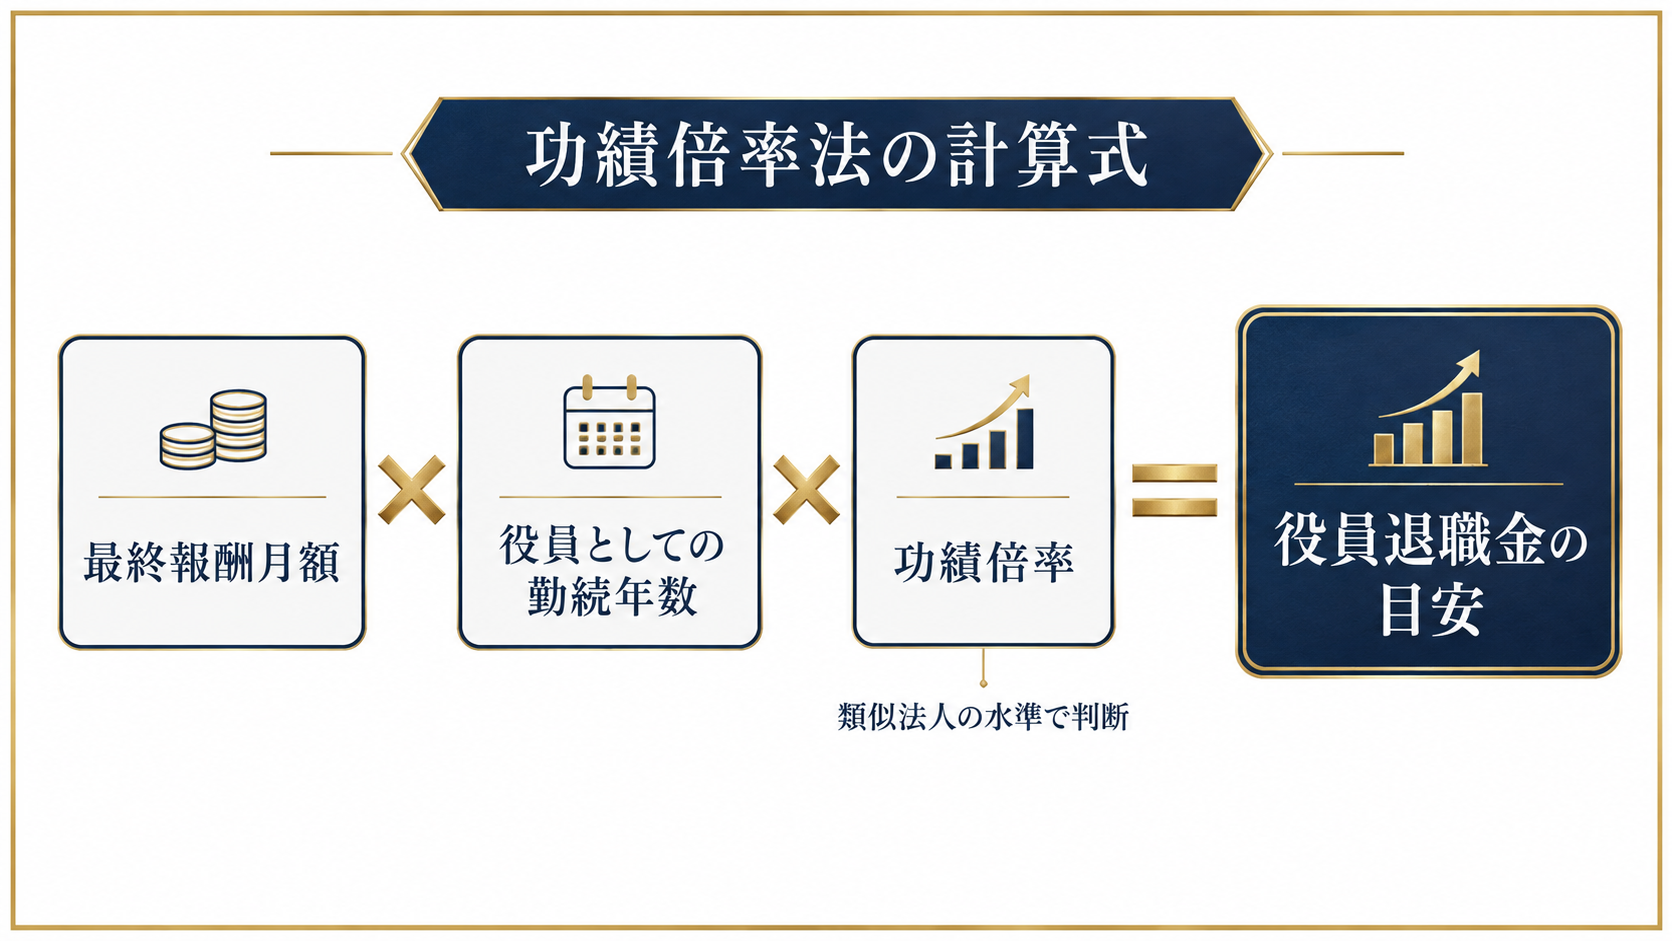
功績倍率法とは、役員の退職直前の給与額を基礎に、役員として勤めた期間と役職に応じた倍率を乗じて退職給与の額を算定する方法です。法人税基本通達9-2-27の3の注が、この方法を「役員の退職の直前に支給した給与の額を基礎として、役員の法人の業務に従事した期間及び役員の職責に応じた倍率を乗ずる方法」と定義しています。
計算式は最終報酬月額 × 役員としての勤続年数 × 功績倍率です。倍率が変わるだけで、退職給与の目安は大きく動きます。
| ケース | 最終報酬月額 | 役員としての勤続年数 | 功績倍率 | 退職給与の目安 |
|---|---|---|---|---|
| A-1 | 200万円 | 30年 | 3.0倍 | 1億8,000万円 |
| A-2 | 200万円 | 30年 | 2.2倍 | 1億3,200万円 |
| B-1 | 300万円 | 25年 | 3.0倍 | 2億2,500万円 |
| B-2 | 300万円 | 25年 | 2.0倍 | 1億5,000万円 |
表2:功績倍率の違いによる退職給与の目安(説明用の仮定値)
表2の倍率は説明のための仮定値です。ケースAでは、倍率が3.0倍か2.2倍かで目安が4,800万円、ケースBでは3.0倍か2.0倍かで7,500万円も変わります。これだけの幅があるため、どの倍率を採用するかの根拠を、類似法人の水準や自社の功績の記録で示せるかどうかが重要になります。
最終報酬月額が低すぎる場合は別の方法が使われる
功績倍率法は、最終報酬月額が在職中の貢献を適切に反映していることが前提です。昭和61年9月1日の裁決(裁決事例集No.32)では、最終報酬月額が役員の在職期間を通じた会社への貢献を適正に反映しておらず低額であるなどの特段の事情があるときは、最終報酬月額を基礎としない「1年当たり平均額法」で算定する方が合理的と判断されました。
退職の直前に報酬を引き下げていると、功績倍率法で算出できる金額が小さくなります。逆に、退職直前に報酬を大幅に引き上げて算定の基礎を膨らませると、貢献を適正に反映していないとして、否認の理由になり得ます。退職前の数年間の役員報酬の推移は、あらかじめ確認しておく項目です。
役員退職金が税務否認されるのはどんなとき?公表裁決にみる分かれ目
役員退職金が否認される典型は、金額が高すぎる場合だけではありません。国税不服審判所の公表裁決には、決議や手続きの不備、実質的に退職していない状況といった、手続き面と事実面で否認された例があります。
| 裁決 | 事案 | 判断のポイント |
|---|---|---|
| 昭和56年6月23日(No.22) | 代表取締役から取締役への分掌変更に伴う退職金 | 議事録が真正と認められない、所定の商業登記がされていない、分掌変更後の報酬の支給状況などから実質的に退職したと同様の事情にあるとは認められず、損金算入を否認 |
| 昭和59年12月25日(No.28) | 専務取締役の退職金 | 功績倍率を類似法人の平均に近い3倍とした計算に不合理はなく、不相当に高額な部分はないと判断 |
| 平成13年11月13日(No.62) | 死亡退任した役員の退職慰労金(未払計上) | 役員規定で社員総会の承認が必要とされているのに、事業年度中に総会決議がなかったため、債務が確定したとはいえないと判断 |
| 平成2年12月20日(No.40) | 業務上の事故で死亡した代表者の遺族への退職金 | 平均功績倍率による通常額に、業務上死亡の事情を考慮して死亡時の普通給与の3年分を加算した額を適正額と判断 |
表3:公表裁決にみる役員退職金の判断(国税不服審判所の公表裁決事例集)
表3のうち特に注意が必要なのは、No.22とNo.62です。No.22は、分掌変更に伴う退職金が、議事録の真正性や商業登記、その後の報酬の状況といった事実関係の不備で否認された事例です。No.62は、金額そのものではなく株主総会(社員総会)の決議が事業年度内になかったことで、損金算入を否定された事例です。
否認されないための設計は?決議・退職の事実・金額の根拠を揃える
否認を避けるには、決議、退職の事実、金額の根拠の3つを、退職金を支給する前に揃えておくことが基本になります。順に確認します。
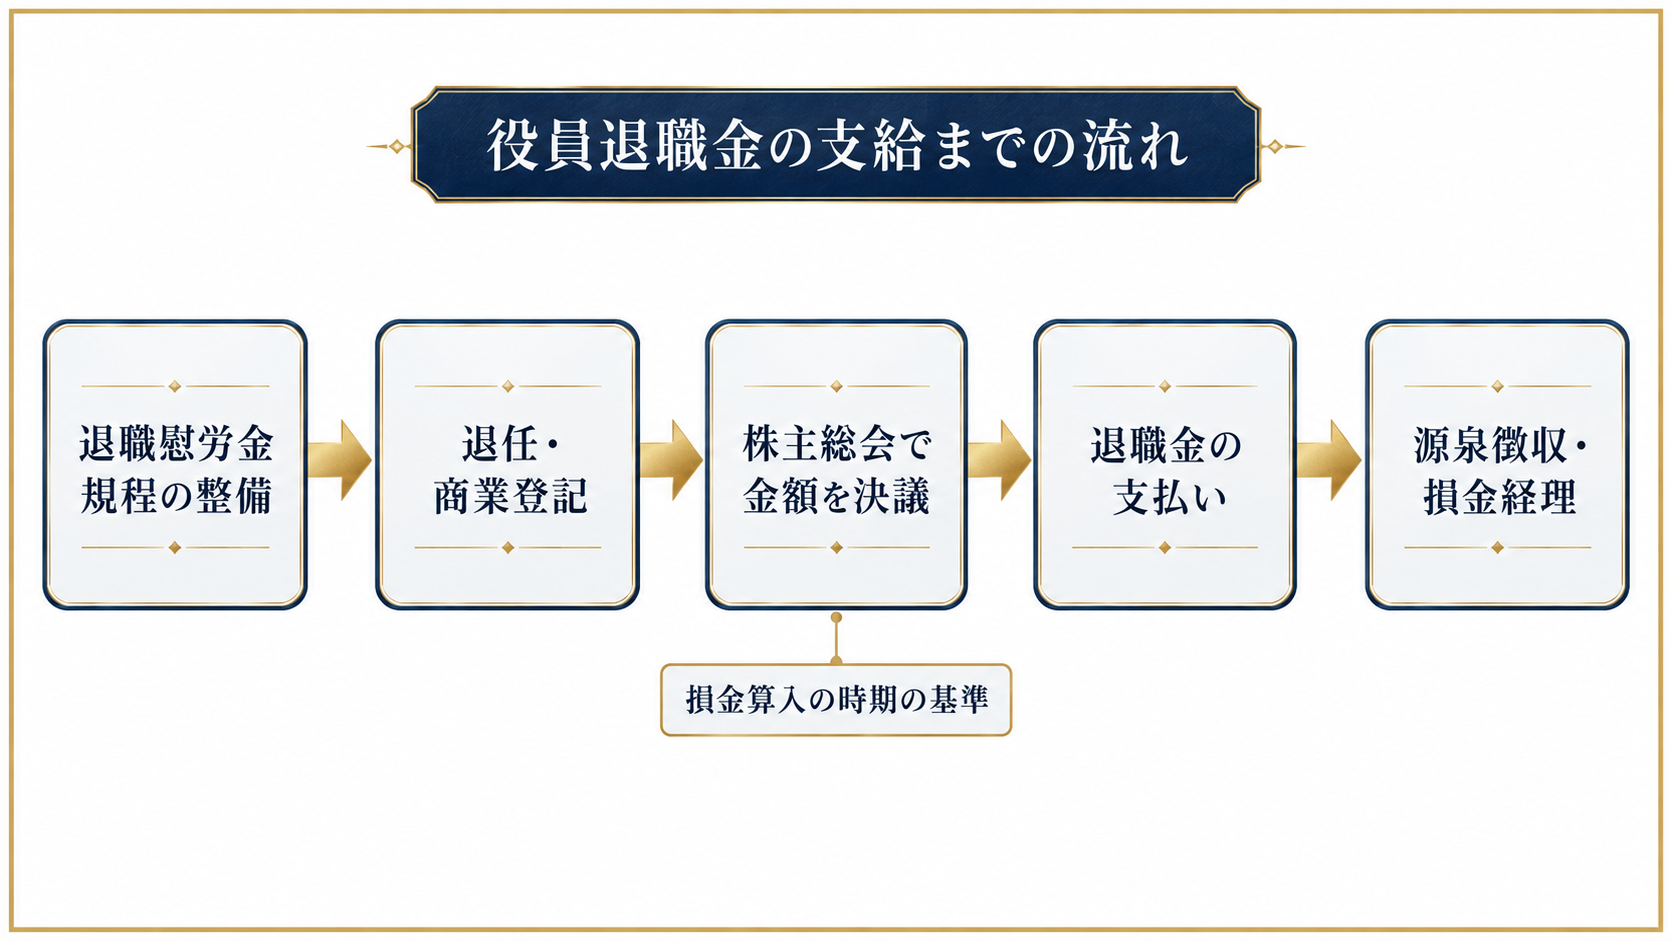
ステップ1:退職慰労金規程を整え、株主総会の決議で金額を確定する
会社法第361条は、取締役の報酬、賞与その他の職務執行の対価として会社から受ける財産上の利益について、定款に定めがないときは株主総会の決議で定めると規定しています。退職慰労金もこの対価に当たるものとして、実務では株主総会で決議するのが通例です。
損金算入の時期は、法人税基本通達9-2-28により、株主総会の決議等によって金額が具体的に確定した日の属する事業年度です。ただし、実際に支払った日の属する事業年度に損金経理をした場合は、その処理も認められます。
ステップ2:実際に退職した事実を残す
辞任の議事録、役員変更の商業登記、退職後の役員報酬の停止など、退職の事実を客観的に示せるようにしておきます。表3のNo.22のように、これらが揃わないと、金額以前の問題として否認される可能性があります。
ステップ3:金額の根拠を記録する
最終報酬月額、役員としての勤続年数、採用した功績倍率と、その倍率を選んだ理由を書面に残します。類似法人の水準を確認した資料や、在職中の功績を示す資料があれば、あわせて保管します。
ステップ4:使用人兼務役員や他の退職給付も合算して判断する
使用人兼務役員に退職給与を役員分と使用人分に分けて支給した場合でも、不相当に高額かどうかは合計額で判定されます(基本通達9-2-30)。厚生年金基金や確定給付企業年金、企業型の確定拠出年金などから給付を受ける場合は、その金額も勘案して判定されます(同9-2-31)。
代表を退いても会社に残る「分掌変更」の退職金は認められるか
代表取締役を退いて取締役や相談役として会社に残る場合も、退職給与として扱える場合があります。基本通達9-2-32は、分掌変更等によって役員としての地位や職務の内容が激変し、実質的に退職したと同様の事情にあると認められる場合に、退職給与として扱えると定めています。
| 分掌変更の例 | 除かれる者(退職給与と認められにくい) |
|---|---|
| 常勤役員が非常勤役員になったこと | 代表権を有する者、代表権はなくても実質的に経営上主要な地位を占めていると認められる者 |
| 取締役が監査役になったこと | 実質的に経営上主要な地位を占めていると認められる監査役、一定の同族株主等 |
| 分掌変更後の給与が激減(おおむね50%以上の減少)したこと | 分掌変更後も経営上主要な地位を占めていると認められる者 |
表4:基本通達9-2-32が例示する「実質的に退職したと同様の事情」
通達の注には、退職給与として支給した給与には、原則として、法人が未払金等に計上した場合のその未払金等の額は含まれないとあります。分掌変更の退職金は、退職後も実質的に経営に関与していないか、事実関係が厳しく見られます。退任後の役割と報酬の設計は、退職金の決議と同時に決めておく必要があります。
役員退職金を受け取ると税金はいくら?手取りシミュレーション
役員退職金を受け取る個人の税金は、退職所得として他の所得と分けて計算されます。勤続30年の役員が1億円を受け取る場合、所得税・復興特別所得税・住民税の合計は約1,888万円で、実効税率は18.9%です。
退職所得の金額は、(収入金額 − 退職所得控除額)× 1/2で計算します。退職所得控除額は、勤続年数が20年以下なら40万円×勤続年数(最低80万円)、20年を超えるなら800万円+70万円×(勤続年数 − 20年)です。
表5は、勤続30年(退職所得控除額1,500万円)の役員が受け取る場合の試算です。復興特別所得税は所得税額の2.1%、住民税は退職所得の金額に10%(市町村民税6%・道府県民税4%)を掛けて求めています。
| 退職金 | 退職所得の金額 | 所得税+復興特別所得税 | 住民税 | 税額合計 | 手取り | 実効税率 |
|---|---|---|---|---|---|---|
| 3,000万円 | 750万円 | 111万円 | 75万円 | 186万円 | 2,814万円 | 6.2% |
| 1億円 | 4,250万円 | 1,463万円 | 425万円 | 1,888万円 | 8,112万円 | 18.9% |
| 3億円 | 1億4,250万円 | 6,057万円 | 1,425万円 | 7,482万円 | 2億2,518万円 | 24.9% |
| 5億円 | 2億4,250万円 | 1億652万円 | 2,425万円 | 1億3,077万円 | 3億6,923万円 | 26.2% |
| 10億円 | 4億9,250万円 | 2億2,138万円 | 4,925万円 | 2億7,063万円 | 7億2,937万円 | 27.1% |
表5:退職金の金額別の個人の税額と手取り(勤続30年・役員等勤続年数5年超の場合)
金額が大きくなるほど実効税率は上がりますが、退職所得控除と2分の1課税があるため、同額を給与として受け取る場合より大幅に低くなります。令和9年以降は防衛特別所得税が創設され復興特別所得税の税率が引き下げられますが、国税庁は合計税率に変更はないと説明しており、表5の計算に影響はありません。
勤続年数を10年・20年・40年に変えた場合や、退職金が5,000万円・2億円・3億円の場合の手取りは、早見表と計算手順をまとめたシミュレーション記事で確認できます。
役員等勤続5年以下だと2分の1課税がなくなる
役員等としての勤続年数が5年以下の場合、退職金は「特定役員退職手当等」に該当し、2分の1課税が適用されません。国税庁は、退職金の額から退職所得控除額を差し引いた額が、そのまま退職所得の金額になると説明しています。
1億円を受け取る場合で比べると、差は歴然です。役員等勤続5年なら税額合計は約4,993万円(実効税率49.9%)ですが、6年なら約2,240万円(22.4%)で、勤続が1年違うだけで税額が約2,750万円変わります。役員等勤続年数は、1年未満の端数を1年に切り上げて数えます。
| 役員等勤続年数 | 2分の1課税 | 退職所得の金額 | 税額合計 | 実効税率 |
|---|---|---|---|---|
| 5年 | なし(特定役員退職手当等) | 9,800万円 | 4,993万円 | 49.9% |
| 6年 | あり | 4,880万円 | 2,240万円 | 22.4% |
表6:1億円を受け取る場合の役員等勤続年数による違い
※入社時から役員だった場合の試算。役員になる前に使用人として勤めた期間がある場合は退職所得控除額の計算が異なるため、実際の税額は税理士にご確認ください。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
役員報酬・株式譲渡益と比べて、退職金は本当に有利か
個人の税負担だけで比べると、退職金が常に最も有利とは限りません。同じ金額を受け取る場合の個人の実効税率は、1億円なら退職金が18.9%、株式の譲渡益が20.32%で退職金の方が低くなりますが、3億円では退職金が24.9%と譲渡益を上回ります。
理由は、退職所得の限界税率にあります。課税退職所得が4,000万円を超える部分には、所得税45%(復興特別所得税込みで45.945%)と住民税10%がかかりますが、2分の1課税のため、退職金1円あたりの追加負担は約28.0%です。株式の譲渡益にかかる20.315%より高い水準になります。
| 受取額 | 退職金(勤続30年) | 株式の譲渡益 | 役員報酬など総合課税 |
|---|---|---|---|
| 1億円 | 18.9% | 20.32% | 51.0% |
| 3億円 | 24.9% | 20.32% | 54.3% |
| 5億円 | 26.2% | 20.32% | 55.0% |
表7:同額を受け取る場合の個人の実効税率の比較(簡便試算)
※総合課税は所得控除・給与所得控除を考慮しない簡便試算。所得税・復興特別所得税・住民税の合計。
ただし、この比較は個人の側だけを見たものです。退職金は、相当な額であれば会社の損金に算入できるため、会社の法人税の負担が減ります。一方、株式の譲渡対価は会社の損金になりません。個人と法人の負担を通算し、どちらを選ぶと手元に残る金額が大きくなるかを比べる必要があります。
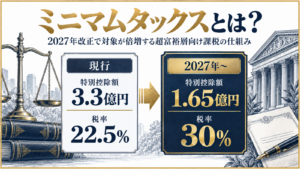
また、基準所得金額の計算には退職所得金額の欄があります(予定納税の減額申請での見積りは除く扱いです)。退職金が大きい年は、他の所得と合わせてミニマムタックスの対象にならないかも確認が必要です。
退職所得を含めた基準所得金額の考え方は、ミニマムタックスの記事で整理しています。
M&A・事業承継と役員退職金は、出口まで一体で設計する
会社の売却や事業承継を控えている場合、役員退職金は単独で決めずに、出口の設計と一体で考える必要があります。退職金を支給すると会社の手元資金が減るため、その分、株式の価値や売却代金に影響し得るからです。
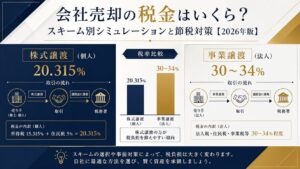
売却前に退職金を支給するケースでは、退職金として受け取る分には退職所得、残りは株式の売却益(税率20.315%)として課税されます。表7のとおり、金額によって個人の税負担は逆転し得ます。さらに退職金の分は会社の損金になるため、売却前の会社の利益や、買い手との価格交渉への影響も含めて検討する必要があります。
会社売却に伴う税金の全体像は、会社売却の税金を扱った記事で整理しています。
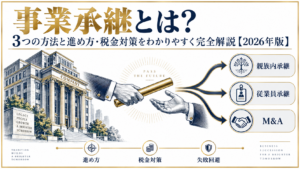
事業承継の場合は、後継者への交代時期に合わせて、退職金の金額と支給時期を決めます。代表を退いたあとも会社に残る場合は、先ほどの分掌変更の要件を満たすかどうかが、損金算入の可否を左右します。承継全体の進め方は、事業承継を解説した記事にまとめています。
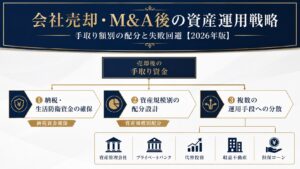
受け取った退職金は、次にどう運用する?
退職金を受け取った後に課題になるのは、数千万円から数億円規模の現金をどう配分するかです。退職金は一度に入るため、運用、相続、法人での受け皿を同時に設計する必要があります。
会社の売却と退職が重なる場合は、売却代金と退職金を合わせた資金の使い道を考えます。手取り額別の配分の考え方は、会社売却後の資産運用を扱った記事で解説しています。
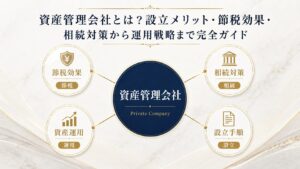
資産の一部を法人で保有・運用する方法として、資産管理会社を使う選択肢もあります。設立の費用や節税効果、運用の考え方は、資産管理会社のガイド記事で整理しています。
まとめ
- 役員退職金に上限額はなく、「相当と認められる金額」までが損金です
- 功績倍率に法令上の定めはなく、類似法人の水準と自社の事情で判断されます
- 損金算入には、株主総会の決議で金額が確定した事業年度という基準があります
- 勤続30年・1億円の退職金の実効税率は18.9%ですが、役員等勤続5年以下だと49.9%です
- 売却・承継と重なる場合は、個人と法人の負担を通算して設計します
役員退職金は、金額の大きさよりも、決議・退職の事実・金額の根拠という手続きと説明材料の有無で結果が変わります。退職の時期が決まってから慌てて準備するのではなく、退職慰労金規程の整備と報酬の推移の確認を早い段階から進めておくと、選べる選択肢が広がります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 役員退職金の功績倍率は何倍が妥当ですか?
-
A. 法令や通達に倍率の定めはなく、同種で事業規模が類似する法人の支給状況から判断されます。公表裁決では、類似法人の平均に近い3倍が不相当に高額でないとされた例や、原処分庁の平均値2.2が見直され、審判所が類似法人3社の平均1.9を認定した例があります。
- Q. 役員退職金はいつの事業年度の損金になりますか?
-
A. 株主総会の決議等で金額が具体的に確定した日の属する事業年度です。ただし、実際に支払った日の属する事業年度に損金経理をした場合は、その処理も認められます(法人税基本通達9-2-28)。
- Q. 代表を退いて非常勤取締役になる場合、退職金は認められますか?
-
A. 常勤役員が非常勤役員になる場合などは、実質的に退職したと同様の事情があれば退職給与として扱えます。ただし、代表権がなくても実質的に経営上主要な地位を占めていると認められる場合は、対象外です。
- Q. 「退職所得の受給に関する申告書」を出さないとどうなりますか?
-
A. 退職金の支払金額の20.42%の所得税・復興特別所得税が源泉徴収されます。その場合は、本人が確定申告をすることで精算します。
- Q. 役員になって5年以内に退職すると、税金は高くなりますか?
-
A. 役員等勤続年数が5年以下の退職金は、2分の1課税が適用されません。表6のとおり、1億円を受け取る場合の実効税率は、5年で49.9%、6年で22.4%と大きく変わります。
出典
- e-Gov法令検索「法人税法施行令」第70条(過大な役員給与の額)
- 国税庁 法人税基本通達 第9章第2節第7款「退職給与」(9-2-27の3〜9-2-39)
- 国税不服審判所「公表裁決事例等の紹介 役員退職給与」
- 国税不服審判所 平成19年11月15日裁決(裁決事例集No.74・146頁)
- e-Gov法令検索「会社法」第361条(取締役の報酬等)
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」
- 国税庁 タックスアンサー No.2737「役員等の勤続年数が5年以下の者に対する退職手当等(特定役員退職手当等)」
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 総務省「平成25年1月1日以降の退職所得に対する住民税の特別徴収について」
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。
記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。
実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。