
読了目安時間:約12分
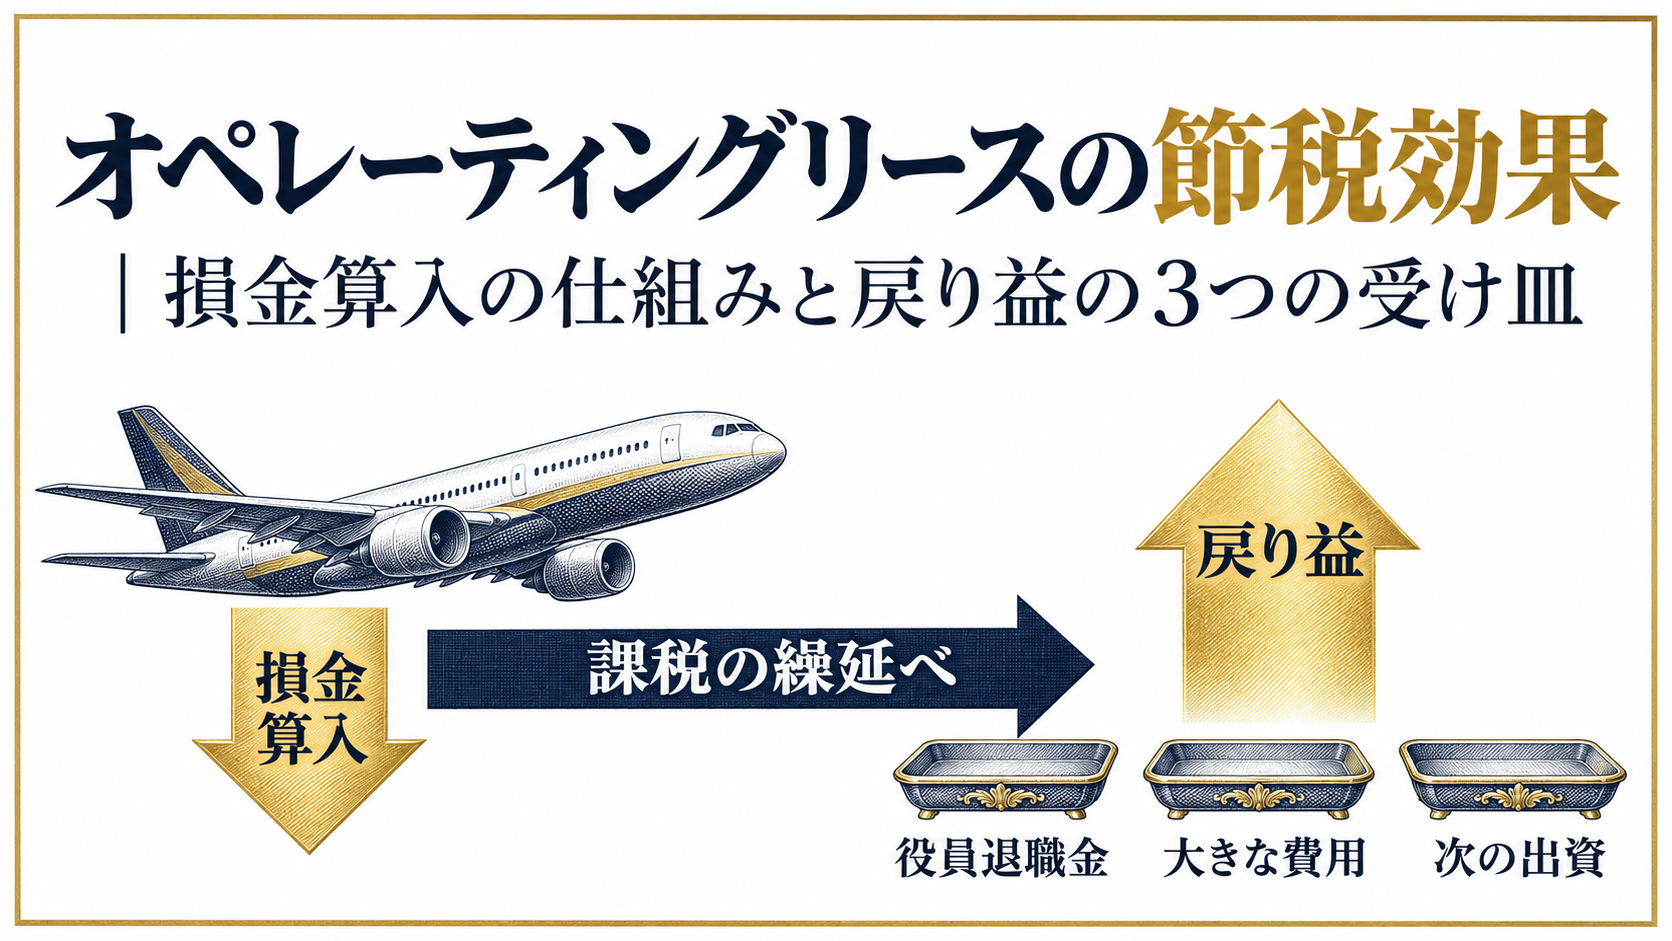
オペレーティングリースの節税効果とは、航空機などのリース事業に法人が出資し、事業の前半に分配される損失で自社の利益を圧縮して、法人税の支払いを数年先に送る効果です。出資5,000万円・9年間の仮定で試算すると、初年度に約1,175万円の税金が減る一方、出口の年に約1,410万円が戻り、通算ではほぼ変わりません。実際に負担が軽くなるかは、利益が戻る年に何を当てるかで決まります。
この記事では、損金算入の仕組み、損失を計上できる上限、9年間の損益の推移、利益が戻る年に当てる3つの受け皿を、国税庁・e-Gov法令検索の一次情報をもとに試算で示します。
この記事でわかること
- 損失は減価償却と利息がリース料を上回る前半に出ます
- 損金にできる損失は出資額を基礎とした金額が上限です
- 9年間通算の税額は受け皿がなければほぼ変わりません
- 出口の年を役員退職金の支給年に合わせると効果が残ります
- 損失は営業者の計算期間の末日が属する期に計上します
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
オペレーティングリースはなぜ節税になる?損金算入の仕組み
オペレーティングリースが節税になるのは、法人が匿名組合員として受ける損失の分配を、自社の本業の利益と相殺できるためです。損失の源泉は、営業者が保有する航空機の減価償却費と、購入資金の借入利息です。
【用語解説】日本型オペレーティングリースとは
営業者(特別目的会社)が日本の投資家から匿名組合で出資を集め、借入と合わせて航空機などを購入し、海外の航空会社に貸し出す事業です。投資家は出資割合に応じて事業の損益の分配を受けます。
オペレーティングリースの定義やファイナンスリースとの違い、事業の全体像は、以下の記事で解説しています。
減価償却が前半に集中するため損失が出る
営業者が機体を定率法で償却する場合、まだ償却していない残高に一定の率を掛けて償却費を計算するため、初年度の償却費が最も大きく、年を追うごとに小さくなります(国税庁No.5410 減価償却資産の償却限度額の計算方法)。中古の機体なら、法定耐用年数より短い見積もりの耐用年数を使えるため(国税庁No.5404 中古資産の耐用年数)、償却はさらに前半に寄ります。
機体は投資家の出資だけでなく金融機関の借入も使って買うため、償却費は出資額ではなく機体全体の取得価額をもとに計算されます。出資額に対して大きな損失が分配されるのはこのためで、「出資額に対する初年度の損金の割合」が販売資料で強調されるのもこの仕組みによるものです。
法人は分配を受けていなくても損益を計上する
法人の匿名組合員は、実際に分配金を受け取ったかどうかにかかわらず、営業者の計算期間の末日が属する事業年度に、分配を受けるべき利益または負担すべき損失を計上します(国税庁法人税基本通達14-1-3)。自社の決算期と営業者の計算期間がずれていると、出資した期に損失が入らないことがあるため、出資前に計算期間の末日を確認します。
航空機リースと他の節税策の違い
航空機リースの節税は、お金を使って費用を作るのではなく、出資したお金が出口で戻ってくる点が、経費の支出や法人保険と異なります。そのかわり、戻ってくるお金と一緒に利益も戻ります。法人の節税策を比較すると次のようになります。
| 節税策 | 税金への効果 | お金は戻るか | 出口での課税 |
|---|---|---|---|
| 経費の支出(交際費・広告費など) | 支出した分だけ所得が減る | 戻らない | なし |
| 法人保険 | 保険料の一部または全部を損金にできる商品がある | 解約返戻金として一部が戻る | 解約時に返戻金が益金になる |
| オペレーティングリース | 前半の損失で所得が減る | 分配金・売却代金として戻る(戻る額は確定していない) | 後半の利益・売却益が益金になる |
| 役員退職金 | 適正額なら全額損金 | 個人に移る | 受け取る個人に退職所得として課税 |
表1:法人の主な節税策の比較(2026年11月時点の一般的な取扱いを当メディアが整理)
法人保険や不動産と同じく、オペレーティングリースも税金を消すのではなく先に送るものです。法人の節税策を目的別に比べたい場合は、以下の記事が参考になります。

損失はいくらまで損金にできる?出資額が上限になるルール
法人が匿名組合の損失を損金にできるのは、原則として出資の価額を基礎として計算した金額までです。超えた部分はその年には損金にならず、後で同じ事業から利益が出た年に損金に算入されます。
租税特別措置法67条の12の上限
租税特別措置法第67条の12は、業務執行に関与しない組合員(特定組合員)で、事業の債務の責任が実質的に組合財産の範囲に限られる場合などに、出資の価額を基礎として計算した金額を超える損失を損金に算入しないと定めています(e-Gov法令検索 租税特別措置法第67条の12第1項)。日本型オペレーティングリースの投資家は通常、機体の売買や借入の判断に関与しないため、この規定の対象になると考えられます。
- 上限を超えた損失:その年は損金不算入。以後、同じ事業から利益が出た年に、その利益の額まで損金に算入できる(同条第2項)
- 欠損にならないと見込まれる事業:損失の全額が損金不算入(同条第1項かっこ書き)
- 繰り越すための条件:損金不算入となった年以後、連続して確定申告書を提出していること(同条第3項第4号)
元本の回収が約束された案件は全額否認のおそれ
事業の損益が実質的に欠損とならないと見込まれる場合は、上限の計算以前に、分配された損失の全額が損金になりません。利回りや元本の回収が実質的に約束されている設計は、税務上の効果そのものが失われる可能性があります。どの場合が該当するかは政令で定められているため、出資前に契約書を顧問税理士に見てもらうのが確実です。
上限の基礎となる金額の計算方法は政令で細かく定められており、出資額そのものと一致するとは限りません。販売会社が示す損失の見込み額が、自社の申告で損金になる額と同じかどうかは、顧問税理士に確認してください。
出資5,000万円で試算|9年間の損益と税額の推移
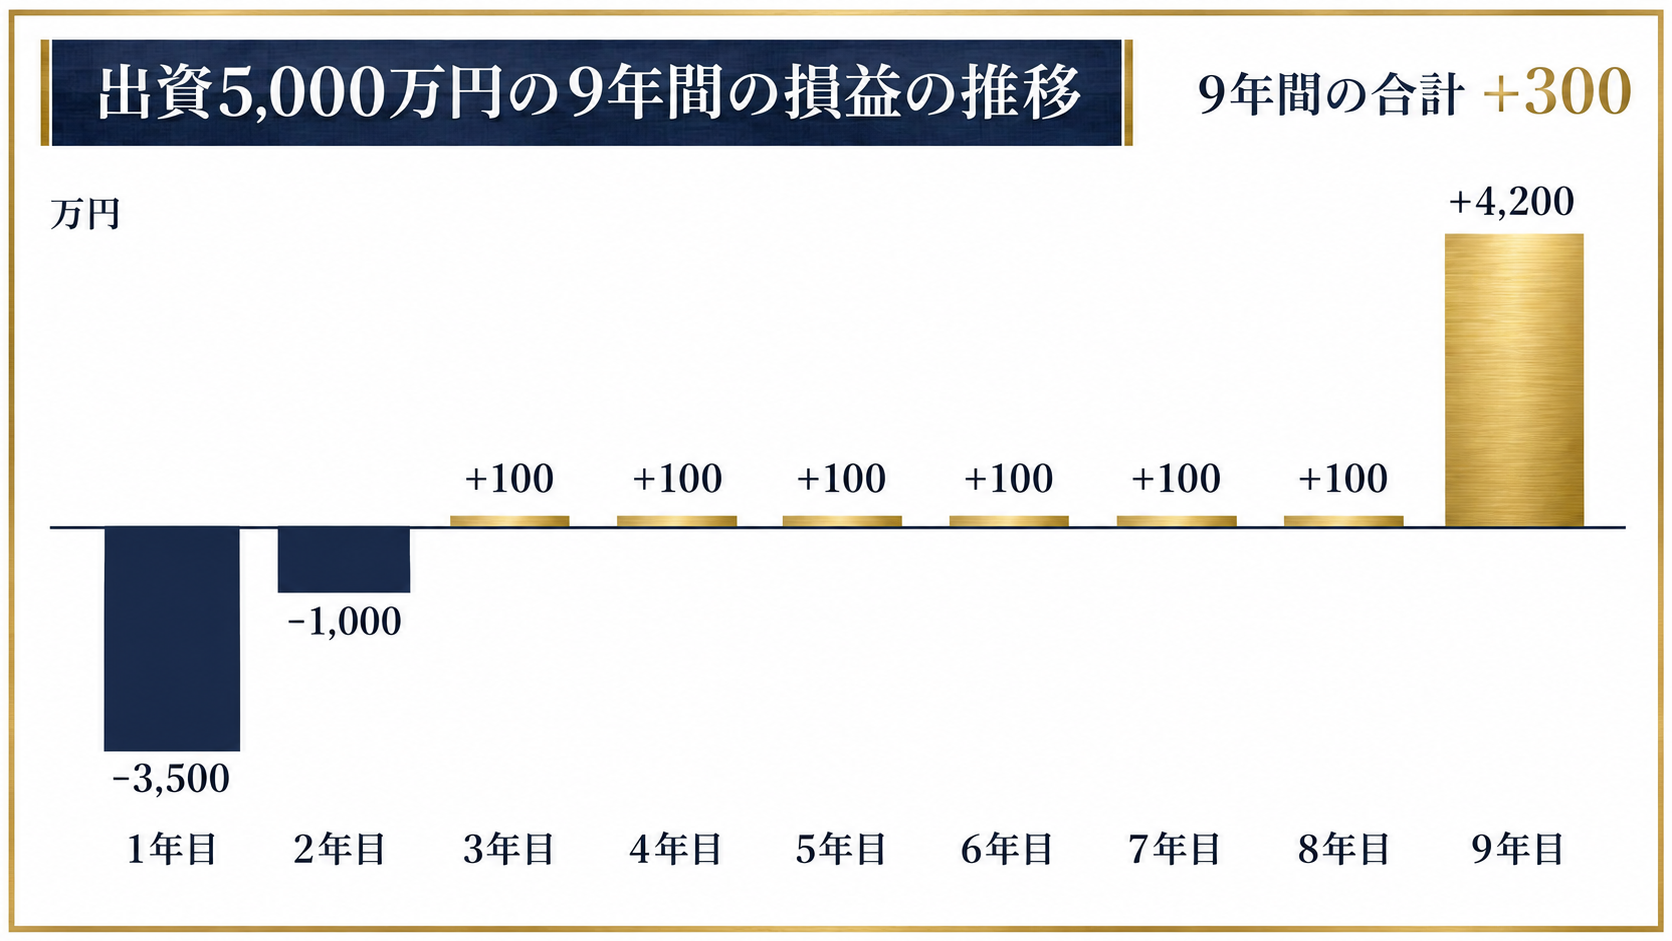
出資5,000万円・9年間の仮定で試算すると、1〜2年目に合計約1,511万円の税金が減り、9年目に約1,410万円が戻り、通算では約101万円の増加になります。利益が出た分だけ税金がかかるため、受け皿がなければ節税の総額はほぼゼロです。
試算の前提
次の数値は仕組みを説明するための仮定で、特定の案件の実績や見込みではありません。
- 資本金1億円以下の法人が5,000万円を出資する
- 本業の所得は例年3,000万円で、出資した年だけ不動産の売却などで1億円になった
- 分配される損益は1年目−3,500万円、2年目−1,000万円、3〜8年目は各+100万円、9年目は機体の売却で+4,200万円(9年間の合計+300万円)
- 損益の増減はすべて所得800万円超の部分にかかるため、実効税率33.58%(標準税率で当メディアが計算)で税額の増減を計算する
1〜2年目の損失の合計4,500万円は出資額5,000万円の範囲内のため、この試算では前述の上限による損金不算入は生じない前提としています。
9年間の損益と税額の推移
| 年 | 分配される損益 | 損益の累計 | 法人税等の増減 |
|---|---|---|---|
| 1年目 | −3,500万円 | −3,500万円 | 約1,175万円の減少 |
| 2年目 | −1,000万円 | −4,500万円 | 約336万円の減少 |
| 3〜8年目 | 各+100万円 | −3,900万円(8年目末) | 各約34万円の増加(6年で約201万円) |
| 9年目 | +4,200万円 | +300万円 | 約1,410万円の増加 |
| 9年間の合計 | +300万円 | − | 約101万円の増加 |
表2:出資5,000万円の9年間の損益と法人税等の増減(仮定の数値例。実効税率33.58%で当メディアが計算)
※防衛特別法人税(2026年4月1日以後に始まる事業年度から、法人税額のうち年500万円を超える部分に4%)と住民税の均等割は含めていません。
この試算で法人が得たのは、1〜2年目に減った税金約1,511万円を、9年目まで手元に置いておける時間です。9年目の本業の所得が例年どおりなら、約1,410万円の税金がその年にまとめて発生し、出資した年の利益を圧縮した効果はほとんど残りません。
「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。オペレーティングリースの出口の年の設計や役員退職金との組み合わせなど、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
利益が戻る年に当てる3つの受け皿は?
利益が戻る年の受け皿とは、出口の利益と同じ年に計上できる大きな費用や損失のことで、代表的なものは役員退職金、一度に出る大きな費用、次の出資の3つです。受け皿を当てることで、戻ってきた利益に課税される額を抑えられます。
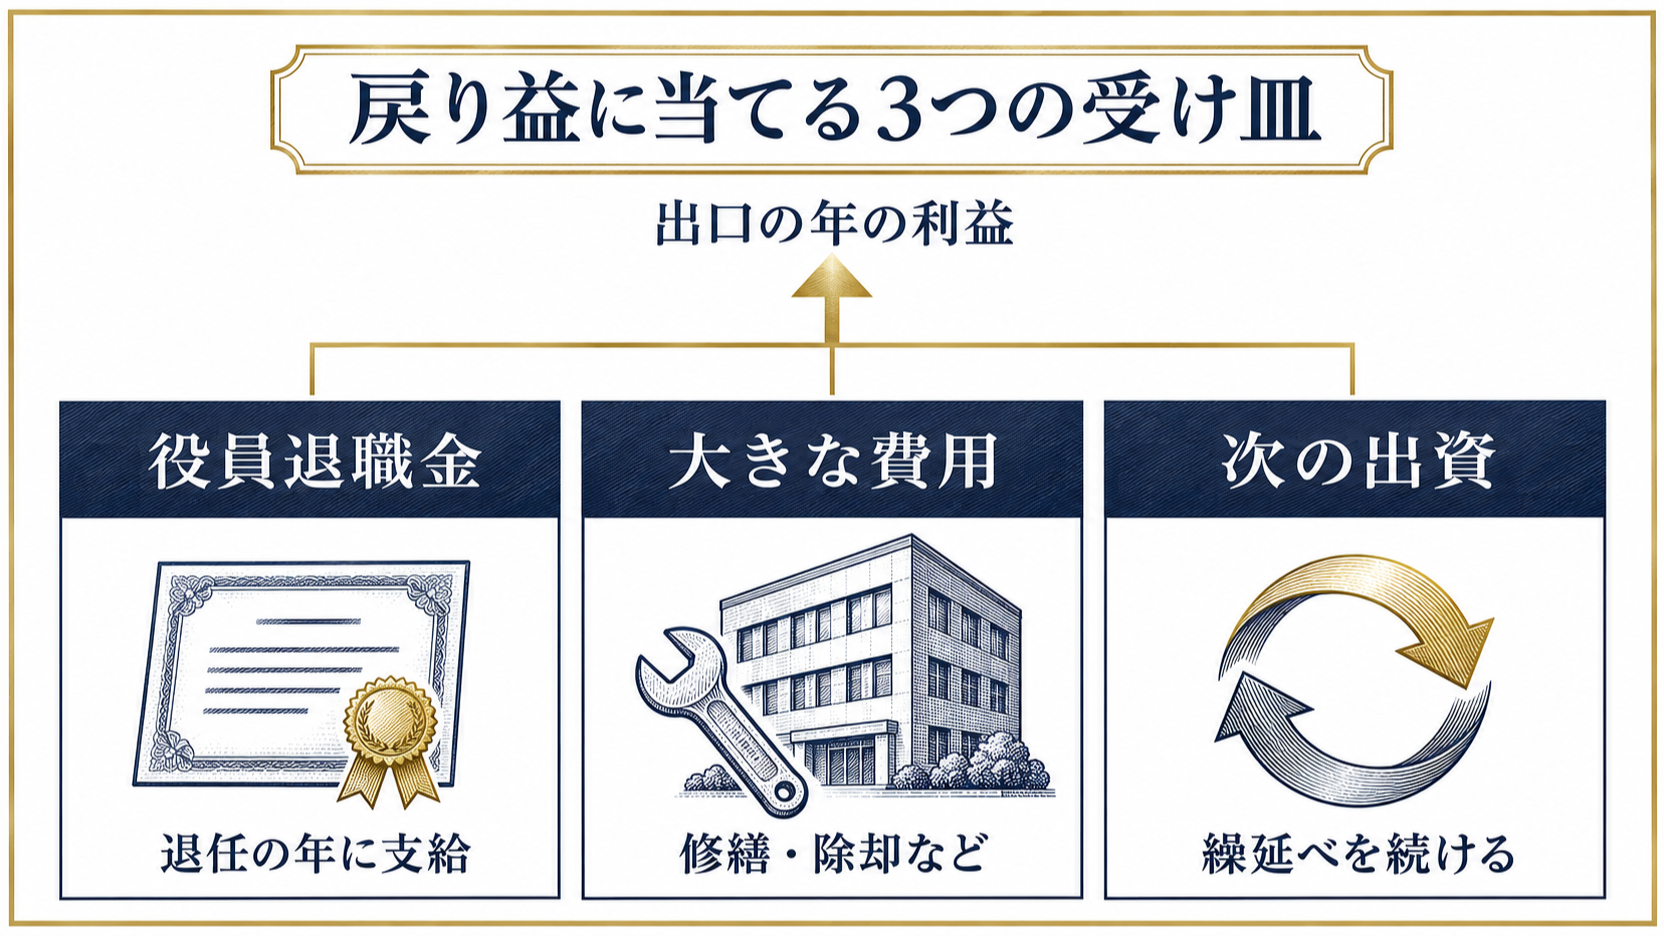
受け皿①オーナーの退任に合わせた役員退職金
最も効果が大きいのは、オーナーが退任して大きな役員退職金を支給する年に、出口を合わせる方法です。退任後に会社の利益が小さくなる場合、退職金を払った年に大きな欠損が出ても、その後の利益で使い切れないことがあります。欠損金は最長10年繰り越せますが(国税庁No.5762 青色申告書を提出した事業年度の欠損金の繰越控除)、使い切れなければ税金を減らす効果は生まれません。
先ほどの試算で、9年目にオーナーが退任し、本業の所得3,000万円に対して役員退職金1億円(適正額と仮定)を支給するとします。出口の利益がなければその年は7,000万円の欠損ですが、出口の利益4,200万円があっても欠損は2,800万円残り、9年目の法人税等は増えません。退任後の利益が小さく欠損を使い切れない会社であれば、9年間の税額は合計で約1,310万円減る計算です。
| 比較項目 | 受け皿なし | 9年目に役員退職金1億円を支給 |
|---|---|---|
| 9年目の所得(本業+出口の利益−退職金) | 7,200万円 | −2,800万円(欠損) |
| 9年目の法人税等の増減(出口の利益分) | 約1,410万円の増加 | 増加なし |
| 9年間の法人税等の増減の合計 | 約101万円の増加 | 約1,310万円の減少 |
表3:役員退職金を受け皿にした場合の比較(仮定の数値例。実効税率33.58%で当メディアが計算。退任後に欠損を使い切れない会社を前提)
役員退職金は「不相当に高額」と判断された部分が損金にならないため、支給額は功績倍率などで説明できる水準に収める必要があります。退職金を受け取る個人側の手取り額は、以下の記事で勤続年数別に試算しています。
受け皿②一度に出る大きな費用
本社や工場の大規模な修繕、古い設備の除却(取り壊しや廃棄)による損失など、一度に大きく出る費用の年に出口を合わせる方法もあります。ただし、こうした費用は利益の大きい年に出しても同じだけ税金を減らすため、受け皿として意味があるのは、費用によってその年が赤字になり、欠損を使い切れない場合に限られます。費用の時期を税金のためだけに動かすと、本業の判断がゆがむ点にも注意が必要です。
受け皿③次の案件への再出資
出口の年に別のオペレーティングリースへ出資し、新しい損失で戻ってきた利益を打ち消す方法です。繰延べを続けることはできますが、問題を先に送っているだけで、いずれ最後の出口では同じ課題が残ります。最終的には、オーナーの退任や事業承継の時期に出口をそろえる計画が必要です。
出資のタイミングはいつ?決算期との合わせ方
出資のタイミングは、大きな利益が出ることが見えた事業年度のうちに、営業者の計算期間の末日がその事業年度内に来る案件を選ぶのが基本です。損失は営業者の計算期間の末日が属する事業年度に計上するため、自社の決算日の後に計算期間が終わる案件では、損失が翌期にずれます(法人税基本通達14-1-3)。
出資する期と損失が計上される期がずれる例
たとえば3月決算の法人が2月に出資しても、営業者の計算期間の末日が4月であれば、損失は4月を含む翌期の計上です。今期の利益を圧縮したいのに、損失が翌期に入るというずれが起きるため、出資前に販売会社へ計算期間の末日と初回の損益分配の時期を書面で確認します。
決算前の進め方
- 決算の3〜6か月前:その期の利益の見込みを顧問税理士と固め、圧縮したい金額を決める
- 案件を選ぶとき:営業者の計算期間の末日、初年度に分配される損失の見込み、出口の時期と見込み利益を確認する
- 出資後:出口の年の受け皿(役員の退任時期など)を事業計画に書き込んでおく
決算の直前は案件の残りが少なくなりやすく、内容を比べる時間もなくなります。「今期の税金を減らせる案件がこれしかない」という状況で出資を決めると、出口の年の受け皿を考えないまま契約しがちです。
まとめ
- オペレーティングリースの節税効果は、前半の損失で利益を圧縮する課税の繰延べです
- 損金にできる損失は出資額を基礎とした金額が上限で、元本の回収が約束された案件は全額否認のおそれがあります
- 出資5,000万円・9年間の試算では、受け皿がなければ通算の税額は約101万円の増加でした
- オーナーの退任と役員退職金の支給の年に出口を合わせると、約1,310万円の減少が残る計算です
- 損失は営業者の計算期間の末日が属する事業年度に計上するため、決算期との関係を確認します
オペレーティングリースで節税の効果を残せるかどうかは、出資した年ではなく利益が戻る年の設計で決まります。役員の退任時期、会社のその後の利益、承継の計画を合わせて、複数年の税務を一体で組み立てることが欠かせません。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
オペレーティングリースの節税に関するよくある質問
- Q. オペレーティングリースで初年度にどれくらい損金にできますか?
-
A. 案件によって異なり、法令で決まった割合はありません。機体を借入も使って買うため出資額に対して大きな損失が出ることがありますが、損金にできるのは出資額を基礎とした金額が上限です。販売資料の見込み額が自社で損金になる額と一致するかは、顧問税理士に確認してください。
- Q. 決算の直前に出資しても今期の損金になりますか?
-
A. 営業者の計算期間の末日が自社の事業年度内に来るかどうかで決まります。計算期間の末日が決算日の後になる案件では、損失は翌期の計上になります。
- Q. オペレーティングリースの減価償却は自社で行うのですか?
-
A. 機体を保有して償却するのは営業者で、投資家の法人は営業者が計算した損益のうち出資割合に応じた分を計上します。自社の固定資産として機体を計上するわけではありません。
- Q. 出口の利益に税金がかからない方法はありますか?
-
A. 利益に課税されないようにする方法はありません。出口の年に役員退職金など大きな費用を当て、その年の所得を小さくすることで、実際の負担を抑えることになります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。