読了目安時間:約13分
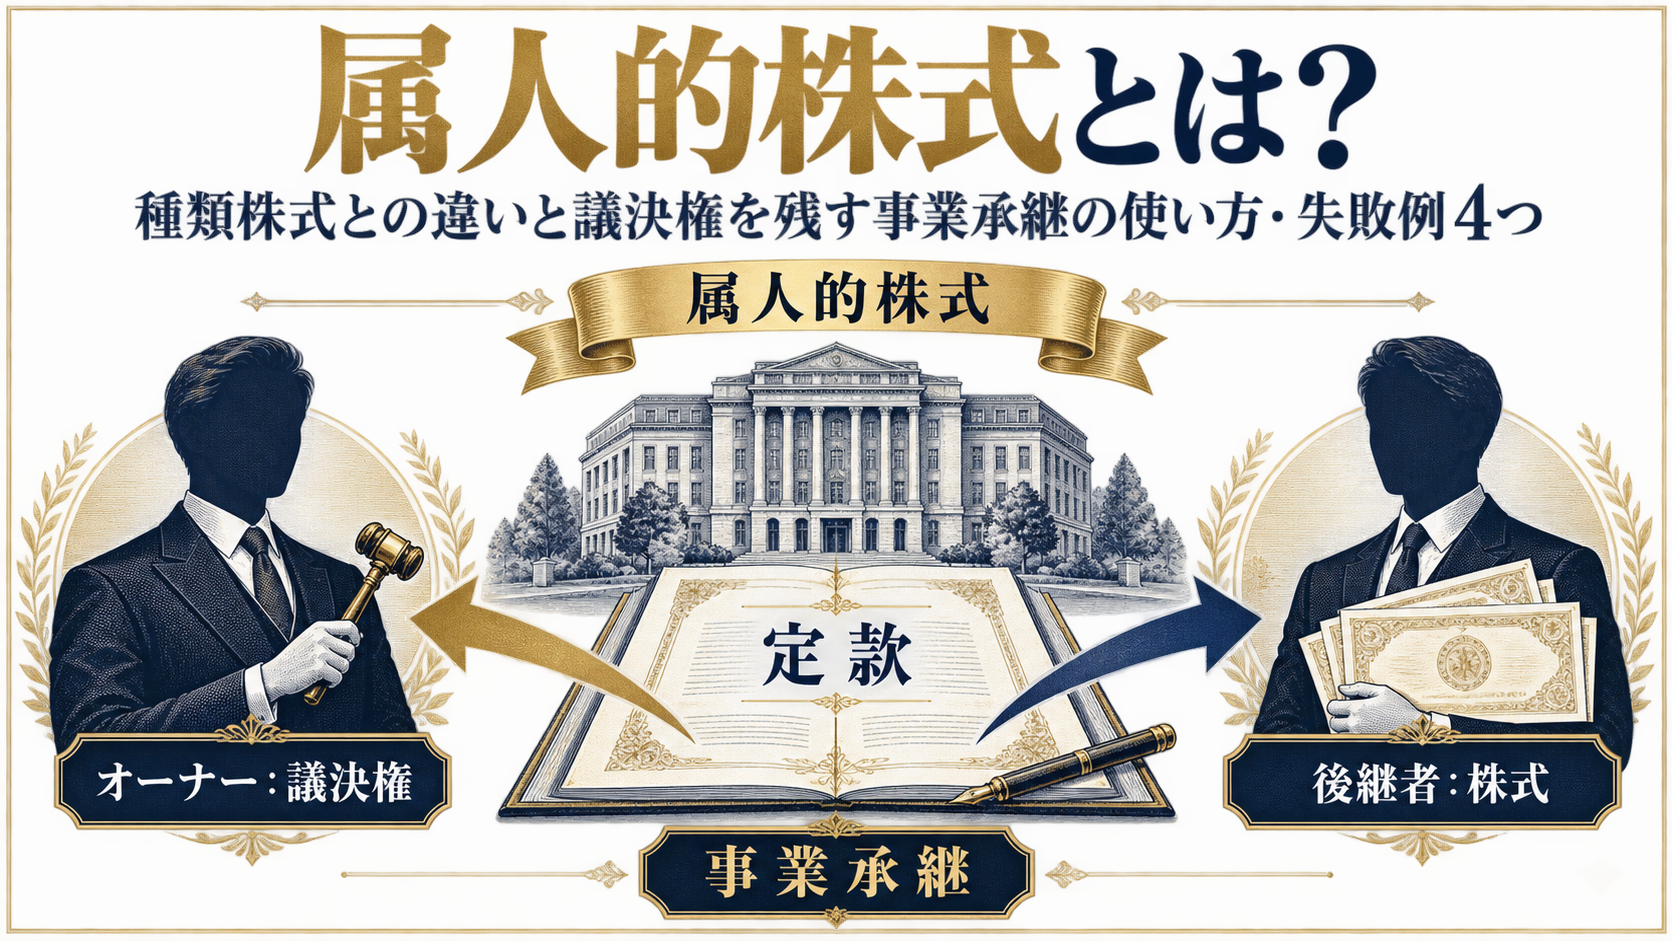
属人的株式とは、株式の譲渡に会社の承認が必要な非公開会社が、定款で特定の株主の議決権・配当・残余財産の分配を、持株数と関係なく決める仕組みです(会社法109条2項)。オーナーが株式の大半を後継者に渡しても、議決権だけを手元に残せるため、事業承継の場面で活用されている仕組みです。ただし、議決権の倍率の決め方を誤ると、オーナーが定款変更などの重要な決議を単独で通せなくなり、オーナーが判断能力を失えば会社の意思決定が止まります。
この記事では、e-Govで確認した会社法の条文をもとに、属人的株式の仕組みと種類株式・家族信託との違い、議決権の倍率ごとの試算、導入の手順、失敗しやすい4つのパターンを整理します。2026年に国税庁の有識者会議で始まった非上場株式の評価見直しの議論が、属人的株式の設計にどう関わるかも、あわせて押さえておくべき論点です。
この記事でわかること
- 属人的株式は非公開会社だけが定款で導入できます
- 導入には議決権の4分の3以上の特殊決議が必要です
- 種類株式と違い、登記されず外部からは見えません
- 9割を渡して3分の2を握るには1株18議決権が必要です
- オーナーの認知症への備えを定款に入れておくべきです
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
属人的株式とは?会社法109条2項の仕組み
属人的株式とは、会社法109条2項にもとづき、公開会社でない株式会社が「株主ごとに異なる取扱い」を定款で定めた株式のことです。株主平等の原則(109条1項)の例外として、株主の顔ぶれが固定的な非公開会社にだけ認められています。
【用語解説】属人的株式とは
非公開会社が定款で、特定の株主(人)に着目して議決権・剰余金の配当・残余財産の分配の扱いを変えた株式です。「属人的定め」とも呼ばれ、株式そのものではなく株主に権利の内容が結びつきます。
扱いを変えられるのは、会社法105条1項が定める株主の3つの権利です。
- 剰余金の配当を受ける権利(例:後継者の配当を2倍にする)
- 残余財産の分配を受ける権利(例:解散時の分配を持株数と別に決める)
- 株主総会における議決権(例:オーナーの株式を1株10議決権にする)
ただし、配当と残余財産の分配の両方を一切与えない定めは無効です(105条2項)。また、属人的定めのある会社の株式は、会社法の規定を当てはめるうえで「内容の異なる種類の株式」とみなされます(109条3項)。
出典:e-Gov法令検索会社法(第105条・第109条)
種類株式・家族信託との違いは?3つの手段を比較
属人的株式と種類株式の最大の違いは、権利が「人」に付くか「株式」に付くかです。種類株式は誰が持っても同じ権利が付きますが、属人的株式は定款で指定した株主だけに適用されるため、その株主が株式を手放すと、受け取った人には原則として引き継がれないと解されています。
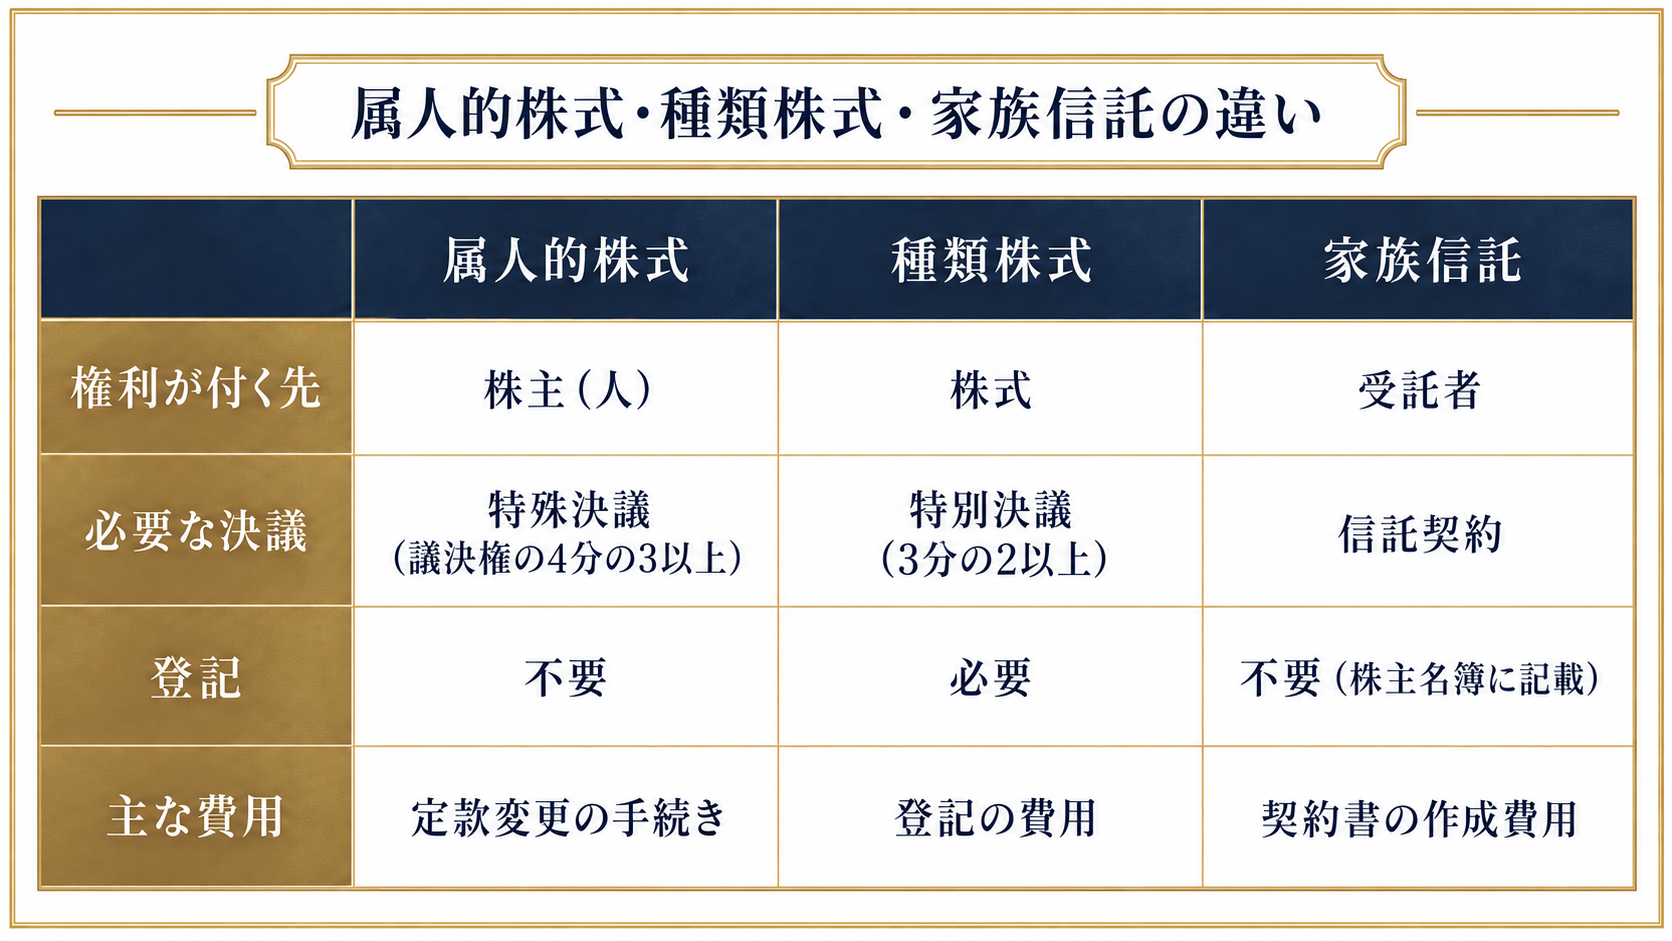
| 比較項目 | 属人的株式 | 種類株式(議決権制限株式など) | 家族信託(民事信託) |
|---|---|---|---|
| 使える会社 | 非公開会社のみ | 公開会社も可(一部の種類を除く) | 制限なし |
| 権利が付く先 | 定款で指定した株主 | 株式 | 信託契約で決めた受託者が議決権を行使 |
| 必要な手続き | 特殊決議による定款変更 | 特別決議による定款変更と発行 | 委託者と受託者の信託契約 |
| 登記 | 不要 | 必要(発行する各種類の株式の内容) | 不要(信託財産である旨を株主名簿に記載) |
| 株主が亡くなったとき | 指定した株主の権利は相続人に原則引き継がれない | 株式と一緒に相続人へ移る | 契約で決めた後継の受託者・受益者へ |
表1:属人的株式・種類株式・家族信託の主な違い(2026年10月時点)
出典:e-Gov法令検索会社法(第108条・第109条・第154条の2・第309条・第911条)をもとに整理
種類株式は株式の内容が登記簿に載るため、取引先や金融機関にも株主構成の工夫が見えます。属人的株式は定款に書くだけで登記が要らず、登録免許税もかからないため、外部に知られずに導入できる点が選ばれる理由の1つです。
事業承継で属人的株式をどう使う?議決権の倍率を試算
事業承継での典型的な使い方は、オーナーが株式の大半を後継者に贈与し、自分の手元に残した少数の株式に1株あたり複数の議決権を付けて経営権を維持するという設計になります。ポイントは、何倍にすれば必要な決議を単独で通せるかを、決議の種類ごとに計算しておくことです。
9割を渡して3分の2を確保するには何議決権が必要?
発行済株式1,000株をオーナーが全株持つ会社で、900株を後継者に渡し、オーナーが100株を残すケースで試算します。株主総会の普通決議(取締役の選任など)は議決権の過半数、特別決議(定款変更・合併など)は出席した株主の議決権の3分の2以上で成立します(会社法309条1項・2項)。
| オーナー100株の1株あたり議決権 | オーナーの議決権割合 | 普通決議(過半数) | 特別決議(3分の2以上) |
|---|---|---|---|
| 1議決権(属人的定めなし) | 10.0% | 単独で通せない | 単独で通せない |
| 10議決権 | 52.6% | 単独で通せる | 単独で通せない |
| 18議決権 | 66.7% | 単独で通せる | 単独で通せる |
| 27議決権 | 75.0% | 単独で通せる | 単独で通せる |
表2:株式900株を後継者に渡した場合の、オーナーの議決権割合と決議の可否(全株主が出席した場合の当メディア試算)
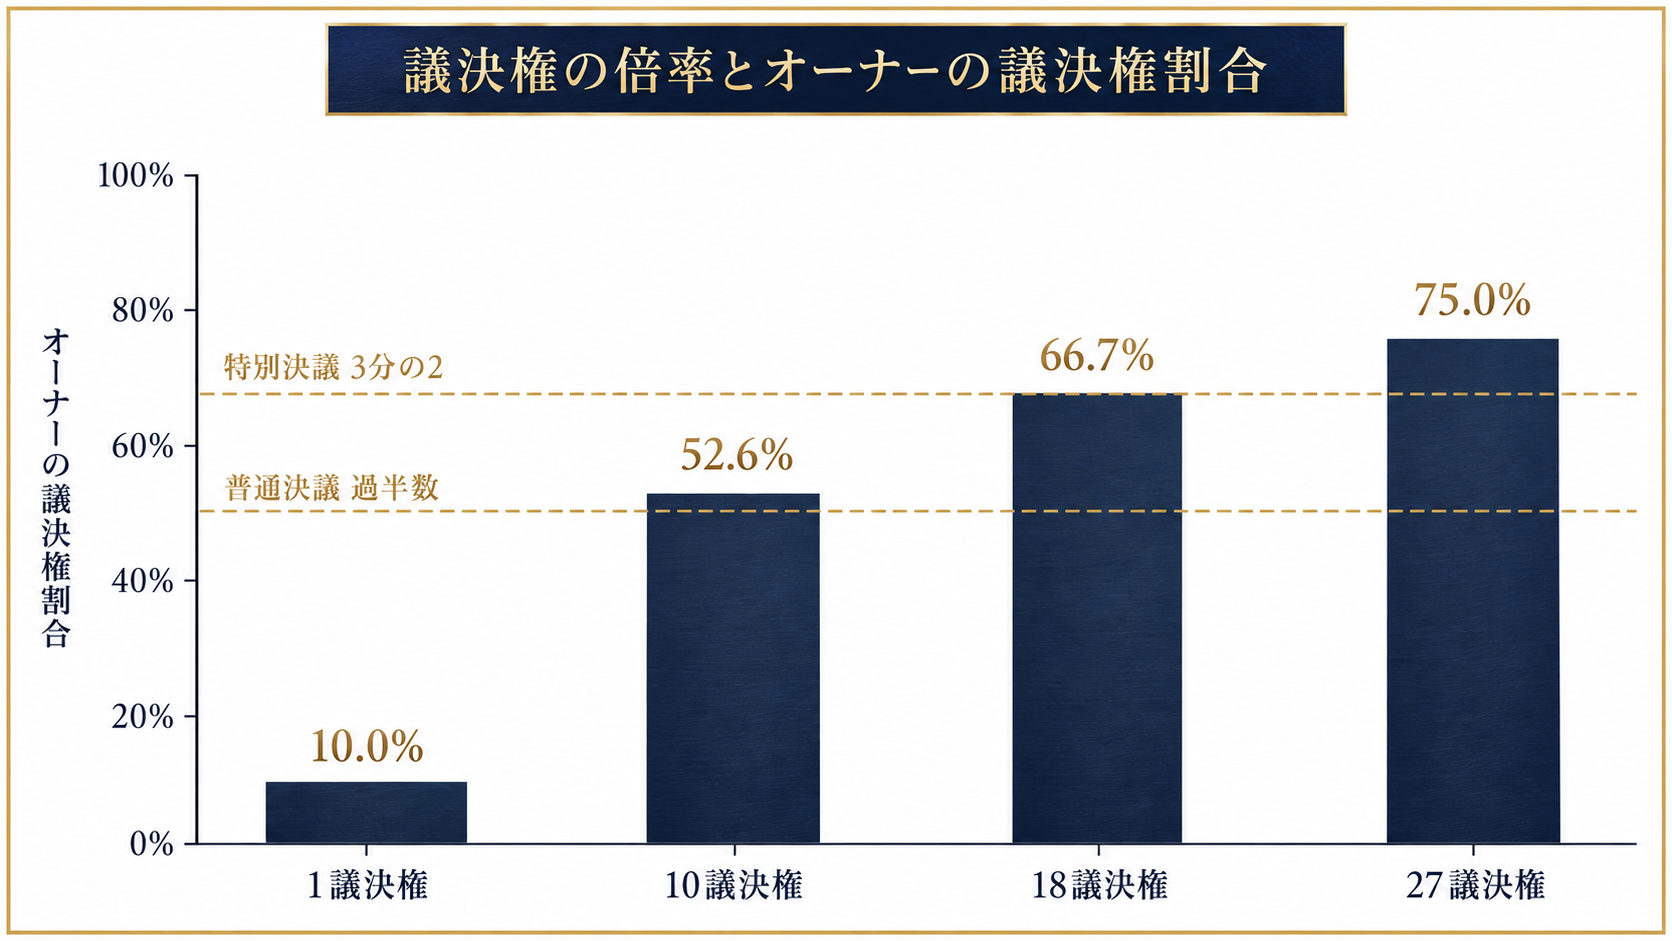
表2で注目すべきは、10議決権でも経営権は握れたように見えますが、定款変更や合併などの特別決議はオーナー単独では通せない点です。9割を渡したうえで3分の2を確保するには、1株18議決権以上が必要になります。
なお、属人的定めを後から廃止する決議は、導入時の特殊決議ではなく通常の定款変更と同じ特別決議で行えます(309条4項かっこ書き)。オーナーが3分の2以上を持っていれば、承継の完了時にオーナーの判断で属人的定めを外せます。逆に、オーナーが3分の1超を持っている限り、後継者だけで廃止することはできません。
株式を後継者に渡すときの贈与税はどうなる?
株式の財産価値は後継者に移るため、渡す時点で贈与税または相続税の対象になります。60歳以上の父母・祖父母から18歳以上の子・孫への贈与なら、相続時精算課税を選ぶと年110万円の基礎控除と累計2,500万円の特別控除を差し引いた残りに一律20%がかかり、相続時に精算されます(国税庁No.4103 相続時精算課税の選択)。
議決権を残しても、株式の評価額が高ければ贈与・相続の税負担は残る点に注意が必要です。税額の目安や、払えない場合の延納・物納・金庫株の使い方は次の記事で整理しています。
「うちの顧問税理士には相談しにくい…」という方へ
属人的株式は定款・議決権・株価評価・納税資金がつながっており、どれか1つだけ決めると承継の途中で行き詰まりかねません。会社法と税務の両面から、富裕層専門の視点でセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
属人的株式の導入手順は?特殊決議と定款変更の流れ
属人的株式を導入するには、株主総会で総株主の半数以上、かつ総株主の議決権の4分の3以上の賛成による特殊決議での定款変更が必要です(会社法309条4項)。通常の定款変更(3分の2以上)より重く、出席者ではなく「総株主」が基準になっている点に注意が必要です。
ステップ1:非公開会社であることと株主構成を確認する
全株式に譲渡制限が付いているかを登記簿と定款で確認し、株主名簿で株主の人数と持株数を整理します。株主が多い会社ほど、「半数以上」という頭数要件が壁になりやすいのが特徴です。
ステップ2:対象の株主・権利・倍率を決める
誰の、どの権利を、何倍にするかを決めます。表2のように、普通決議・特別決議のどちらを単独で通したいかから逆算します。株主は肩書ではなく氏名で特定するのが一般的です。
ステップ3:失効の条件を定款案に入れる
対象の株主が亡くなった場合や、判断能力を失った場合に属人的定めがどうなるかを定めます。この設計がないと、後述する「議決権が止まる」問題が起きかねません。
ステップ4:株主総会で特殊決議を行う
総株主の半数以上・議決権の4分の3以上の賛成を得て定款を変更し、議事録を作成します。争いを避けるため、株主全員の同意を得ておくのが安全です。
ステップ5:定款・議事録を保管し、税理士と評価を確認する
属人的定めは登記事項ではないため、法務局への申請は要りません。変更後の定款と議事録を保管し、株価評価・贈与税への影響を顧問税理士と確認します。
定款の条文案は司法書士・弁護士、税務の影響は税理士と、専門家の役割が分かれます。事業承継に強い税理士の見極め方と相談するタイミングは、次の記事を参考にしてください。
属人的株式で失敗する4つのパターンは?
属人的株式の失敗は、導入時の手続きよりも導入した後の「想定外の出来事」で起きます。代表的なパターンは次の4つです。
①オーナーが認知症になり議決権が止まる
議決権を集中させたオーナーが判断能力を失うと、その議決権を本人が行使できなくなり、株主総会で何も決められない状態に陥るおそれがあります。成年後見人が付いても、後見人の役割は本人の財産を守ることであり、後継者の経営方針どおりに議決権を使うとは限りません。
対策として、定款に「対象の株主について後見開始の審判があったときは属人的定めの効力を失う」といった失効の条件を入れる設計が考えられます。条件の書き方で効果が変わるため、条文案は専門家と詰める必要があります。
②特別決議の3分の2に届かない倍率にしてしまう
表2のとおり、過半数を確保しただけでは定款変更・合併・事業譲渡などの特別決議は通せません。後継者と方針が対立したときに、オーナーが何を単独で決められるかを決議の種類ごとに確認しないまま倍率を決めると、承継の途中で身動きが取れなくなります。
③他の株主から効力を争われる
兄弟姉妹や親族外の役員が株主にいる会社では、議決権や配当を一部の株主に集中させる定めが、他の株主の利益を大きく損なう場合があります。非公開会社の属人的定めの効力が裁判で争われた例もあり(東京地裁立川支部平成25年9月25日判決。法学誌でも評釈されています)、特殊決議の要件を満たしていても、株主全員の同意を取っておくことが紛争予防になります。
④相続税評価の扱いがはっきりしない
非上場株式の評価では、配当還元方式(低い評価額)を使えるかどうかを、株主グループの議決権の合計数で判定します。同族株主の判定は「株主の1人とその同族関係者の議決権の合計数が議決権総数の30%以上」などの基準によります(国税庁財産評価基本通達188)。属人的株式で議決権の数を動かすと、この判定に影響する可能性があります。
国税庁は、属人的定めのある株式に限った評価方法を通達では示していません(2026年10月時点、当メディアが確認した範囲)。議決権を動かして評価を下げる目的の設計は、後述する評価見直しの議論の対象にもなっているため、評価への影響は必ず税理士と事前に確認してください。
非上場株式の評価見直しの議論は属人的株式にどう関わる?
国税庁は2026年4月から「取引相場のない株式の評価に関する有識者会議」を開いており、2026年8月20日の第5回では、現行の類似業種比準方式に代えて、収益力を反映する残余利益方式を軸にする見直しの方向性が示されました。結論は出ておらず、改正の内容や時期は決まっていません。
第5回の議事要旨によると、日本商工会議所側の試算では、残余利益方式を使うと一定規模以上の中小企業の評価額が現行の2倍から5倍近くになると説明されています。また委員からは、配当還元方式を使えるかどうかを議決権割合だけで判定するようにした平成15年の通達改正を「元に戻せば良い」との意見も出ました(国税庁第5回 取引相場のない株式の評価に関する有識者会議 議事要旨)。
議決権の数を動かす属人的株式は、まさに議決権を基準にした現行ルールの上に成り立っています。属人的株式は「経営権をどう残すか」の手段として使い、評価を下げる手段として当てにしないのが、ルールが変わっても崩れにくい設計です。事業承継の3つの方法と、株価対策・納税資金を含めた全体の進め方は、ピラー記事で整理しています。
まとめ
属人的株式は、株式を後継者に渡しながら議決権をオーナーに残せる、非公開会社ならではの仕組みです。
- 会社法109条2項により、非公開会社が定款で議決権・配当・残余財産の扱いを株主ごとに変えられる
- 導入は総株主の半数以上・議決権の4分の3以上の特殊決議、登記は不要
- 株式の9割を渡して特別決議の3分の2を握るには、1株18議決権以上が必要
- オーナーの認知症・他の株主との争い・評価の扱いの3点を導入時に手当てする
- 国税庁で評価方法の見直しが議論中のため、評価を下げる目的では当てにしない
議決権の倍率・失効の条件・贈与のタイミング・納税資金を一度にまとめて設計することが、属人的株式で承継を行き詰まらせないための条件です。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
よくある質問
- Q. 属人的株式は登記が必要ですか?
-
A. 必要ありません。属人的定めは定款に記載するだけで、種類株式と違って登記事項ではないため、登録免許税もかかりません。その分、変更後の定款と株主総会の議事録を確実に保管しておくことが大切です。
- Q. 公開会社でも属人的株式を導入できますか?
-
A. できません。会社法109条2項は「公開会社でない株式会社」に限って認めています。一部の株式にでも譲渡制限が付いていない会社は対象外のため、先に全株式に譲渡制限を付ける定款変更が必要です。
- Q. 属人的株式の権利は相続人に引き継がれますか?
-
A. 属人的定めは定款で指定した株主に付くため、その株主が亡くなって株式が相続されても、相続人には原則として引き継がれないと解されています。相続後も同じ扱いを続けたい場合は、定款の定め方を専門家と検討する必要があります。
- Q. 属人的株式と黄金株(拒否権付種類株式)はどちらがよいですか?
-
A. 黄金株は重要事項に拒否権を持つだけで、オーナーが自ら決議を通すことはできません。属人的株式は議決権の数そのものを増やせるため、決議を主導したい場合に向いています。登記の要否や後継者への引継ぎ方も異なるため、目的に合わせて選びます。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。