
読了目安時間:約12分
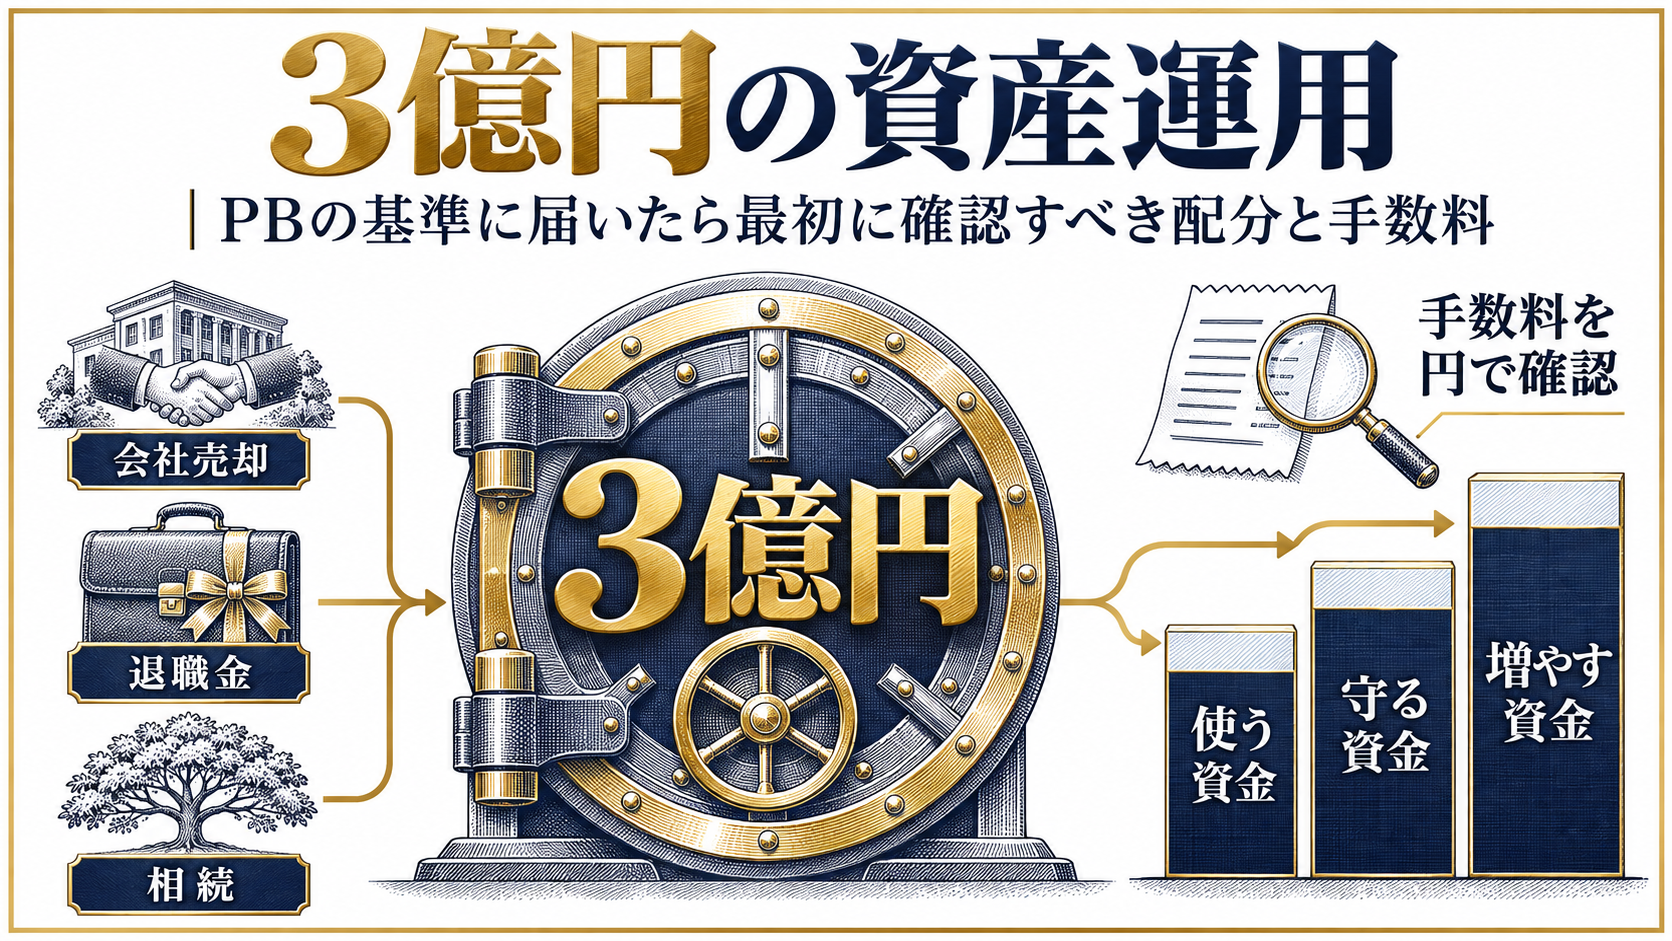
3億円の資産運用は、その3億円が税引後にいくら残ったのかを入手経路ごとに確かめ、資金を「使う・守る・増やす」に分けることから始めます。会社売却の譲渡益3億円なら手取りは約2億3,906万円で、年1.41%の運用手数料は年423万円と、年2%運用の税引後の益約478万円をほぼ打ち消します。3億円はプライベートバンクの公表基準にちょうど届く規模であり、手数料を円で比べる準備をしてから提案を聞くことが損益を分けます。
この記事では、売却・退職金・相続という入手経路別の手取り、利回りと手数料の実額、配分の決め方、プライベートバンクの基準に届いたときに確認すべき点を、国税庁・金融庁などの一次情報をもとに整理します。
この記事でわかること
- 譲渡益3億円の手取りは約2億3,906万円です
- 年1.41%の手数料は3億円で年423万円です
- 税引後で年2%の運用益は約478万円にとどまります
- 子2人が遺産3億円を相続すると相続税は約6,920万円です
- 3億円は財産債務調書の基準額と同じ水準です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
3億円の資産運用とは?1億円・5億円と何が違う?
3億円の資産運用とは、野村総合研究所が「富裕層」と区分する純金融資産1億円以上5億円未満の上位にあたり、プライベートバンクや税務署への調書の基準に届き始める規模での運用のことです。1億円台との最大の違いは、手数料・税金・相続で出ていく金額が数百万〜数千万円単位になり、提案の比べ方次第で手取りが大きく変わる点にあります。
【用語解説】3億円の資産運用(富裕層の運用)とは
預貯金・株式・投資信託などから負債を差し引いた純金融資産が3億円前後の世帯が、増やすことに加えて税金・相続での目減りを抑えるために行う運用です。野村総合研究所の区分では1億円以上5億円未満の「富裕層」に入ります。
野村総合研究所の2025年2月13日公表の推計では、2023年時点で純金融資産1億円以上5億円未満の富裕層は153.5万世帯、5億円以上の超富裕層は11.8万世帯です(野村総合研究所 ニュースリリース)。3億円は、この2つの区分の間に位置します。
資産規模で変わる4つの境目
1億円・3億円・5億円を並べると、3億円は「富裕層向けの基準に、余裕なくちょうど届く」水準だとわかります。
| 比較項目 | 1億円 | 3億円 | 5億円 |
|---|---|---|---|
| 3億円基準のプライベートバンク | 基準に届かない | 基準ちょうど | 基準を満たす |
| 財産債務調書(所得2,000万円超の年) | 有価証券1億円以上なら対象 | 対象 | 対象 |
| 相続税(子2人・配偶者なし) | 約770万円 | 約6,920万円 | 約1億5,210万円 |
| 手数料年1%の実額 | 年100万円 | 年300万円 | 年500万円 |
表1:資産規模別に見た主な違い(2026年11月時点の制度にもとづく筆者試算)
※プライベートバンクの基準は三井住友信託銀行が公表しているUBS SuMi TRUSTウェルス・マネジメントとの取引条件(金融資産3億円相当以上)。相続税は財産がすべて現預金・上場株式で、法定相続分どおりに分けた場合の簡便計算です。
5億円になると、相続税の税率帯や金融機関からの提案の数がさらに変わります。3億円からさらに資産が増えた場合の配分と相談先は、5億円の資産運用を扱った記事で比べています。
3億円の手取りはいくら?売却・退職金・相続で比べる
同じ「3億円」でも、手元に残る額は入手経路で変わり、会社売却の譲渡益なら約2億3,906万円、勤続30年の退職金なら約2億2,518万円、遺産6億円を子2人で分けて3億円を受け取る相続なら約2億145万円です。運用の元本はこの税引後の金額であり、額面の3億円で計画を立てると最初から数千万円の差が生じます。
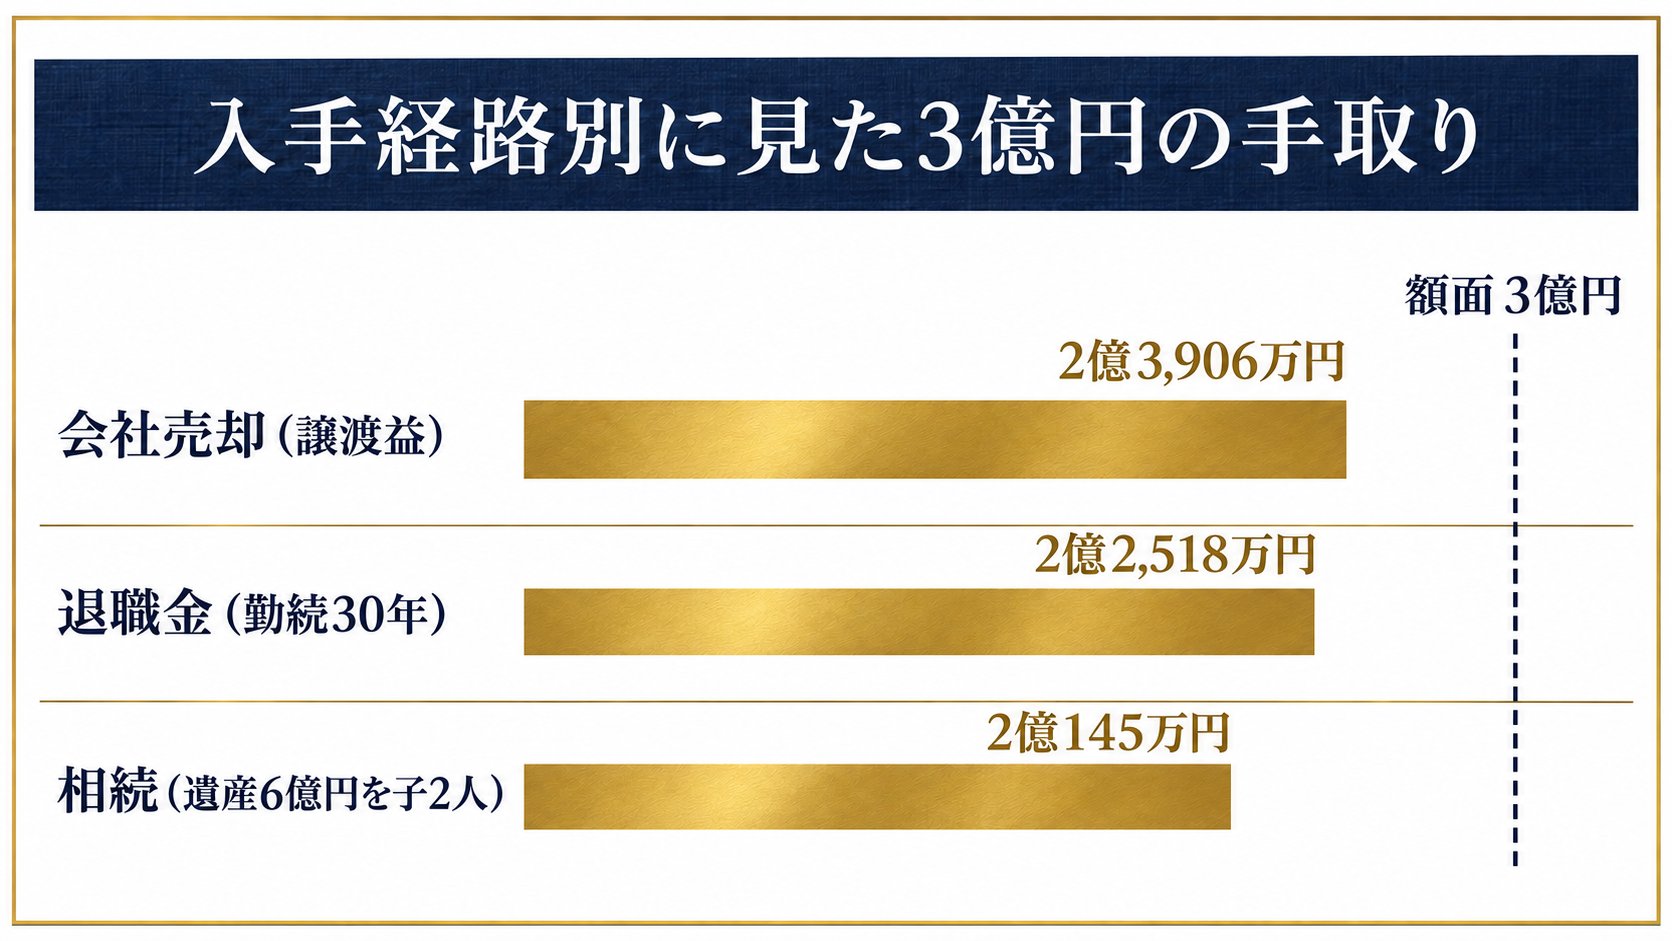
| 入手経路 | かかる税金 | 税額の目安 | 手取りの目安 |
|---|---|---|---|
| 会社売却(株式の譲渡益3億円) | 譲渡所得の分離課税20.315% | 約6,095万円 | 約2億3,906万円 |
| 退職金3億円(勤続30年) | 退職所得の所得税・住民税 | 約7,483万円 | 約2億2,518万円 |
| 相続で3億円を取得(遺産6億円・子2人) | 相続税 | 約9,855万円 | 約2億145万円 |
表2:3億円を入手経路別に受け取った場合の手取り(筆者試算)
※会社売却は取得費・譲渡費用をゼロとした場合。退職金は役員等の勤続年数が5年を超える場合で、復興特別所得税を含みます。相続は配偶者がおらず、法定相続分どおりに取得し、各種特例を使わない場合の簡便計算です。
会社売却:手取りで3億円を残すには譲渡益約3億7,648万円が必要
非上場株式の譲渡益には、所得税15%・住民税5%に復興特別所得税を加えた20.315%がかかります(国税庁No.1463 株式等を譲渡したときの課税)。逆算すると、手取りで3億円を残すには約3億7,648万円の譲渡益が必要です。
この水準になると、2027年分から強化が予定されているミニマムタックスにも注意が要ります。令和8年度税制改正の大綱では、基準所得金額から1億6,500万円を差し引いた額に30%をかけた税額が通常の所得税を上回る場合に差額を課税する見直しが示されており(財務省 令和8年度税制改正の大綱)、譲渡益が約3億7,648万円なら追加の負担は約697万円の計算です。売却後の資金の分け方と、売却前に決めておくことは、会社売却後の資産運用を扱った記事で手取り額別に整理しています。
退職金:役員の勤続5年以下は手取りが大きく減る
退職金は「(収入金額−退職所得控除額)×1/2」が退職所得になり、他の所得と分けて課税されます(国税庁No.1420 退職金を受け取ったとき)。勤続30年なら退職所得控除は1,500万円で、3億円の退職金の退職所得は1億4,250万円です。住民税は退職所得の10%(市町村民税6%・道府県民税4%)です(総務省 退職所得に対する住民税の特別徴収)。
ただし、役員としての勤続年数が5年以下の場合は1/2の計算が適用されず、勤続5年で同じ3億円を受け取ると税額は約1億6,182万円、手取りは約1億3,818万円まで下がります。経営者が自社から受け取る退職金は、支給の時期と勤続年数の数え方で手取りが1億円近く変わるため、運用計画より先に確認しておきたい点です。
相続:取得した株式を売るなら3年10か月以内が目安
相続で受け取った財産には所得税がかからない一方、相続税は遺産全体の額で税率が決まります。遺産6億円を子2人で分けると、1人あたり3億円を受け取って相続税は約9,855万円です。相続した株式や不動産を売る場合、相続税の申告期限の翌日以後3年以内(相続開始から3年10か月以内)に売れば、払った相続税の一部を取得費に加えて譲渡益を減らせます(国税庁No.3267 相続財産を譲渡した場合の取得費の特例)。
3億円を年何%で運用すればいい?利回り別の手取りと手数料
3億円を運用した場合の税引後の手取りは、年2%で約478万円、年3%で約717万円です。上場株式の譲渡益や配当には20.315%が課税されるため、3億円の規模では、利回りを上げるより手数料を下げるほうが手取りへの効果を確実に見込めます。
| 年利回り(税引前) | 年間の運用益 | 税引後(20.315%控除) |
|---|---|---|
| 1% | 300万円 | 約239万円 |
| 2% | 600万円 | 約478万円 |
| 3% | 900万円 | 約717万円 |
| 4% | 1,200万円 | 約956万円 |
表3:3億円を運用した場合の年間の手取り(筆者試算)
※運用益がすべて上場株式等の譲渡益・配当で、手数料控除前の利回りとした簡便計算です。
税率は所得税15%・住民税5%に、所得税額の2.1%の復興特別所得税を加えたものです。2027年以後は防衛特別所得税の創設と復興特別所得税の税率の引下げが行われますが、両者の合計税率は変わりません(国税庁No.2260 所得税の税率)。
手数料を円で見ると何が起きる?
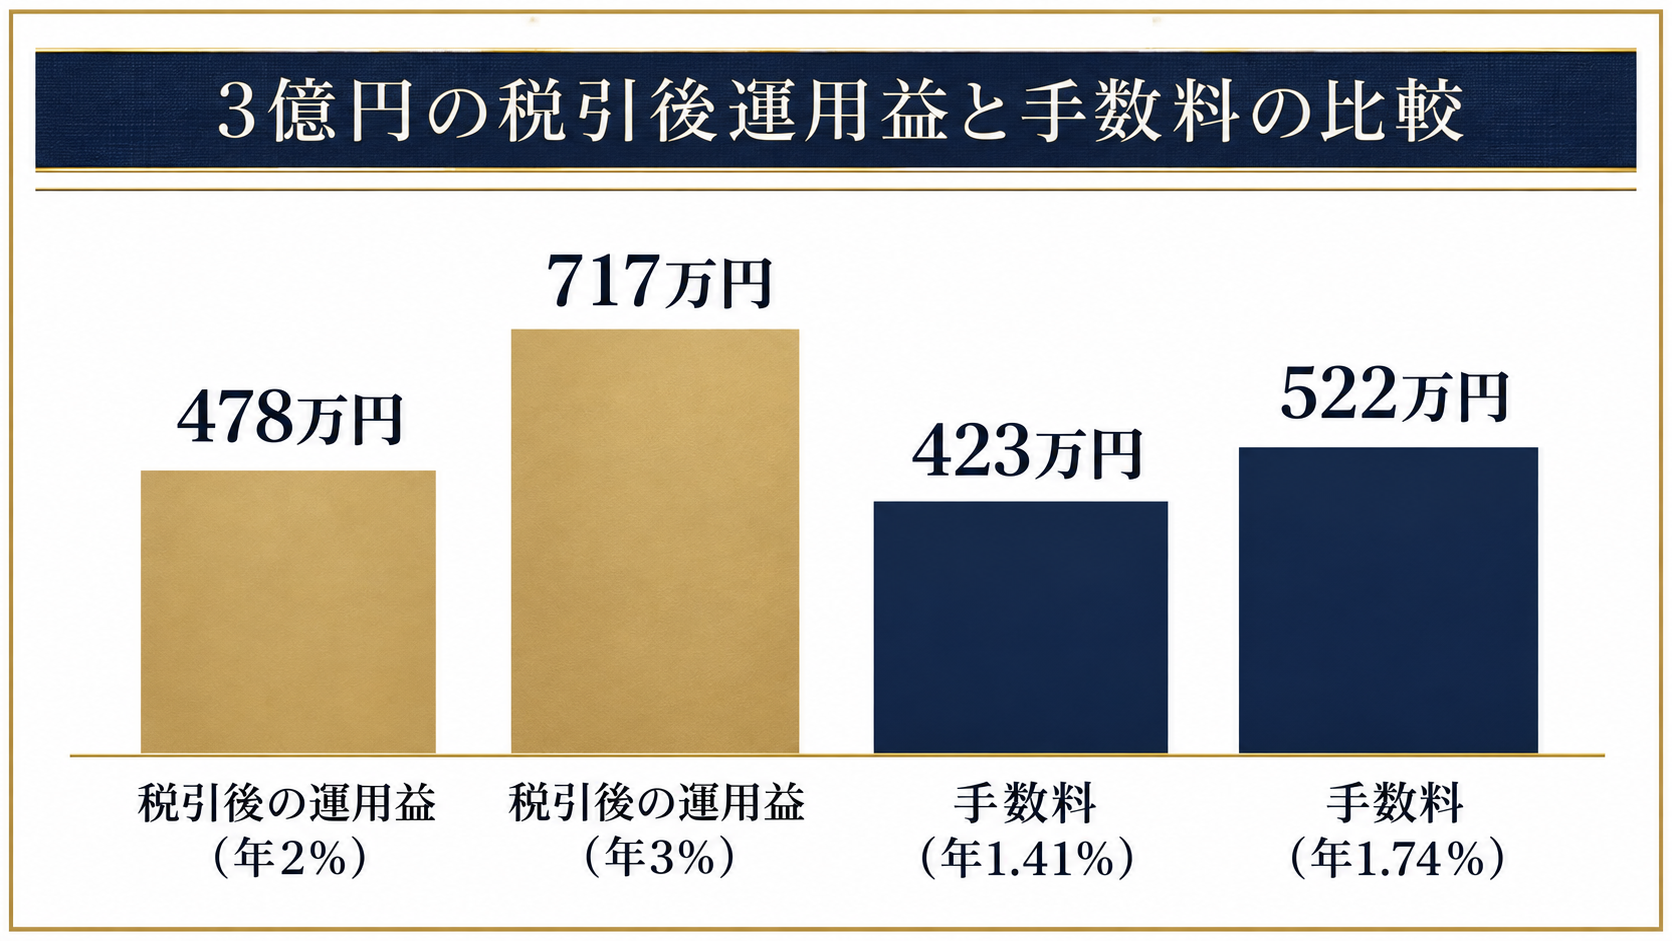
運用手数料は率で示されるため小さく見えますが、3億円では年1%で300万円、年1.41%で423万円です。金融庁は「資産運用業高度化プログレスレポート2023」で、投資一任サービス(ファンドラップ)の手数料水準として年1.41〜1.74%の開示例を示しています(金融庁 資産運用業高度化プログレスレポート2023)。
| 手数料率(年) | 年間の手数料 | 10年間の累計 |
|---|---|---|
| 0.5% | 150万円 | 1,500万円 |
| 1.0% | 300万円 | 3,000万円 |
| 1.41% | 423万円 | 4,230万円 |
| 1.74% | 522万円 | 5,220万円 |
表4:3億円にかかる手数料の実額(筆者試算)
※残高が3億円のまま変わらないと仮定した単純計算です。
表3と表4を並べると、年2%で運用して税引後に残る約478万円のうち、年1.41%の手数料で423万円が出ていくことになります。手数料が見合うかどうかは、その費用で運用以外の相続・税務の設計まで得られるかで決まります。プライベートバンクの手数料と、どの資産額から見合うかの損益分岐点は、以下の記事で試算しています。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
3億円の配分はどう決める?「使う・守る・増やす」の順に分ける
3億円の配分は、①数年以内に使う資金、②減らしてはいけない資金、③長期で増やす資金に分け、①②の金額を先に確定させてから残りを③に回す順番で決めます。3億円は5億円と比べて③に回せる余地が小さく、①②を後回しにすると、相場の下落時に納税資金のために運用資産を売る事態が起きやすくなります。
| 区分 | 金額の決め方 | 主な置き場所の例 |
|---|---|---|
| ①使う資金 | 今後3〜5年の納税・生活費・住宅・贈与の予定額を積み上げる | 普通預金・定期預金・短期の国債 |
| ②守る資金 | 相続税の見込み額や、生活水準を保つための最低限の額から逆算する | 国債・社債などの債券 |
| ③増やす資金 | 3億円から①②を差し引いた残り。10年以上動かさない前提で決める | 株式・投資信託・不動産など |
表5:3つの資金の決め方と置き場所の例
※置き場所は一般的な例であり、特定の商品を推奨するものではありません。
売却直後は「①使う資金」に翌年の税金を入れる
退職金は受け取る時点で税金が差し引かれますが、会社売却の譲渡益にかかる所得税は翌年3月の確定申告で納め、住民税も翌年度に課税されます。売却した翌年の約6,095万円の税金を①に入れ忘れると、運用を始めた直後に資金が足りなくなります。預金で持つ場合、利息の付く預金の保護は1金融機関ごと・預金者1人あたり元本1,000万円までとその利息です(金融庁 預金保険制度)。
まとまった資金が必要なときは売らずに借りる選択肢もある
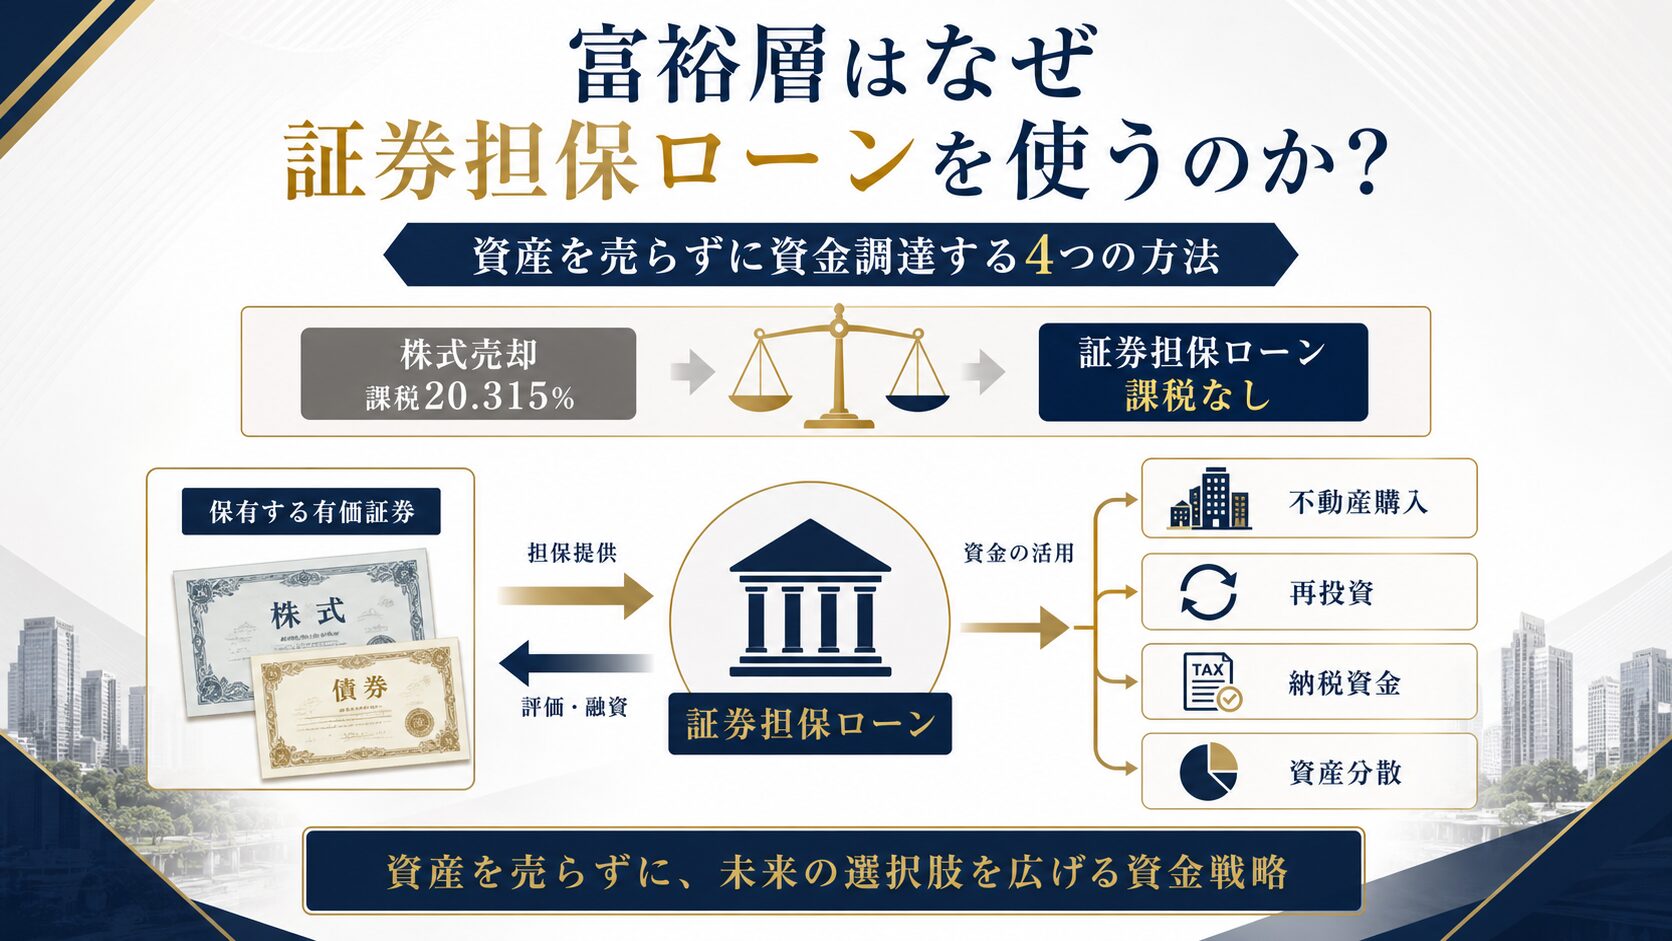
③に回した株式を住宅購入や事業資金のために売ると、含み益に20.315%が課税され、運用の元本も減ります。保有する株式を担保に借り入れる証券担保ローンを使えば、株式を持ち続けたまま資金を用意できます。ただし株価が下がると追加の担保を求められるため、借りる額は担保の評価額に十分な余裕を持たせるのが前提です。仕組み・金利・注意点は、証券担保ローンの基本を解説した記事にまとめています。
プライベートバンクの基準に届いたら最初に確認すべき3つのこと
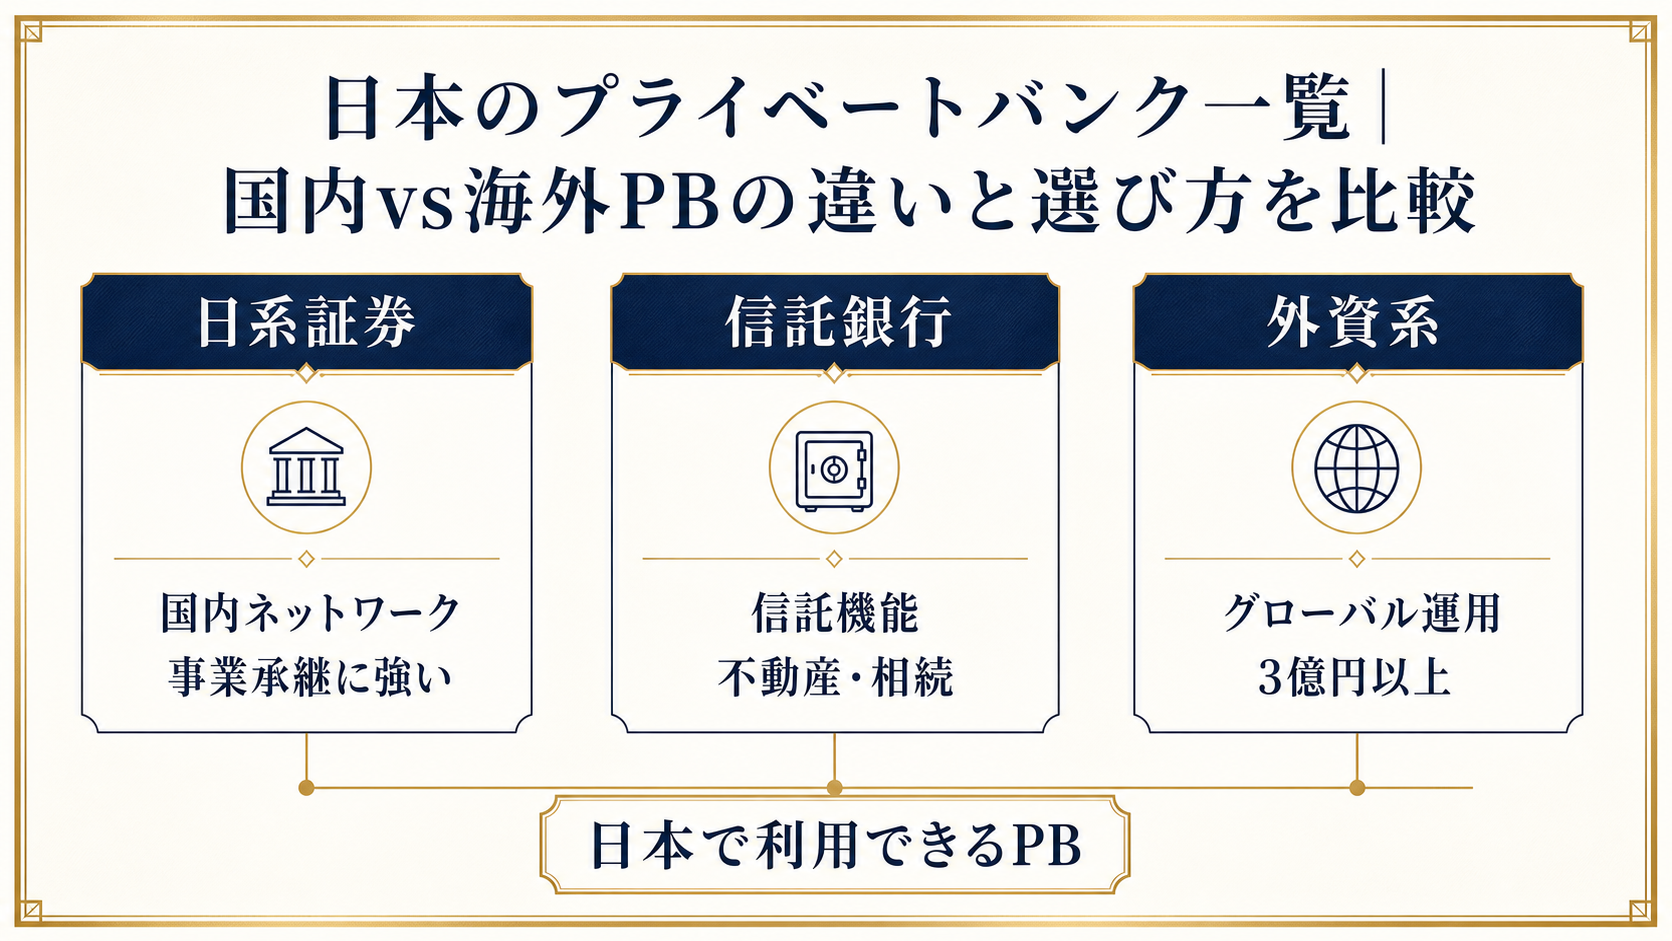
3億円は、三井住友信託銀行が案内するUBS SuMi TRUSTウェルス・マネジメントとUBS銀行東京支店との取引に必要な金融資産3億円相当以上の預入れという基準にちょうど届く水準です(三井住友信託銀行 ウェルス・マネジメント)。基準ぎりぎりの顧客は、5億円・10億円の顧客と比べて手数料を交渉する材料が少ないため、提案を受ける前に次の3点を確認しておくと判断がぶれにくくなります。
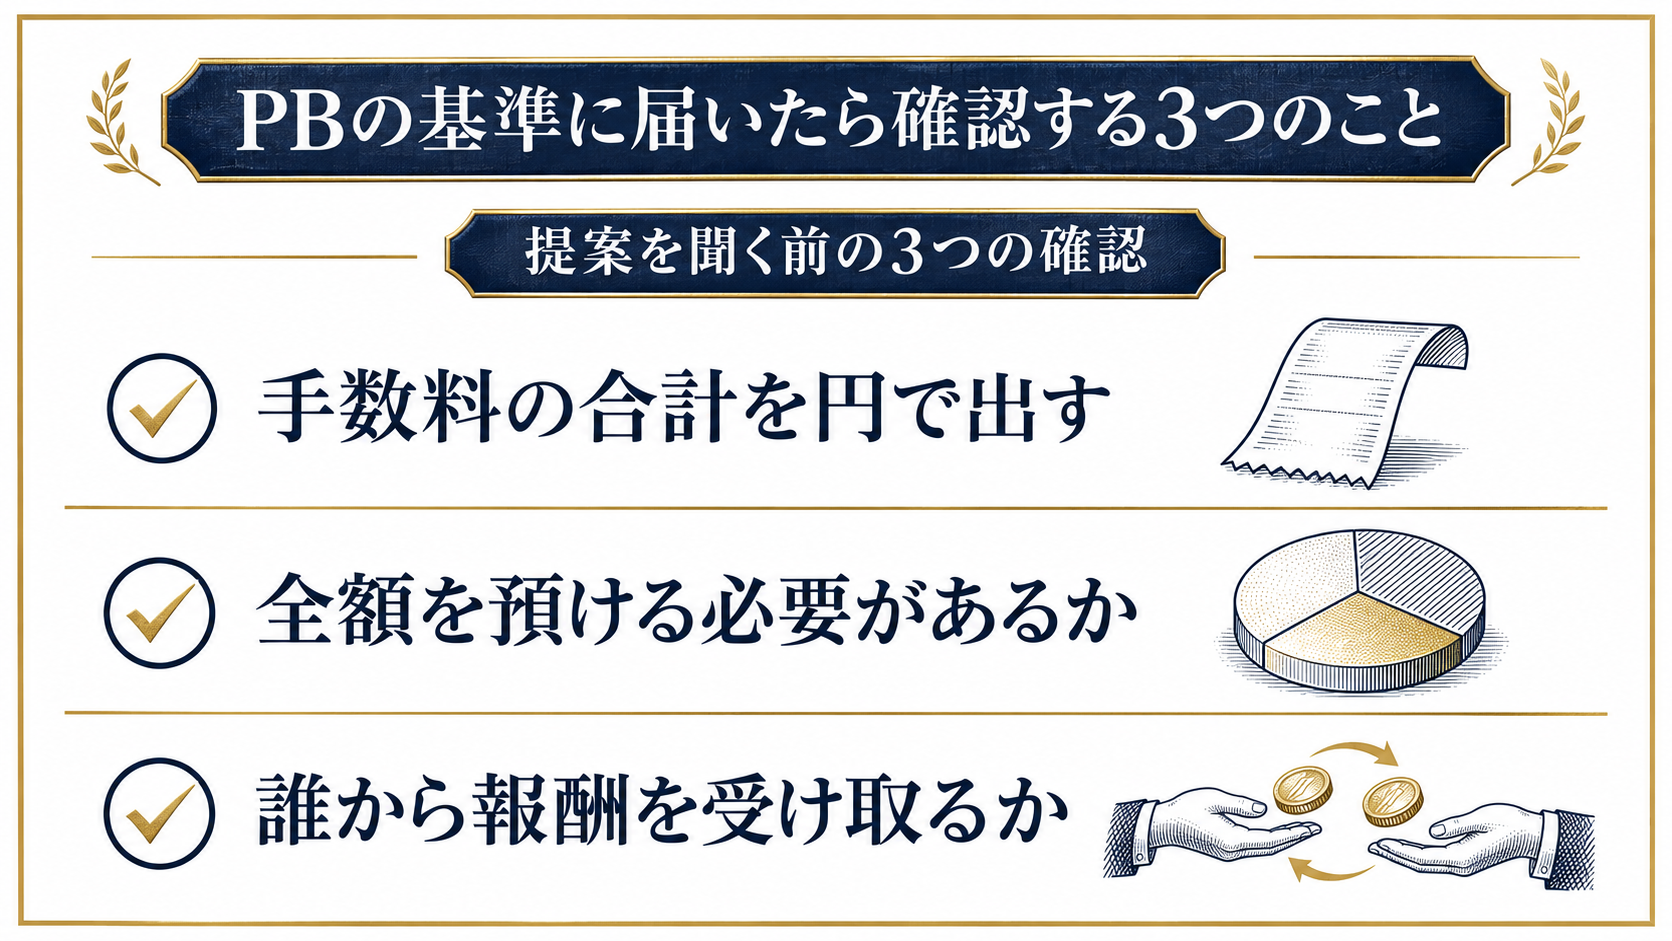
①手数料の合計を「年何万円」で出してもらう
運用報酬・商品の信託報酬・売買手数料・為替手数料は、別々の書面に率だけで書かれていることが多くあります。すべてを合計した年額を円で書面に出してもらうと、表4のどの水準に当たるかがすぐにわかります。
②3億円すべてを預ける必要があるか確かめる
基準を満たすために全額を1つの金融機関に移すと、表5の①②の資金まで運用商品に回りやすくなります。3億円のうちどこまでを預けるのか、①②の資金は手元に残せるのかを最初に確かめてください。
③担当者が誰から報酬を受け取るかを聞く
商品を販売して手数料を得る立場か、相談料を顧客から受け取る立場かで、提案の方向は変わります。金融機関の提案に問題があるわけではありませんが、同じ物差しで複数の提案を比べるには、販売手数料を受け取らない第三者の意見が役立ちます。
3億円の資産運用で見落としやすい税金と手続きは?
3億円の資産運用で見落としやすいのは、財産債務調書の提出義務と、相続税の税率帯の2つです。どちらも運用成績とは関係なく、3億円という資産額そのものから生じます。
財産債務調書:売却した年は3億円がちょうど基準になる
財産債務調書は、その年の所得が2,000万円を超え、かつ年末時点で3億円以上の財産か1億円以上の有価証券等を持つ人などが、翌年6月30日までに提出する書類です(国税庁No.7457 財産債務調書の提出義務)。会社売却や退職金で3億円を受け取った年は所得が2,000万円を超えるため、年末に財産が3億円以上残っていれば提出の対象になります。
相続税:遺産3億円なら子2人で約6,920万円
相続税は、遺産から基礎控除(3,000万円+600万円×法定相続人の数)を差し引き、法定相続分に応じて10〜55%の税率をかけて計算します(国税庁No.4152 相続税の計算、No.4155 相続税の税率)。
| 相続人(配偶者なし) | 基礎控除 | 相続税の総額 | 遺産に対する割合 |
|---|---|---|---|
| 子1人 | 3,600万円 | 約9,180万円 | 約30.6% |
| 子2人 | 4,200万円 | 約6,920万円 | 約23.1% |
| 子3人 | 4,800万円 | 約5,460万円 | 約18.2% |
表6:遺産3億円の相続税の総額(筆者試算)
※遺産がすべて現預金・上場株式で、法定相続分どおりに取得し、各種特例・税額控除を使わない場合の簡便計算です。配偶者がいる場合は配偶者の税額軽減により大きく変わります。
表5の②守る資金は、少なくともこの相続税を相場の状況にかかわらず払える額を目安にします。申告と納付の期限は、相続を知った日の翌日から10か月以内です。
まとめ
- 3億円の手取りは入手経路で変わり、譲渡益なら約2億3,906万円です
- 年1.41%の手数料は年423万円で、年2%運用の税引後の益をほぼ相殺します
- 資金は「使う・守る・増やす」に分け、受け取った翌年の税金を先に確保します
- 3億円はPBの公表基準ちょうどで、手数料の合計を円で確認してから提案を聞きます
- 子2人の相続税は約6,920万円で、守る資金の目安になります
3億円の資産運用で差がつくのは、商品の選び方より、税引後の元本と、手数料・税金・相続で出ていく金額を円で把握しているかどうかです。プライベートバンクの基準に届いた段階で比較の物差しを持っておくと、提案を受け身で選ぶ状態を避けられます。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
3億円の資産運用に関するよくある質問
- Q. 3億円あれば運用益だけで生活できますか?
-
A. 税引前で年2%の運用益は600万円、税引後は約478万円です。ここから手数料を差し引くと残る額は大きく減るため、手数料率を確認したうえで、取り崩しを含めた計画を立てるのが一般的です。
- Q. 3億円でプライベートバンクは使えますか?
-
A. 三井住友信託銀行が案内するUBS SuMi TRUSTウェルス・マネジメントとの取引基準は金融資産3億円相当以上で、3億円はちょうどその水準です。ただし年1.41%の手数料なら年423万円かかるため、運用以外の設計まで任せる価値があるかで判断するのが現実的です。
- Q. 会社を売って3億円が入った場合、最初に何をすべきですか?
-
A. 翌年に払う所得税・住民税の額を確定させ、その資金を預金などで確保することです。そのうえで、相続税の見込み額をもとに守る資金を決め、残りを長期の運用に回すと、相場の下落時に資産を売らずに済みます。
- Q. 3億円の資産運用はどこに相談すればよいですか?
-
A. 運用は金融機関、税務は税理士に相談するのが一般的です。複数の提案を比べる段階では、商品販売の手数料を受け取らない第三者に意見を聞くと、提案の偏りに気づきやすくなります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。