

読了目安:約11分
法人の節税対策とは、法人税法上認められた範囲で損金を計上し、課税所得を適法に圧縮する取り組みです。個別のテクニックは数多く存在しますが、闇雲に手を出すと資金繰りを圧迫したり、税務調査で否認されたりするリスクがあります。効果的な節税は「①損金算入の最大化」「②所得の分散」「③税負担の繰り延べ」という3つの優先順位に沿って、自社の状況に合う対策を選ぶことから始まります。この記事では、国税庁・中小企業庁の一次情報にもとづき、法人の節税対策を体系的に整理し、具体的な選び方までを解説します。
この記事でわかること
- 法人の節税対策には損金算入・所得分散・繰り延べという3つの優先順位があります
- 節税対策は制度型・投資型・分散型の3タイプに分類できます
- 資産管理会社の活用は分散型節税の代表的な手法です
- 過度な節税は税務調査リスクや資金繰り悪化を招く場合があります
- 自社に合う対策の組み合わせは規模と目的によって異なります
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
法人の節税対策とは?合法的な税負担軽減の考え方
法人の節税対策とは、税法が認めている損金算入・特例制度・課税の繰り延べといった仕組みを活用し、納税額を適法に抑える経営上の取り組みを指します。売上を除外したり架空の経費を計上したりする脱税とはまったく異なり、あくまで制度の範囲内で「使えるものを正しく使う」対応です。
【用語解説】法人の節税対策とは
法人税法・租税特別措置法が定める損金算入ルールや各種特例を活用し、課税所得を適法に圧縮する取り組みです。脱税(違法な所得の隠蔽)や粉飾決算とは明確に区別されます。
中小法人(資本金1億円以下)は年800万円以下の所得部分に軽減税率15%、超過部分に本則税率23.2%が適用されます(国税庁タックスアンサーNo.5759「法人税の税率」)。この税率差があるからこそ、課税所得をどう圧縮し、どう分散させるかという設計次第で、手元に残る資金は大きく変わります。重要なのは、個別のテクニックを場当たり的に試すのではなく、次章で紹介する優先順位に沿って自社に合う対策を選ぶことです。
法人の節税対策を始める前に知っておくべき3つの優先順位
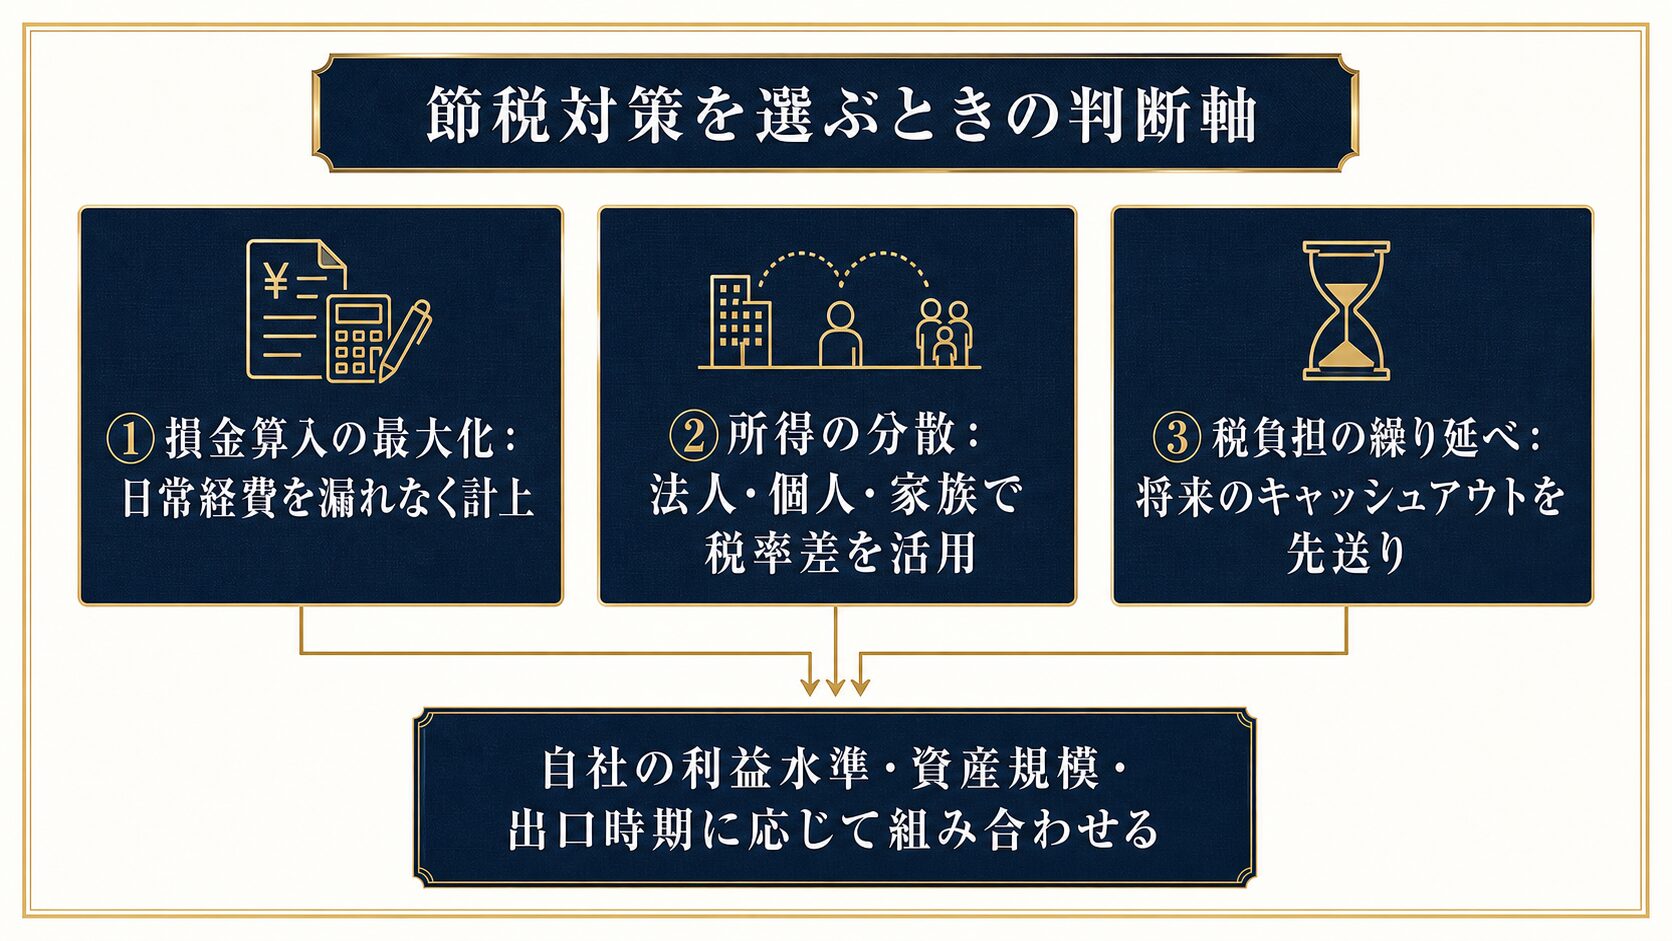
法人の節税対策には無数の手法がありますが、効果の出方は「損金算入の最大化」「所得の分散」「税負担の繰り延べ」という3つの軸のいずれかに分類できます。どの軸を優先すべきかは、法人の利益水準・資産規模・将来の出口(勇退や事業承継の時期)によって変わります。
①損金算入の最大化:まず使える制度を漏れなく使う
最初に検討すべきは、すでに支出している費用や、これから支出予定の費用を、漏れなく損金に計上できているかという点です。少額減価償却資産の特例や社宅制度、出張旅費規程の整備など、日常的な経営判断の中で積み上げられる対策がこれにあたります。効果は1回あたり小さくても、毎年確実に実行できるのが特徴です。
②所得の分散:法人・個人・家族間で税率差を活かす
個人の所得税は課税所得4,000万円超で45%(住民税を合わせて55%)に達する累進課税ですが、法人税は前述のとおり実効税率30%台で頭打ちになります(国税庁タックスアンサーNo.2260「所得税の税率」)。この税率差を利用し、所得を法人・個人・家族役員の間で分散させることで、世帯全体の税負担を下げられる場合があります。資産管理会社の活用はこの分散型節税の代表例です。
③税負担の繰り延べ:将来のキャッシュアウトを合法的に先送りする
役員退職金や経営セーフティ共済のように、「今は損金にして、将来まとめて益金・課税対象になる」形で納税のタイミングを先送りする対策です。繰り延べは節税というより「課税のタイミングコントロール」に近く、将来の出口(勇退・解約・売却等)まで見据えた設計が欠かせません。
この3つの優先順位は独立したものではなく、法人の状況に応じて組み合わせて使うのが実務的です。次章では、これらの考え方を踏まえて節税対策を3タイプに分類し、代表的な手法を整理します。
節税対策の分類:制度型・投資型・分散型の3タイプ比較
法人の節税対策は、活用する仕組みの性質によって「制度型」「投資型」「分散型」の3タイプに分類できます。それぞれ効果の出方・必要な準備期間・向いている法人の規模が異なります。
表1:法人の節税対策・3タイプの比較
| タイプ | 代表的な手法 | 効果の出方 | 向いている法人 |
|---|---|---|---|
| 制度型 | 役員退職金、経営セーフティ共済、生命保険、少額減価償却資産の特例 | 制度に沿って損金を計上・繰り延べる。1回あたりの効果が大きいものもある | 利益が安定して出ている法人全般 |
| 投資型 | 設備投資減税、DX投資促進税制などの税額控除・特別償却 | 投資額に応じて税額控除または特別償却を受ける | 設備投資・IT投資の予定がある法人 |
| 分散型 | 資産管理会社の設立、役員報酬の最適化、家族への所得分散 | 所得を法人・個人・家族間で分散し、世帯全体の税率を下げる | 個人の所得税率が法人税率を上回っている法人オーナー |
3タイプのうち、制度型の具体的な手法(役員退職金の功績倍率法・経営セーフティ共済の年間上限額・生命保険の損金算入ルール等)は実額試算とあわせて別記事で詳しく解説しています。決算対策として即効性のある方法を知りたい場合は、あわせて確認してください。
投資型節税の代表例:中小企業経営強化税制
設備投資を予定している法人であれば、投資型の税制優遇も検討の余地があります。代表的な制度が中小企業経営強化税制で、中小企業等経営強化法の認定を受けた設備投資について、即時償却(取得価額から普通償却限度額を控除した金額の特別償却)または取得価額の10%(資本金3,000万円超1億円以下の法人は7%)の税額控除のいずれかを選択できます(国税庁タックスアンサーNo.5434「中小企業経営強化税制」)。適用期限は令和9年3月31日までで、税額控除には調整前法人税額の20%という上限があります。
制度型・分散型の対策が「利益が出た後にどう圧縮するか」であるのに対し、投資型は「設備投資という前向きな支出そのものに税制優遇を組み合わせる」点が特徴です。設備の更新・増強を検討している場合は、単なる減価償却で処理する前に、この制度の適用可否を確認する価値があります。
投資型のもう一つの柱が不動産です。減価償却を使った法人での節税は金額規模が大きくなる一方、出口設計を誤ると効果が失われます。仕組みと注意点は次の記事で一気通貫に解説しています。


「うちの顧問税理士には相談しにくい…」という方へ
資産5億円を超えると、一般的な税理士では対応しきれない論点が出てきます。海外スキームや法人活用など、富裕層専門の視点からセカンドオピニオンとしてご相談を承ります。
※税理士・国税OBと連携した中立的な立場でご相談を承ります。
資産管理会社を活用した節税の位置づけ
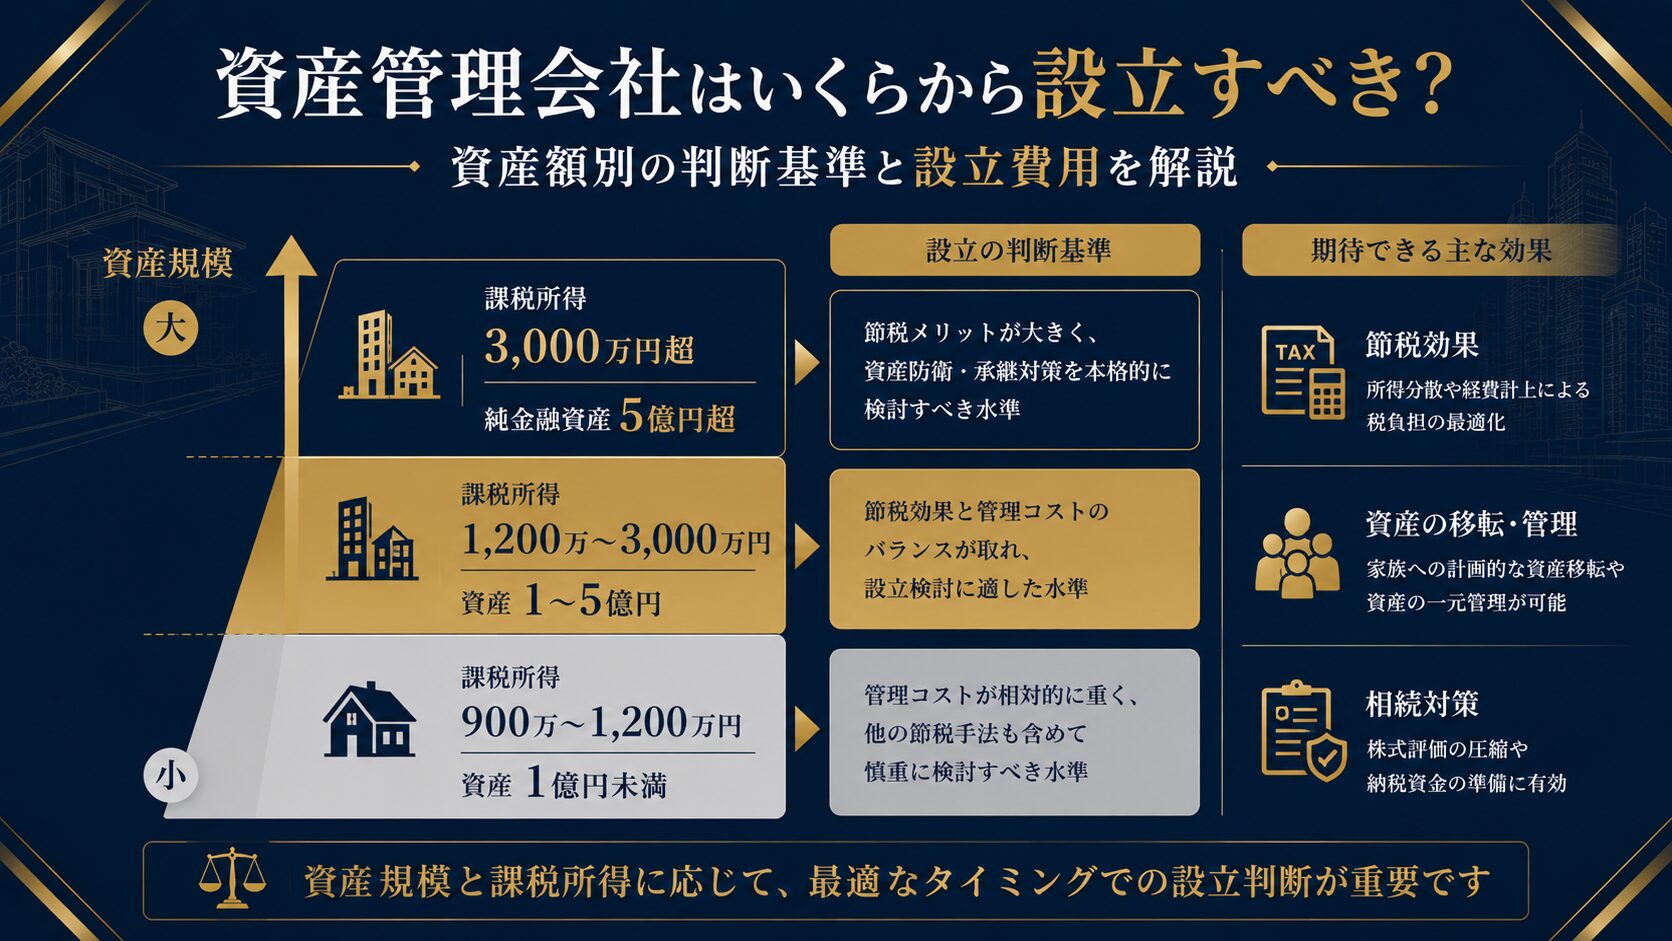
資産管理会社(プライベートカンパニー)の活用は、前述の分散型節税の中でも、所得分散と相続対策を同時に実現できる代表的な手法です。個人で保有する事業・資産の一部を法人に移し、家族を役員にして報酬を分散したり、株式・不動産の評価を圧縮したりする効果が期待できます。
資産管理会社を設立する場合、合同会社と株式会社のどちらを選ぶかという論点があります。設立コスト・意思決定の柔軟性・対外的な信用力にそれぞれ違いがあり、資産管理を主目的とする法人では合同会社が選ばれるケースも少なくありません。資産管理会社の実額シミュレーション・設立手続き・合同会社と株式会社の違いについては、以下の記事で詳しく解説しています。
ただし、資産管理会社の設立・維持には登記費用や税理士報酬、社会保険料といったランニングコストが発生します。資産規模が小さいうちは、これらのコストが節税効果を上回ってしまうケースがあるため、シミュレーションのうえで判断すべき論点です。
やってはいけない節税対策(過度な節税がもたらすリスク)
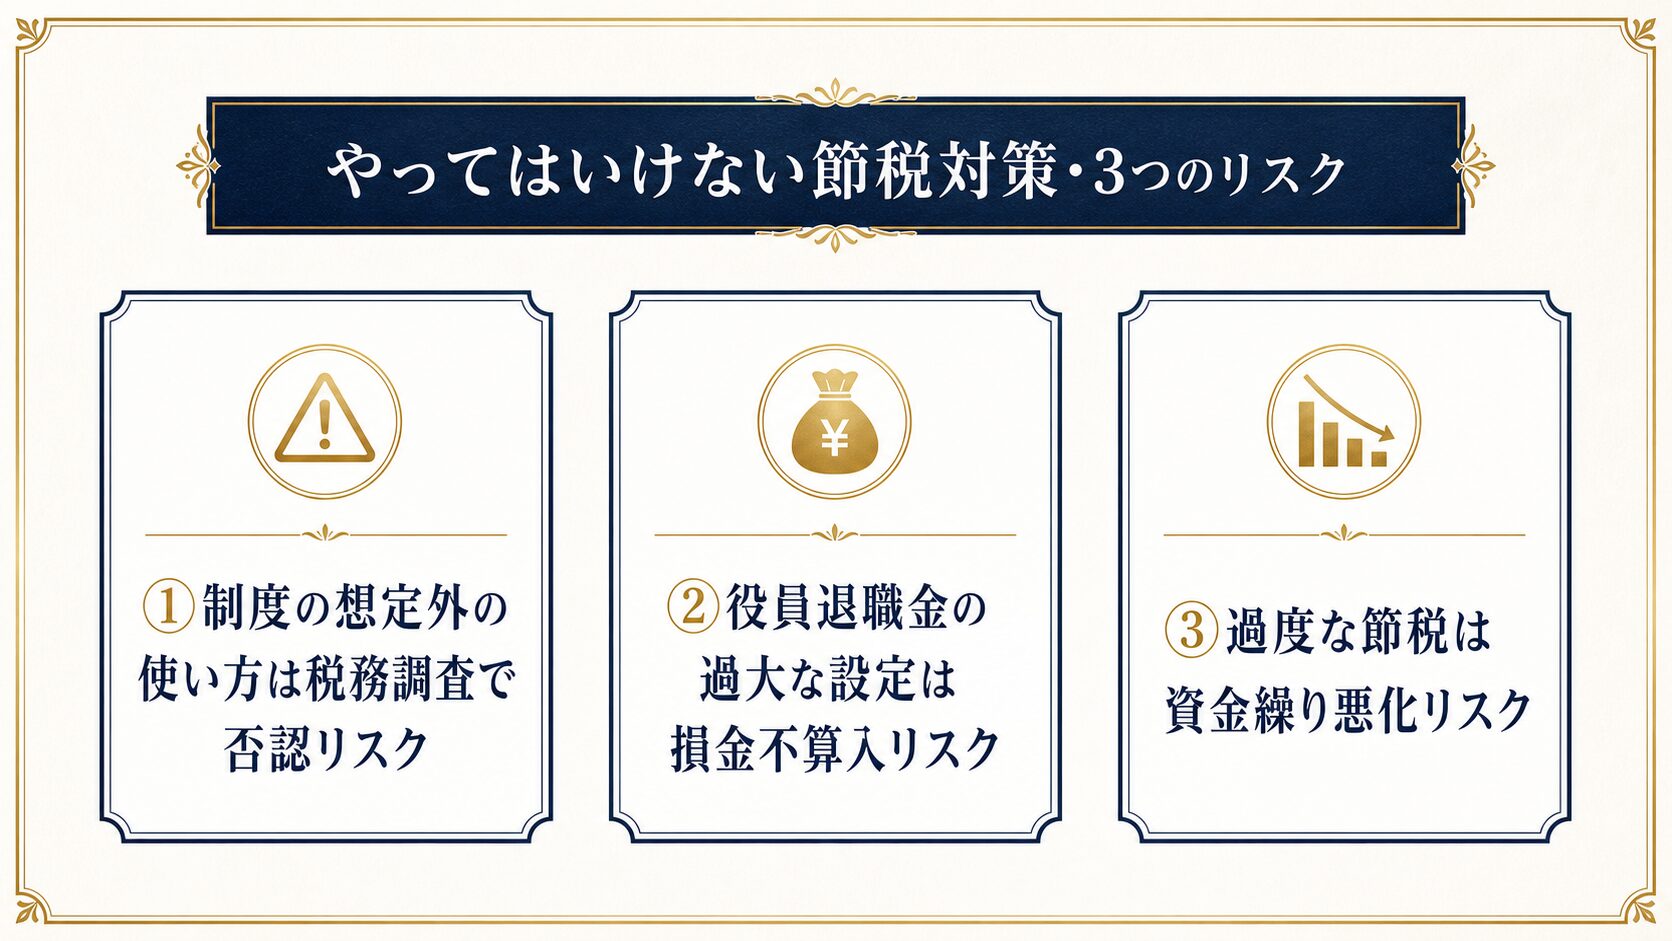
節税対策には、制度の趣旨を逸脱した使い方をすると、税務調査で否認されたり、資金繰りを悪化させたりするリスクがあるものも存在します。ここまで紹介した「使ってよい対策」とあわせて、避けるべきパターンも押さえておく必要があります。
制度の想定外の使い方は税務調査で否認されるリスクがある
経営セーフティ共済(中小企業倒産防止共済)は、本来「取引先の倒産による連鎖倒産を防ぐ」制度ですが、かつては「解約して掛金を受け取り、すぐに再加入して再び損金化する」という短期的な節税目的での利用が見られました。中小企業庁の資料によれば、加入から3〜4年で解約手当金の返戻率が100%に達する時期に解約が集中し、解約者の一定割合が短期間で再加入する傾向が確認されています(中小企業庁「中小企業倒産防止共済制度の不適切な利用への対応について」)。
2024年10月改正:解約後2年間の再加入は損金算入できない
令和6年度税制改正により、2024年10月1日以後に共済契約を解除した後に再び共済契約を締結した場合、解除の日から2年を経過する日までの間に支出する掛金は、支出時に損金算入できず資産計上になりました(国税庁「令和6年度法人税関係法令の改正の概要」措法66の11②)。制度の趣旨を外れた短期的な節税目的の利用は、今後は成立しにくくなっています。
役員退職金の「不相当に高額」な部分は損金不算入になる
役員退職金には法律上の明確な上限額はありませんが、業務に従事した期間・退職の事情・同種同規模の法人の支給状況等に照らして「不相当に高額」と判断された部分は損金不算入になります(国税庁法人税基本通達「過大な役員給与の額」)。実務では功績倍率法という考え方が広く使われていますが、あくまで目安であり、突出した金額を設定すると税務調査で争点になり得ます。
過度な節税は資金繰りを悪化させる
節税対策の多くは、キャッシュを社外に流出させる(共済の掛金・保険料の支払い等)か、将来の資金需要を先送りする性質を持ちます。目先の税負担を減らすことだけを優先し、手元資金を圧迫してしまっては本末転倒です。設備投資や運転資金の確保とのバランスを見ながら、節税対策に振り向ける金額を決める必要があります。
法人の節税対策に関するよくある質問
- 法人の節税対策は何から始めればよいですか?
-
まずは日常的に発生している費用が漏れなく損金計上できているか(損金算入の最大化)を確認するのが出発点です。そのうえで、個人の所得税率が法人税率を上回っている場合は所得分散、将来の勇退や事業承継を見据える場合は繰り延べ型の対策を検討する、という順序が実務的です。
- 節税対策と脱税はどう違いますか?
-
節税対策は税法が認める範囲内で損金算入・特例制度を活用する適法な行為です。一方、脱税は売上の除外や架空経費の計上など、事実と異なる申告によって税負担を免れる違法行為であり、明確に区別されます。
- 資産管理会社は法人の規模が小さくても効果がありますか?
-
資産・所得の規模によります。設立・維持コストが発生するため、規模が小さいうちはコストが節税効果を上回るケースもあります。所得分散効果や相続対策としてのメリットも含めて、シミュレーションのうえで判断すべき論点です。
- 節税対策はすべて税理士に任せれば安心ですか?
-
制度の適用要件や損金算入割合の判断には専門知識が必要なため、税理士への相談は基本的に必須です。ただし、担当税理士によって富裕層特有の論点(資産管理会社の活用、海外スキーム等)への対応力に差があるため、必要に応じてセカンドオピニオンを求めることも選択肢になります。
まとめ
法人の節税対策について、この記事で紹介した要点は以下のとおりです。
- 節税対策は「損金算入の最大化」「所得の分散」「税負担の繰り延べ」の3つの優先順位で考えます
- 手法は制度型・投資型・分散型の3タイプに分類でき、法人の規模や目的に応じて選びます
- 資産管理会社の活用は所得分散と相続対策を同時に実現できる代表的な分散型節税です
- 制度の趣旨を外れた使い方や過度な節税は、税務調査リスクや資金繰り悪化を招きます
- 具体的な制度型節税の実額試算は、あわせて関連記事で確認してください
この記事の内容について、個別にご相談いただけます
「自社の場合はどの対策から始めるべきか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。