
読了目安時間:約12分
10億円の資産運用は、商品を選ぶ前に手数料・税金・承継(相続)で出ていく金額を円に直して比べ、その金額が小さくなるように器と配分を決めることから組み立てます。年1.41%の運用手数料は年1,410万円、子2人が相続する場合の相続税は約3億9,500万円です。10億円では、設計の差がそのまま年間数千万円、相続時には億単位の差になって表れます。
この記事では、5億円の水準から何が変わるか、コストを円で比べた結果、プライベートバンク・ファミリーオフィス・資産管理会社・証券担保ローンの使い分けを、国税庁・金融庁・財務省の一次情報をもとに整理します。
この記事でわかること
- 10億円以上の財産があると所得に関係なく調書が必要です
- 年1.41%の手数料は10億円で年1,410万円になります
- 子2人の相続税は約3億9,500万円が目安です
- 所得10億円の年はミニマムタックスで約1億円増えます
- プライベートバンクは1行に集約せず比べるのが基本です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
10億円の資産運用とは?5億円から何が変わる?
10億円の資産運用とは、運用の巧拙よりも税務手続き・相続税・手数料の総額が成果を左右する規模での資産管理のことです。5億円との違いは、資産額が2倍になるだけでなく、税務署への報告義務と相続税の税率帯が一段上がる点にあります。
【用語解説】10億円の資産運用とは
預貯金・株式・債券・投資信託などから負債を差し引いた純金融資産が10億円規模の世帯が行う運用です。事業売却やIPO、相続で資産が一度に増えたケースが多く、運用・税務・承継を一体で設計する必要があります。
野村総合研究所の推計では、純金融資産5億円以上の「超富裕層」は2023年時点で11.8万世帯、保有資産は合計135兆円です(野村総合研究所 ニュースリリース)。単純平均では1世帯あたり約11億円となり、10億円はこの層の中心に近い水準です。
財産が10億円を超えると、所得に関係なく調書が必要になる
財産債務調書は、通常は「所得2,000万円超」かつ「財産3億円以上または有価証券等1億円以上」の人が対象です。ところが、年末時点の財産が10億円以上の居住者は、所得の額に関係なく提出義務があります(国税庁No.7457 財産債務調書の提出義務)。事業を売却して役員報酬がなくなった年でも、資産が10億円あれば毎年6月30日までの提出が必要です。
相続税の最高税率55%が視野に入る
相続税は、法定相続分に応じた取得金額が6億円を超える部分に最高税率55%がかかります(国税庁No.4155 相続税の税率)。5億円では子1人が相続しても50%の税率帯にとどまりますが、10億円では子1人の場合に55%の税率帯に入ります。5億円の水準での配分の考え方や相談先の選び方は、5億円の資産運用を扱った記事で解説しています。
10億円の手数料・税金・相続を円で比べると?
10億円を年2%で運用した場合、税引後の手取りは約1,594万円です。これに対して年1.41%の手数料は年1,410万円であり、手数料を差し引くと、年2%運用の手取りの約9割が消える計算になります。
| 年利回り(税引前) | 年間の運用益 | 税引後(20.315%控除) |
|---|---|---|
| 1% | 1,000万円 | 約797万円 |
| 2% | 2,000万円 | 約1,594万円 |
| 3% | 3,000万円 | 約2,391万円 |
| 4% | 4,000万円 | 約3,187万円 |
表1:10億円を運用した場合の年間の手取り(筆者試算)
※運用益がすべて上場株式等の譲渡益・配当で、手数料控除前の利回りとした簡便計算です。
上場株式等の譲渡益の税率は所得税15%・住民税5%に、所得税額の2.1%の復興特別所得税を加えた20.315%です(国税庁No.1463 株式等を譲渡したときの課税)。2027年以後は復興特別所得税1.1%と防衛特別所得税1%に組み替わりますが、合計は変わりません(国税庁No.2260 所得税の税率)。
手数料は率ではなく円で比べる
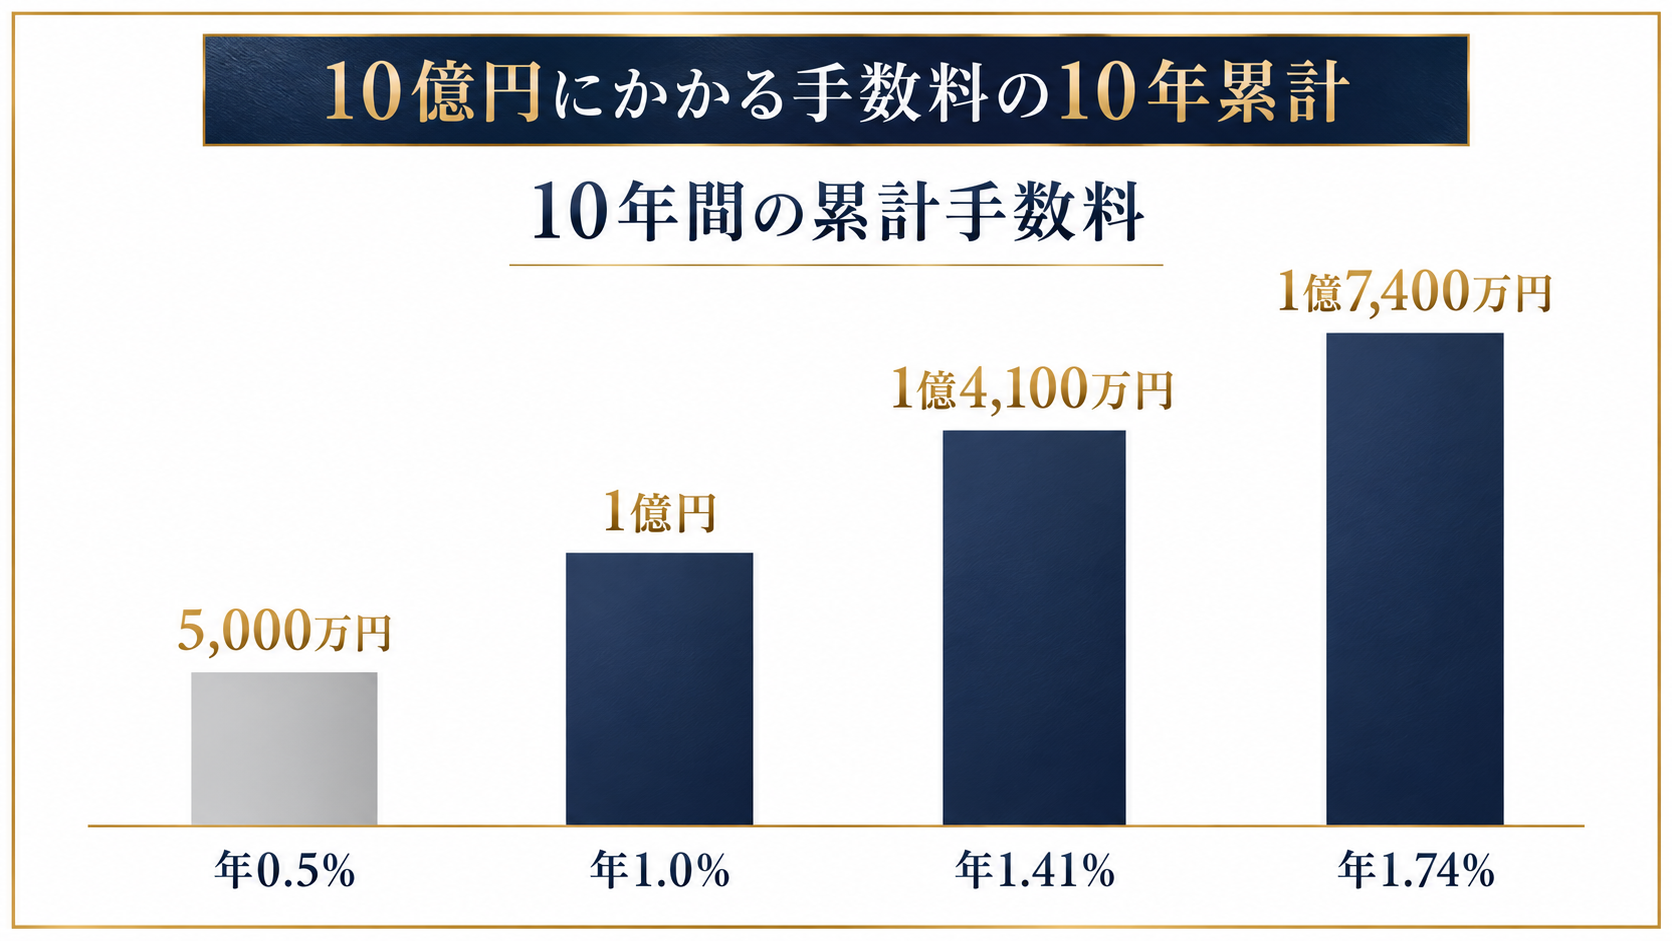
金融庁は「資産運用業高度化プログレスレポート2023」で、投資一任サービス(ファンドラップ)の手数料について年1.41〜1.74%の開示例を示しています(金融庁 資産運用業高度化プログレスレポート2023)。10億円では手数料率の0.1%の差が年100万円になるため、提案を受けたら率ではなく年額と10年累計で並べることが判断の第一歩です。
| 手数料率(年) | 年間の手数料 | 10年間の累計 |
|---|---|---|
| 0.5% | 500万円 | 5,000万円 |
| 1.0% | 1,000万円 | 1億円 |
| 1.41% | 1,410万円 | 1億4,100万円 |
| 1.74% | 1,740万円 | 1億7,400万円 |
表2:10億円にかかる手数料の実額(筆者試算)
※残高が10億円のまま変わらないと仮定した単純計算です。
相続税は子の人数で1億円以上変わる
10億円の遺産にかかる相続税は、配偶者がおらず子2人が相続する場合で約3億9,500万円、子1人なら約4億5,820万円です。基礎控除は3,000万円+600万円×法定相続人の数で計算します(国税庁No.4152 相続税の計算)。
| 相続人(配偶者なし) | 基礎控除 | 相続税の総額 | 遺産に対する割合 |
|---|---|---|---|
| 子1人 | 3,600万円 | 約4億5,820万円 | 約45.8% |
| 子2人 | 4,200万円 | 約3億9,500万円 | 約39.5% |
| 子3人 | 4,800万円 | 約3億5,000万円 | 約35.0% |
表3:遺産10億円の相続税の総額(筆者試算)
※遺産がすべて現預金・上場株式で、法定相続分どおりに取得し、各種特例・税額控除を使わない場合の簡便計算です。配偶者がいる場合は配偶者の税額軽減により大きく変わります。
表2と表3を並べると、10年間の手数料(年1.41%で1億4,100万円)と相続税(子2人で約3億9,500万円)は、どちらも運用の工夫だけでは取り戻しにくい規模です。運用利回りを議論する前に、この2つをどこまで抑えられるかを確認する必要があります。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
10億円の配分はどう組む?器ごとに役割を分ける
10億円の配分は、1つの金融機関に任せるのではなく、運用はプライベートバンク、承継と全体管理はファミリーオフィスや資産管理会社、手元資金は証券担保ローンというように、器ごとに役割を分けて組み立てるのが基本です。それぞれの器でかかるコストと得られる機能を並べると、どこに何を任せるかが見えてきます。
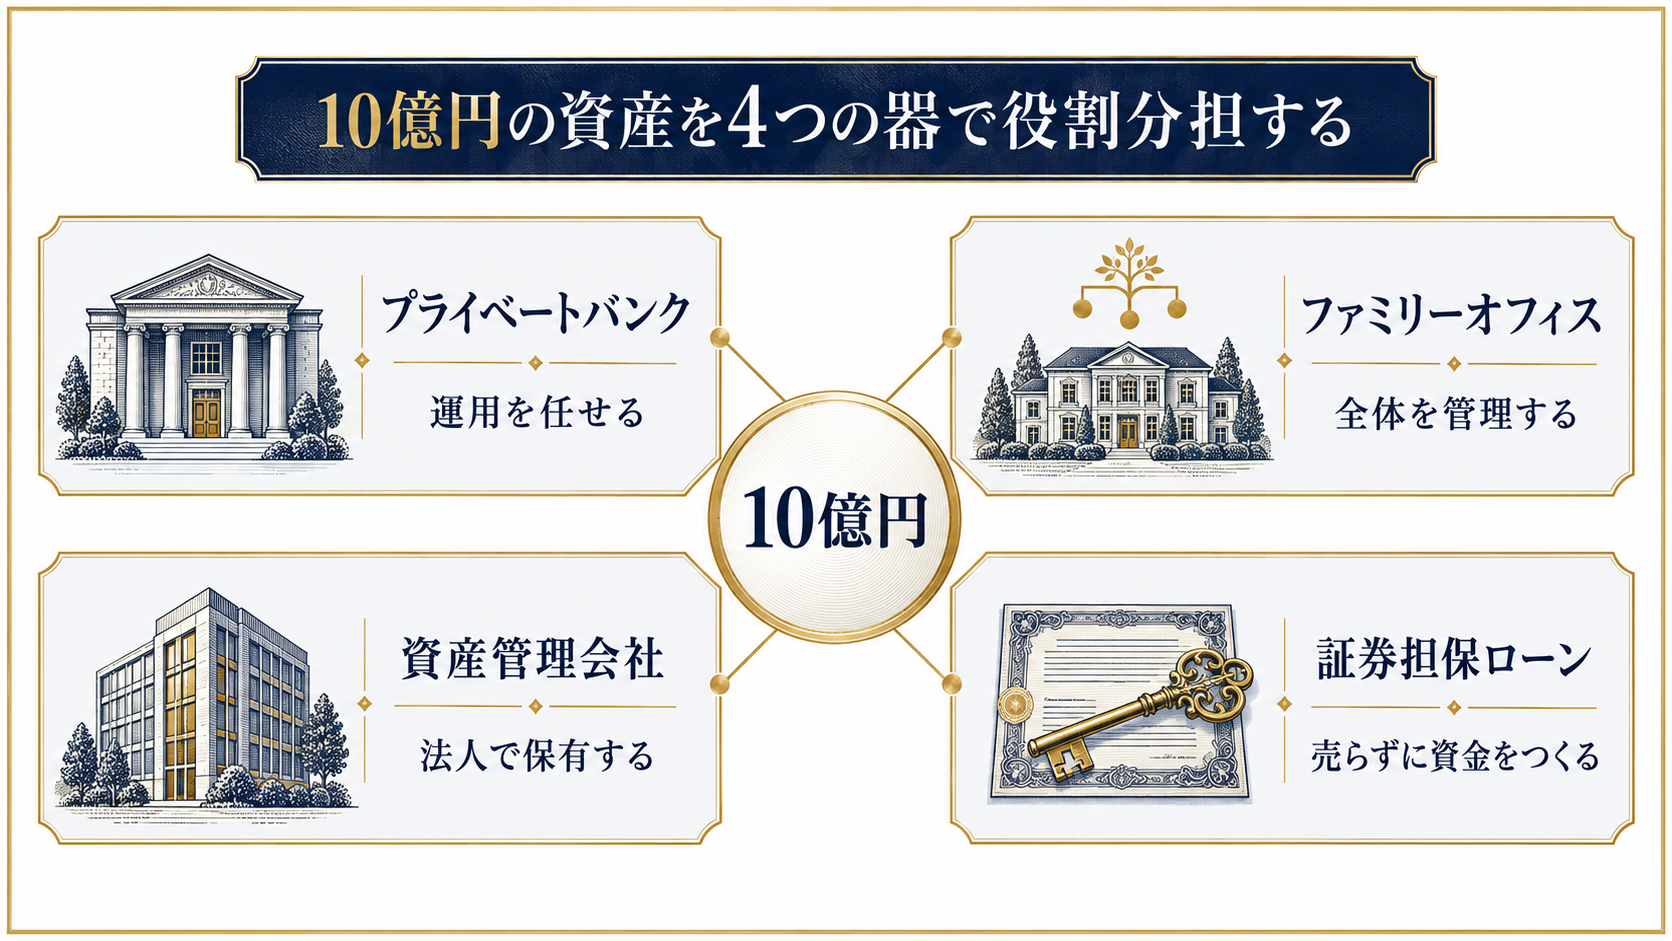
| 器 | 主な役割 | コストのかかり方 | 注意点 |
|---|---|---|---|
| プライベートバンク | 運用・融資・相続関連サービスの提供 | 預かり資産に対する年率の手数料、商品ごとの手数料 | 自社や提携先の商品が中心になりやすい |
| ファミリーオフィス | 資産全体の管理・金融機関の比較・承継の調整 | 報酬体系は運営形態により異なる | 名称に法的な定義がなく、中立性の確認が必要 |
| 資産管理会社 | 不動産・株式などを法人で保有し、承継を計画的に進める | 設立費用と、税理士報酬などの毎年の維持費 | 株式中心の資産では税負担が重くなる場合がある |
| 証券担保ローン | 保有株式を売らずに資金を調達する | 借入金利 | 担保価値が下がると追加担保や返済を求められる |
表4:10億円の資産で使う器と役割分担
プライベートバンクは1行に集約せず比べる
国内のプライベートバンクで取引基準を公表している例として、三井住友信託銀行は、UBS SuMi TRUSTウェルス・マネジメントとUBS銀行東京支店との取引に金融資産3億円相当以上の預入れが必要と案内しています(三井住友信託銀行 ウェルス・マネジメント)。10億円ならこうした基準を複数の金融機関で同時に満たせるため、2〜3行に分けて提案と手数料を比べられることが10億円の強みです。
1行にまとめると管理は楽になりますが、手数料や商品の妥当性を比べる相手がいなくなります。プライベートバンクの仕組みと国内・海外の違いは、プライベートバンクの基本を解説した記事で整理しています。

プライベートバンクの利回りは公表されていない
国内外の主要なプライベートバンクは、顧客全体の運用利回りの実績を公式には開示していません。「年5〜10%」といった数字は市場で語られる目安にすぎず、提案を比べるときは、期待利回りではなく手数料控除後の想定リターンを書面で出してもらうことが現実的です。利回りを左右する要因と確認すべきポイントは、プライベートバンクの利回りを扱った記事で解説しています。

ファミリーオフィス:金融機関を束ねる「司令塔」
ファミリーオフィスは、一族の資産全体を管理し、複数の金融機関や税理士・弁護士を取りまとめる機能です。プライベートバンクが「商品とサービスを提供する側」であるのに対し、ファミリーオフィスは資産の持ち主の側に立って提案を比べる役割を担います。ただし名称に法的な定義はないため、報酬をどこから受け取っているかの確認は欠かせません。シングル型とマルチ型の違いや、5億〜50億円の層が取れる現実的な選択肢は、ファミリーオフィスを解説した記事にまとめています。
証券担保ローン:売らずに手元資金をつくる
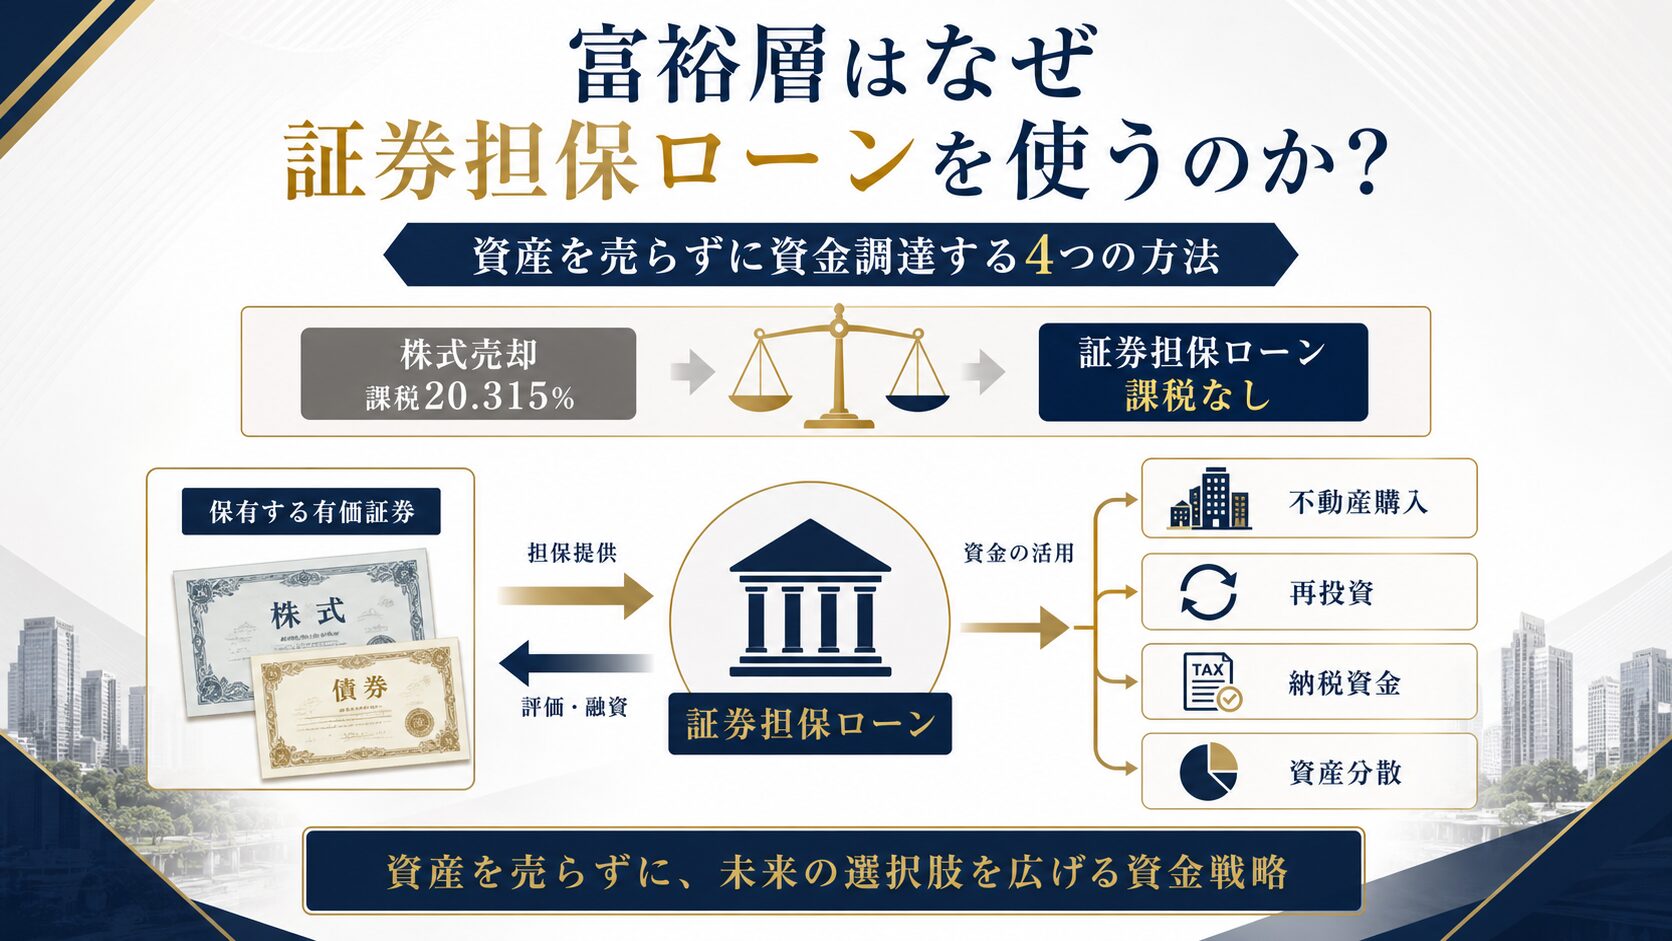
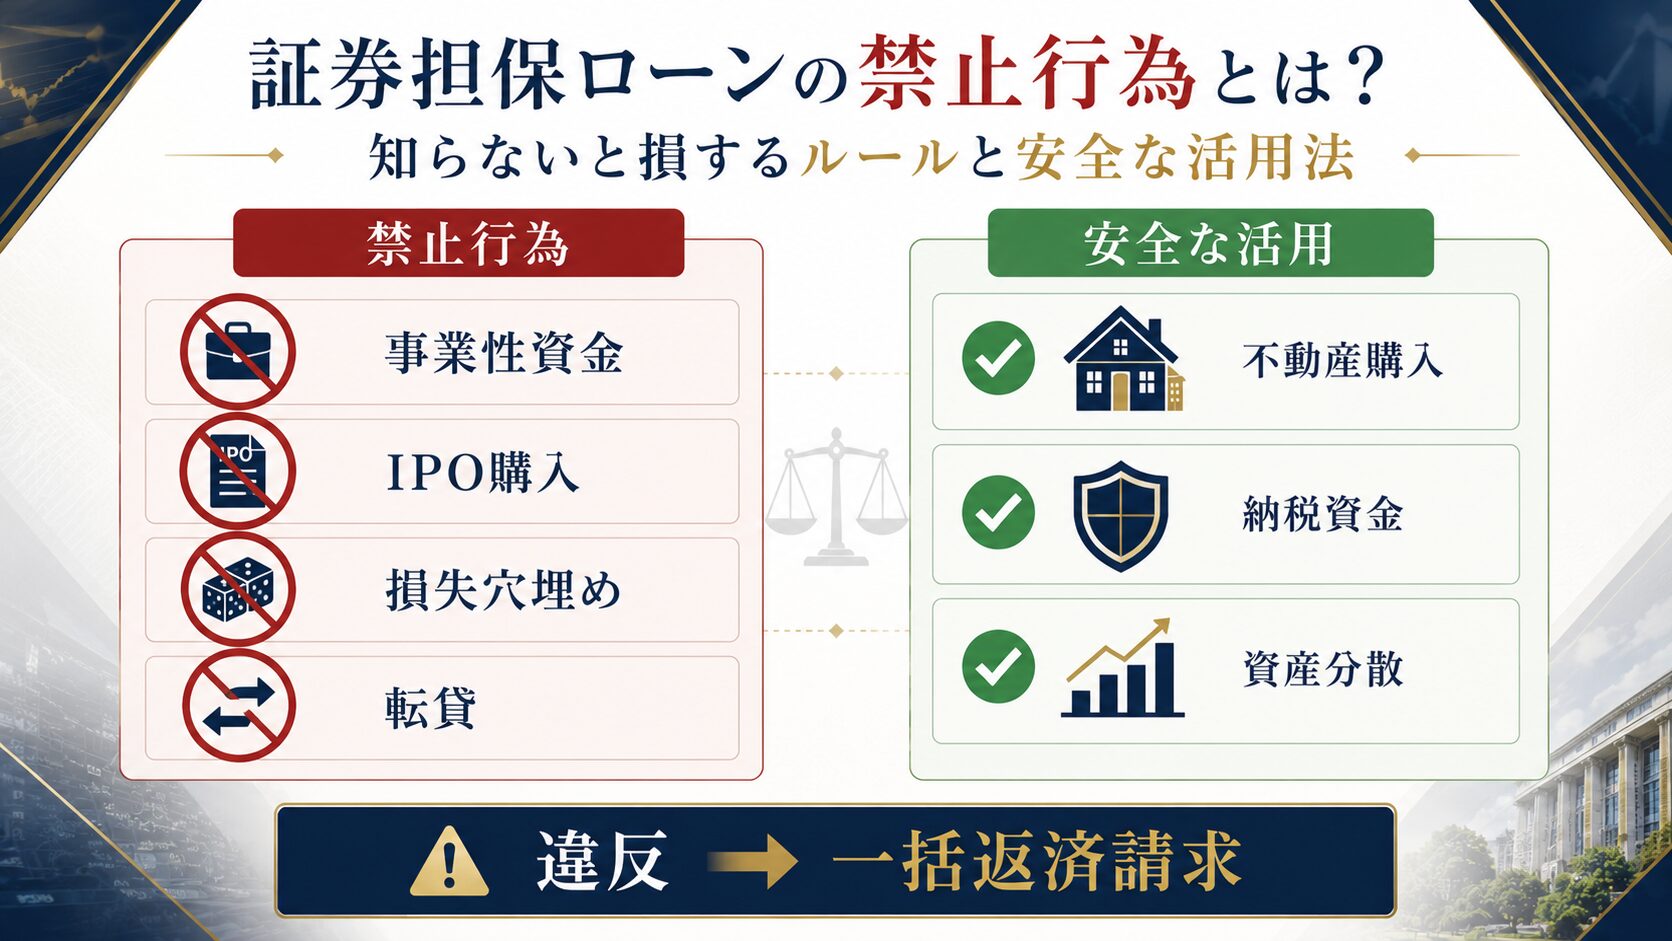
証券担保ローンは、保有している株式や投資信託を担保にお金を借りる仕組みです。株式を売れば譲渡益に20.315%が課税されますが、担保にして借りるだけなら売却益は発生しません。事業売却やIPOで得た株式を持ち続けたまま、不動産の購入資金や納税資金を用意したい場面で検討されます。
一方で、担保にした株式の値下がりで追加の担保や返済を求められるリスクがあるため、借入額は余裕を持たせて設定することが一般的です。金利や担保の条件は、証券担保ローンの仕組みを解説した記事で確認できます。
10億円で負担が増える税金は?ミニマムタックスと国外転出時課税
10億円の資産で特に注意したい税金は、1年に大きな所得が出たときのミニマムタックスと、海外移住のときの国外転出時課税の2つです。どちらも運用中は意識しにくく、売却や移住を決めた後では対策の幅が狭まります。
ミニマムタックス:所得10億円の年は約1億円増える
ミニマムタックスは、所得が極めて高い人に最低限の所得税負担を求める制度です。令和8年度税制改正の大綱では、2027年分から、基準所得金額から1億6,500万円を差し引いた額に30%をかけた税額が通常の所得税を上回ると、差額を追加で課税する見直しが示されています(財務省 令和8年度税制改正の大綱)。現行制度の内容は国税庁の案内で確認できます(国税庁 極めて高い水準の所得に対する負担の適正化措置)。
| 1年の所得(全額15%分離課税) | 通常の所得税 | 特例の税額(30%) | 追加の負担 |
|---|---|---|---|
| 5億円 | 7,500万円 | 1億50万円 | 2,550万円 |
| 10億円 | 1億5,000万円 | 2億5,050万円 | 1億50万円 |
表5:2027年以後のミニマムタックスによる追加負担(筆者試算)
※所得がすべて上場株式等の譲渡益(所得税15%)で、所得控除・税額控除がなく、復興特別所得税・住民税を考慮しない簡便計算です。
10億円の資産を年数%で運用しているだけなら対象になることはまずありません。問題になるのは、含み益の大きい株式を1年でまとめて売る年です。売却を複数年に分ける、売らずに担保にして資金をつくるといった選択肢を、売却を決める前に比べておくことで負担が変わります。
国外転出時課税:1億円以上の有価証券で対象になる
1億円以上の有価証券等を持つ居住者が海外へ移住すると、移住の時点で株式などを売ったものとみなして、含み益に所得税がかかります(国税庁No.1478 国外転出をする場合の譲渡所得等の特例)。10億円の資産の多くが含み益のある株式であれば、移住を決めた時点で億単位の税額が生じる可能性があります。
海外の金融機関を利用する場合、日本の居住者を相手に業として金融商品取引を行うには金融商品取引業の登録が必要とされています(金融庁 無登録の海外所在業者による勧誘にご注意ください)。また、年末時点で5,000万円を超える国外財産を持つ居住者は国外財産調書の提出が必要です(国税庁No.7456 国外財産調書の提出義務)。
まとめ
- 10億円以上の財産がある居住者は、所得に関係なく財産債務調書の提出が必要です
- 年1.41%の手数料は年1,410万円、10年で1億4,100万円になります
- 子2人の相続税は約3億9,500万円で、子1人なら55%の税率帯に入ります
- プライベートバンクは2〜3行で比べ、ファミリーオフィスや資産管理会社と役割を分けます
- 大きな売却の年はミニマムタックスに注意し、売らずに借りる選択肢も比べます
10億円の資産運用で成果を分けるのは、商品の選び方より、手数料・税金・相続で出ていく金額を円で把握し、器ごとに役割を分けて抑えられているかです。金融機関ごとの提案を同じ物差しで比べることが、10億円を守りながら次の世代へ引き継ぐ出発点になります。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
10億円の資産運用に関するよくある質問
- Q. 10億円を年何%で運用すれば生活できますか?
-
A. 税引前で年2%なら運用益は2,000万円、税引後は約1,594万円です。年1.41%の手数料(年1,410万円)がかかると手元にはほとんど残らないため、生活費を運用益でまかなうなら手数料率の確認が先になります。
- Q. 10億円ならプライベートバンクは何行使うべきですか?
-
A. 決まった数はありませんが、10億円なら国内で公表されている基準(3億円相当以上の例)を複数の金融機関で満たせます。2〜3行から提案を受け、手数料の年額と手数料控除後の想定リターンで比べる方法が一般的です。
- Q. 10億円の資産があると税務署に何か提出する必要がありますか?
-
A. 年末時点で10億円以上の財産を持つ居住者は、所得の額に関係なく財産債務調書を翌年6月30日までに提出する必要があります。国外財産が5,000万円を超える場合は国外財産調書も必要です。
- Q. 事業売却で10億円を得た年に気をつける税金はありますか?
-
A. 2027年分以後は、1年の所得が大きいとミニマムタックスによる追加負担が生じます。所得が全額15%の分離課税で10億円の場合、追加の負担は約1億50万円です。売却の時期や方法は、事前に税理士に確認してください。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。