読了目安:約12分
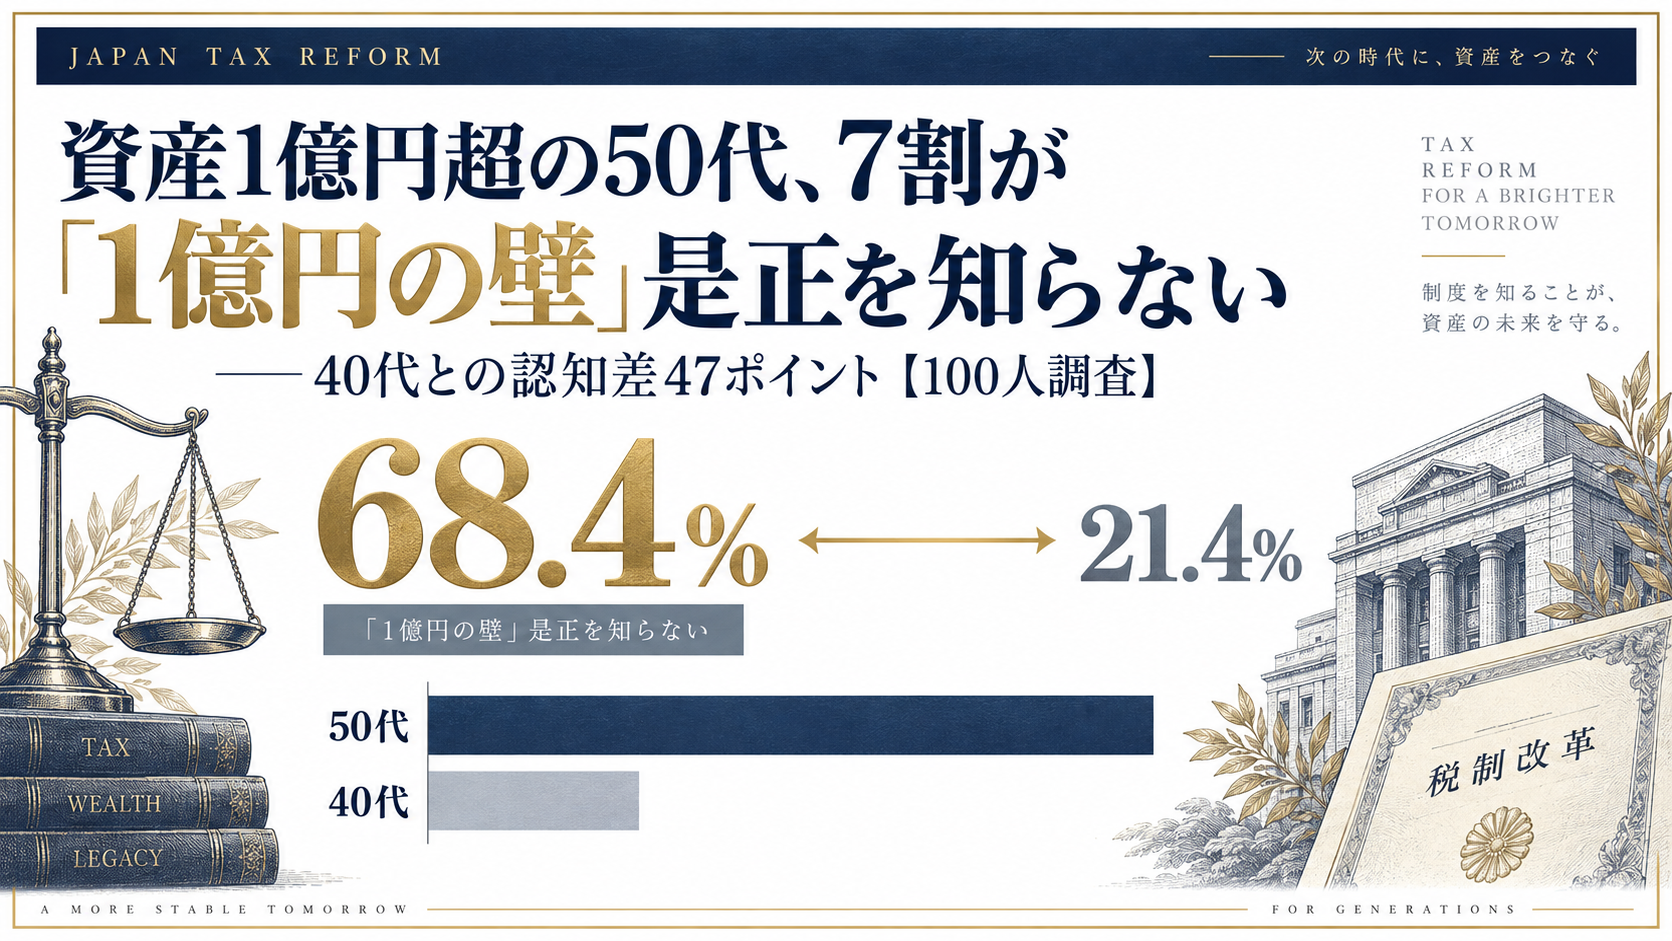
純金融資産1億円以上かつ過去1年間に1,000万円以上の含み益が発生した100名を対象に調査したところ、令和8年度税制改正で決まった「1億円の壁」是正(ミニマムタックスの強化)について、50代の68.4%が特別控除額の半減を知らないという結果になりました。同じ質問に対し40代で知らなかったのは21.4%で、その差は47.0ポイントに達します。資産規模が同じでも、年代によって制度認知に大きな断層が生じています。
この記事でわかること
- 特別控除額の半減を知らない50代は68.4%、40代は21.4%です
- 「自分は対象外」と考える50代は52.6%、40代は7.1%です
- 50代の78.9%が増税に対して実質的に未対応です
- 資産管理会社を活用済みの40代は46.4%、50代は5.3%です
- 売却せず資金化する手段を知らない50代は42.1%です
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
調査概要
本調査は、令和8年度税制改正における「極めて高い水準の所得に対する負担の適正化措置」の見直しについて、対象となりうる層の認知度と行動意向を把握する目的で実施しました。
| 項目 | 内容 |
|---|---|
| 調査主体 | 合同会社LIS |
| 調査対象 | 純金融資産1億円以上、かつ過去1年間に株式・投資信託・暗号資産等で1,000万円以上の含み益が発生した個人 |
| 有効回答数 | 100名 |
| 調査期間 | 2026年9月14日〜9月16日 |
| 調査方法 | インターネット調査(スクリーニング調査により対象者を抽出) |
| 調査項目 | 制度認知度、対象該当性の自己認識、含み益資産の取り扱い方針、売却以外の資金化手段の認知、資産管理会社の活用状況、相談先の有無、資産配分 |
表1:調査概要(2026年9月時点)
本調査結果の引用について
本調査の数値およびグラフは、出典を明記いただければ、報道・記事・レポート等に自由に引用・転載いただけます。事前のご連絡は不要です。
【クレジット表記例】
出典:AFFLUENT THEORY「『1億円の壁』是正に関する富裕層100人調査」(調査主体:合同会社LIS、調査期間:2026年9月14日〜9月16日)https://affluent-theory.jp/wealthy-tax-reform-survey-2026/
調査結果
純金融資産1億円以上かつ含み益1,000万円超の100人を対象に実施した独自調査の結果、令和8年度税制改正で決まった特別控除額の半減について、50代の68.4%が「知らなかった」と回答しました。同じ質問に対し40代で知らなかったのは21.4%で、その差は47.0ポイントに達します。
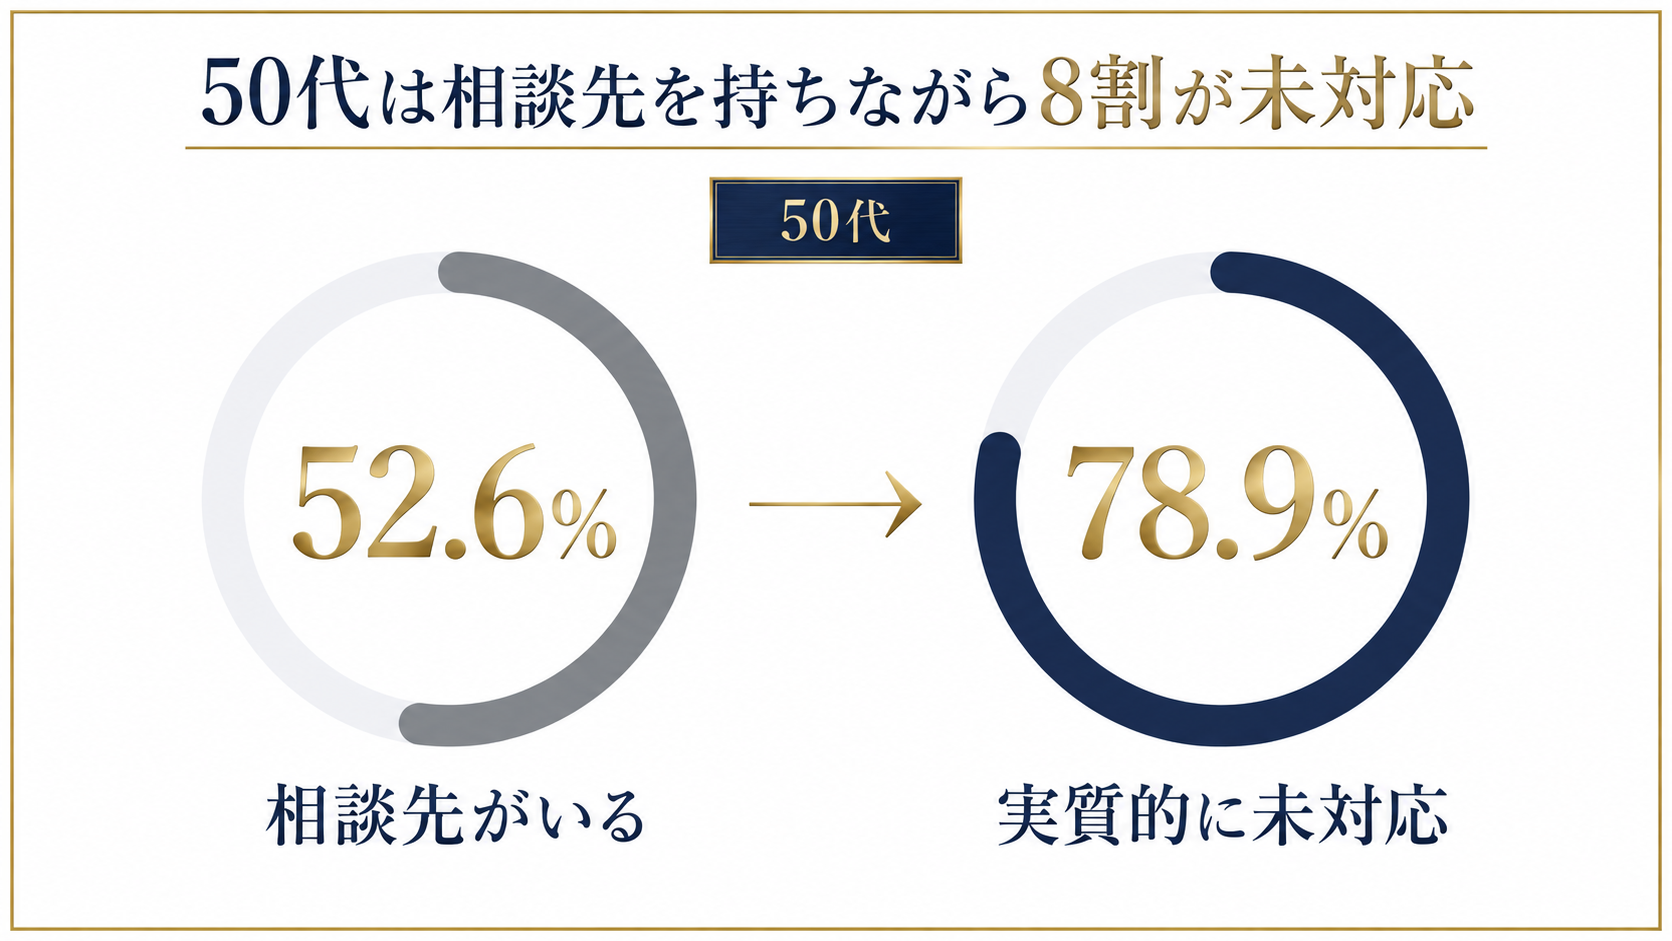
さらに50代は「自分は対象にはならないと思う」が52.6%(40代は7.1%)、増税を見据えた行動でも「特に何もせず保有を続ける」52.6%と「まだ決めていない」26.3%を合わせて78.9%が実質的に未対応でした。資産管理会社を「既に活用している」は40代の46.4%に対し50代は5.3%、売却せず資金化する手段を「知らなかった」50代は42.1%にとどまり、資産規模ではなく年代によって制度への向き合い方が分かれる実態が明確に表れています。
本記事では、制度の認知度・自身が対象になるかの判断・含み益資産の取り扱い方針・資産管理会社の活用状況・相談先の有無を含む調査結果を、年代別クロス集計とあわせて全項目にわたって公開します。同じ資産規模でありながら40代と50代で何が分かれたのか、その構造を確認する材料としてご覧ください。
| 発見 | 数値 |
|---|---|
| 50代の特別控除半減の未認知率 | 68.4%(40代は21.4%、差47.0ポイント) |
| 50代が「自分は対象外」と考える割合 | 52.6%(40代は7.1%、差45.5ポイント) |
| 50代の実質未対応率(何もしない+未定) | 78.9% |
表2:本調査の主な結果(n=100)
「1億円の壁」是正とは?令和8年度税制改正で何が変わるのか
「1億円の壁」是正とは、高額所得者の税負担率が所得1億円を境に低下する現象を是正するため、一定水準を超える所得に対して追加の税負担を課す制度の強化を指します。令和8年度税制改正では、特別控除額が3億3,000万円から1億6,500万円へ半減し、税率は22.5%から30%へ引き上げられます。
【用語解説】極めて高い水準の所得に対する負担の適正化措置とは
基準所得金額から特別控除額を差し引いた金額に一定税率を乗じた額が通常の所得税額を上回る場合、その差額を追加で納める制度です。2023年度税制改正で導入され、通称「ミニマムタックス」と呼ばれます。
改正内容は次の通りです。適用は令和9年分の所得税からとなるため、2026年中の所得は現行制度のまま計算されます。
| 項目 | 現行 | 改正後 |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
| 適用開始 | — | 令和9年分の所得税から |
表3:ミニマムタックスの改正内容(令和8年度税制改正)
この内容は財務省が公表した令和8年度税制改正の大綱(一 個人所得課税)に明記されています。大綱には「上記の改正は、令和9年分以後の所得税について適用する」と記載されており、適用時期は令和9年分で確定しています。
特別控除額が半減したことで、これまで対象外だった所得層が新たに課税対象に入る可能性があります。株式の売却益や暗号資産の利益が大きく出た年は、給与や事業所得が例年通りでも基準所得金額が跳ね上がるため、単年度の所得変動が大きい層ほど影響を受けやすい構造です。
なお、そもそも純金融資産1億円以上の層がどのような資産配分をしているかは、2026年6月に実施した250名規模の調査で詳しく扱っています。
50代の68.4%が特別控除の半減を知らない
特別控除額が3億3,000万円から1億6,500万円へ半減することについて、50代で「知らなかった」と回答したのは68.4%でした。40代の21.4%と比べて47.0ポイント高く、年代間で最も大きな差が出た設問です。
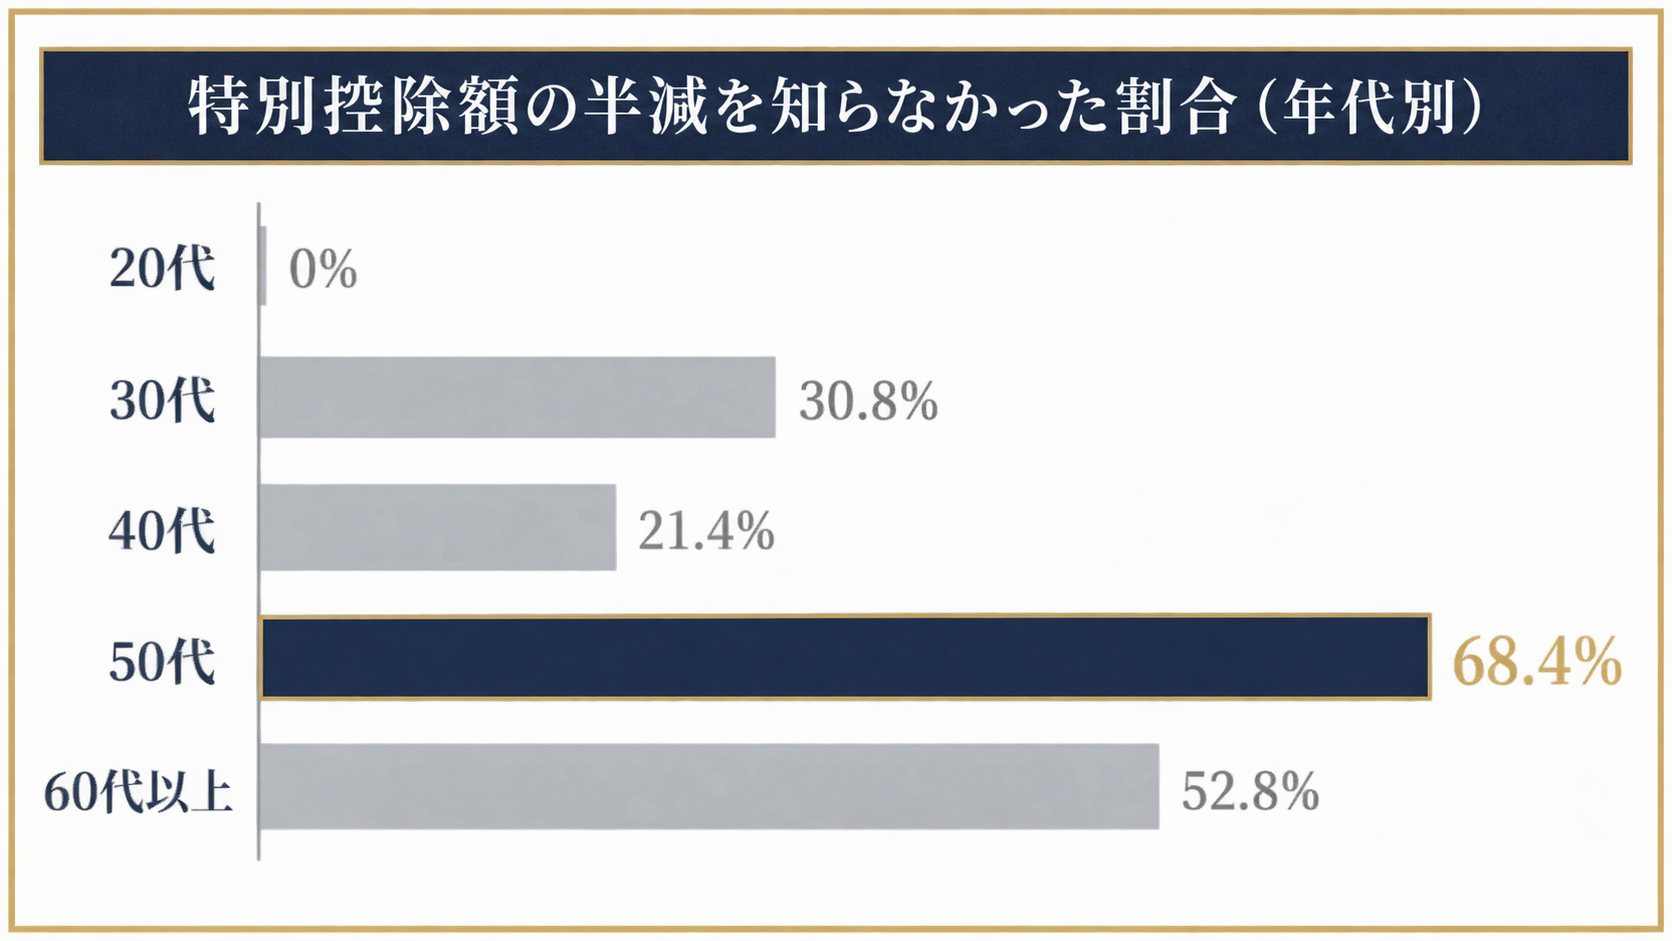
| 年代 | n | 知っていた | 知らなかった |
|---|---|---|---|
| 全体 | 100 | 49.0% | 42.0% |
| 20代 | 4 | 75.0% | 0.0% |
| 30代 | 13 | 61.5% | 30.8% |
| 40代 | 28 | 64.3% | 21.4% |
| 50代 | 19 | 31.6% | 68.4% |
| 60代以上 | 36 | 38.9% | 52.8% |
表4:特別控除額の半減を知っていたか(年代別)
注目すべきは、認知率が年齢とともに単調に下がるのではなく、40代を境に急落している点です。40代までは6割以上が把握している一方、50代で3割台まで落ち込みます。60代以上も52.8%が知らないと回答しており、50代以上を合わせた55名では過半数が未認知という状態です。
税率30%への引き上げも、50代の57.9%が把握していない
税率が22.5%から30%へ引き上げられることについて、50代で「知らなかった」と回答したのは57.9%でした。40代の14.3%と比べて43.6ポイントの差があります。
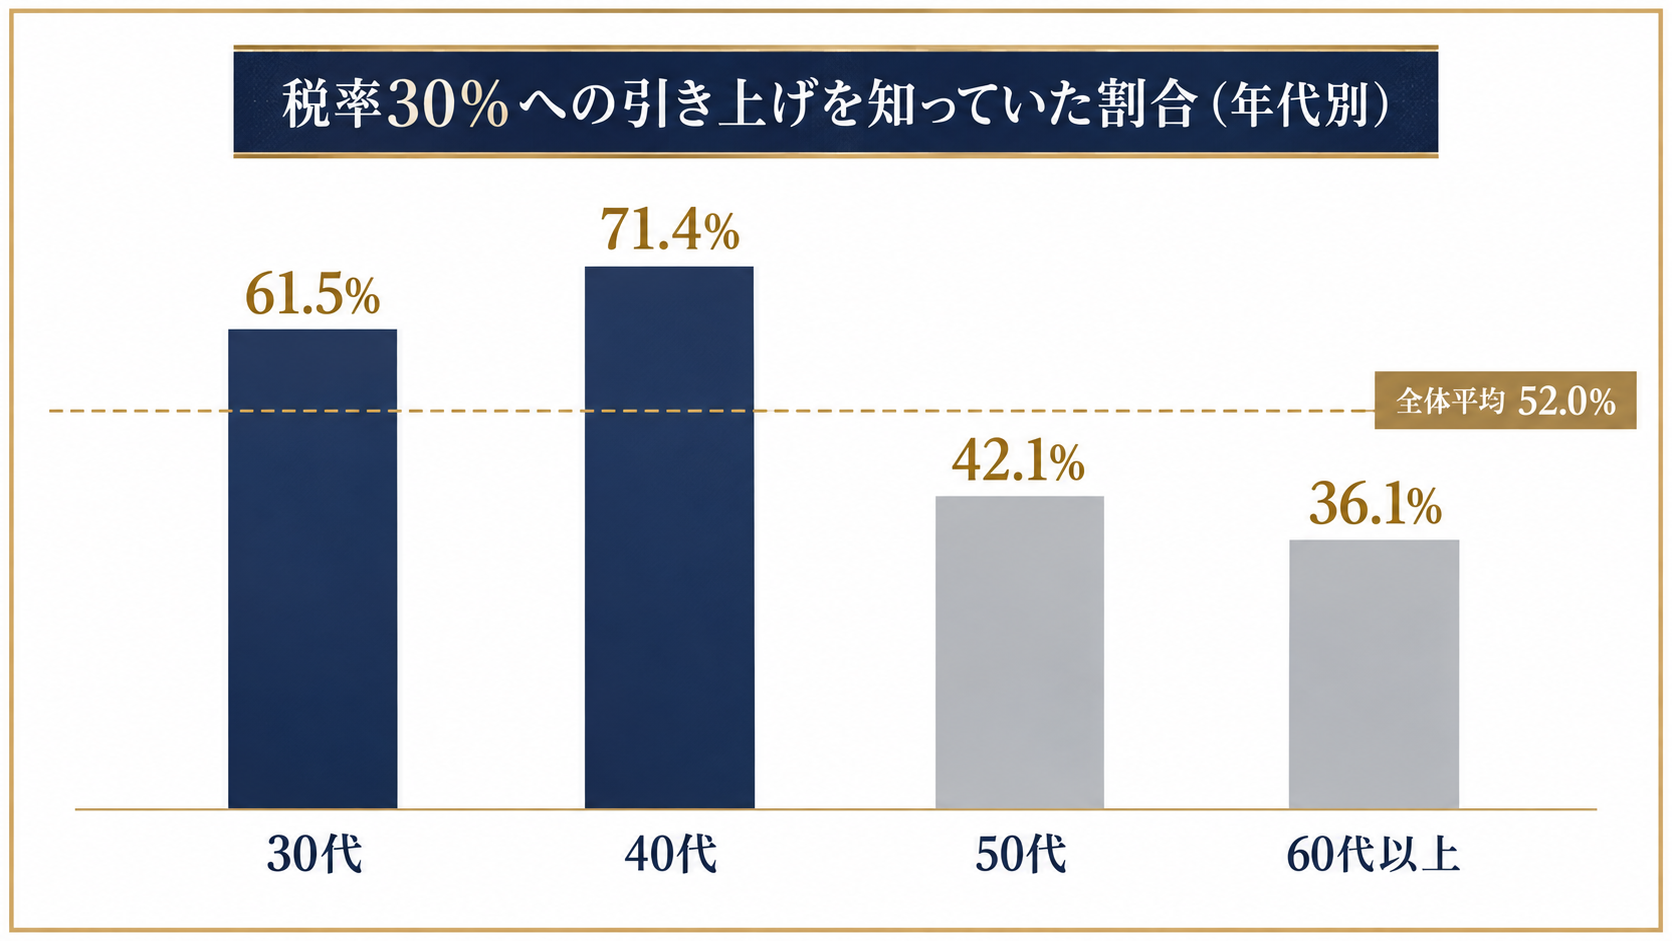
| 年代 | n | 知っていた | 知らなかった |
|---|---|---|---|
| 全体 | 100 | 52.0% | 39.0% |
| 30代 | 13 | 61.5% | 30.8% |
| 40代 | 28 | 71.4% | 14.3% |
| 50代 | 19 | 42.1% | 57.9% |
| 60代以上 | 36 | 36.1% | 55.6% |
表5:税率30%への引き上げを知っていたか(年代別)
税率の引き上げ幅は7.5ポイントで、対象となる所得層にとっては納税額に直結する変更です。それにもかかわらず、50代以上では半数以上が変更そのものを認識していませんでした。
適用時期を誤認している50代が57.9%
この改正が令和9年分の所得税から適用されることについて、50代の57.9%が「知らなかった、または違う時期だと思っていた」と回答しました。40代では14.3%にとどまります。
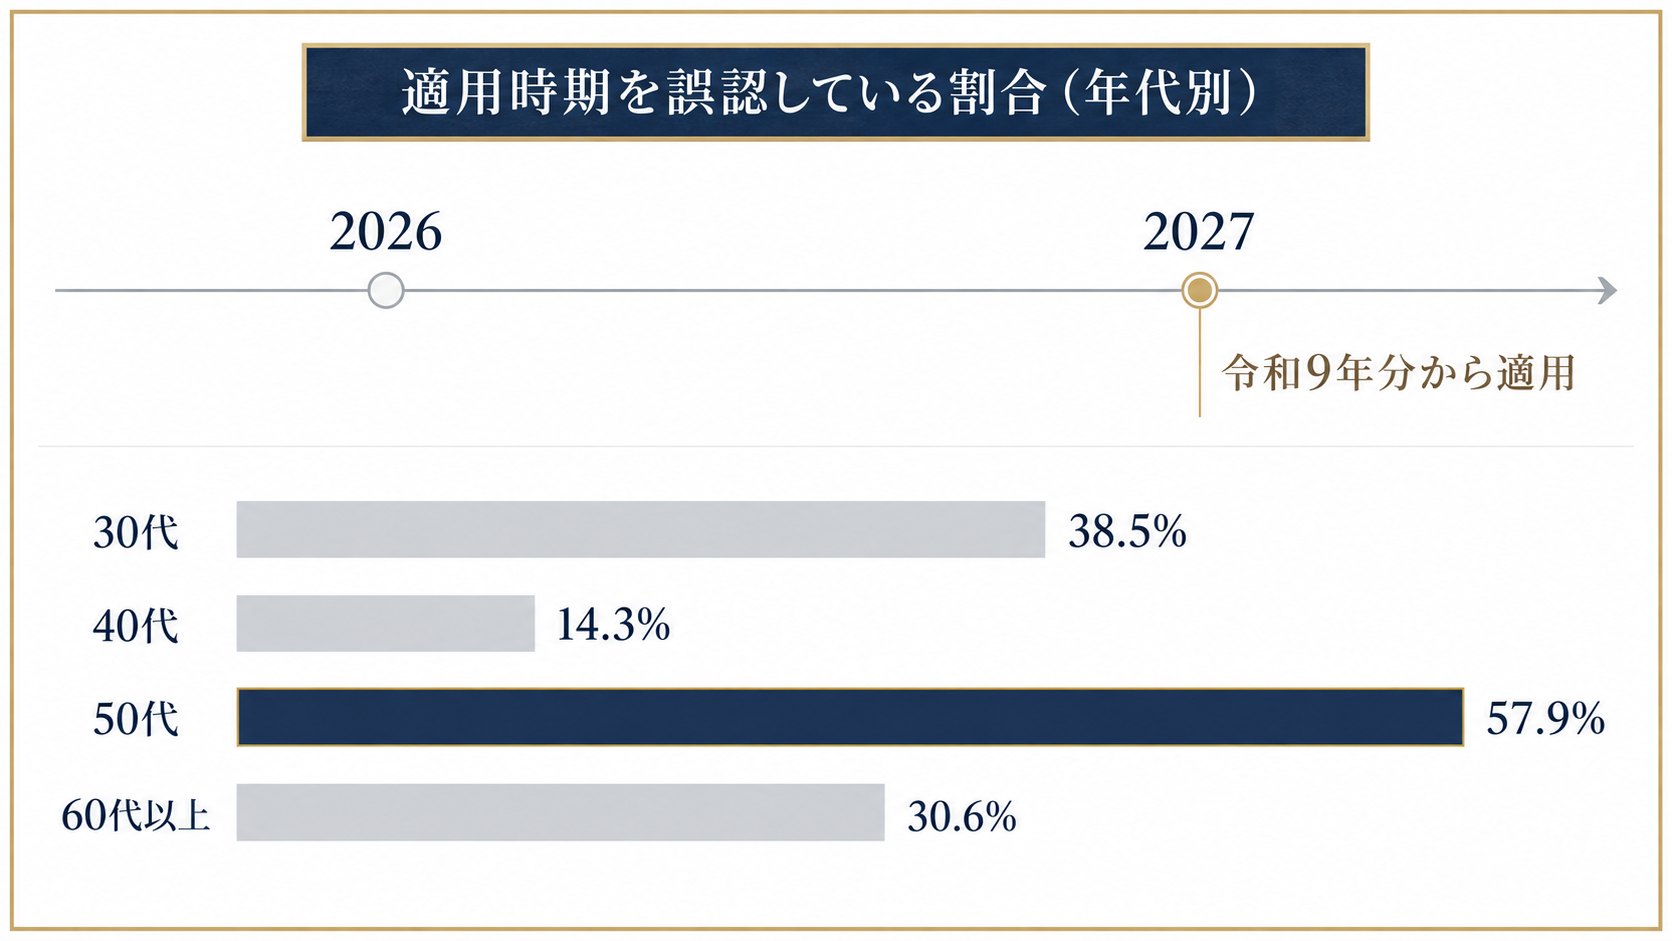
| 年代 | n | 令和9年分からだと知っていた | 知らなかった・誤認 |
|---|---|---|---|
| 全体 | 100 | 48.0% | 31.0% |
| 30代 | 13 | 53.8% | 38.5% |
| 40代 | 28 | 64.3% | 14.3% |
| 50代 | 19 | 31.6% | 57.9% |
| 60代以上 | 36 | 38.9% | 30.6% |
表6:適用時期(令和9年分から)の認知(年代別)
適用時期の誤認は、対策のタイミングを誤らせます。令和9年分から適用されるということは、2026年中に実行できる対策と、2027年以降では手遅れになる対策が分かれることを意味します。時期を把握していなければ、その判断そのものができません。
「自分は対象外」と考える50代が52.6%
今回の改正で自身が対象になりうると思うかという問いに対し、50代の52.6%が「対象にはならないと思う」と回答しました。40代の7.1%と比べて45.5ポイント高い数値です。
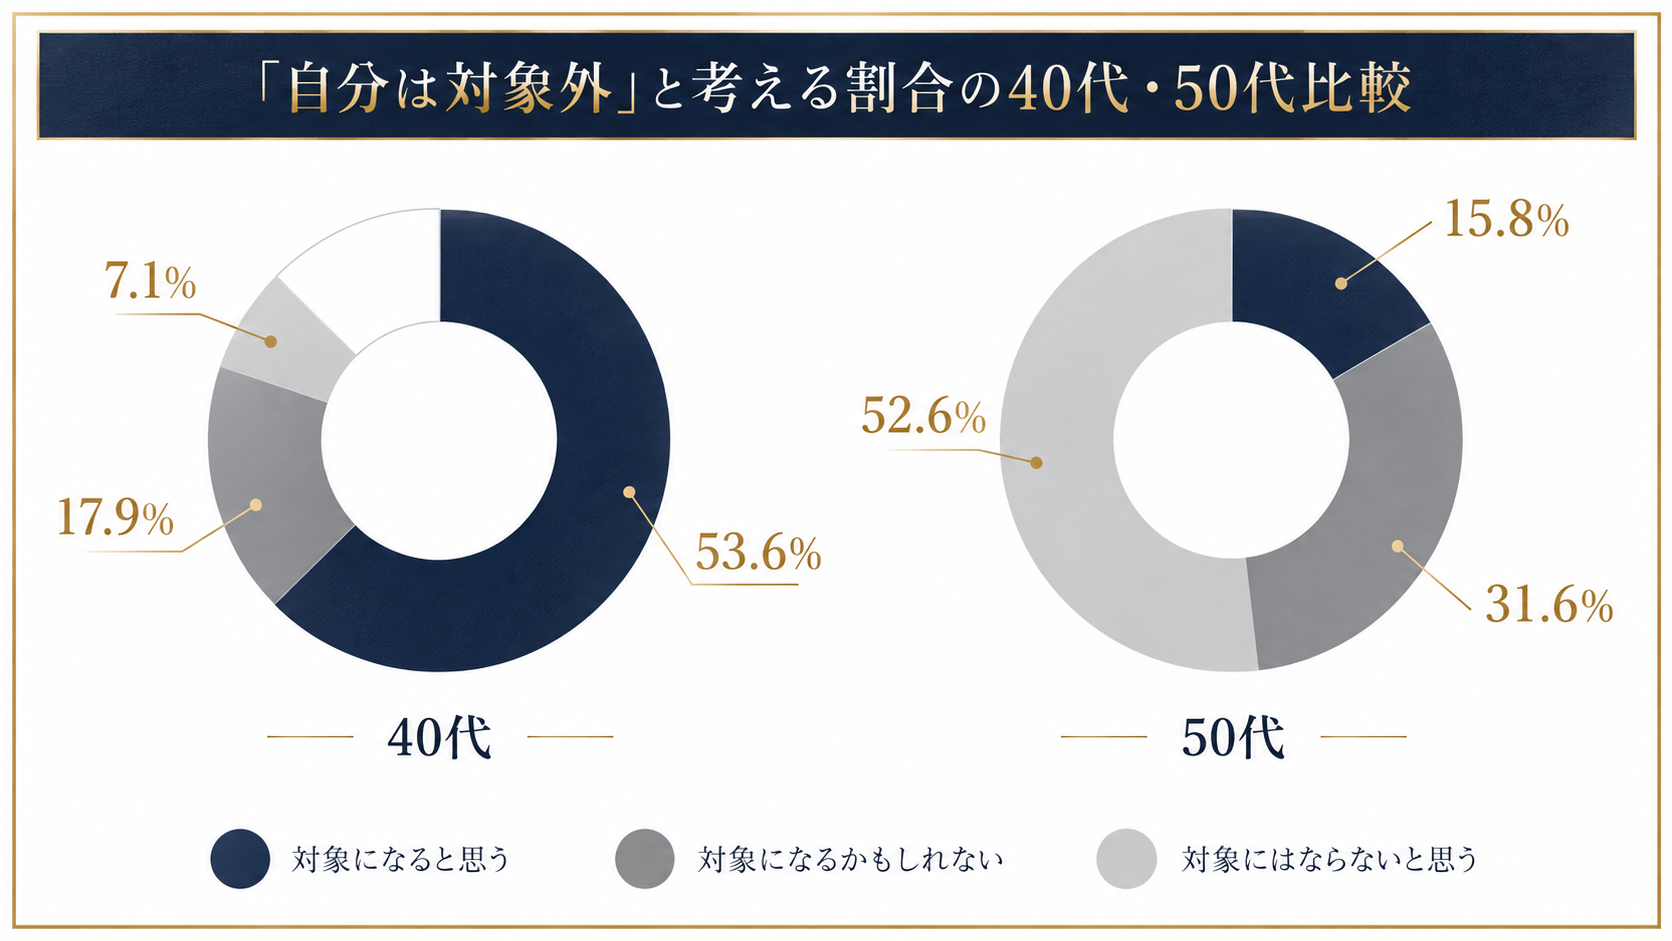
| 年代 | n | 対象になると思う | なるかもしれない | 対象外だと思う |
|---|---|---|---|---|
| 全体 | 100 | 31.0% | 19.0% | 29.0% |
| 30代 | 13 | 38.5% | 15.4% | 30.8% |
| 40代 | 28 | 53.6% | 17.9% | 7.1% |
| 50代 | 19 | 15.8% | 31.6% | 52.6% |
| 60代以上 | 36 | 13.9% | 16.7% | 36.1% |
表7:自身が措置の対象になりうると思うか(年代別)
回答者は全員が純金融資産1億円以上かつ含み益1,000万円以上という条件を満たしています。特別控除額が1億6,500万円に半減した以上、含み益の実現額によっては対象に入る可能性がある層です。それでも半数以上が「自分には関係ない」と判断しているのは、制度内容そのものを把握していないこと(表4・表5)と表裏の関係にあります。
職業別に見ると、経営者・役員(n=33)でも42.4%が「対象にはならないと思う」と回答しました。一方、会社員(正社員、n=41)では51.2%が「対象になると思う」と答えており、給与所得と金融所得の関係を意識している層とそうでない層で差が出ています。
50代の78.9%が増税に対して実質的に未対応
増税を見据えて含み益資産をどうするかという問いに対し、50代は「特に何もせず、そのまま保有を続ける」が52.6%、「まだ決めていない」が26.3%でした。両者を合わせた78.9%が実質的に未対応の状態です。
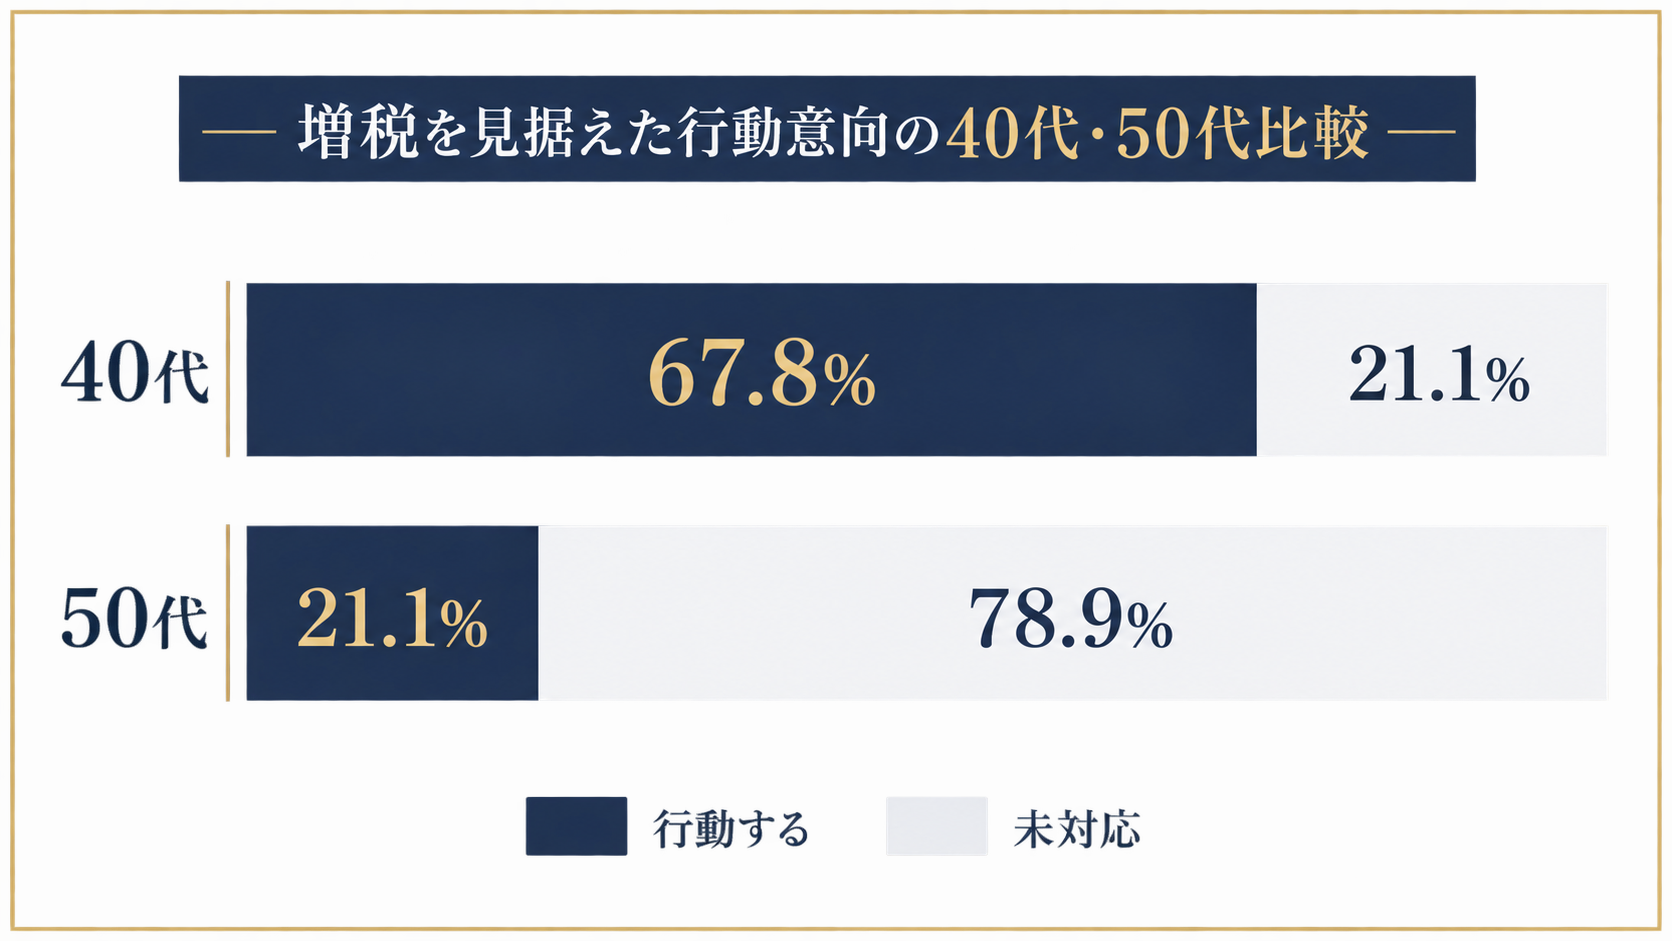
| 年代 | n | 売却して利確 | 売却せず担保等で資金化 | 何もせず保有継続 | まだ決めていない |
|---|---|---|---|---|---|
| 全体 | 100 | 27.0% | 14.0% | 32.0% | 13.0% |
| 30代 | 13 | 23.1% | 23.1% | 38.5% | 0.0% |
| 40代 | 28 | 46.4% | 21.4% | 10.7% | 3.6% |
| 50代 | 19 | 15.8% | 5.3% | 52.6% | 26.3% |
| 60代以上 | 36 | 16.7% | 8.3% | 38.9% | 19.4% |
表8:増税を見据えた含み益資産の取り扱い(年代別)
40代は「売却して利確」46.4%と「売却せず担保等で資金化」21.4%を合わせ、67.8%が何らかの行動を取る意向を示しています。50代で同じ計算をすると21.1%にとどまり、行動意向に46.8ポイントの開きがあります。
相談相手はいるのに動いていない50代
50代で「資産運用や税務について相談している専門家がいる」と回答したのは52.6%で、全体の52.0%とほぼ同水準でした。相談先を持っていないために動けていない、というわけではないところがポイントです。
| 年代 | n | いる | いない |
|---|---|---|---|
| 全体 | 100 | 52.0% | 37.0% |
| 30代 | 13 | 46.2% | 46.2% |
| 40代 | 28 | 64.3% | 17.9% |
| 50代 | 19 | 52.6% | 47.4% |
| 60代以上 | 36 | 41.7% | 47.2% |
表9:相談している専門家の有無(年代別)
50代は相談先の保有率が全体並みでありながら、制度認知(表4・表5)と行動(表8)では最も低い水準にあります。相談先があることと、税制改正の情報が届いていることは別の問題であるという構図が浮かびます。顧問税理士が法人税務を中心に見ている場合、個人の金融所得に関わる改正は話題に上がらないまま経過する可能性があります。
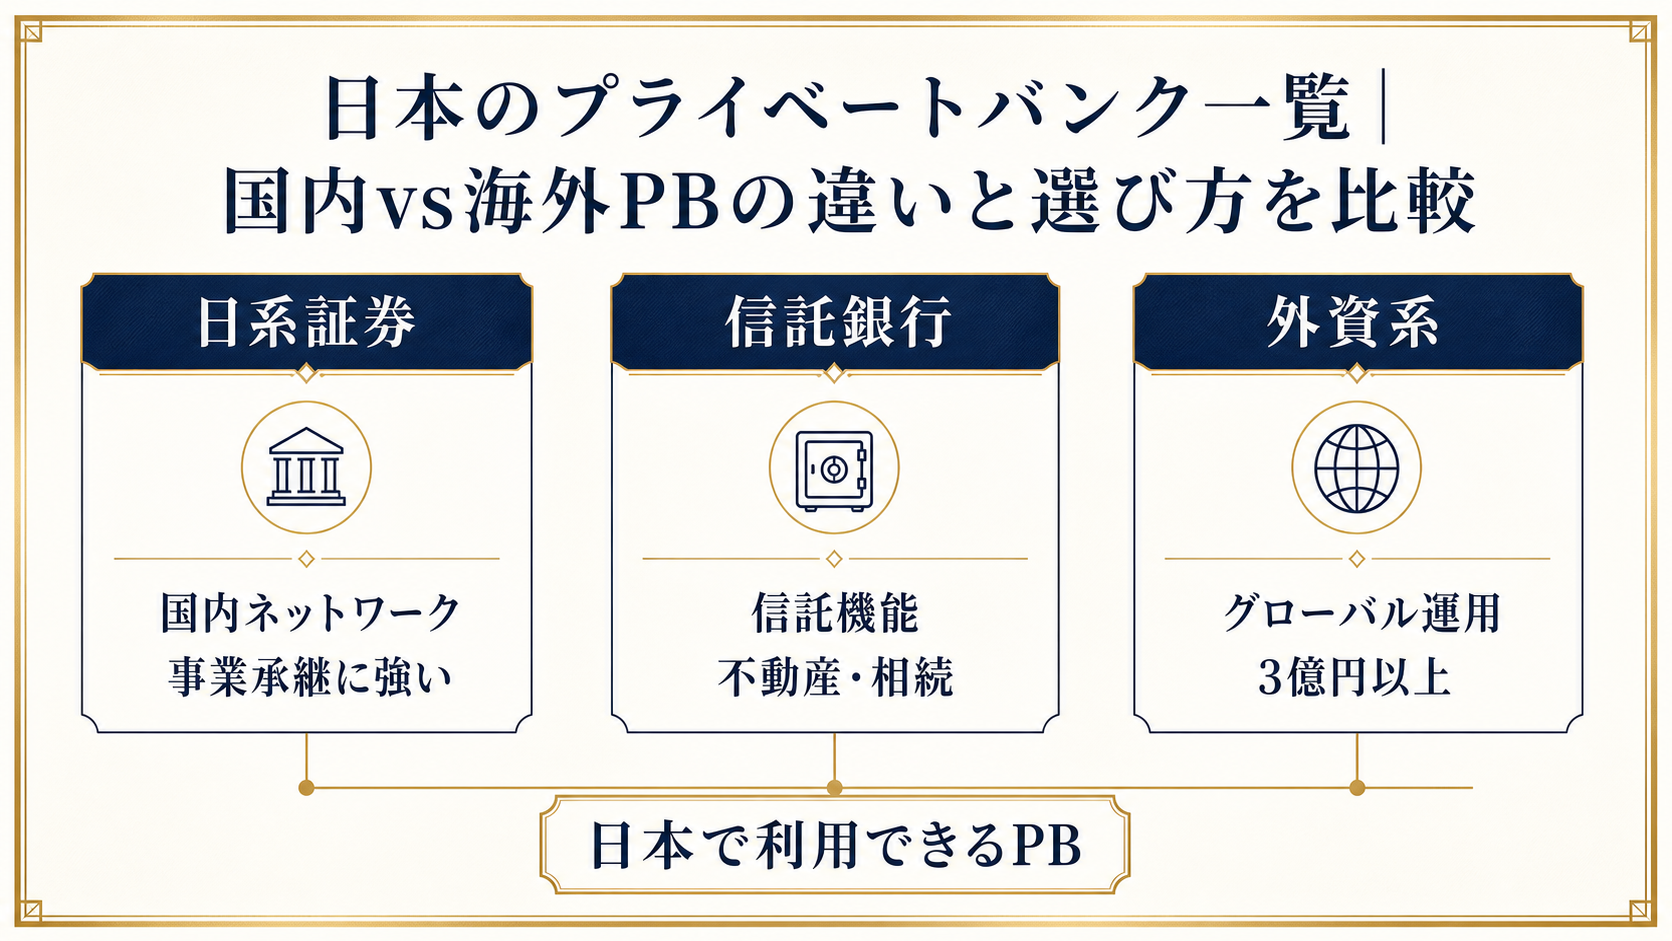
相談先によって扱う領域は異なります。IFA・FP・プライベートバンクそれぞれの守備範囲と選び方は、別記事で比較しています。

資産管理会社の活用、40代46.4%に対し50代5.3%
増税を機に資産管理会社の設立・活用を検討するかという問いでは、40代の46.4%が「既に活用している」と回答したのに対し、50代は5.3%にとどまりました。さらに「検討する予定はない」は40代が0%、50代は52.6%と、対照的な結果になっています。
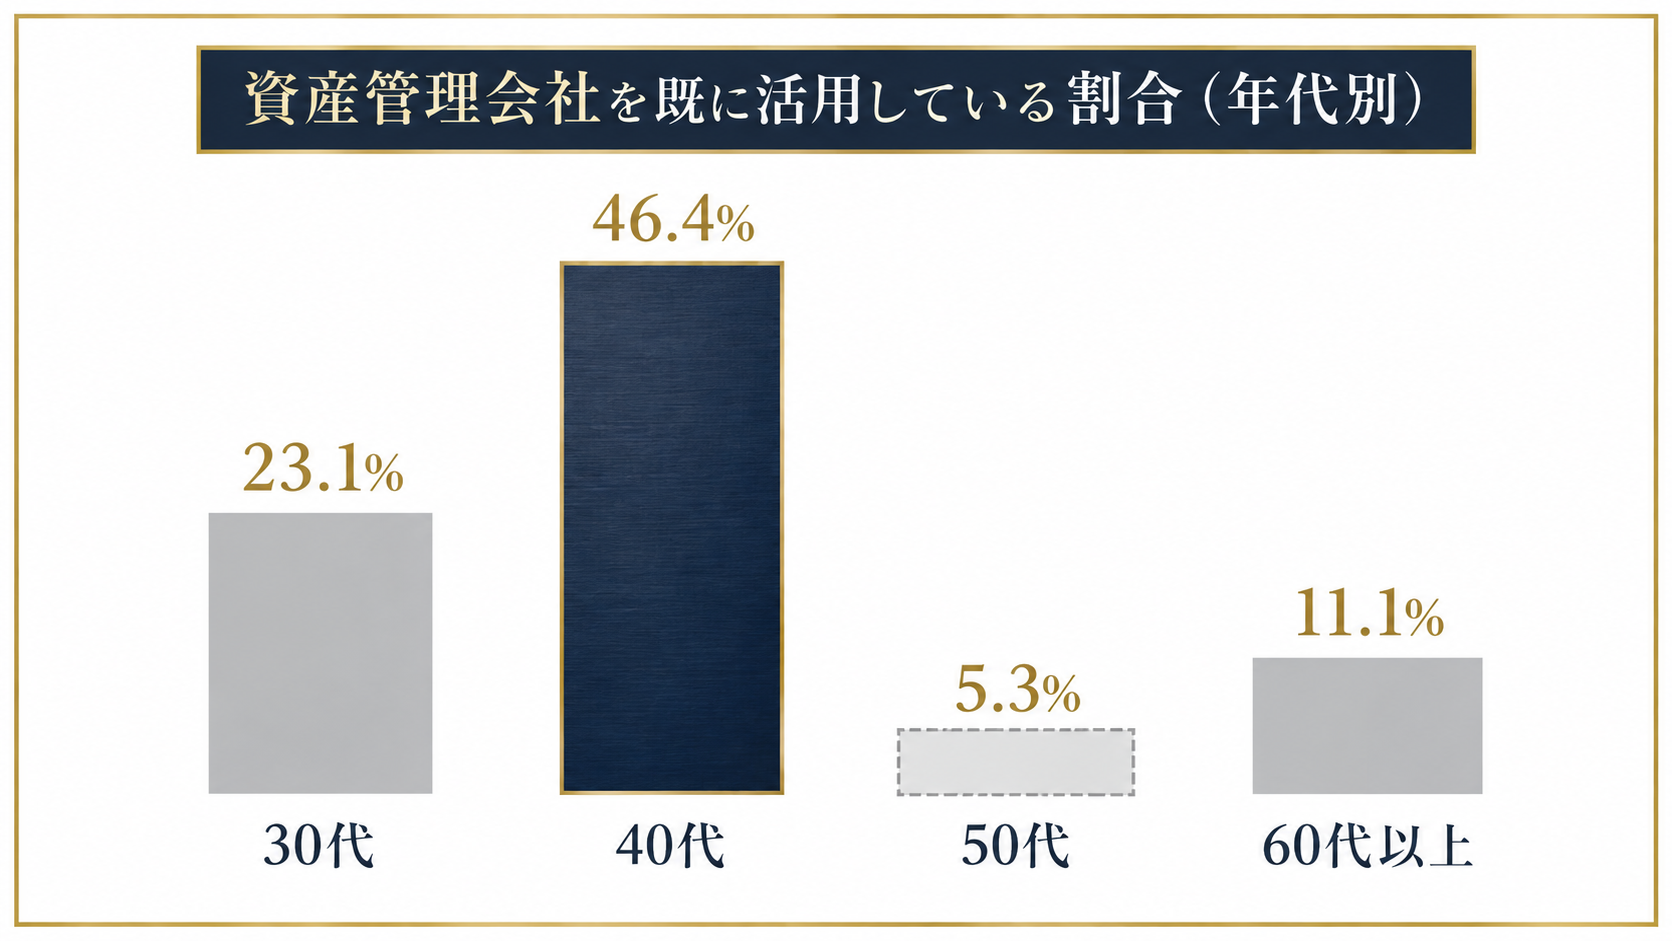
| 年代 | n | 既に活用 | 検討したい | 予定はない | 選択肢を知らなかった |
|---|---|---|---|---|---|
| 全体 | 100 | 24.0% | 22.0% | 32.0% | 10.0% |
| 30代 | 13 | 23.1% | 15.4% | 38.5% | 15.4% |
| 40代 | 28 | 46.4% | 28.6% | 0.0% | 7.1% |
| 50代 | 19 | 5.3% | 26.3% | 52.6% | 15.8% |
| 60代以上 | 36 | 11.1% | 19.4% | 47.2% | 8.3% |
表10:資産管理会社の活用状況(年代別)
50代は「検討したい」が26.3%あり、関心が皆無というわけではありません。ただし「予定はない」52.6%と「選択肢を知らなかった」15.8%を合わせると68.4%となり、実際に動く見込みが薄い層が大半を占めます。
資産管理会社を使った所得の分散や課税の繰り延べは、設立から効果が出るまでに一定の準備期間を要します。適用が令和9年分からであることを踏まえると、検討できる時間は限られています。
設立のメリットや節税効果、どの資産規模から検討に値するかは、資産管理会社の全体像を解説した記事で確認できます。
「売らずに資金化する方法」を知らない50代が42.1%
保有する株式や暗号資産を売却せずに資金化する方法(証券担保ローン・暗号資産担保ローン等)について、50代の42.1%が「知らなかった」と回答しました。40代の3.6%と比べて38.5ポイントの差があります。
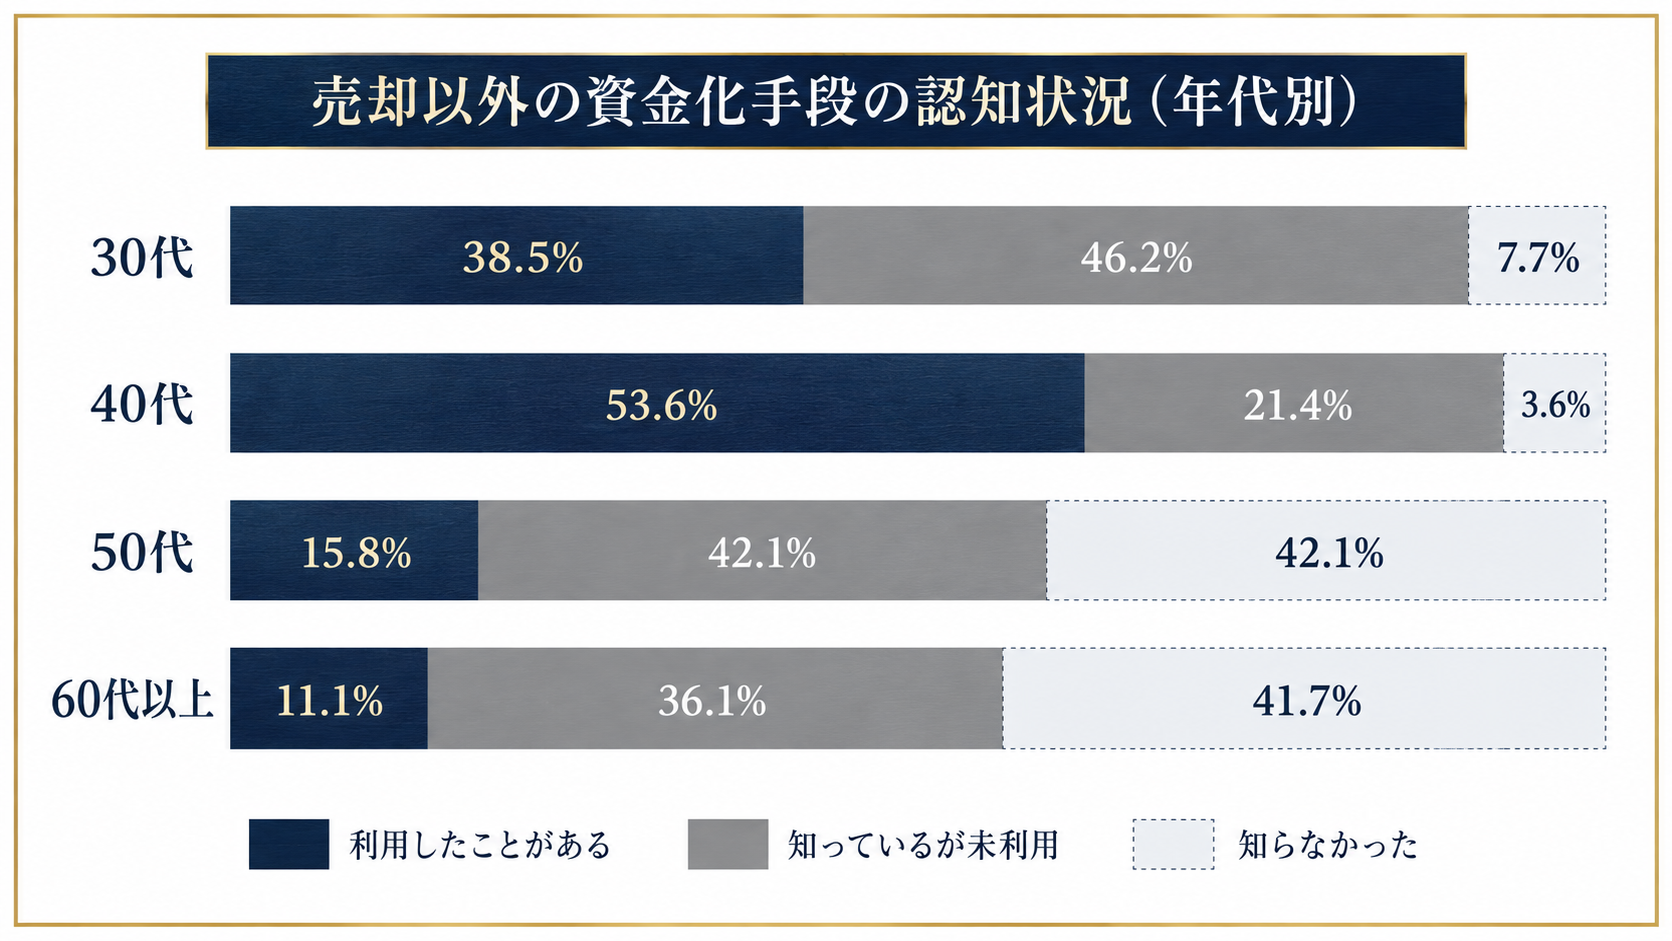
| 年代 | n | 知っており利用経験あり | 知っているが未利用 | 知らなかった |
|---|---|---|---|---|
| 全体 | 100 | 30.0% | 33.0% | 25.0% |
| 30代 | 13 | 38.5% | 46.2% | 7.7% |
| 40代 | 28 | 53.6% | 21.4% | 3.6% |
| 50代 | 19 | 15.8% | 42.1% | 42.1% |
| 60代以上 | 36 | 11.1% | 36.1% | 41.7% |
表11:売却以外の資金化手段の認知(年代別)
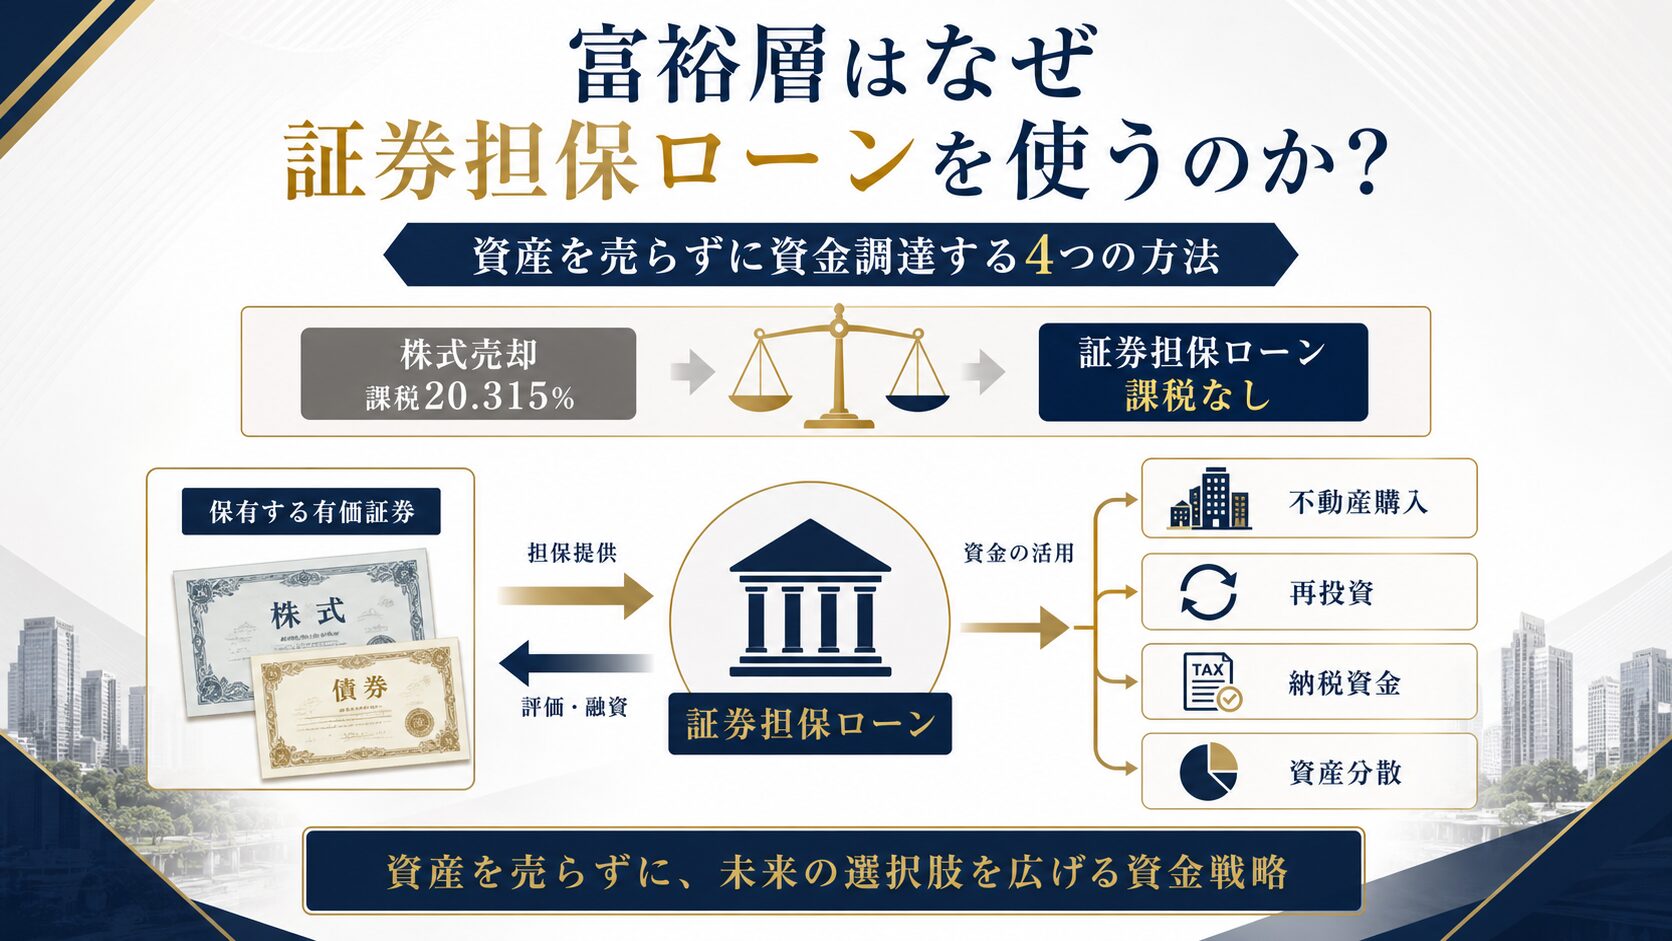
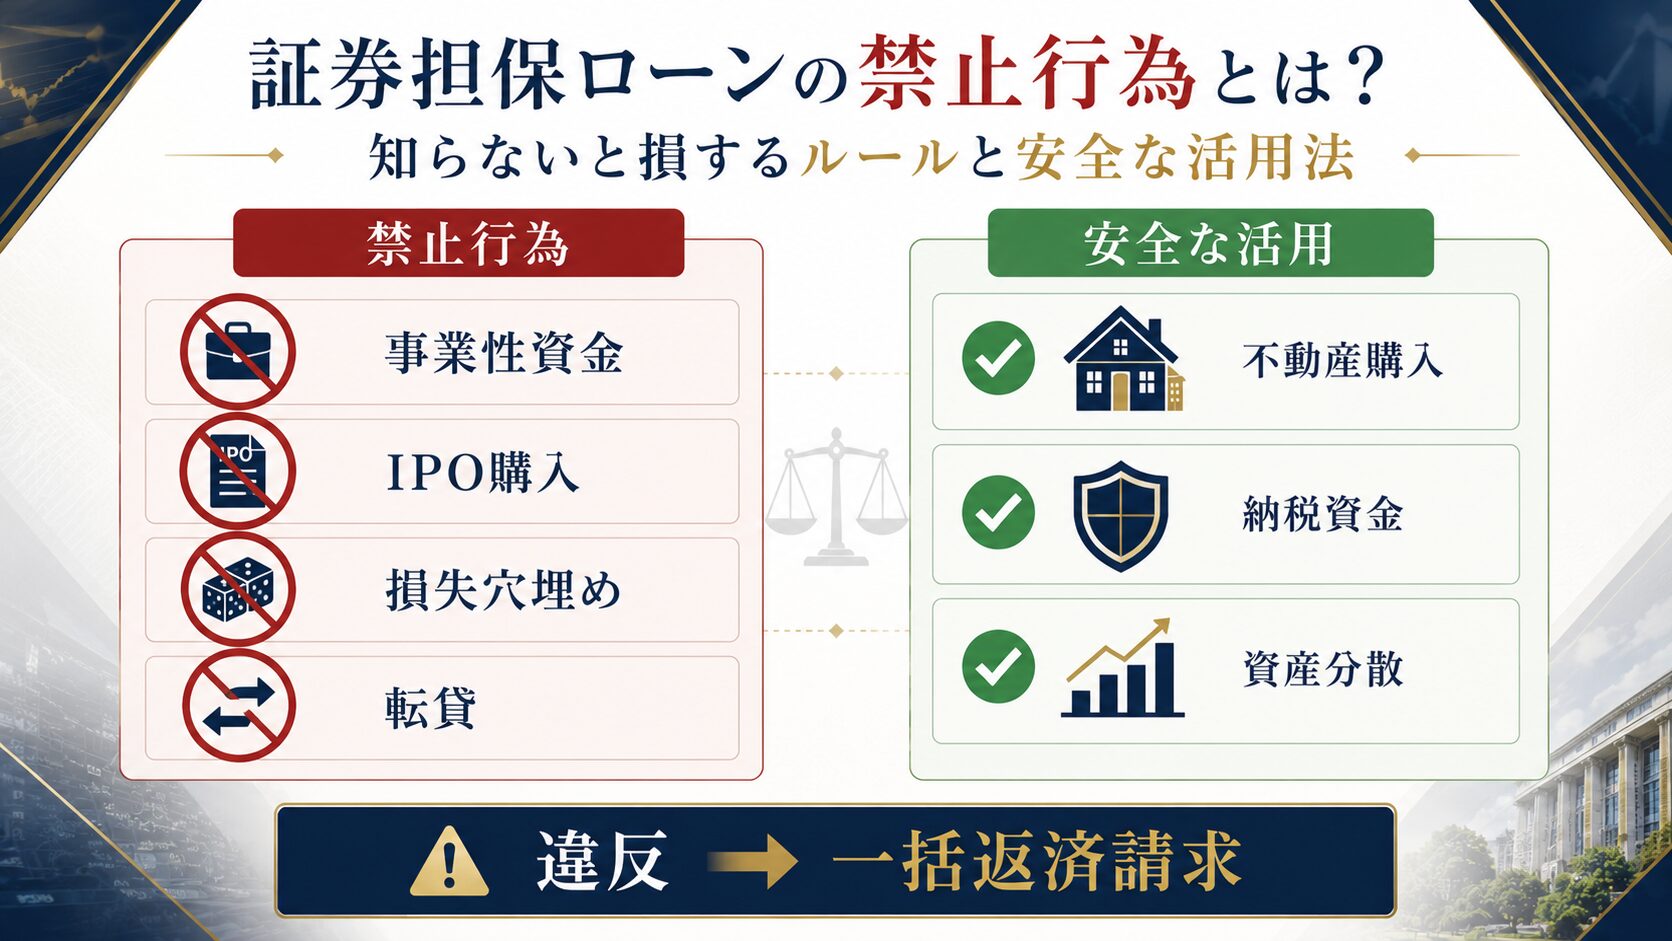
含み益を抱えたまま資金が必要になった場合、売却すれば譲渡益が実現し課税対象になります。保有資産を担保に資金を調達すれば、売却せずに手元資金を確保できるため、課税のタイミングを自分で選べる余地が生まれます。この選択肢の存在自体を知らない層が50代以上で4割を超えている状況です。
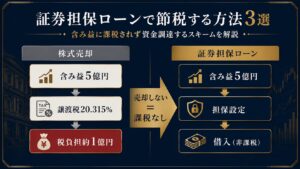
含み益を実現させずに資金を調達する具体的なスキームは、証券担保ローンを使った方法として整理しています。
担保にできるのは上場株式だけではありません。暗号資産を担保に資金を調達する方法も、仕組みや対応業者を含めて解説しています。
国内の証券担保ローン、金利や条件に不満はありませんか?
国内金融機関では対応できない銘柄や、より低い金利で借りられる海外ルートが存在します。あなたの保有資産に最適な調達方法について、無料でご相談を承ります。
※ノンリコースローン(返済義務が担保内に限定)など、国内では稀な選択肢もご紹介可能です。
業種別に見た認知度の差
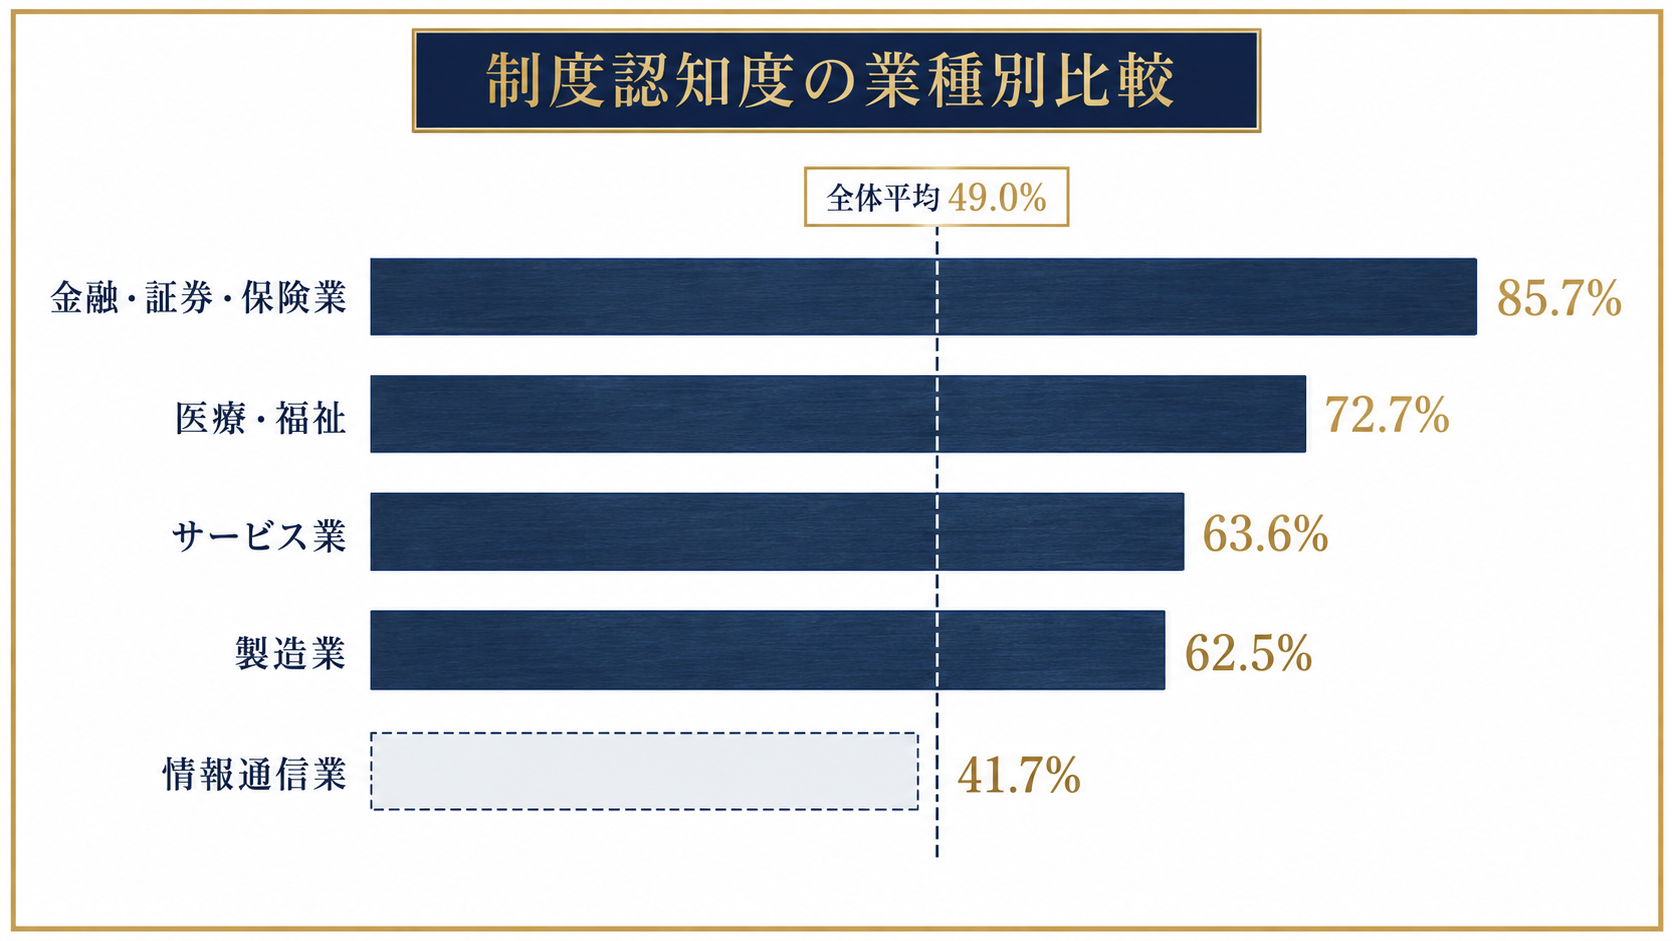
業種別では、医療・福祉(n=11)の72.7%が特別控除額の半減を知っていたのに対し、情報通信業(n=12)は58.3%が適用時期を誤認していました。回答者数が少ない区分のため参考値として扱う必要がありますが、業種によって情報の届き方に差がある傾向が見られます。
| 業種 | n | 控除半減を知っていた | 税率30%を知っていた |
|---|---|---|---|
| 全体 | 100 | 49.0% | 52.0% |
| 医療・福祉 | 11 | 72.7% | 72.7% |
| 金融・証券・保険業 | 7 | 85.7% | 85.7% |
| 製造業 | 16 | 62.5% | 68.8% |
| サービス業 | 11 | 63.6% | 63.6% |
| 情報通信業 | 12 | 41.7% | 50.0% |
表12:業種別の制度認知(主要業種のみ・参考値)
金融・証券・保険業が85.7%と最も高いのは職業柄として理解できます。一方、含み益が発生しやすいストックオプションや自社株を保有する層が多いと考えられる情報通信業で認知が平均を下回っている点は、対象になりやすい層ほど情報を持っているとは限らないことを示しています。
まとめ:50代以上に共通する「対象外だと思い込む」構造
本調査で明らかになったのは、純金融資産1億円以上という同じ条件を満たしながら、年代によって制度への向き合い方が大きく分かれる実態です。
- 特別控除額の半減を知らない50代は68.4%で、40代の21.4%と47.0ポイントの差があります
- 「自分は対象外」と考える50代は52.6%に達し、40代の7.1%と対照的です
- 50代の78.9%が何もしないか未定のまま、実質的に未対応の状態です
- 相談先を持つ50代は52.6%と全体並みで、相談先の有無では説明できません
- 60代以上も同様の傾向を示し、50代以上55名では過半数が制度を把握していません
制度を知らないことと「自分は対象外だ」と判断することは連動しています。特別控除額が半減した事実を知らなければ、従来の感覚のまま対象外と考えるのは自然な帰結です。適用が令和9年分からである以上、対策を検討できる期間は限られています。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。