
読了目安時間:約12分
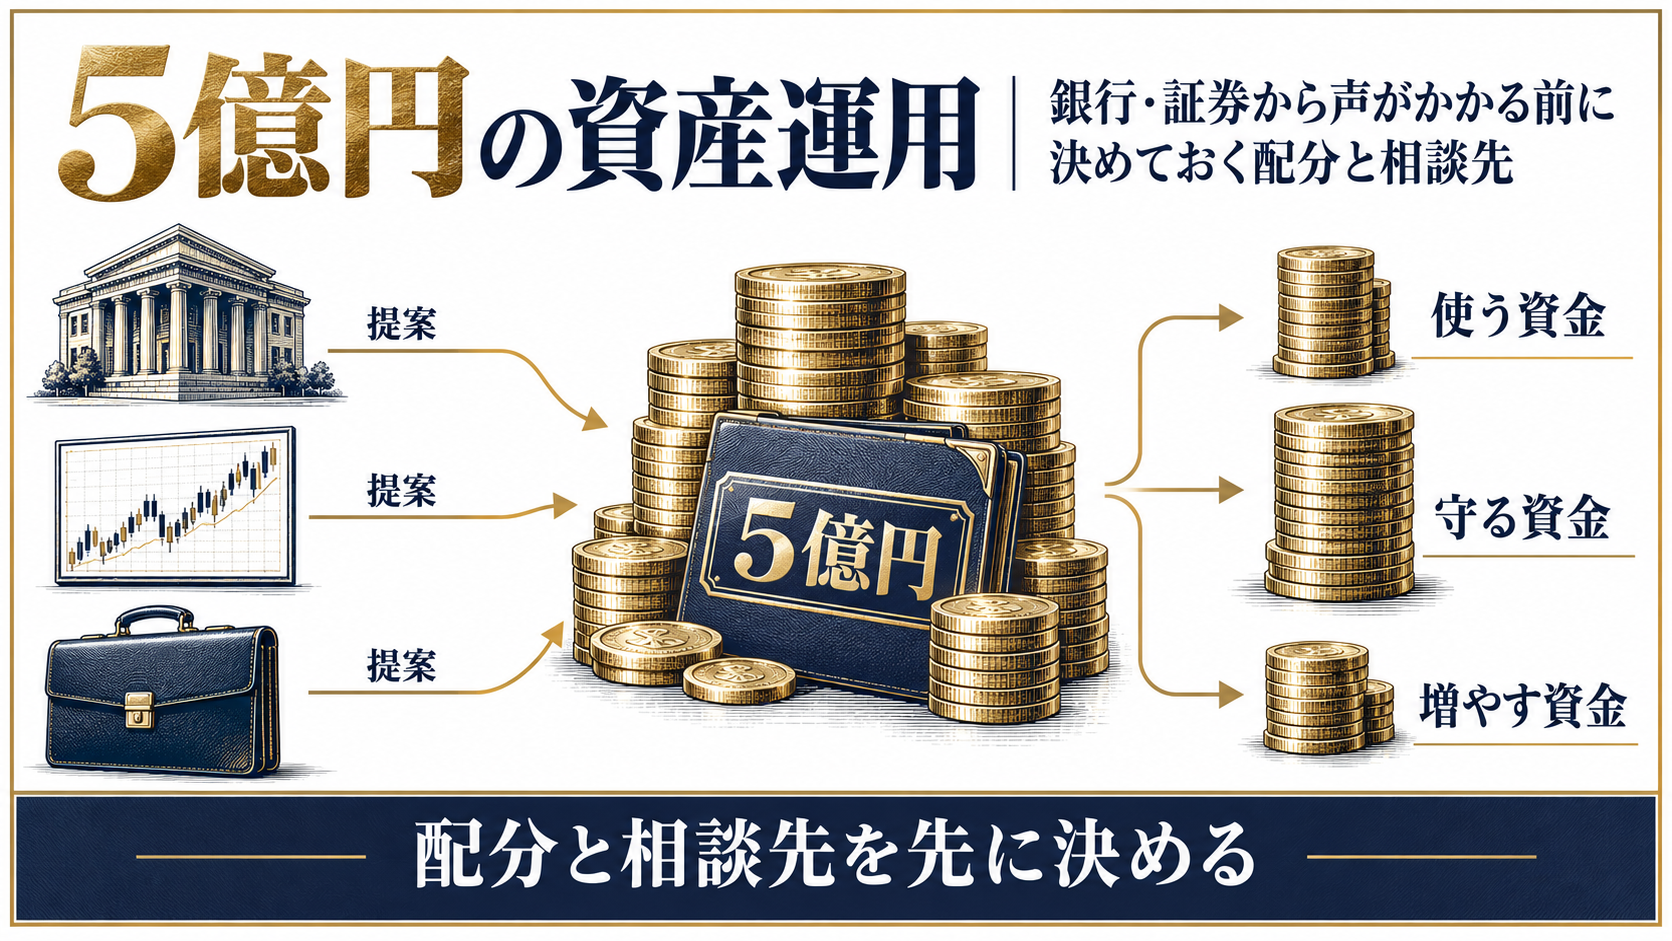
5億円の資産運用は、増やす方法を選ぶ前に、手数料・税金・相続で毎年いくら目減りするかを円で把握し、資金を「使う・守る・増やす」に分けることから始めます。年1.41%の運用手数料なら年705万円、配偶者がおらず子2人が相続する場合の相続税は約1億5,210万円です。5億円は銀行・証券会社の富裕層部門から提案が集まり始める規模であり、比べる軸を持たないまま提案を受けると、運用益の大半を手数料に回すことになりかねません。
この記事では、1億円・10億円との違い、利回りと手数料の実額、資金の分け方、相談先の選び方を、国税庁・金融庁などの一次情報をもとに整理します。
この記事でわかること
- 純金融資産5億円以上は「超富裕層」に分類されます
- 年1.41%の手数料は5億円で年705万円になります
- 税引後で年2%の運用益は約797万円にとどまります
- 子2人の相続税は約1億5,210万円が目安です
- 相談先は「誰から報酬を受け取るか」で選びます
監修者
中島宏明
投資コラムニスト、経営者のゴーストライター(書籍、オウンドメディア、メルマガ、プレスリリース、社内報、スピーチ原稿、YouTubeシナリオ、論文…)
2012年より、大手人材会社のアウトソーシングプロジェクトに参加。2014年に一時インドネシア・バリ島へ移住し、その前後から暗号通貨投資、不動産投資、事業投資を始める。現在は複数の企業で経営戦略チームの一員を務めるほか、バリ島ではアパート開発と運営を行っている。マイナビニュースで、投資・資産運用や新時代の働き方をテーマに連載中。
5億円の資産運用とは?1億円・10億円と何が違う?
5億円の資産運用とは、野村総合研究所が「超富裕層」と区分する純金融資産5億円以上の水準で、増やすことと同じ重さで「守る」「引き継ぐ」を設計する運用のことです。1億円台では運用の選択肢が中心の話題ですが、5億円を超えると、プライベートバンクの取引基準・税務署への調書・相続税の税率帯が一斉に変わります。
【用語解説】超富裕層(5億円以上の資産運用層)とは
野村総合研究所の区分で、預貯金・株式・債券・投資信託などから負債を差し引いた純金融資産が5億円以上の世帯を指します。2023年時点で11.8万世帯、保有資産は合計135兆円と推計されています。
この推計は、野村総合研究所が2025年2月13日に公表したものです(野村総合研究所 ニュースリリース)。同じ推計では、1億円以上5億円未満の「富裕層」が153.5万世帯あり、5億円の大台を超える世帯はその10分の1以下です。
資産規模で変わる4つの境目
1億円・5億円・10億円で、利用できるサービスと税務上の扱いがどう変わるかを並べると、5億円は「富裕層向けの仕組みがほぼすべて対象になり始める水準」だとわかります。
| 比較項目 | 1億円 | 5億円 | 10億円 |
|---|---|---|---|
| 3億円基準のプライベートバンク | 基準に届かない | 基準を満たす | 基準を満たす |
| 財産債務調書 | 所得2,000万円超で有価証券1億円以上なら対象 | 所得2,000万円超なら対象 | 所得にかかわらず対象 |
| 相続税(子2人・配偶者なし) | 約770万円 | 約1億5,210万円 | 約3億9,500万円 |
| 手数料年1%の実額 | 年100万円 | 年500万円 | 年1,000万円 |
表1:資産規模別に見た主な違い(2026年10月時点の制度にもとづく筆者試算)
※プライベートバンクの基準は三井住友信託銀行が公表しているUBS SuMi TRUSTウェルス・マネジメントとの取引条件(金融資産3億円相当以上)。相続税は財産がすべて現預金・上場株式で、法定相続分どおりに分けた場合の簡便計算です。
財産債務調書は、所得が2,000万円を超え、かつ年末時点で3億円以上の財産か1億円以上の有価証券等を持つ人、または所得に関係なく10億円以上の財産を持つ人が、翌年6月30日までに提出する書類です(国税庁No.7457 財産債務調書の提出義務)。10億円の水準で何が変わるかは、10億円の資産運用を扱った記事で詳しく比べています。
5億円は「提案が集まり始める」規模
5億円は、銀行・証券会社・信託銀行の富裕層部門が担当者をつけ、それぞれの商品を提案してくる規模です。提案そのものに問題はありませんが、提案する側は自社の商品・サービスで報酬を得る立場にあります。複数の提案を同じ物差しで比べる準備をしてから話を聞くと、手数料や商品の重複に気づきやすくなります。
5億円を年何%で運用すればいい?利回り別の手取り
5億円を運用した場合の税引後の手取りは、年2%で約797万円、年3%で約1,195万円です。上場株式の譲渡益や配当には20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が課税されるため、利回りを1%上げるより、手数料を1%下げるほうが手取りへの効果は確実です。
| 年利回り(税引前) | 年間の運用益 | 税引後(20.315%控除) |
|---|---|---|
| 1% | 500万円 | 約398万円 |
| 2% | 1,000万円 | 約797万円 |
| 3% | 1,500万円 | 約1,195万円 |
| 4% | 2,000万円 | 約1,594万円 |
表2:5億円を運用した場合の年間の手取り(筆者試算)
※運用益がすべて上場株式等の譲渡益・配当で、手数料控除前の利回りとした簡便計算です。
税率の根拠は国税庁のNo.1463 株式等を譲渡したときの課税で、譲渡益は所得税15%・住民税5%に、所得税額の2.1%の復興特別所得税が加わります。2027年1月1日以後は復興特別所得税が1.1%に下がり、同じく1%の防衛特別所得税が加わるため、合計の負担は変わりません(国税庁No.2260 所得税の税率)。
手数料を円で見ると何が起きる?
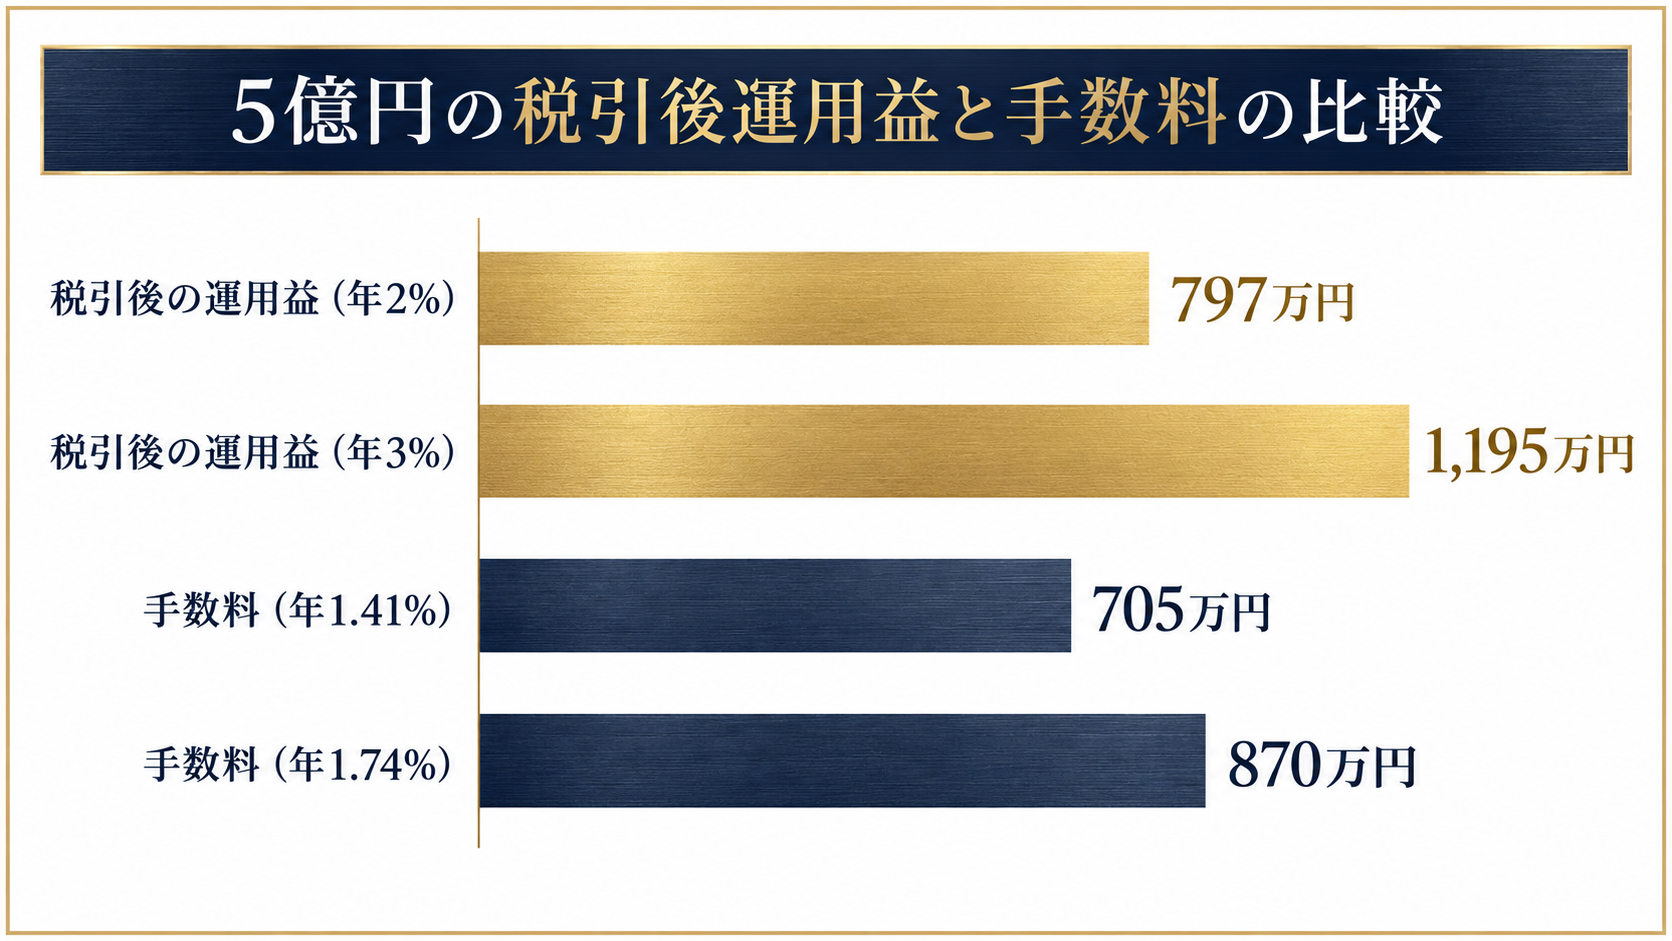
運用手数料は「年1%」のような率で示されるため小さく見えますが、5億円では年1%で500万円、年1.41%で705万円です。金融庁は「資産運用業高度化プログレスレポート2023」で、投資一任サービス(ファンドラップ)の手数料水準として年1.41〜1.74%の開示例を示しています(金融庁 資産運用業高度化プログレスレポート2023)。
| 手数料率(年) | 年間の手数料 | 10年間の累計 |
|---|---|---|
| 0.5% | 250万円 | 2,500万円 |
| 1.0% | 500万円 | 5,000万円 |
| 1.41% | 705万円 | 7,050万円 |
| 1.74% | 870万円 | 8,700万円 |
表3:5億円にかかる手数料の実額(筆者試算)
※残高が5億円のまま変わらないと仮定した単純計算です。実際には残高の増減に応じて変わります。
表2と表3を並べると、年2%で運用して税引後に残る約797万円のうち、年1.41%の手数料だけで705万円が消えることになります。手数料が正当化されるのは、その費用で税務や相続の設計まで含めた価値が得られる場合です。プライベートバンクの手数料の内訳と、どの資産額から見合うかは、プライベートバンクの最低金額と損益分岐点を扱った記事で試算しています。
プライベートバンクの提案、鵜呑みにしていませんか?
PBの担当者は自社商品の販売が仕事です。手数料構造や運用成績を、第三者の目で検証したことはありますか?
※現在のPBを解約する必要はありません。中立的な第三者としてご相談を承ります。
5億円の配分はどう決める?「使う・守る・増やす」の3つに分ける
5億円の配分は、株式と債券の比率から決めるのではなく、①数年以内に使う資金、②減らしてはいけない資金、③長期で増やす資金の3つに分け、①②の金額を先に確定させてから残りを③に回す順番で決めます。順番を逆にすると、相場が下がった局面で納税資金や生活資金のために運用資産を売ることになり、損失が確定します。
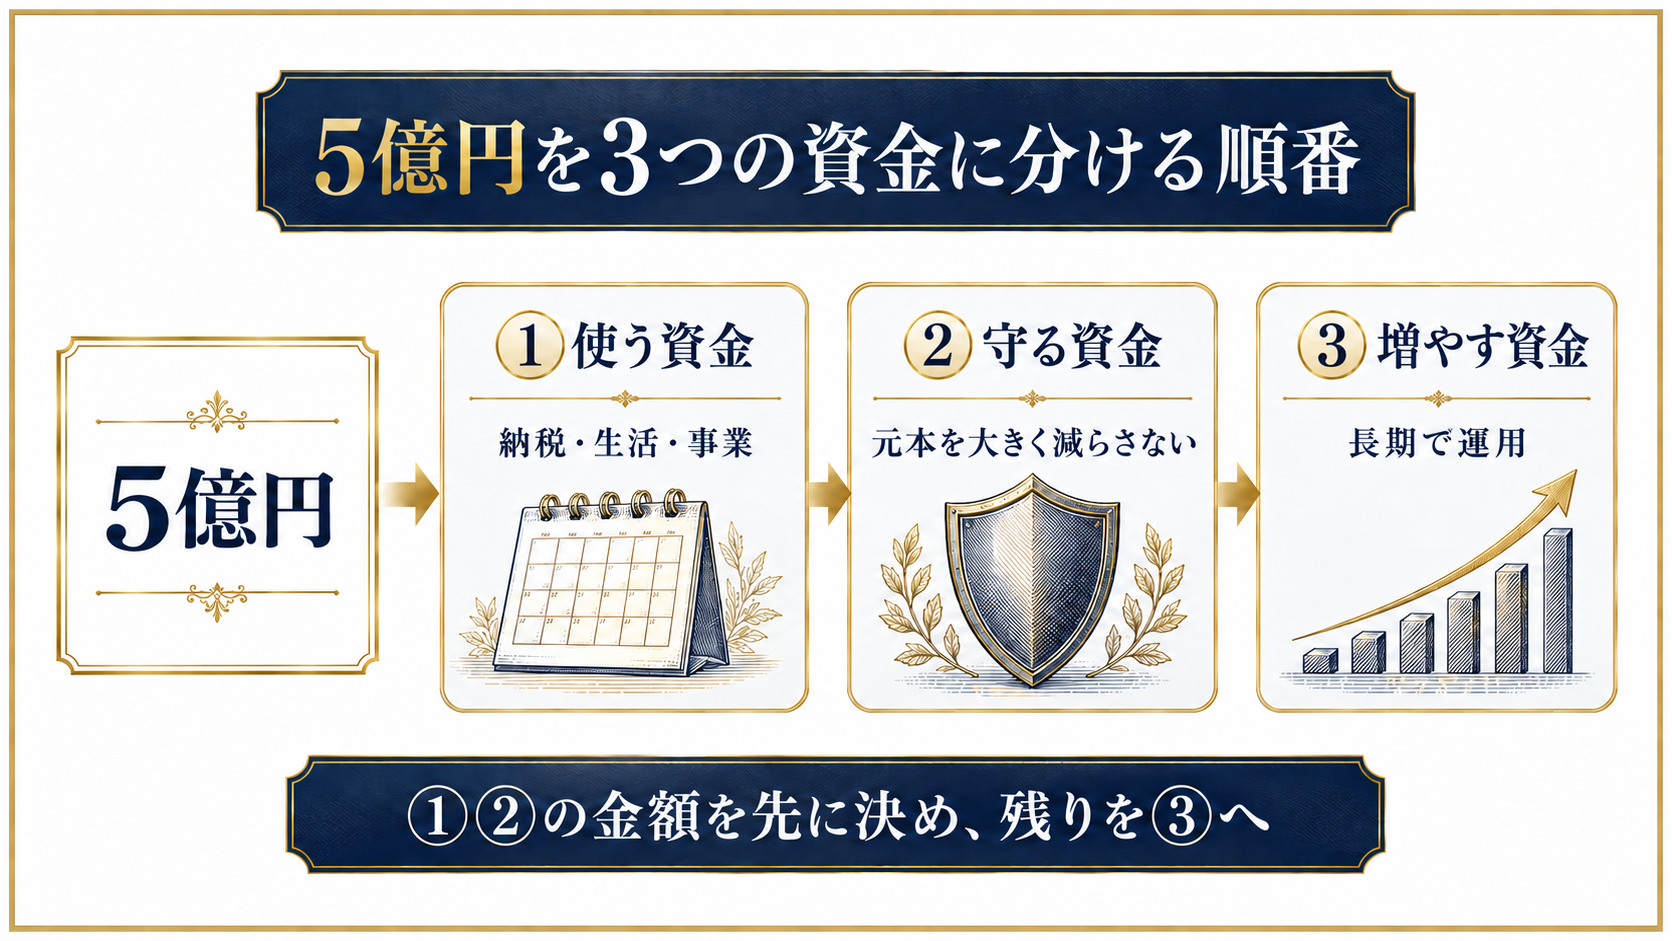
| 区分 | 金額の決め方 | 主な置き場所の例 |
|---|---|---|
| ①使う資金 | 今後3〜5年の納税・生活費・事業資金・贈与の予定額を積み上げる | 普通預金・定期預金・短期の国債 |
| ②守る資金 | 相続税の見込み額や、下落しても生活水準を保てる最低限の額から逆算する | 国債・社債などの債券、元本の変動が小さい商品 |
| ③増やす資金 | 5億円から①②を差し引いた残り。10年以上動かさない前提で決める | 株式・投資信託・不動産・オルタナティブ(代替資産) |
表4:3つの資金の決め方と置き場所の例
※置き場所は一般的な例であり、特定の商品を推奨するものではありません。
預金は1金融機関あたり元本1,000万円までしか保護されない
①の使う資金を預金で持つ場合、預金保険制度で保護されるのは、利息の付く預金なら1金融機関ごと・預金者1人あたり元本1,000万円までとその利息です。当座預金や利息の付かない普通預金などの決済用預金は全額保護されます(金融庁 預金保険制度)。数億円を1つの銀行の定期預金に置くと、保護の対象外の部分が大きくなる点は押さえておきたいところです。
「守る資金」の目安は相続税から逆算する
②の守る資金は、少なくとも将来の相続税を払える額を確保するのが一つの考え方です。表1のとおり、5億円を子2人が相続すると約1億5,210万円の相続税がかかり、申告と納付の期限は相続を知った日の翌日から10か月以内です。相続税の見込み額を把握せずに③へ多く回すと、相続の時点で相場が下がっていれば、値下がりした資産を売って納税することになります。
5億円で使える器と相談先は?PB・資産管理会社・相談窓口
5億円の資産運用で検討対象になるのは、プライベートバンク、資産管理会社、そして提案を比べるための中立的な相談先の3つです。いずれも「どこに預けるか」ではなく「誰にどの機能を任せるか」の選択であり、1つに集約する必要はありません。
プライベートバンク:5億円なら公表基準を満たす
国内で取引基準を公表している例として、三井住友信託銀行は、UBS SuMi TRUSTウェルス・マネジメントとUBS銀行東京支店との取引に金融資産3億円相当以上の預入れが必要と案内しています(三井住友信託銀行 ウェルス・マネジメント)。多くの金融機関は基準を公表していないものの、5億円あれば国内の主要なプライベートバンクの対象になると考えられます。プライベートバンクの仕組みと、利用するメリット・注意点は、プライベートバンクの基本を解説した記事にまとめています。

資産管理会社:運用益を法人で受ける選択肢
資産管理会社は、個人の資産を法人に移して管理する会社です。個人の所得税は課税所得4,000万円超の部分で45%ですが、資本金1億円以下の法人の法人税率は年800万円以下の部分が15%、超える部分が23.2%です(国税庁No.5759 法人税の税率)。不動産収入や役員報酬で個人の所得が大きい場合や、子への承継を計画的に進めたい場合に検討される器です。
ただし、上場株式の譲渡益は個人なら20.315%の分離課税で済むため、株式中心の5億円をそのまま法人に移すと税負担が重くなる場合もあります。設立の判断基準とコストは、資産管理会社の全体像を解説した記事を確認してください。
相談先は「誰から報酬を受け取るか」で選ぶ
相談先を選ぶときは、肩書きよりも報酬の出どころを確認します。商品を販売して手数料を得る立場か、相談料を顧客から受け取る立場かで、提案の方向が変わるためです。
| 相談先 | 主な報酬の出どころ | 得意な領域 | 確認したい点 |
|---|---|---|---|
| 銀行・証券会社の富裕層部門 | 販売手数料・残高に応じた手数料 | 自社の商品・融資の組み合わせ | 提案が自社商品の範囲に限られていないか |
| 信託銀行 | 信託報酬・手数料 | 遺言・相続・不動産の管理 | 運用商品の手数料と信託報酬の合計額 |
| IFA(独立系の仲介業者) | 提携先の証券会社からの手数料 | 複数商品の比較 | どの証券会社と提携し、何で報酬を得ているか |
| 税理士 | 顧客からの報酬 | 申告・相続税の試算 | 運用商品の比較までは担わないことが多い |
表5:相談先ごとの報酬の出どころと確認ポイント
どの相談先も一長一短があるため、運用は金融機関、税務は税理士、全体の比較は利害関係のない第三者と役割を分けると、提案の偏りに気づきやすくなります。海外の金融機関を検討する場合は、日本の居住者を相手に業として取引するには金融商品取引業の登録が必要とされている点を確認してください(金融庁 無登録の海外所在業者による勧誘にご注意ください)。
5億円の資産運用で見落としやすい税金と手続きは?
5億円の資産運用で見落としやすいのは、相続税の税率帯、2027年に強化されるミニマムタックス、財産債務調書の提出義務の3つです。いずれも運用成績とは関係なく資産を目減りさせるか、手続きの負担を生みます。
相続税:5億円なら子2人で約1億5,210万円
相続税は、遺産から基礎控除(3,000万円+600万円×法定相続人の数)を差し引いた額を法定相続分で分け、それぞれに10〜55%の税率をかけて計算します(国税庁No.4152 相続税の計算、No.4155 相続税の税率)。5億円の遺産では、子1人あたりの取得額が3億円を超えると50%の税率帯に入ります。
| 相続人(配偶者なし) | 基礎控除 | 相続税の総額 | 遺産に対する割合 |
|---|---|---|---|
| 子1人 | 3,600万円 | 約1億9,000万円 | 約38.0% |
| 子2人 | 4,200万円 | 約1億5,210万円 | 約30.4% |
| 子3人 | 4,800万円 | 約1億2,980万円 | 約26.0% |
表6:遺産5億円の相続税の総額(筆者試算)
※遺産がすべて現預金・上場株式で、法定相続分どおりに取得し、各種特例・税額控除を使わない場合の簡便計算です。配偶者がいる場合は配偶者の税額軽減により大きく変わります。
ミニマムタックス:運用益では届かないが、大きな売却で届く
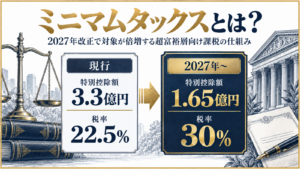
ミニマムタックスは、所得が極めて高い人に最低限の所得税負担を求める制度で、令和8年度税制改正の大綱では、2027年分から、基準所得金額から1億6,500万円を差し引いた額に30%をかけた税額が通常の所得税を上回る場合に、差額を課税する見直しが示されています(財務省 令和8年度税制改正の大綱)。所得がすべて15%の分離課税なら、おおむね3.3億円を超えたところから追加の負担が生じる計算です。
5億円を年4%で運用しても運用益は2,000万円であり、通常の運用で対象になることはまずありません。一方で、自社株の売却や含み益の大きい株式の一括売却で1年に数億円の所得が出る年は対象になり得ます。売却の時期を分けるかどうかで税額が変わるため、仕組みと対策の方向性はミニマムタックスを解説した記事で確認してください。
財産債務調書・国外財産調書の提出義務
5億円の資産を持ち、その年の所得が2,000万円を超える人は、財産債務調書の提出対象になります。海外の口座や不動産などの国外財産が年末時点で5,000万円を超える居住者は、別に国外財産調書も必要です(国税庁No.7456 国外財産調書の提出義務)。海外の金融機関に資産を分けるほど、調書の作成と評価の手間が毎年かかることも、配分を決めるときの判断材料に入れておきたいところです。
1億円以上の有価証券等を持つ人が海外に移住すると、移住の時点で含み益に所得税がかかる「国外転出時課税」の対象になります(国税庁No.1478 国外転出をする場合の譲渡所得等の特例)。将来の海外移住を考えている場合は、運用方針を決める段階で税理士に確認してください。
まとめ
- 5億円は野村総合研究所の区分で「超富裕層」の入口にあたる水準です
- 年1.41%の手数料は年705万円で、年2%運用の税引後の益をほぼ相殺します
- 資金は「使う・守る・増やす」に分け、使う資金と守る資金を先に決めます
- 子2人の相続税は約1億5,210万円で、守る資金の目安になります
- 相談先は報酬の出どころで選び、運用・税務・比較の役割を分けます
5億円の資産運用で差がつくのは、どの商品を選ぶかより、手数料・税金・相続で出ていく金額を先に円で把握しているかどうかです。金融機関から提案が届く前に、資金の分け方と比較の物差しを決めておくと、提案を受け身で選ぶ状態を避けられます。
この記事の内容について、個別にご相談いただけます
「自分の場合はどうなるのか」「具体的な数字でシミュレーションしてほしい」という方は、下記フォームよりお気軽にお問い合わせください。特定の金融商品を販売しない、完全中立の立場でご相談を承ります。
※相談は無料・秘密厳守です。オンライン面談にも対応しています。
5億円の資産運用に関するよくある質問
- Q. 5億円あれば運用益だけで生活できますか?
-
A. 税引前で年2%の運用益は1,000万円、税引後は約797万円です。ここから手数料を差し引くと、運用益だけでまかなえる生活費は手数料率によって大きく変わります。手数料率を確認したうえで、取り崩しを含めた計画を立てることが一般的です。
- Q. 5億円をすべて預金にしておくのは安全ですか?
-
A. 預金保険で保護されるのは、利息の付く預金なら1金融機関ごとに元本1,000万円までとその利息です。決済用預金は全額保護されますが利息が付かないため、物価が上がる局面では実質的な価値が目減りします。
- Q. 5億円でプライベートバンクを使うべきですか?
-
A. 5億円は国内で公表されている基準(3億円相当以上の例)を満たす水準です。ただし年1.41%の手数料なら年705万円がかかるため、運用だけでなく相続や税務の設計まで任せる価値があるかで判断するのが現実的です。
- Q. 5億円の資産運用はどこに相談すればよいですか?
-
A. 運用は金融機関、税務は税理士に相談するのが一般的です。複数の提案を比べる段階では、商品販売の手数料を受け取らない第三者に意見を聞くと、提案の偏りに気づきやすくなります。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言を行うものではありません。記事内の情報は執筆時点のものであり、最新の状況とは異なる場合があります。実際の投資判断や税務上の判断については、資格を有する税理士・弁護士等の専門家にご相談ください。